ये 7 ट्रिक अपनाइए, घटेगी आपके होम लोन की EMI
होम लोन लेना आसान होता है लेकिन चुकान मुश्किल क्योंकि यह लंबी अवधि का लोन होता है. हालांकि, कुछ बातों का ख्याल रखकर आसानी से होम लोन को समय से पहले चुकाया जा सकता है.
 by
बिजनेस वर्ल्ड ब्यूरो ।।
Published - Friday, 19 April, 2024
Friday, 19 April, 2024
हर किसी का सपना होता है कि उसका अपना घर हो. कुछ लोग इसके लिए फ्लैट खरीदते हैं तो कुछ लोग प्लॉट लेकर उस पर अपना घर बनाते हैं. अधिकतर लोग घर बनाने के लिए होम लोन लेते हैं और फिर घर बनाते हैं. नौकरी लगने के बाद शुरुआती दिनों में तो होम लोन की ईएमआई चुकाने में कोई दिक्कत नहीं होती है, लेकिन धीरे-धीरे जिम्मेदारियां बढ़ने लगती हैं. जैसे-जैसे जिम्मेदारियां बढ़ती हैं, वैसे-वैसे आपकी सैलरी कम पड़ने लगती है. होम लोन की EMI बोझ लगने लगती है. कुछ लोग तो यहां तक सोचने लगते हैं कि घर बेचकर होम लोन से छुटकारा पा लिया जाए. अगर आप भी होम-लोन की EMI से परेशान हो गए हैं तो आइए जानते हैं इसके बोझ को कैसे कम करें.
1. महीने की किस्त का अमाउंट बढ़ा दें
आपके लोन के टाइप को देखते हुए आप ये पता कर सकते हैं कि आप अपने महीने की किस्त बढ़ा सकते हैं या नहीं. अगर आपका फिक्स्ड रेट लोन है तो इससे आपको मदद मिलेगी. रीफाइनेंस न करा पाने की स्थिति में आप मंथली पेमेंट को बढ़ाकर लोन जल्दी जमा कर सकते हैं. इससे आप ब्याज को बढ़ने का मौका ही नहीं देते हैं और प्रिंसिपल अमाउंट भी घटता रहता है. आप हर महीने एक किस्त बढ़ाकर भी दे सकते हैं.
2. बैलेंस ट्रांसफर करवाने का विकल्प
आप अपने बैंक से इसपर चर्चा कर सकते हैं कि आपका बैंक, लोन की अवधि के बीच आपकी ब्याज दर कम करके राहत दे सकता है या नहीं. अगर ऐसा नहीं हो सकता है तो आप अपना लोन किसी दूसरे बैंक में ट्रांसफर करा सकते हैं, जहां आपको कम ब्याज पर लोन चुकाना होगा.
3. लोन की अवधि को छोटा कराना
आप एक लमसम अमाउंट भरकर अपना होम लोन टर्म छोटा करा सकते हैं. अगर आपके पास एक्स्ट्रा कैश है जिसकी आपको लंबे समय तक जरूरत नहीं पड़ने वाली है तो आप अपने बैंक से बात करके एडिशनल पेमेंट कर सकते हैं. लोन टर्म शॉर्ट कराने के लिए आप अपना लोन रीफाइनेंस करा सकते हैं. ये ऑप्शन तब ही लेना चाहिए, जब आप बिल्कुल श्योर हों कि आप हर महीने बढ़ा हुआ पेमेंट कर सकते हैं या नहीं.
EPFO ने ऐसा कौनसा नियम बदल दिया कि हर तरफ हो रही है उसकी चर्चा, आपको है खबर?
4. एक्स्ट्रा लमसम पेमेंट करना
आप एक्स्ट्रा लमसम पेमेंट भरकर भी अपना लोन जल्दी बंद करवा सकते हैं. लमसम पेमेंट मतलब वन टाइम पेमेंट, जिसमें आप बड़ा अमाउंट बैंक को दे देते हैं, इससे आपका ब्याज और प्रिंसिपल अमाउंट कवर हो जाता है. इस तरीके का इस्तेमाल अधिकतर लोग करते हैं.
5. लोन कंसॉलिडेट कराना
अगर आप होम लोन के अलावा, कुछ दूसरे छोटे लोन का खर्च भी वहन कर रहे हैं तो आप अपने लोन कंसॉलिडेट करा सकते हैं. यानी कई सारे लोन को एक में मिलाकर एक ही लोन की तरह भर सकते हैं. इससे आपके ऊपर ज्यादा ब्याज भरने का बोझ भी कम होगा.
6. होम लोने के लिए SIP की मदद लें
होम लोन की लागत काफी अधिक होती है और यह आप पर भारी पड़ सकता है. कई मामलों में ब्याज पर किया जाने वाला भुगतान मूलधन से ज्यादा होता है. ऐसे में हाई रिटर्न वाले निवेश आपके होम लोन को चुकाने में आपकी मदद कर सकते हैं. लंबी अवधि के निवेश से होम लोन की ब्याज दर को काफी हद तक कवर करने में मदद मिलती है. सरल शब्दों में, इन निवेशों पर मिलने वाला रिटर्न अंततः होम लोन पर चुकाए गए ब्याज की भरपाई करेगा.
7. लोन प्रीपेमेंट की ले सकते हैं मदद
अच्छी बात है कि आपके अपना होम लोन जल्दी चुकाकर खत्म करने का विकल्प रहता है. अगर आपका लोन टेन्योर 20 सालों का है, तब भी आप इससे कम टाइम में लोन चुकाकर लाखों रुपये बचा लेंगे. होम लोन ही नहीं, अधिकतर लोन के प्रीपेमेंट के साथ पेनाल्टी की शर्त आती ही है. अगर आप होम लोन टेन्योर खत्म होने से पहले चुकाना चाह रहे हैं, तो पहले आपको अपने बैंक से इसकी जानकारी लेनी चाहिए कि वो प्रीपेमेंट पर किस तरह की पेनाल्टी लेता है. अगर आपको लगता है कि पेनाल्टी चुकाकर लोन भरने में आप फायदे में रहेंगे, तो आप बिल्कुल प्रीपेमेंट का रास्ता अपना सकते हैं.
सोना या चांदी, 14 साल में किसने कराई ज्यादा कमाई? इस धनतेरस बदल गई तस्वीर
आंकड़ों के अनुसार, 2012 से अब तक सोने की कीमत 362 फीसदी बढ़ी है, जबकि चांदी में 213 फीसदी की तेजी आई है. हालांकि, बीते एक साल में तस्वीर बदल गई है. धनतेरस 2026 से पहले चांदी ने 21.93 फीसदी रिटर्न देकर सोने को पीछे छोड़ दिया है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 06 November, 2026
Friday, 06 November, 2026
धनतेरस पर सोना खरीदें या चांदी? निवेश के लिहाज से इसका जवाब इस बात पर निर्भर करता है कि आप कितनी लंबी अवधि का हिसाब देख रहे हैं. पिछले 14 वर्षों में सोने की कीमत 362 फीसदी बढ़ी है, जबकि चांदी में 213 फीसदी की तेजी आई है. लेकिन बीते एक साल में चांदी ने 21.93 फीसदी रिटर्न देकर सोने को पीछे छोड़ दिया है. केडिया एडवाइजरी के आंकड़े बताते हैं कि लंबी और छोटी अवधि में इन दोनों कीमती धातुओं का प्रदर्शन किस तरह बदला है.
14 साल में सोने की कीमत 4.6 गुना से ज्यादा बढ़ी
केडिया एडवाइजरी के आंकड़ों के मुताबिक, 11 नवंबर 2012 को सोने की कीमत 31,643 रुपये थी, जो 5 नवंबर 2026 को बढ़कर 1,46,109 रुपये हो गई. इस तरह 14 वर्षों में सोने की कीमत में करीब 362 फीसदी की बढ़ोतरी दर्ज की गई. यानी इसकी कीमत शुरुआती स्तर के मुकाबले 4.6 गुना से ज्यादा हो गई.
वहीं, इसी अवधि में चांदी का भाव 60,920 रुपये से बढ़कर 1,90,946 रुपये पर पहुंच गया. इस दौरान चांदी की कीमत में करीब 213 फीसदी की तेजी आई. सालाना चक्रवृद्धि दर (CAGR) के आधार पर देखें तो सोने ने करीब 11.5 फीसदी और चांदी ने लगभग 8.5 फीसदी रिटर्न दिया.
2013 से 2015 के बीच दोनों धातुओं में आई गिरावट
सोने और चांदी ने हर साल एक जैसा रिटर्न नहीं दिया. 2013 से 2015 के बीच धनतेरस पर दोनों कीमती धातुओं की कीमतों में लगातार गिरावट दर्ज की गई. 2013 में सोना 5.74 फीसदी, 2014 में 7.62 फीसदी और 2015 में 6.78 फीसदी सस्ता हुआ.
इस दौरान चांदी में गिरावट और ज्यादा रही. 2013 में इसकी कीमत 20.10 फीसदी, 2014 में 20.36 फीसदी और 2015 में 10.87 फीसदी घट गई.
इसके बाद दोनों धातुओं के रिटर्न में उतार-चढ़ाव जारी रहा. 2016 में सोने की कीमत 17.11 फीसदी और चांदी की 23.12 फीसदी बढ़ी. हालांकि, 2017 में दोनों में गिरावट आई. 2019 से सोने और चांदी की कीमतों में तेजी का दौर शुरू हुआ. 2020 में सोने ने 32.22 फीसदी और चांदी ने 35.49 फीसदी रिटर्न दिया.
2025 में सोने और चांदी ने दिया शानदार रिटर्न
धनतेरस के सालाना आंकड़ों में 2025 दोनों कीमती धातुओं के लिए खास रहा. इस साल सोने की कीमत में पिछले साल के मुकाबले 60.30 फीसदी की बढ़ोतरी हुई, जबकि चांदी 58.62 फीसदी चढ़ी. इससे पहले 2024 में भी दोनों धातुओं ने मजबूत रिटर्न दिया था. उस साल सोने की कीमत 32.60 फीसदी और चांदी की कीमत 40.98 फीसदी बढ़ी थी. हालांकि, 2026 में तेजी की रफ्तार कुछ धीमी रही. 5 नवंबर 2026 को सोने की कीमत 17 अक्टूबर 2025 के मुकाबले 15.04 फीसदी ऊपर थी, जबकि चांदी ने इसी अवधि में 21.93 फीसदी रिटर्न दिया.
इस धनतेरस चांदी ने सोने को छोड़ा पीछे
ताजा आंकड़ों के मुताबिक, पिछले एक साल में चांदी ने सोने के मुकाबले बेहतर प्रदर्शन किया है. 17 अक्टूबर 2025 से 5 नवंबर 2026 के बीच चांदी की कीमत 34,342 रुपये बढ़कर 1,90,946 रुपये पर पहुंच गई. इस अवधि में सोने का भाव 19,101 रुपये बढ़कर 1,46,109 रुपये हुआ.
इस तरह लंबी अवधि यानी 2012 से अब तक सोने ने ज्यादा रिटर्न दिया है, जबकि हाल के एक साल में चांदी की कीमत में ज्यादा तेजी आई है. ये आंकड़े बताते हैं कि दोनों कीमती धातुओं का प्रदर्शन अलग-अलग समयावधि में बदलता रहा है. इसलिए निवेश के फैसले में केवल हालिया रिटर्न के बजाय निवेश की अवधि और जोखिम को भी ध्यान में रखना जरूरी है.
एक्सिस बैंक का फेस्टिव ऑफर, पर्सनल लोन 9.99% से शुरू; कार और EV लोन पर भी छूट
एक्सिस बैंक ने त्योहारी सीजन को देखते हुए होम लोन, पर्सनल लोन, वाहन लोन और एजुकेशन लोन सहित कई वित्तीय उत्पादों पर विशेष ऑफर की घोषणा की है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Wednesday, 04 November, 2026
Wednesday, 04 November, 2026
निजी क्षेत्र के एक्सिस बैंक (Axis) ने त्योहारी सीजन के मौके पर अपने रिटेल लोन, बिजनेस बैंकिंग और क्रेडिट कार्ड ग्राहकों के लिए कई ऑफर पेश किए हैं. इसके तहत पर्सनल लोन 9.99 फीसदी की शुरुआती ब्याज दर पर मिलेगा, जबकि चुनिंदा इलेक्ट्रिक कारों के लोन पर ब्याज दरों में 0.10 फीसदी की छूट दी जाएगी. इसके अलावा पात्र क्रेडिट कार्ड खर्च पर 20 फीसदी तक की छूट भी मिलेगी.
9.99 फीसदी की शुरुआती ब्याज दर पर मिलेगा पर्सनल लोन
बैंक के ऑफर के तहत ग्राहक 9.99 फीसदी सालाना की शुरुआती ब्याज दर पर पर्सनल लोन ले सकते हैं. इसके लिए प्रोसेसिंग फीस 999 रुपये से शुरू होगी. वहीं, होम लोन लेने वाले ग्राहकों के लिए फेस्टिव लॉगिन फीस 999 रुपये और जीएसटी से शुरू होगी. इस ऑफर में 12 ईएमआई की छूट और मूलधन का तेजी से भुगतान करने जैसे विकल्प भी शामिल हैं. हालांकि, ये सुविधाएं निर्धारित नियमों और शर्तों के अधीन होंगी.
इलेक्ट्रिक कार लोन पर ब्याज दर में 0.10 फीसदी की छूट
वाहन लोन के तहत एक्सिस बैंक चुनिंदा इलेक्ट्रिक कार मॉडलों पर ब्याज दर में 10 बेसिस पॉइंट यानी 0.10 फीसदी की छूट दे रहा है. इसके अलावा कार लोन की प्रोसेसिंग फीस में 50 फीसदी की कटौती की गई है. बैंक के मुताबिक, ग्राहकों को 30 मिनट के भीतर लोन राशि वितरित करने की सुविधा भी मिलेगी.
ग्राहक वाहन की ऑन-रोड कीमत का 100 फीसदी तक फाइनेंस करा सकते हैं. इस लोन की अवधि अधिकतम आठ साल तक होगी.
दोपहिया वाहन और सुपरबाइक पर भी ऑफर
बैंक दोपहिया वाहन खरीदने वालों को भी विशेष सुविधा दे रहा है. इसके तहत 30 मिनट के भीतर लोन वितरण की सुविधा उपलब्ध होगी. सुपरबाइक के लिए ब्याज दरें 10.75 फीसदी से शुरू होंगी. वहीं, इलेक्ट्रिक दोपहिया वाहनों पर ब्याज दर में 0.5 फीसदी की छूट दी जाएगी.
कमर्शियल वाहन और कंस्ट्रक्शन इक्विपमेंट लोन पर राहत
एक्सिस बैंक के कमर्शियल वाहन और कंस्ट्रक्शन इक्विपमेंट लोन ग्राहकों के लिए प्रोसेसिंग फीस 5,999 रुपये रखी गई है. इसके साथ ही 31 अक्टूबर 2026 तक फोरक्लोजर चार्ज यानी समय से पहले लोन बंद करने पर लगने वाले शुल्क में छूट देने की पेशकश की गई है.
1 दिसंबर से बदलेंगे SBI क्रेडिट कार्ड के नियम, ट्रांसपोर्ट और फ्यूल खर्च पर लगेगा 1% अतिरिक्त चार्ज
SBI कार्ड यूजर्स को अब बड़े ट्रांसपोर्टेशन और फ्यूल ट्रांजैक्शन पर देना होगा ज्यादा पैसा, ₹30,000 से अधिक के ट्रांसपोर्ट खर्च और बिलिंग साइकिल में ₹50,000 से ज्यादा के कुल फ्यूल खर्च पर लागू होंगे नए नियम
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 31 October, 2026
Saturday, 31 October, 2026
स्टेट बैंक ऑफ इंडिया (SBI) के क्रेडिट कार्ड इस्तेमाल करने वाले ग्राहकों के लिए जरूरी खबर है. 1 दिसंबर 2026 से एसबीआई क्रेडिट कार्ड के कुछ नियमों में बदलाव होने जा रहा है. इसके तहत ट्रांसपोर्टेशन और फ्यूल से जुड़े बड़े ट्रांजैक्शन पर ग्राहकों को अतिरिक्त शुल्क देना पड़ सकता है. नए नियमों के मुताबिक, 30,000 रुपये से अधिक के हर ट्रांसपोर्टेशन ट्रांजैक्शन पर 1 फीसदी चार्ज लगेगा. वहीं, एक बिलिंग साइकिल में कुल फ्यूल खर्च 50,000 रुपये से अधिक होने पर भी 1 फीसदी अतिरिक्त शुल्क देना होगा.
एसबीआई कार्ड ने अपनी आधिकारिक वेबसाइट पर 27 अक्टूबर 2026 को इस बदलाव की जानकारी दी है. नए नियम 1 दिसंबर से लागू होंगे. हालांकि, इनका असर सभी क्रेडिट कार्ड यूजर्स पर नहीं पड़ेगा, बल्कि निर्धारित सीमा से अधिक खर्च करने वाले ग्राहकों को ही अतिरिक्त शुल्क देना होगा.
ट्रांसपोर्टेशन खर्च पर कब लगेगा 1% चार्ज?
नए नियमों के तहत 30,000 रुपये से अधिक के प्रत्येक ट्रांसपोर्टेशन ट्रांजैक्शन पर उसकी कुल राशि का 1 फीसदी शुल्क लिया जाएगा. यह नियम मर्चेंट कैटेगरी कोड (MCC) 4111, 4784 और 4131 के अंतर्गत आने वाले ट्रांजैक्शन पर लागू होगा.
उदाहरण के तौर पर, यदि कोई ग्राहक अपने एसबीआई क्रेडिट कार्ड से 35,000 रुपये का ट्रांसपोर्टेशन ट्रांजैक्शन करता है, तो उसे 1 फीसदी के हिसाब से 350 रुपये अतिरिक्त देने होंगे. इसी तरह, 50,000 रुपये के ट्रांजैक्शन पर 500 रुपये का अतिरिक्त शुल्क लगेगा. हालांकि, 30,000 रुपये तक के ट्रांसपोर्टेशन ट्रांजैक्शन पर कोई अतिरिक्त शुल्क नहीं देना होगा. यानी 25,000 या 30,000 रुपये के खर्च पर यह चार्ज लागू नहीं होगा.
फ्यूल खर्च पर भी देना होगा अतिरिक्त शुल्क
एसबीआई क्रेडिट कार्ड के नए नियमों में फ्यूल ट्रांजैक्शन को भी शामिल किया गया है. अगर किसी ग्राहक का एक बिलिंग साइकिल में कुल फ्यूल खर्च 50,000 रुपये से अधिक हो जाता है, तो उसे कुल फ्यूल खर्च पर 1 फीसदी अतिरिक्त शुल्क देना होगा. यह नियम MCC 5172, 5541, 5542 और 5983 के तहत आने वाले फ्यूल ट्रांजैक्शन पर लागू होगा.
उदाहरण के लिए, अगर किसी ग्राहक ने एक बिलिंग साइकिल में फ्यूल पर कुल 55,000 रुपये खर्च किए हैं, तो उसे 1 फीसदी के हिसाब से 550 रुपये अतिरिक्त देने होंगे. वहीं, 60,000 रुपये के कुल फ्यूल खर्च पर 600 रुपये और 75,000 रुपये के खर्च पर 750 रुपये का शुल्क लगेगा. ध्यान देने वाली बात यह है कि अगर एक बिलिंग साइकिल में फ्यूल पर कुल खर्च 50,000 रुपये तक रहता है, तो कोई अतिरिक्त शुल्क नहीं लगेगा.
किन ग्राहकों पर पड़ेगा असर?
एसबीआई कार्ड के इन बदलावों का असर मुख्य रूप से उन ग्राहकों पर पड़ेगा, जो क्रेडिट कार्ड से अधिक मूल्य के ट्रांसपोर्टेशन ट्रांजैक्शन करते हैं या एक बिलिंग साइकिल में फ्यूल पर 50,000 रुपये से ज्यादा खर्च करते हैं. कम खर्च करने वाले ग्राहकों पर इन नए नियमों का सीधा असर नहीं पड़ेगा.
ऐसे में एसबीआई क्रेडिट कार्ड यूजर्स के लिए जरूरी है कि वे 1 दिसंबर से लागू होने वाले इन बदलावों को ध्यान में रखते हुए अपने खर्च और क्रेडिट कार्ड के इस्तेमाल की योजना बनाएं.
1 लाख रुपये की FD पर कहां मिलेगा सबसे ज्यादा ब्याज? ये 3 स्मॉल फाइनेंस बैंक दे रहे 7.25% तक रिटर्न
कुछ स्मॉल फाइनेंस बैंक ग्राहकों को आकर्षित करने के लिए बड़े बैंकों के मुकाबले अधिक ब्याज दरों की पेशकश करते हैं. हालांकि, ब्याज दर बैंक, जमा की अवधि और ग्राहक की श्रेणी के अनुसार अलग-अलग हो सकती है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Monday, 26 October, 2026
Monday, 26 October, 2026
एक साल के लिए 1 लाख रुपये की फिक्स्ड डिपॉजिट (FD) कराने की योजना बना रहे हैं, तो कुछ स्मॉल फाइनेंस बैंक आकर्षक ब्याज दरों की पेशकश कर रहे हैं. सूर्योदय और उज्जीवन स्मॉल फाइनेंस बैंक में एक साल की एफडी पर 7.25% सालाना ब्याज मिल रहा है, जबकि जना स्मॉल फाइनेंस बैंक की ब्याज दर 7% है. इन दरों के आधार पर जानिए कि एक साल बाद किस बैंक में आपका पैसा कितना हो सकता है.
एफडी पर कितना ब्याज दे रहे हैं बैंक?
बैंक में एफडी निवेश का एक लोकप्रिय विकल्प है, क्योंकि इसमें तय अवधि के लिए पैसा जमा किया जाता है और उस पर निर्धारित शर्तों के अनुसार ब्याज मिलता है. कुछ स्मॉल फाइनेंस बैंक ग्राहकों को आकर्षित करने के लिए बड़े बैंकों के मुकाबले अधिक ब्याज दरों की पेशकश करते हैं. हालांकि, ब्याज दर बैंक, जमा की अवधि और ग्राहक की श्रेणी के अनुसार अलग-अलग हो सकती है.
यहां तीन स्मॉल फाइनेंस बैंकों की एक साल की एफडी पर मिलने वाले ब्याज की तुलना की गई है.
1. सूर्योदय स्मॉल फाइनेंस बैंक: एक साल की एफडी पर 7.25% सालाना ब्याज दर.
2. उज्जीवन स्मॉल फाइनेंस बैंक: एक साल की एफडी पर 7.25% सालाना ब्याज दर.
3. जना स्मॉल फाइनेंस बैंक: एक साल की एफडी पर 7% सालाना ब्याज दर.
1 लाख रुपये की एफडी पर एक साल में कितना मिलेगा?
अगर कोई ग्राहक सूर्योदय स्मॉल फाइनेंस बैंक में एक साल के लिए 1 लाख रुपये की एफडी करता है, तो दिए गए आंकड़ों के मुताबिक मैच्योरिटी पर उसे करीब 1,07,450 रुपये मिल सकते हैं. यानी ब्याज के रूप में लगभग 7,450 रुपये मिलेंगे.
उज्जीवन स्मॉल फाइनेंस बैंक में भी 7.25% की ब्याज दर के आधार पर एक लाख रुपये की एफडी पर मैच्योरिटी राशि करीब 1,07,450 रुपये बताई गई है.
वहीं, जना स्मॉल फाइनेंस बैंक में एक साल की एफडी पर 7% ब्याज दर के हिसाब से मैच्योरिटी राशि करीब 1,07,186 रुपये हो सकती है. इस तरह, इन तीनों बैंकों की तुलना में सूर्योदय और उज्जीवन स्मॉल फाइनेंस बैंक की ब्याज दर सबसे अधिक है.
तीनों बैंकों की एफडी पर एक नजर
सूर्योदय और उज्जीवन स्मॉल फाइनेंस बैंक की एक साल की एफडी पर ब्याज दर 7.25% है, जबकि जना स्मॉल फाइनेंस बैंक 7% ब्याज दे रहा है. हालांकि, एफडी की वास्तविक मैच्योरिटी राशि बैंक की ब्याज गणना पद्धति, भुगतान की शर्तों और लागू नियमों के आधार पर अलग हो सकती है.
एफडी कराने से पहले इन बातों का रखें ध्यान
एफडी में निवेश करने से पहले संबंधित बैंक की मौजूदा ब्याज दर, जमा की अवधि, समय से पहले पैसा निकालने पर लगने वाले जुर्माने और अन्य शर्तों की जानकारी जरूर लें. वरिष्ठ नागरिकों को कुछ बैंकों में सामान्य ग्राहकों की तुलना में अतिरिक्त ब्याज भी मिल सकता है.
स्मॉल फाइनेंस बैंक चुनते समय केवल ब्याज दर पर ध्यान देना पर्याप्त नहीं है. बैंक की शर्तों, जमा बीमा की पात्रता और अपनी वित्तीय जरूरतों को ध्यान में रखकर फैसला करना चाहिए. एफडी पर मिलने वाला ब्याज कर योग्य भी हो सकता है.
PB मनी को SEBI से मिला बॉन्ड प्लेटफॉर्म का लाइसेंस, पैसाबाजार के साथ निवेश बढ़ाने की तैयारी
नई साझेदारी से निवेशकों को एक ही प्लेटफॉर्म पर मिलेगी बॉन्ड की जानकारी, विकल्पों की तुलना और निवेश की सुविधा
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 23 October, 2026
Friday, 23 October, 2026
बॉन्ड में निवेश को आसान और सुलभ बनाने के लिए PB मनी को भारतीय प्रतिभूति एवं विनिमय बोर्ड (SEBI) से ऑनलाइन बॉन्ड प्लेटफॉर्म प्रोवाइडर (OBPP) का लाइसेंस मिला है. कंपनी पैसाबाजार के साथ रणनीतिक साझेदारी के जरिए निवेशकों को बॉन्ड से जुड़ी जानकारी हासिल करने, अलग-अलग विकल्पों की तुलना करने और निवेश की प्रक्रिया पूरी करने की सुविधा देगी. इस पहल का उद्देश्य रिटेल निवेशकों के बीच बॉन्ड निवेश के प्रति जागरूकता बढ़ाना और फिक्स्ड इनकम के विकल्पों तक उनकी पहुंच आसान बनाना है.
एक ही प्लेटफॉर्म पर मिलेगी निवेश की सुविधा
OBPP लाइसेंस मिलने के बाद PB मनी निवेशकों को बॉन्ड में निवेश की पूरी प्रक्रिया डिजिटल माध्यम से उपलब्ध करा सकेगा. इसमें रजिस्ट्रेशन और केवाईसी (KYC) से लेकर बॉन्ड की जानकारी, निवेश विकल्पों का मूल्यांकन, ऑर्डर देना, भुगतान और निवेश के बाद मिलने वाली सेवाएं शामिल हैं. इससे निवेशकों को अलग-अलग प्रक्रियाओं के लिए कई प्लेटफॉर्म का सहारा लेने की जरूरत कम होगी.
निवेशक PB मनी के प्लेटफॉर्म पर बॉन्ड की यील्ड यानी संभावित रिटर्न, क्रेडिट रेटिंग और न्यूनतम निवेश राशि जैसे मानकों के आधार पर विभिन्न विकल्पों की तुलना कर सकेंगे. इससे उन्हें उपलब्ध विकल्पों को समझने और अपनी वित्तीय जरूरतों के अनुरूप निवेश संबंधी निर्णय लेने में मदद मिलेगी.
रिटेल निवेशकों तक बॉन्ड की पहुंच बढ़ाने पर जोर
बॉन्ड निवेशकों को नियमित ब्याज आय का अवसर देने के साथ उनके निवेश पोर्टफोलियो में विविधता लाने का विकल्प भी उपलब्ध कराते हैं. हालांकि, रिटेल निवेशकों के बीच इस निवेश विकल्प को लेकर जागरूकता अभी सीमित है. ऐसे में PB मनी और पैसाबाज़ार की साझेदारी के जरिए अधिक निवेशकों तक पहुंचने और उन्हें बॉन्ड निवेश के बारे में जानकारी देने की कोशिश की जाएगी.
इस साझेदारी के तहत निवेशक बॉन्ड के विभिन्न विकल्पों को समझ सकेंगे, उनकी तुलना कर सकेंगे और डिजिटल प्लेटफॉर्म के माध्यम से निवेश की प्रक्रिया पूरी कर सकेंगे. इससे बॉन्ड बाजार में व्यक्तिगत निवेशकों की भागीदारी बढ़ाने में मदद मिलने की उम्मीद है.
निवेश के अधिक विकल्प उपलब्ध कराने की योजना
मीडिया रिपोर्ट्स के अनुसार, PB मनी की डायरेक्टर और पैसाबाजार की सीईओ संतोष अग्रवाल ने कहा, “हमारा लक्ष्य लोगों की बदलती वित्तीय जरूरतों को समझना और उन्हें पूरा करने में उनकी मदद करना है. निवेश भी उनकी वित्तीय जरूरतों का एक अहम हिस्सा है. भारत में बॉन्ड फिक्स्ड इनकम में निवेश का एक महत्वपूर्ण विकल्प है, लेकिन अभी भी कई रिटेल निवेशकों को इस बारे में कम जानकारी है.
उन्होंने कहा कि PB मनी को OBPP लाइसेंस मिलना बॉन्ड में निवेश की पूरी प्रक्रिया को आसान और सहज बनाने की दिशा में एक अहम कदम है. इससे लोगों को बॉन्ड के बारे में जानकारी प्राप्त करने, उनके विकल्पों को समझने और उनकी तुलना करने में मदद मिलेगी, ताकि वे अपने निवेश के फैसले बेहतर तरीके से ले सकें. उपभोक्ताओं की बदलती वित्तीय जरूरतों के साथ कंपनी उनके लिए निवेश के अधिक विकल्प सुलभ बनाने की व्यापक संभावनाएं देखती है.
PB मनी का फोकस बॉन्ड निवेश की प्रक्रिया को सरल बनाने और निवेशकों के लिए फिक्स्ड इनकम से जुड़े अधिक विकल्प उपलब्ध कराने पर है. कंपनी के मुताबिक, इस प्लेटफॉर्म के जरिए निवेशक बॉन्ड की विशेषताओं का मूल्यांकन कर अपनी वित्तीय जरूरतों और निवेश लक्ष्यों के अनुरूप फैसले ले सकेंगे.
सोना हुआ सस्ता, दिल्ली में 22 कैरेट का भाव ₹1.37 लाख के करीब, चांदी भी फिसली
इस साल जनवरी में घरेलू बाजार में चांदी की कीमत 4 लाख रुपये प्रति किलोग्राम के रिकॉर्ड स्तर तक पहुंच गई थी. मौजूदा भाव उस रिकॉर्ड स्तर से काफी नीचे है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 02 October, 2026
Friday, 02 October, 2026
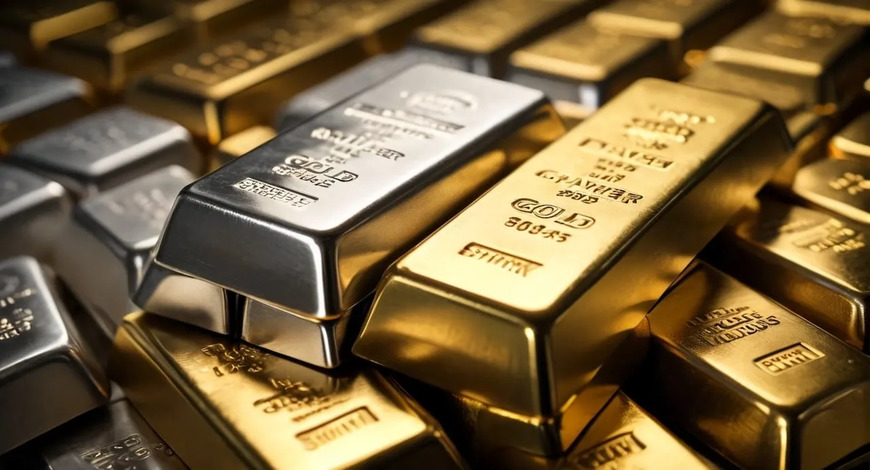
गांधी जयंती के दिन सोने की कीमत में गिरावट देखने को मिली है. दिल्ली में 2 अक्टूबर को 24 कैरेट सोने का भाव 1,49,400 रुपये प्रति 10 ग्राम, जबकि 22 कैरेट सोना 1,36,940 रुपये प्रति 10 ग्राम पर आ गया. इस सप्ताह सोने की कीमत में करीब 2,800 रुपये यानी लगभग 2 फीसदी की गिरावट दर्ज की गई है. चांदी की कीमत भी कमजोर हुई है और यह 2,34,900 रुपये प्रति किलोग्राम पर कारोबार कर रही है.
दिल्ली में 22 और 24 कैरेट सोने का भाव
राजधानी दिल्ली में 24 कैरेट सोने की कीमत 1,49,400 रुपये प्रति 10 ग्राम है. वहीं, 22 कैरेट सोना 1,36,940 रुपये प्रति 10 ग्राम पर है. एक दिन पहले दिल्ली के सराफा बाजार में 99.9 फीसदी शुद्धता वाले सोने की कीमत में 500 रुपये की बढ़ोतरी हुई थी.
अन्य प्रमुख शहरों में भी सोने की कीमतों में मामूली अंतर देखने को मिल रहा है. मुंबई और कोलकाता में 24 कैरेट सोना 1,49,230 रुपये और 22 कैरेट सोना 1,36,790 रुपये प्रति 10 ग्राम है. चेन्नई, हैदराबाद, पुणे और बेंगलुरु में भी 24 कैरेट सोने का भाव 1,49,230 रुपये और 22 कैरेट का भाव 1,36,790 रुपये प्रति 10 ग्राम है.
जयपुर और लखनऊ में 24 कैरेट सोने का भाव 1,49,400 रुपये, जबकि 22 कैरेट सोना 1,36,940 रुपये प्रति 10 ग्राम है. अहमदाबाद और भोपाल में 24 कैरेट सोना 1,49,280 रुपये और 22 कैरेट 1,36,840 रुपये प्रति 10 ग्राम पर है.
अंतरराष्ट्रीय बाजार में सोने का भाव
अंतरराष्ट्रीय बाजार में हाजिर सोना 4,165.29 डॉलर प्रति औंस पर है. अमेरिकी महंगाई के कमजोर आंकड़ों के बाद फेडरल रिजर्व की ओर से अक्टूबर में ब्याज दर बढ़ाए जाने की उम्मीदें कम हुई हैं. इससे वैश्विक बाजार में सोने की कीमतों को कुछ समर्थन मिला है.
हालांकि, घरेलू बाजार में सोने और चांदी की कीमतें केवल अंतरराष्ट्रीय कीमतों से तय नहीं होतीं. रुपये की चाल, आयात लागत, स्थानीय मांग और अन्य घरेलू कारकों का भी इन पर असर पड़ता है.
HSBC ने घटाया सोने की कीमत का अनुमान
रॉयटर्स के मुताबिक, HSBC ने 2026 और 2027 के लिए सोने की औसत कीमत के अनुमान में कटौती की है. बैंक ने 2026 के लिए औसत अनुमान घटाकर 4,490 डॉलर प्रति औंस और 2027 के लिए 4,825 डॉलर प्रति औंस कर दिया है.
HSBC का मानना है कि निकट अवधि में सोने की कीमतों पर दबाव बना रह सकता है. हालांकि, कीमतों में बड़ी गिरावट की स्थिति में केंद्रीय बैंकों की ओर से सोने की खरीद बढ़ने की संभावना है, जिससे कीमतों को सहारा मिल सकता है.
चांदी की कीमत भी फिसली
सोने के साथ चांदी की कीमत में भी गिरावट देखने को मिली है. 2 अक्टूबर की सुबह घरेलू बाजार में चांदी 2,34,900 रुपये प्रति किलोग्राम पर है. अंतरराष्ट्रीय बाजार में हाजिर चांदी 60.51 डॉलर प्रति औंस पर कारोबार कर रही है. इस साल जनवरी में घरेलू बाजार में चांदी की कीमत 4 लाख रुपये प्रति किलोग्राम के रिकॉर्ड स्तर तक पहुंच गई थी. मौजूदा भाव उस रिकॉर्ड स्तर से काफी नीचे है.
फिजिकल गोल्ड को सिर्फ 2 घंटे में डीमैट में बदल सकेंगे निवेशक, 15 अक्टूबर से NSE शुरू करेगा नई सुविधा
एनएसई इलेक्ट्रॉनिक गोल्ड रिसीट को बढ़ावा देने के लिए 15 अक्टूबर से पायलट प्रोजेक्ट शुरू करेगा. एक्सचेंज अगले एक साल में संग्रह केंद्रों का नेटवर्क भी तेजी से बढ़ाने की तैयारी में है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 01 October, 2026
Thursday, 01 October, 2026
नेशनल स्टॉक एक्सचेंज (NSE) इलेक्ट्रॉनिक गोल्ड रिसीट (EGR) को आम निवेशकों के बीच लोकप्रिय बनाने की तैयारी कर रहा है. एक्सचेंज 15 अक्टूबर से एक पायलट प्रोजेक्ट शुरू करेगा, जिसके तहत निवेशक अधिकृत संग्रह केंद्रों पर फिजिकल सोना जमा कर उसे इलेक्ट्रॉनिक गोल्ड रिसीट में बदल सकेंगे. सोने की शुद्धता और वजन की जांच पूरी होने के बाद ईजीआर कुछ ही घंटों में निवेशक के डीमैट खाते में दिखाई देगी.
15 अक्टूबर से शुरू होगा पायलट प्रोजेक्ट
एनएसई की योजना शुरुआत में एक से दो सप्ताह तक पायलट प्रोजेक्ट चलाने की है. इसके बाद इसके दायरे को बढ़ाया जाएगा. एक्सचेंज के मुख्य कारोबार विकास अधिकारी श्रीराम कृष्णन के अनुसार, शुरुआती चरण में करीब 50 से 100 अतिरिक्त संग्रह केंद्रों को इस व्यवस्था से जोड़ा जा सकता है.
एनएसई की योजना अगले एक साल में अधिकृत संग्रह केंद्रों का नेटवर्क बढ़ाकर 1,000 से अधिक करने की है. आगे चलकर इनकी संख्या कुछ हजार तक पहुंचाने की संभावना भी जताई गई है. ये केंद्र देश के अलग-अलग शहरों में स्थापित किए जाएंगे.
फिजिकल सोने से ईजीआर बनने तक क्या होगा?
पायलट प्रोजेक्ट के तहत निवेशक अपना फिजिकल सोना अधिकृत संग्रह केंद्र पर जमा कर सकेंगे. केंद्र पर सोने के वजन और शुद्धता की जांच की जाएगी. प्रक्रिया पूरी होने के बाद उसके बराबर इलेक्ट्रॉनिक गोल्ड रिसीट तैयार की जाएगी, जो निवेशक के डीमैट खाते में दिखाई देगी.
इसके बाद निवेशक इन ईजीआर का एनएसई के ईजीआर सेगमेंट में कारोबार कर सकेंगे. यानी फिजिकल सोने को घर या लॉकर में रखने के बजाय निवेशक उसके स्वामित्व को इलेक्ट्रॉनिक रूप में रखकर एक्सचेंज पर खरीद-बिक्री कर सकेंगे.
छह मूल्यवर्ग में उपलब्ध कराने की तैयारी
ईजीआर को छोटे निवेशकों के लिए अधिक सुलभ बनाने के लिए एनएसई छह मूल्यवर्ग पेश करने की योजना बना रहा है. इनमें 10 मिलीग्राम, 100 मिलीग्राम, 1 ग्राम, 10 ग्राम, 100 ग्राम और 1 किलोग्राम के ई-गोल्ड शामिल होंगे.
एक्सचेंज के मुताबिक, छोटे मूल्यवर्ग से खुदरा निवेशकों की भागीदारी बढ़ाने में मदद मिल सकती है. साथ ही, इससे बाजार में ईजीआर की मांग और कारोबार बढ़ाने की कोशिश की जा रही है.
ऐप के जरिए भी खरीद-बिक्री की सुविधा
एनएसई 15 अक्टूबर से खुदरा ट्रेडरों और निवेशकों को अपने ऐप के जरिए भी ईजीआर खरीदने और बेचने की सुविधा देने की योजना बना रहा है. इससे ईजीआर बाजार तक छोटे निवेशकों की पहुंच बढ़ सकती है.
ईजीआर ऐसी डीमैट प्रतिभूतियां हैं, जो मान्यता प्राप्त डिपॉजिटरी या तिजोरियों में सुरक्षित रखे गए फिजिकल सोने के स्वामित्व को दर्शाती हैं. इन्हें इलेक्ट्रॉनिक रूप में रखा जाता है और एक्सचेंज पर इनका कारोबार किया जा सकता है.
अब तक बेहद कम रहा है ईजीआर में कारोबार
एनएसई ने मई में ईजीआर सेगमेंट शुरू किया था, लेकिन शुरुआत के बाद से इसमें कारोबार सीमित रहा है. सितंबर में इस सेगमेंट में रोजाना कारोबार करीब 1 करोड़ से 2 करोड़ रुपये के बीच रहा. इस दौरान प्रतिदिन ट्रेड की संख्या भी करीब 50 रही.
कम कारोबार को देखते हुए एनएसई के सामने ईजीआर बाजार को दो तरफ से विकसित करने की चुनौती है. एक ओर एक्सचेंज को बुलियन विक्रेताओं के जरिए फिजिकल सोने को ईजीआर में बदलने की मात्रा बढ़ानी होगी, वहीं दूसरी ओर छोटे मूल्यवर्ग के जरिए खुदरा निवेशकों के बीच मांग पैदा करनी होगी.
रिफाइनर और तिजोरी प्रबंधकों के साथ करेगा समझौता
ईजीआर व्यवस्था को विस्तार देने के लिए एनएसई रिफाइनरों, गुणवत्ता परखने वाली एजेंसियों, तिजोरी प्रबंधकों और डिपॉजिटरी के साथ समझौते करेगा. इसका उद्देश्य फिजिकल गोल्ड के जमा होने से लेकर ईजीआर बनने और उसके डीमैट खाते में पहुंचने तक पूरी प्रक्रिया को सुचारू बनाना है.
एक्सचेंज के लिए यह भी जरूरी होगा कि देश के अलग-अलग हिस्सों में पर्याप्त संग्रह केंद्र उपलब्ध हों, ताकि निवेशकों और बुलियन कारोबारियों के लिए फिजिकल गोल्ड को ईजीआर में बदलना आसान हो सके.
कर व्यवस्था में बदलाव से बढ़ सकती है मांग
उद्योग का मानना है कि ईजीआर को बड़े स्तर पर अपनाने के लिए कर संबंधी मुद्दों का समाधान जरूरी होगा. विशेषज्ञों के अनुसार, एक्सचेंजों को दोहरे कराधान से बचने के लिए जीएसटी से जुड़े मुद्दे को नियामकों के सामने उठाना चाहिए. जब तक इस संबंध में स्पष्टता नहीं आती, तब तक ईजीआर की मांग पर दबाव बना रह सकता है. ऐसे में एनएसई का नया पायलट प्रोजेक्ट यह तय करने में महत्वपूर्ण हो सकता है कि फिजिकल गोल्ड और एक्सचेंज आधारित इलेक्ट्रॉनिक गोल्ड के बीच निवेशकों के लिए कितना व्यावहारिक जुड़ाव बन पाता है.
टैक्सपेयर्स को बड़ी राहत, CBDT ने बढ़ाई ITR और टैक्स ऑडिट की डेडलाइन
CBDT के फैसले के बाद असेसमेंट ईयर 2026-27 के लिए टैक्स ऑडिट रिपोर्ट दाखिल करने की अंतिम तारीख 30 सितंबर 2026 से बढ़ाकर 21 अक्टूबर 2026 कर दी गई है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Monday, 28 September, 2026
Monday, 28 September, 2026
असेसमेंट ईयर 2026-27 के लिए टैक्स ऑडिट और इनकम टैक्स रिटर्न दाखिल करने वाले टैक्सपेयर्स को बड़ी राहत मिली है. केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) ने उन करदाताओं के लिए डेडलाइन बढ़ा दी है, जिनके खातों का टैक्स ऑडिट कराना जरूरी है. अब टैक्स ऑडिट रिपोर्ट दाखिल करने के लिए 21 अक्टूबर 2026 तक और संबंधित इनकम टैक्स रिटर्न (ITR) दाखिल करने के लिए 21 नवंबर 2026 तक का समय मिलेगा.
टैक्स ऑडिट रिपोर्ट की नई डेडलाइन
CBDT के फैसले के बाद असेसमेंट ईयर 2026-27 के लिए टैक्स ऑडिट रिपोर्ट दाखिल करने की अंतिम तारीख 30 सितंबर 2026 से बढ़ाकर 21 अक्टूबर 2026 कर दी गई है. यानी टैक्स ऑडिट के दायरे में आने वाले करदाताओं को अब 21 दिन की अतिरिक्त मोहलत मिलेगी. इन मामलों में संबंधित ऑडिट रिपोर्ट आयकर विभाग के ई-फाइलिंग पोर्टल पर दाखिल की जाती है. आयकर विभाग के अनुसार, AY 2026-27 के लिए टैक्स ऑडिट रिपोर्ट के लिए अभी इनकम टैक्स एक्ट, 1961 के तहत निर्धारित फॉर्म इस्तेमाल किए जाते हैं.
ऑडिट केस में ITR की डेडलाइन भी बढ़ी
टैक्स ऑडिट वाले मामलों में इनकम टैक्स रिटर्न दाखिल करने की अंतिम तारीख भी बढ़ाई गई है. पहले ऐसे मामलों में ITR दाखिल करने की डेडलाइन 31 अक्टूबर 2026 थी, जिसे अब बढ़ाकर 21 नवंबर 2026 कर दिया गया है. इस तरह टैक्स ऑडिट कराने वाले करदाताओं को पहले ऑडिट रिपोर्ट दाखिल करने के लिए 21 अक्टूबर तक और उसके बाद ITR दाखिल करने के लिए 21 नवंबर तक का समय मिलेगा.
किन्हें मिलेगा फायदा?
यह राहत मुख्य रूप से उन व्यक्तियों, कारोबारियों और अन्य करदाताओं के लिए है, जिनके खातों का इनकम टैक्स कानून के तहत ऑडिट कराना जरूरी है. आयकर विभाग के अनुसार, टैक्स ऑडिट की आवश्यकता कारोबार और पेशे से होने वाली आय तथा निर्धारित शर्तों के आधार पर तय होती है. ध्यान देने वाली बात यह है कि यह बदलाव असेसमेंट ईयर 2026-27 से जुड़े ऑडिट मामलों के लिए है. इसलिए टैक्सपेयर्स और टैक्स प्रोफेशनल्स को नई डेडलाइन के अनुसार अपनी ऑडिट रिपोर्ट और ITR दाखिल करने की तैयारी करनी होगी.
बीमा बेचने के तरीके में बड़ा बदलाव! एजेंटों के कमीशन से लेकर मिस-सेलिंग तक IRDAI का नया प्लान
IRDAI ने सार्वजनिक बीमा रजिस्ट्री बनाने का प्रस्ताव भी रखा है. इसके जरिए ग्राहक बीमा उत्पाद, बीमा कंपनी और वितरक से जुड़ी महत्वपूर्ण जानकारी एक जगह देख सकेंगे.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Monday, 28 September, 2026
Monday, 28 September, 2026
बीमा नियामक आईआरडीएआई (IREDAI) ने बीमा की बिक्री और वितरण व्यवस्था में बदलाव का प्रस्ताव रखा है. नए प्रस्तावों में पहले साल मिलने वाले ऊंचे कमीशन को कम करने, गलत तरीके से पॉलिसी बेचने पर एजेंटों की जवाबदेही तय करने, ऋण के साथ जबरन बीमा बेचने पर रोक और ग्राहकों को एजेंट का रिकॉर्ड देखने की सुविधा देने जैसे कदम शामिल हैं. नए नियमों को लेकर अंतिम फैसला सार्वजनिक सुझावों और मसौदा नियमों की प्रक्रिया पूरी होने के बाद होगा.
पहले साल के भारी कमीशन पर लगाम की तैयारी
भारतीय बीमा नियामक और विकास प्राधिकरण यानी आईआरडीएआई ने 23 सितंबर को बीमा वितरण की आर्थिक व्यवस्था में बदलाव को लेकर दो हिस्सों वाला परामर्श पत्र जारी किया है. इसमें बीमा कंपनियों की वितरण लागत, कमीशन और गलत तरीके से पॉलिसी बेचने से जुड़े नियमों में बदलाव का प्रस्ताव है.
आईआरडीएआई के चेयरमैन अजय सेठ ने कहा है कि बीमा में गलत बिक्री की एक बड़ी वजह पहले साल मिलने वाला ऊंचा कमीशन है. उनके मुताबिक, नए कारोबार पर पहले साल एजेंट का कमीशन 40 से 50 फीसदी तक हो सकता है, जबकि पॉलिसी के जारी रहने से जुड़ा प्रोत्साहन अपेक्षाकृत कम होता है. इससे बिक्री पर ज्यादा जोर पड़ने की आशंका रहती है.
प्रस्तावित व्यवस्था में पहले साल के कमीशन को कम करने और पॉलिसी के नवीनीकरण के साथ कमीशन का अधिक हिस्सा देने की दिशा में बदलाव सुझाया गया है. इसका उद्देश्य केवल बिक्री पर ध्यान देने के बजाय पॉलिसी को जारी रखने और ग्राहक के लिए उपयुक्त बीमा उत्पाद बेचने पर जोर देना है.
ग्राहकों को मिल सकता है एजेंट का रिकॉर्ड देखने का अधिकार
आईआरडीएआई ने सार्वजनिक बीमा रजिस्ट्री बनाने का प्रस्ताव भी रखा है. इसके जरिए ग्राहक बीमा उत्पाद, बीमा कंपनी और वितरक से जुड़ी महत्वपूर्ण जानकारी एक जगह देख सकेंगे. अजय सेठ के मुताबिक, ग्राहकों को अपने बीमा उत्पाद, बीमा कंपनी और बीमा वितरक के बारे में जानकारी उपलब्ध कराने का विचार है. इसमें उत्पादों की उपलब्धता और प्रदर्शन, बीमा कंपनी या वितरक के खिलाफ शिकायतों तथा दावों के निपटारे से जुड़ी जानकारी शामिल हो सकती है.
प्रस्ताव में पॉलिसी बेचने वाले व्यक्ति की पहचान को संबंधित पॉलिसी से जोड़ने और गलत बिक्री की घटनाओं से जुड़ी जानकारी सार्वजनिक करने का भी प्रावधान सुझाया गया है. इसके अलावा, गलत बिक्री साबित होने पर एजेंट को पहले दिया गया कमीशन वापस लेने का प्रस्ताव भी है.
ऋण के साथ जबरन बीमा बेचने पर रोक
आईआरडीएआई ने बीमा को दूसरे वित्तीय उत्पादों के साथ जबरन जोड़ने की प्रथा पर भी सख्ती का प्रस्ताव रखा है. खासतौर पर बैंक या अन्य ऋणदाता द्वारा ऋण के साथ बीमा को अनिवार्य रूप से जोड़ने पर रोक लगाने की दिशा में नियम प्रस्तावित किए गए हैं.
अजय सेठ के मुताबिक, कोई ऋणदाता अतिरिक्त सुरक्षा के तौर पर जीवन बीमा की मांग कर सकता है, लेकिन उस बीमा प्रीमियम से कमीशन कमाने की उम्मीद नहीं कर सकता. हालांकि, ऐसा पैकेज जिसमें कर्ज लेने वाले और ऋणदाता दोनों के लिए स्पष्ट लाभ हो, कुछ शर्तों के साथ स्वीकार्य हो सकता है.
ऑनलाइन बीमा खरीदते समय 'डार्क पैटर्न' पर भी नजर
नए प्रस्तावों में ऑनलाइन बीमा बिक्री में इस्तेमाल होने वाले भ्रामक डिजिटल तरीकों पर भी रोक लगाने की बात कही गई है. उदाहरण के तौर पर, ग्राहक को केवल प्रीमियम की कीमत जानने के लिए मोबाइल नंबर देने के लिए मजबूर करना और उसके बाद लगातार प्रचारात्मक फोन करना चिंता का विषय माना गया है.
आईआरडीएआई का कहना है कि बीमा की कीमत और उत्पाद से जुड़ी जानकारी ग्राहकों के लिए आसानी से उपलब्ध होनी चाहिए. ग्राहक को ऐसी जानकारी देने या ऐसा विकल्प चुनने के लिए मजबूर नहीं किया जाना चाहिए, जिसे वह लेना नहीं चाहता.
बीमा कंपनियों के खर्च में भी कटौती का प्रस्ताव
आईआरडीएआई ने बीमा कंपनियों के प्रबंधन खर्च को भी चरणबद्ध तरीके से कम करने का प्रस्ताव रखा है. जीवन बीमा कंपनियों के लिए कंपनी स्तर पर प्रबंधन खर्च की सीमा को दो साल में 15 फीसदी और पांच साल में 12.5 फीसदी तक लाने का प्रस्ताव है. वहीं सामान्य बीमा में पांच साल में प्रबंधन खर्च की सीमा को सकल प्रत्यक्ष लिखित प्रीमियम के 20 फीसदी तक लाने का प्रस्ताव है.
अजय सेठ ने कहा है कि लागत में होने वाली बचत का लाभ पॉलिसीधारकों तक पहुंचना चाहिए. यह कम प्रीमियम, प्रीमियम बढ़ोतरी की धीमी दर, बचत आधारित बीमा उत्पादों में बेहतर रिटर्न या सामान्य बीमा में बेहतर दावा अनुपात के रूप में सामने आ सकता है.
कब लागू हो सकते हैं नए नियम?
फिलहाल ये प्रस्ताव परामर्श पत्र के स्तर पर हैं. सार्वजनिक और उद्योग से सुझाव मिलने के बाद मसौदा नियम जारी किए जाएंगे और उसके बाद अंतिम नियम अधिसूचित होंगे. अजय सेठ के अनुसार, नए ढांचे को 1 जनवरी 2027 या 1 अप्रैल 2027 से लागू करने की संभावना पर विचार किया जा रहा है. सार्वजनिक टिप्पणियां 25 अक्टूबर 2026 तक मांगी गई हैं.
इसलिए फिलहाल ग्राहकों के लिए ये बदलाव प्रस्तावित नियम हैं, अंतिम नियम नहीं. अंतिम व्यवस्था मसौदा और सार्वजनिक सुझावों की प्रक्रिया पूरी होने के बाद स्पष्ट होगी.
होम लोन तक महिलाओं की पहुंच बढ़ाने की पहल, IIFL होम फाइनेंस और JICA के बीच 15 करोड़ डॉलर की डील
कंपनी के अनुसार, भारत में वर्ष 2030 तक करीब 2.2 करोड़ अतिरिक्त घरों की मांग बढ़ने का अनुमान है. वहीं, मौजूदा समय में देश में आवास ऋण लेने वालों में महिलाओं की हिस्सेदारी करीब 30 फीसदी है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 25 September, 2026
Friday, 25 September, 2026
कम आय वाली महिलाओं के लिए घर खरीदना आसान बनाने के उद्देश्य से आईआईएफएल होम फाइनेंस लिमिटेड (IIFL) और जापान अंतरराष्ट्रीय सहयोग एजेंसी (JICA) के बीच 15 करोड़ डॉलर के ऋण समझौते पर हस्ताक्षर हुए हैं. इस समझौते के तहत आर्थिक रूप से कमजोर वर्ग (EWS) और निम्न आय वर्ग (LIG) की पात्र महिलाओं को आवास ऋण उपलब्ध कराया जाएगा.
जेआईसीए से मिलने वाली राशि का इस्तेमाल आईआईएफएल होम फाइनेंस के जरिए शहरी और शहरों के आसपास के इलाकों में घर खरीदने वाली कम आय वाली महिलाओं को कर्ज देने के लिए किया जाएगा. इस परियोजना में एशियाई विकास बैंक (एडीबी) और एमयूएफजी बैंक समेत अन्य वित्तीय संस्थानों की भी भागीदारी होगी.
कंपनी के मुताबिक, इस पहल का उद्देश्य कम आय वाली महिलाओं तक आवास वित्त की पहुंच बढ़ाना है. समझौते के तहत जेआईसीए की ओर से उपलब्ध कराई जाने वाली राशि पात्र महिला ग्राहकों को आवास ऋण के रूप में दी जाएगी.
आईआईएफएल होम फाइनेंस के प्रबंध निदेशक और मुख्य कार्यकारी अधिकारी गिरीश कौसगी ने कहा कि जेआईसीए के साथ यह पहल कम आय वाली अधिक महिलाओं तक आवास ऋण पहुंचाने में मदद करेगी. उनके मुताबिक, अपना घर होने से महिलाओं और उनके परिवारों को आर्थिक सुरक्षा मिल सकती है और जीवन स्तर में सुधार हो सकता है.
कंपनी के अनुसार, भारत के शहरी क्षेत्रों में एक करोड़ से अधिक घरों की कमी है. वर्ष 2030 तक करीब 2.2 करोड़ अतिरिक्त घरों की मांग बढ़ने का अनुमान है. वहीं, मौजूदा समय में देश में आवास ऋण लेने वालों में महिलाओं की हिस्सेदारी करीब 30 फीसदी है.
आवास वित्त क्षेत्र में प्रशिक्षण पर भी जोर
इस समझौते के तहत केवल ऋण उपलब्ध कराने तक ही पहल सीमित नहीं रहेगी. जेआईसीए, जापान हाउसिंग फाइनेंस एजेंसी और अन्य साझेदार भारतीय आवास वित्त क्षेत्र से जुड़े नियामकों तथा आईआईएफएल होम फाइनेंस के कर्मचारियों के लिए प्रशिक्षण कार्यक्रम भी आयोजित करने की योजना बना रहे हैं.
प्रशिक्षण में किफायती आवास और पर्यावरण को ध्यान में रखते हुए भवन निर्माण के तरीकों से जुड़े विषय शामिल होंगे. कंपनी के मुताबिक, यह पहल भारत सरकार के 'सभी के लिए आवास' के लक्ष्य के अनुरूप है.
इसमें समझौते की राशि, लाभार्थी वर्ग और आवास ऋण की पहुंच को शुरुआत में रखा गया है, जबकि प्रशिक्षण और ‘सभी के लिए आवास’ वाला हिस्सा खबर के अंत में बैकग्राउंड के रूप में रखा गया है.