ड्रामा छोड़िए, सीधे लिस्ट कीजिए
NSE को IPO की जरूरत नहीं है, उसे सिर्फ सोमवार सुबह का एक ओपनिंग प्राइस चाहिए.
 by
बिजनेस वर्ल्ड ब्यूरो ।।
Published - Monday, 15 June, 2026
Monday, 15 June, 2026

पलक शाह
कंपनियों के दो प्रकार होते हैं जो IPO लेकर आती हैं. पहला प्रकार वह होता है जिसे पैसे की जरूरत होती है, विकास के लिए नई पूंजी जुटाने, कर्ज चुकाने, फैक्ट्रियां बनाने या बड़ी संख्या में कर्मचारियों की भर्ती करने के लिए.
दूसरा प्रकार वह होता है जिसे पैसों की बिल्कुल जरूरत नहीं होती, लेकिन फिर भी IPO की पूरी प्रक्रिया से गुजरता है क्योंकि व्यवस्था यही मांग करती है, निवेश बैंकरों को अपनी फीस चाहिए होती है और किसी ने अब तक यह बौद्धिक साहस नहीं दिखाया कि पूछा जाए कि क्या यह पूरी प्रक्रिया वास्तव में अनावश्यक है.
NSE स्पष्ट रूप से, प्रमाणिक रूप से और लगभग अपमानजनक हद तक दूसरे प्रकार की कंपनी है.
और फिर भी, हम यहां हैं. पूरे बीस गिनिए, बीस बुक रनिंग लीड मैनेजर्स नियुक्त किए जा चुके हैं. कोटक, JM फाइनेंशियल, एक्सिस कैपिटल, मॉर्गन स्टेनली, जे.पी. मॉर्गन, HSBC, सिटी, ICICI सिक्योरिटीज और SBI कैपिटल मार्केट्स.
इतना बड़ा समूह कि उसे ट्रैक करने के लिए स्प्रेडशीट की जरूरत पड़ जाए. यह सब ऐसे ऑफर के लिए किया जा रहा है जिसमें कोई नए शेयर जारी नहीं होंगे, कोई नई पूंजी नहीं जुटाई जाएगी और संबंधित एक्सचेंज पहले से ही देश के सबसे अधिक जांचे-परखे जाने वाले वित्तीय संस्थानों में से एक है.
ड्राफ्ट रेड हेरिंग प्रॉस्पेक्टस (DRHP) को 5 से 15 जून के बीच दाखिल करने की तैयारी की जा रही थी. लक्ष्य था दिसंबर 2026 से पहले लिस्टिंग. सभी के दिमाग में शुभ तारीख थी — दिवाली, 8 नवंबर.
और इस पूरी कवायद के बदले बैंकरों की इस फौज को मिलने वाली राशि? सतर्क अनुमान के अनुसार ₹100-200 करोड़ से अधिक. यह ₹25,000 करोड़ से ₹30,000 करोड़ के OFS पर 1 प्रतिशत से भी कम मिश्रित शुल्क के आधार पर है.
इस पूरे इकोसिस्टम में कोई भी जिस सवाल को पर्याप्त जोर से नहीं पूछ रहा है, वह है: क्यों?
नियामकीय समस्या, जो वास्तव में कोई समस्या है ही नहीं
आइए संरचनात्मक तर्क से शुरुआत करें, क्योंकि यह इस IPO की पूरी अवधारणा को लगभग चार वाक्यों में ध्वस्त कर देता है.
SEBI का IPO ढांचा DRHP, 30 दिन की समीक्षा, रेड हेरिंग प्रॉस्पेक्टस, प्राइस बैंड, बुक बिल्डिंग, रोडशो और लॉक-इन मुख्य रूप से एक कारण से अस्तित्व में है: जनता को प्रमोटरों से बचाने के लिए.
पूरी व्यवस्था उस असमानता पर आधारित है जिसमें एक नियंत्रक शेयरधारक व्यवसाय के बारे में सब कुछ जानता है, जबकि खुदरा निवेशक कुछ नहीं जानता. SEBI बीच में बैठकर कहता है: सब कुछ उजागर करो, अपनी कीमत का औचित्य बताओ और तब तक मत बेचो जब तक जनता को यह समझने का उचित अवसर न मिल जाए कि वह क्या खरीद रही है.
NSE का कोई प्रमोटर नहीं है.
यह कोई तकनीकी बात नहीं है. यह एक ऐसी संरचनात्मक सच्चाई है जिसके गहरे परिणाम हैं.
यहां कोई अंबानी नहीं है, कोई अडानी नहीं है, कोई संस्थापक परिवार नहीं है जो 60 प्रतिशत हिस्सेदारी रखता हो और आपकी कीमत पर आंशिक निकास चाहता हो.
एक्सचेंज का स्वामित्व विभिन्न वित्तीय संस्थानों, ट्रेडिंग सदस्यों और विदेशी निवेशकों के बीच फैला हुआ है. इनमें से किसी के पास नियंत्रणकारी हिस्सेदारी नहीं है.
10 जून 2026 तक ट्रेडिंग सदस्यों, उनके सहयोगियों और एजेंटों की संयुक्त हिस्सेदारी चुकता पूंजी का 35.17 प्रतिशत थी. कोई एक संस्था हावी नहीं है.
और यहीं पर MPS का तर्क तलवार की तरह काम करता है.
SEBI के न्यूनतम सार्वजनिक शेयरधारिता (MPS) नियम के अनुसार सूचीबद्ध कंपनियों को कम से कम 25 प्रतिशत सार्वजनिक स्वामित्व बनाए रखना होता है.
जिस कंपनी में प्रमोटर की हिस्सेदारी 75 प्रतिशत या उससे अधिक हो, उसे हिस्सेदारी बेचनी पड़ती है. इसके लिए समय-सीमा, अनुपालन तंत्र और उल्लंघन पर कार्रवाई की व्यवस्था है.
पूरी व्यवस्था का उद्देश्य प्रमोटरों को संपत्ति साझा करने के लिए बाध्य करना है.
लेकिन NSE, जिसका कोई प्रमोटर ही नहीं है, लगभग निश्चित रूप से एक भी IPO शेयर बिकने से पहले ही 25 प्रतिशत से अधिक सार्वजनिक शेयरधारिता रखता है.
MPS अनुपालन की समस्या यहां अस्तित्व में ही नहीं है.
25 प्रतिशत हिस्सेदारी घटाने की आवश्यकता किसी भी सार्थक अर्थ में लागू नहीं होती.
तो फिर सवाल यह है कि DRHP आखिर किसलिए है?
1.9 लाख शेयरधारक पहले से ही आपकी प्राइस डिस्कवरी कर रहे हैं
अब दूसरा तथ्य, जो उतना ही निर्णायक है.
NSE के शेयर पहले से ही सक्रिय, आक्रामक और बड़े पैमाने पर कारोबार में हैं.
ग्रे मार्केट वर्षों से NSE के शेयरों के लिए एक समानांतर एक्सचेंज चला रहा है.
मई 2026 के अंत तक NSE के गैर-सूचीबद्ध शेयर लगभग ₹1,980 प्रति शेयर पर कारोबार कर रहे थे. इससे एक्सचेंज का कुल मूल्यांकन लगभग ₹6 लाख करोड़ बैठता है.
52 सप्ताह का उच्चतम स्तर ₹2,470 था.
52 सप्ताह का न्यूनतम स्तर ₹1,891 था.
ये काल्पनिक आंकड़े नहीं हैं. ये वास्तविक लेन-देन, वास्तविक प्राइस डिस्कवरी और वास्तविक खरीदारों एवं विक्रेताओं द्वारा व्यक्त वास्तविक मूल्यांकन हैं.
NSE के लगभग 1.9 लाख शेयरधारक हैं. यह शेयरधारकों की संख्या के हिसाब से भारत की सबसे बड़ी गैर-सूचीबद्ध कंपनी है और कई सूचीबद्ध कंपनियों से भी आगे है.
ये कोई शांत, निष्क्रिय निवेशक नहीं हैं जो किसी दराज में शेयर रखकर बैठे हों.
वे अभी कारोबार कर रहे हैं.
आज.
ऐसी कीमतों पर जो 2021 के ₹740 से बढ़कर आज बोनस इश्यू समायोजन के बाद लगभग ₹2,000 तक पहुंच चुकी हैं.
तो IPO इस तस्वीर में क्या जोड़ रहा है?
प्राइस डिस्कवरी नहीं, वह पहले से हो रही है.
लिक्विडिटी नहीं, बाजार पहले से मौजूद है.
पारदर्शिता नहीं NSE, निफ्टी 50 की आधी कंपनियों से अधिक विस्तृत खुलासे करता है.
पूंजी निर्माण नहीं, क्योंकि OFS से NSE को एक भी रुपया नहीं मिलेगा.
IPO जो जोड़ रहा है, वह है:
- 6 महीने की देरी.
- 20 बैंक.
- सैकड़ों करोड़ रुपये की फीस.
- एक DRHP जिसकी समीक्षा SEBI को करनी होगी.
- एक लॉक-इन अवधि जो मौजूदा धारकों को नुकसान पहुंचाती है.
- एक प्राइस बैंड जो उस परिसंपत्ति में कृत्रिम बाधाएं पैदा करता है जिसकी कीमत पहले से बाजार तय कर रहा है.
और एक दिवाली लिस्टिंग की तारीख, जो वित्तीय निर्णय से ज्यादा ज्योतिषीय परामर्श जैसी लगती है.
अमेरिकी मॉडल: गति कोई खामी नहीं, बल्कि एक विशेषता है
जब 2018 में Spotify ने सूचीबद्ध होने का फैसला किया, तो उसके CEO Daniel Ek ने ऐसा निर्णय लिया जिसे वॉल स्ट्रीट ने लगभग व्यक्तिगत अपमान की तरह लिया.
उन्होंने रोडशो नहीं किया.
उन्होंने कोई अंडरराइटिंग सिंडिकेट नियुक्त नहीं किया.
उन्होंने कोई बुक प्राइस नहीं तय की.
वे सीधे New York Stock Exchange के पास गए, कहा कि कंपनी के शेयर मौजूद हैं, मौजूदा बाजार के आधार पर उनकी यह कीमत है, और फिर उन्हें कारोबार के लिए खुलने दिया.
किसी बैंकर को अरबों डॉलर के सौदे पर 3 से 7 प्रतिशत फीस नहीं मिली.
किसी संस्थागत निवेशक को पहले दिन बाजार मूल्य से कम कीमत पर विशेष आवंटन नहीं मिला जिसे वह तुरंत बेचकर सुनिश्चित लाभ कमा सके.
किसी खुदरा निवेशक को शुरुआती कारोबार से बाहर नहीं रखा गया.
शेयर खुले. लोगों ने खरीदा. लोगों ने बेचा. और एक कीमत सामने आई.
2021 में Coinbase ने यही किया.
Slack ने किया.
Palantir ने किया.
Warby Parker ने किया.
हर बार निवेश बैंकिंग जगत का तर्क एक जैसा था: डायरेक्ट लिस्टिंग जोखिम भरी है, शेयर में अस्थिरता आ सकती है, कीमत को स्थिर रखने के लिए अंडरराइटर जरूरी हैं.
और हर बार कंपनियों ने पाया कि बाजार खुद ही कीमत तय करने में पूरी तरह सक्षम है, बिना इसके कि Goldman Sachs को इस विशेषाधिकार के लिए सैकड़ों करोड़ रुपये दिए जाएं.
अमेरिका बड़ी और स्थापित कंपनियों को डायरेक्ट लिस्टिंग के जरिए सूचीबद्ध करता है क्योंकि वहां के नियामकों ने एक ऐसी सच्चाई को स्वीकार किया जिसे SEBI अभी तक पूरी तरह आत्मसात नहीं कर पाया है.
जहां पहले से प्राइस डिस्कवरी मौजूद हो, जहां शेयरधारक पहले से शेयर रखते और उनका कारोबार करते हों, और जहां नई पूंजी नहीं जुटाई जा रही हो, वहां IPO प्रक्रिया बाजार के लिए सेवा नहीं बल्कि एक कर (टैक्स) बन जाती है.
यह मौजूदा शेयरधारकों से संपत्ति लेकर बैंकरों को हस्तांतरित करती है.
पहले दिन शेयर में जो उछाल आता है, वह सफल प्राइस डिस्कवरी का संकेत नहीं होता. वह इस बात का संकेत होता है कि शेयरों की कीमत जानबूझकर कम रखी गई थी, जिससे संस्थागत निवेशकों को लाभ पहुंचाया जा सके.
जून 2026 तक भारत का मार्केट कैप-टू-GDP अनुपात लगभग 119.85 प्रतिशत है.
सरकार और SEBI लंबे समय से इस आंकड़े को बढ़ाने की दिशा में काम कर रहे हैं — अधिक लिस्टिंग, गहरे बाजार और व्यापक भागीदारी के माध्यम से.
NSE जितना समय DRHP तैयार करने में लगाएगा, उतने समय तक भारत का बाजार पूंजीकरण ₹5-6 लाख करोड़ कम आंका जाता रहेगा.
यदि NSE अगले सप्ताह डायरेक्ट लिस्टिंग के जरिए सूचीबद्ध हो जाए, तो यह एक ही सुबह में भारत के मार्केट कैप-टू-GDP अनुपात में उतना योगदान दे सकता है जितना एक पूरी तिमाही में दर्जनों मिड-कैप IPO भी नहीं कर पाते.
इस गणित में कोई जटिलता नहीं है.
हवा में लटका हुआ जुर्माना
आगे बढ़ने से पहले देरी के एकमात्र वैध कारण पर बात कर लेते हैं, क्योंकि इसके साथ ईमानदारी बरतना जरूरी है.
NSE और SEBI एक दशक से अधिक समय से को-लोकेशन घोटाले को लेकर कानूनी विवाद में उलझे हुए हैं.
यह वही मामला है जिसमें कुछ ब्रोकर्स को NSE के ट्रेडिंग सर्वरों तक माइक्रोसेकंड के स्तर पर विशेष पहुंच मिली थी, जिससे वे हाई-फ्रीक्वेंसी ट्रेडिंग रणनीतियों के जरिए बाजार के अन्य प्रतिभागियों की कीमत पर लाभ कमा सके.
SEBI के बाहरी विशेषज्ञ पैनल ने सिफारिश की है कि NSE को को-लोकेशन और डार्क फाइबर मामले के निपटारे के लिए लगभग ₹1,880 करोड़ का भुगतान करना चाहिए.
NSE ने ₹1,387.39 करोड़ की पेशकश की थी.
पैनल ने कहा कि राशि अधिक होनी चाहिए.
फाइल अब अंतिम मंजूरी के लिए SEBI के पूर्णकालिक सदस्यों (Whole-Time Members) के पास है.
राशि का भुगतान अभी तक नहीं हुआ है.
निपटारा अभी तक पूरा नहीं हुआ है.
यही एकमात्र वास्तविक आधार है जिस पर नियामक लिस्टिंग में देरी को उचित ठहराते रहे हैं.
ऐसा नहीं कि जुर्माना लंबित होने पर एक्सचेंज सूचीबद्ध नहीं हो सकता, बल्कि इसलिए कि अंतिम निपटान राशि एक ज्ञात देनदारी होनी चाहिए जिसे किसी भी लिस्टिंग दस्तावेज में उजागर किया जाए.
और SEBI की NOC भी इसी मामले में पर्याप्त प्रगति होने के बाद जारी की गई.
लेकिन यहां एक महत्वपूर्ण बात है:
निपटारा और लिस्टिंग का तरीका दो अलग-अलग प्रश्न हैं.
NSE ₹1,880 करोड़ का भुगतान कर सकता है.
केवल FY25 में उसका शुद्ध लाभ ₹12,188 करोड़ था, जो पिछले वर्ष की तुलना में 47 प्रतिशत अधिक था.
उसने ₹35 प्रति शेयर के लाभांश की भी सिफारिश की.
यह जुर्माना एक वर्ष के लाभ का लगभग 15 प्रतिशत है.
यह ऐसी कंपनी नहीं है जिसे धन जुटाने के लिए समय चाहिए.
उसे केवल एक चेक लिखना है, मामला बंद करना है और सूचीबद्ध होना है.
SEBI द्वारा पैनल की अनुशंसित राशि पर अंतिम निर्णय लेने में दिखाई गई हिचकिचाहट ही वास्तव में कैलेंडर को रोक रही है.
न धन की कमी.
न संरचना की जटिलता.
और निश्चित रूप से बीस निवेश बैंकरों की आवश्यकता भी नहीं.
₹1,880 करोड़ का भुगतान कीजिए.
इसी सप्ताह.
और फिर सूचीबद्ध हो जाइए.
वह टकराव जिसका कोई नाम नहीं लेता
इस पूरी प्रक्रिया में एक ऐसा संस्थागत हितों का टकराव मौजूद है जो इतना बुनियादी है कि उसे स्पष्ट शब्दों में कहना लगभग असभ्य लगता है.
SEBI, NSE का नियामक है.
SEBI ही वह संस्था भी है जो NSE के DRHP को मंजूरी देगी.
SEBI के पूर्व अधिकारी विभिन्न निकायों में मौजूद हैं जिनका संबंध एक्सचेंज से है.
को-लोकेशन मामले का निपटारा, जिसकी सिफारिश SEBI के पैनल ने की है, SEBI के अपने पूर्णकालिक सदस्यों के समक्ष लंबित है.
और NSE को बाजार में जाने से पहले SEBI की NOC की आवश्यकता थी.
अब इसमें एक और परत जोड़िए.
SEBI में पंजीकृत कंपनियों को NSE के लिस्टिंग ऑब्लिगेशंस एंड डिस्क्लोजर रिक्वायरमेंट्स का पालन करना पड़ता है.
NSE हर बार फीस कमाता है जब कोई कंपनी सूचीबद्ध होती है, जब कोई डेरिवेटिव ट्रेड होता है और जब कोई ब्रोकर किसी पोजीशन का निपटान करता है.
SEBI नियम लिखता है.
NSE उनसे कमाई करता है.
IPO प्रक्रिया के तहत SEBI को NSE द्वारा दायर DRHP की समीक्षा करनी होगी.
SEBI उस संस्था का अध्ययन करेगा जिसे वह नियंत्रित करता है, उसी इकाई के खुलासों को मंजूरी देगा जिसकी निगरानी करता है और उस एक्सचेंज के लिस्टिंग दस्तावेज पर टिप्पणियां जारी करेगा जिसके दैनिक संचालन की वह निगरानी करता है.
हितों के टकराव का कोई भी फॉर्म इतना बड़ा नहीं है कि इस स्थिति को समेट सके.
यह ऐसा है जैसे रेफरी अंतिम सीटी बजाने से पहले टीम में हिस्सेदारी खरीद ले.
डायरेक्ट लिस्टिंग इस समस्या को खत्म कर देती है
डायरेक्ट लिस्टिंग ठीक उसी समस्या को समाप्त कर देती है.
SEBI को मंजूरी देने के लिए किसी DRHP की आवश्यकता नहीं होती.
NSE के मौजूदा खुलासे, ऑडिट किए गए वित्तीय विवरण, शेयरधारिता संबंधी आंकड़े और गवर्नेंस रिपोर्ट पहले से उपलब्ध हैं.
एक्सचेंज उन्हीं नियमों के तहत कारोबार के लिए खुल जाता है जो हर दूसरी सूचीबद्ध कंपनी पर लागू होते हैं.
SEBI को एक साथ नियामक और IPO का द्वारपाल बनने की जरूरत नहीं होती.
उसे सिर्फ नियामक बने रहने की जरूरत होती है.
मॉरीशस वाला सवाल, जिसका जवाब अब भी नहीं मिला
कम से कम एक काम DRHP प्रक्रिया जरूर करेगी, जो शायद एक शांत डायरेक्ट लिस्टिंग नहीं कर पाए, NSE के ऑफशोर शेयरधारकों के लाभकारी स्वामित्व (Beneficial Ownership) को सार्वजनिक करना.
जिन्हें अब "मॉरीशस फाइल्स" कहा जाने लगा है, वे NSE के शेयरधारक रजिस्टर पर एक स्थायी प्रश्नचिह्न बने हुए हैं.
IFCI द्वारा हिस्सेदारी बेचने के बाद DVI Fund Mauritius ने शेयर खरीदे थे.
अन्य ऑफशोर संस्थाओं के पास भी ऐसी संरचनाओं के माध्यम से हिस्सेदारी है, जिनमें वास्तविक लाभकारी स्वामित्व स्पष्ट नहीं है.
2015 में लगभग ₹17,500 करोड़ के मूल्यांकन से बढ़कर आज लगभग ₹6 लाख करोड़ तक पहुंचने का असाधारण सफर यह दर्शाता है कि जिन लोगों ने इन मॉरीशस वाहनों के पीछे बैठकर शुरुआती दौर में निवेश किया था, वे अब लगभग 34 गुना बढ़ चुकी परिसंपत्ति के मालिक हैं.
वे कौन हैं?
उन्होंने कितना भुगतान किया था?
क्या उनके पास खरीद के समय ऐसी कोई जानकारी थी जो सार्वजनिक नहीं थी?
डायरेक्ट लिस्टिंग की स्थिति में इन सवालों के जवाब अनिवार्य प्री-लिस्टिंग खुलासों के जरिए दिए जा सकते हैं.
ठीक वैसे ही जैसे SEBI किसी सूचीबद्ध कंपनी से लाभकारी स्वामित्व की जानकारी मांगता है.
पारदर्शिता सुनिश्चित करने का एकमात्र तरीका DRHP नहीं है.
यदि SEBI चाहे तो डायरेक्ट लिस्टिंग की शर्त के रूप में लाभकारी स्वामित्व की घोषणा अनिवार्य कर सकता है.
यह छह महीने की DRHP समीक्षा प्रक्रिया से कहीं अधिक तेज और प्रभावी पारदर्शिता प्रदान करेगा.
यह तर्क कि खुलासे सुनिश्चित करने के लिए IPO प्रक्रिया जरूरी है, उल्टा तर्क है.
खुलासे की आवश्यकताएं पूंजी जुटाने की प्रक्रिया से स्वतंत्र रूप से भी लागू की जा सकती हैं.
यह पूछने के लिए कि एक्सचेंज का मालिक कौन है, आपको बीस बैंकरों की जरूरत नहीं है.
निवेश बैंकरों की वह संख्या जो सभी को शर्मिंदा करनी चाहिए
एक OFS के लिए बीस बुक रनिंग लीड मैनेजर.
ऑफर फॉर सेल (OFS) में मौजूदा शेयरधारक अपने शेयर बेचते हैं.
NSE को स्वयं इससे कुछ नहीं मिलता.
कोई भी राशि कंपनी की बैलेंस शीट में नहीं जाती.
यह केवल मौजूदा धारकों संस्थानों, ट्रेडिंग सदस्यों और ऑफशोर निवेशकों से नए सार्वजनिक निवेशकों को शेयरों के हस्तांतरण की प्रक्रिया है.
बीस BRLM मिलकर एक प्रॉस्पेक्टस छापेंगे, एक ऐसी संस्था के लिए रोडशो करेंगे जिसे भारत का हर गंभीर निवेशक पहले से जानता है, उन शेयरों के लिए बुक बनाएंगे जिनकी कीमत पहले से ग्रे मार्केट में स्थापित है, और फिर उन्हें QIB, HNI और खुदरा निवेशकों के बीच मानक 50-15-35 अनुपात में आवंटित करेंगे.
इसके बदले, यदि ₹23,000 करोड़ के इश्यू पर केवल 0.5 प्रतिशत मिश्रित शुल्क भी माना जाए, तो फीस ₹115 करोड़ बैठती है.
यदि शुल्क 1 प्रतिशत हो तो राशि ₹230 करोड़ तक पहुंच जाती है.
और यदि इसे उन उच्च शुल्कों से तुलना करें जो ऐतिहासिक रूप से बड़े IPO में वसूले गए हैं, तो यह आंकड़ा और ऊपर जा सकता है.
यह पैसा कहीं से जादुई रूप से नहीं आता.
यह उस छूट से आता है जिस पर शेयरों की पेशकश की जाती है.
और वह छूट परिभाषा के अनुसार मौजूदा शेयरधारकों से मूल्य लेकर नए निवेशकों और बैंकरों को स्थानांतरित करती है.
बैंकर फीस में दिया गया हर रुपया वह रुपया है जो मौजूदा शेयरधारकों को नहीं मिलता.
इनमें वे संस्थान, ट्रेडिंग सदस्य और वे खुदरा निवेशक भी शामिल हैं जिन्होंने वर्षों तक NSE के गैर-सूचीबद्ध शेयरों को धैर्यपूर्वक संभाल कर रखा है.
जब कोई नई पूंजी जुटाई ही नहीं जा रही, तब यह केवल एक लागत है.
और ऐसी लागत जिसका लाभ डायरेक्ट लिस्टिंग के माध्यम से बहुत कम खर्च में हासिल किया जा सकता है.
ये सप्ताह कैसा दिख सकता है
यदि इच्छाशक्ति हो, तो SEBI और NSE निम्नलिखित योजना को लागू कर सकते हैं.
NSE ₹1,880 करोड़ के निपटान को अंतिम रूप दे और उसका भुगतान करे.
इसके लिए केवल एक बोर्ड प्रस्ताव और एक चेक की जरूरत है.
NSE की नकदी स्थिति को देखते हुए यह कोई जटिल लेन-देन नहीं है.
इसके बाद NSE एक प्री-लिस्टिंग डिस्क्लोजर दस्तावेज दाखिल करे.
DRHP नहीं, बल्कि एक विस्तृत सूचना ज्ञापन.
इसमें वित्तीय आंकड़े, लाभकारी स्वामित्व सहित शेयरधारिता संरचना, गवर्नेंस, जोखिम कारक और को-लोकेशन मामले के निपटान का विवरण शामिल हो.
यह दस्तावेज पहले से लगभग तैयार है.
FY25 तक के ऑडिट किए गए खाते उपलब्ध हैं.
गवर्नेंस संबंधी खुलासे नियमित हैं.
और जोखिम कारकों को बाजार अच्छी तरह समझता है.
इसके बाद SEBI खुलासे को स्वीकार करे, MPS अनुपालन की पुष्टि करे — जो NSE की शेयरधारिता संरचना को देखते हुए आसानी से पूरा होता है — और लिस्टिंग की तारीख तय करे.
NSE के शेयर संतुलन और निष्पक्षता के लिए किसी प्रतिद्वंद्वी एक्सचेंज पर कारोबार के लिए स्वीकार किए जाएं.
ओपनिंग प्राइस 1.9 लाख मौजूदा शेयरधारकों और नए खरीदारों द्वारा दिए गए खरीद-बिक्री आदेशों से तय हो.
ठीक उसी तरह जैसे बाजार में हर दूसरे शेयर की कीमत तय होती है.
एक्सचेंज कारोबार शुरू कर दे.
भारत का कुल सूचीबद्ध बाजार पूंजीकरण एक ही सुबह में लगभग ₹5-6 लाख करोड़ बढ़ जाए.
मार्केट कैप-टू-GDP अनुपात 119 प्रतिशत से बढ़कर लगभग 135 प्रतिशत की ओर बढ़े.
ऐसा इसलिए नहीं कि नई कंपनियां बनाई गईं, बल्कि इसलिए कि लगभग दो लाख भारतीयों के स्वामित्व वाली एक मौजूदा कंपनी को आखिरकार अपना उचित टिकर सिंबल मिल गया.
और बीस BRLM कोई दूसरा काम ढूंढ़ लें.
दिवाली के दीपक बनाम सोमवार सुबह की घंटी
NSE का मुहूर्त ट्रेडिंग के दौरान सूचीबद्ध होना एक आकर्षक विचार है.
दिवाली का प्रतीकात्मक कारोबारी सत्र, शुभ शुरुआत और उत्सवी माहौल के बीच स्वयं पर कारोबार करता हुआ एक्सचेंज — यह एक अच्छी कहानी है.
लेकिन मुहूर्त ट्रेडिंग केवल एक प्रतीकात्मक घंटे के लिए होती है.
बाकी बाजार पूरे साल चलता है.
और आज से 8 नवंबर तक का हर दिन ऐसा दिन है जब 1.9 लाख शेयरधारक अपने NSE शेयरों का किसी नियमित एक्सचेंज पर कारोबार नहीं कर सकते.
वे एक्सचेंज-गारंटीड सेटलमेंट का लाभ नहीं ले सकते.
वे सूचीबद्ध कंपनी ढांचे द्वारा प्रदान की जाने वाली पूरी सुरक्षा का आनंद नहीं ले सकते.
देरी का हर दिन एक और वास्तविकता को भी लंबा करता है, ग्रे मार्केट का अस्तित्व.
एक ऐसा बाजार जो पूरी तरह अनियमित है.
पूरी तरह अपारदर्शी है.
जहां सेटलमेंट की कोई गारंटी नहीं है.
जहां कोई सर्किट ब्रेकर नहीं है.
और जहां निवेशक संरक्षण का कोई औपचारिक ढांचा नहीं है.
विडंबना यह है कि जिस संस्था का काम प्रतिभूतियों के लिए विनियमित और पारदर्शी बाजार उपलब्ध कराना है, वही अपनी तैयारियों के दौरान अपने शेयरों को एक अनियमित ग्रे मार्केट में कारोबार करने दे रही है.
यह विडंबना किसी की नजर से ओझल नहीं है.
कट्टरपंथी निष्कर्ष
NSE को इसी महीने एक प्री-लिस्टिंग डिस्क्लोजर मेमोरेंडम दाखिल करना चाहिए.
उसे ₹1,880 करोड़ का निपटान तुरंत कर देना चाहिए, पिछले वर्ष NSE ने ₹12,188 करोड़ का लाभ कमाया था. यह कोई वित्तीय कठिनाई नहीं, बल्कि एक गवर्नेंस संबंधी निर्णय है.
उसे अपने लाभकारी शेयरधारकों की सार्वजनिक घोषणा करनी चाहिए, विशेष रूप से उन निवेशकों की जो मॉरीशस और अन्य ऑफशोर संरचनाओं के माध्यम से हिस्सेदारी रखते हैं.
और फिर उसे सूचीबद्ध हो जाना चाहिए.
दिवाली पर नहीं.
दिसंबर में नहीं.
ऐसे रोडशो के बाद नहीं जो सिंगापुर, लंदन, न्यूयॉर्क और अबू धाबी का दौरा करे ताकि बीस बैंक उस संस्था का परिचय कराने के लिए फीस वसूल सकें जिसे वैश्विक वित्त जगत में किसी परिचय की आवश्यकता ही नहीं है.
इसी सप्ताह.
शेयर खुलेंगे.
कीमत तय होगी.
खरीदार और विक्रेता लेन-देन करेंगे.
भारत का बाजार पूंजीकरण बढ़ेगा.
और वह संस्था जो बाजार के नियम बनाती है, आखिरकार स्वयं भी उन्हीं नियमों का पालन करेगी, हर तिमाही, हर आय घोषणा और उस पूरे बाजार की निगरानी के तहत जिसे वह संचालित करती है.
NSE ने एक दशक तक भारत को यह बताया कि लंबित नियामकीय मामलों के कारण वह सूचीबद्ध होने के लिए तैयार नहीं है.
निपटान लगभग पूरा हो चुका है.
NOC जारी हो चुकी है.
शेयरधारक पहले से ही कारोबार कर रहे हैं.
अब केवल एक ही काम बाकी है, लिस्ट होना.
ड्रामा खत्म कीजिए.
बुक खोलिए.
घंटी बजाइए.
पलक शाह, BW रिपोर्टर्स
(पलक शाह एक अनुभवी खोजी पत्रकार हैं और The Market Mafia: Chronicle of India’s High-Tech Stock Market Scandal & The Cabal That Went Scot-Free के लेखक हैं. लगभग दो दशकों के अनुभव के साथ, उन्होंने मुंबई में जमीनी रिपोर्टिंग करते हुए पैसे, ताकत और नियमों के गठजोड़ को उजागर किया है. उनके लेख The Economic Times, Business Standard, The Financial Express और The Hindu Business Line जैसे प्रमुख प्रकाशनों में प्रकाशित हुए हैं. 19 साल की उम्र में अपराध पत्रकारिता से शुरुआत करने वाले पलक ने जल्द ही समझ लिया कि 1980 के दशक के गैंगवार अब कॉरपोरेट अपराध में बदल चुके हैं. इसी ने उन्हें वित्तीय पत्रकारिता की ओर मोड़ा, जहां उन्होंने बाजार हेरफेर और सिस्टम की खामियों को उजागर किया.)
नेस्ले इंडिया के खिलाफ FSSAI ने दर्ज किए 3 केस, फॉर्मूला फूड के प्रचार और पोषण मानकों पर उठे सवाल
FSSAI के मुताबिक, Nestlé India के दो उत्पादों के प्रचार में ऐसे दावे पाए गए जिन्हें संबंधित नियमों का उल्लंघन माना गया. इनमें NAN Excella Pro Stage 1 और Lactogen Pro 1 शामिल हैं.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
बच्चों के लिए इस्तेमाल होने वाले फॉर्मूला फूड को लेकर भारतीय खाद्य सुरक्षा एवं मानक प्राधिकरण (FSSAI) ने Nestlé India के खिलाफ तीन अलग-अलग एडजुडिकेशन केस दर्ज किए हैं. FSSAI के अनुसार, जांच में कंपनी के कुछ उत्पादों के प्रचार में ऐसे दावे पाए गए जो शिशु आहार से जुड़े नियमों के अनुरूप नहीं थे. इसके अलावा, एक फॉलो-अप फॉर्मूला के नमूने में बायोटिन की मात्रा भी निर्धारित मानकों के मुताबिक नहीं पाई गई.
दो फॉर्मूला फूड के प्रचार पर आपत्ति
FSSAI के मुताबिक, Nestlé India के दो उत्पादों के प्रचार में ऐसे दावे पाए गए जिन्हें संबंधित नियमों का उल्लंघन माना गया. इनमें NAN Excella Pro Stage 1 और Lactogen Pro 1 शामिल हैं. जांच के दौरान NAN Excella Pro Stage 1 के प्रचार में ‘5 HMOs’ और ‘Whey Protein’ से जुड़े दावे पाए गए. वहीं, Lactogen Pro 1 के प्रचार में ‘Whey Protein being easy to digest’ यानी व्हे प्रोटीन आसानी से पचने का दावा किया गया था.
शिशु आहार के प्रचार को लेकर नियम
FSSAI ने इन दावों को लेकर Nestlé India से स्पष्टीकरण मांगा है. प्राधिकरण के अनुसार, दोनों उत्पादों के प्रचार को Food Safety and Standards (Food for Infant Nutrition) Regulations, 2020 के प्रावधान 4(2) के अनुरूप नहीं पाया गया.
इन नियमों के तहत शिशु आहार की बिक्री को बढ़ावा देने वाले कुछ तरह के प्रचार और दावों पर प्रतिबंध है. इसके अलावा, Infant Milk Substitutes Act, 1992 की धारा 3 के तहत भी ऐसे उत्पादों के विज्ञापन और प्रचार को लेकर प्रतिबंध लागू हैं.
उत्पाद के पोषण मानक पर भी सवाल
FSSAI की कार्रवाई केवल प्रचार से जुड़े मामलों तक सीमित नहीं है. प्राधिकरण के अनुसार, Nestlé India के एक फॉलो-अप फॉर्मूला के नमूने की प्रयोगशाला जांच में बायोटिन की मात्रा निर्धारित मानकों के अनुरूप नहीं मिली. इसके बाद नमूने को दोबारा जांच के लिए रेफरल लैबोरेटरी भेजा गया. FSSAI के मुताबिक, रेफरल लैबोरेटरी की जांच में भी नमूना निर्धारित बायोटिन मानक के अनुरूप नहीं पाया गया.
बायोटिन एक विटामिन है, जो शरीर में कई महत्वपूर्ण जैविक प्रक्रियाओं में भूमिका निभाता है. शिशुओं के लिए तैयार किए जाने वाले फॉर्मूला फूड में पोषक तत्वों की मात्रा निर्धारित खाद्य सुरक्षा मानकों के अनुरूप होना जरूरी है.
तीन अलग-अलग मामलों में कार्रवाई
FSSAI ने प्रचार से जुड़े कथित उल्लंघनों और उत्पाद में पोषण संबंधी मानकों से जुड़े मुद्दों के आधार पर Nestlé India के खिलाफ तीन अलग-अलग एडजुडिकेशन केस दर्ज किए हैं. इन मामलों में आगे की कार्रवाई संबंधित कानूनी और नियामकीय प्रक्रिया के तहत होगी.
भारत के फॉरेक्स रिजर्व में 4.924 अरब डॉलर की गिरावट, 10 हफ्तों की बढ़त पर लगा ब्रेक
विदेशी मुद्रा आस्तियां देश के कुल विदेशी मुद्रा भंडार का सबसे बड़ा हिस्सा होती हैं. डॉलर में व्यक्त FCA में यूरो, पाउंड और येन जैसी गैर-अमेरिकी मुद्राओं की विनिमय दरों में होने वाले बदलाव का असर भी शामिल होता है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
भारत के विदेशी मुद्रा भंडार में लगातार 10 सप्ताह की बढ़ोतरी के बाद अब गिरावट दर्ज की गई है. 11 सितंबर 2026 को समाप्त सप्ताह में देश का फॉरेक्स रिजर्व 4.924 अरब डॉलर घटकर 780.782 अरब डॉलर रह गया. इससे एक सप्ताह पहले, 4 सितंबर को विदेशी मुद्रा भंडार में रिकॉर्ड 44.903 अरब डॉलर की बढ़ोतरी हुई थी और यह 785.706 अरब डॉलर के ऑल टाइम हाई पर पहुंच गया था. ताजा आंकड़ों में विदेशी मुद्रा आस्तियों (FCA) और सोने के भंडार, दोनों में कमी दर्ज की गई है.
FCA में 2.372 अरब डॉलर की गिरावट
भारतीय रिजर्व बैंक (RBI) की ओर से जारी साप्ताहिक आंकड़ों के मुताबिक, 11 सितंबर को समाप्त सप्ताह में भारत की विदेशी मुद्रा आस्तियों (Foreign Currency Assets) में 2.372 अरब डॉलर की कमी हुई. इसके साथ FCA घटकर 645.796 अरब डॉलर रह गया. इससे पिछले सप्ताह FCA में 47.494 अरब डॉलर की रिकॉर्ड बढ़ोतरी हुई थी.
विदेशी मुद्रा आस्तियां देश के कुल विदेशी मुद्रा भंडार का सबसे बड़ा हिस्सा होती हैं. डॉलर में व्यक्त FCA में यूरो, पाउंड और येन जैसी गैर-अमेरिकी मुद्राओं की विनिमय दरों में होने वाले बदलाव का असर भी शामिल होता है.
सोने के भंडार की वैल्यू भी घटी
समीक्षाधीन सप्ताह में भारत के स्वर्ण भंडार की वैल्यू में भी कमी आई. RBI के आंकड़ों के अनुसार, गोल्ड रिजर्व का मूल्य 2.591 अरब डॉलर घटकर 111.225 अरब डॉलर रह गया. इससे पिछले सप्ताह भी सोने के भंडार की वैल्यू में 2.594 अरब डॉलर की गिरावट दर्ज की गई थी. मार्च 2026 के अंत में RBI के पास 880.52 टन सोना था. सोने के भंडार के मूल्य में होने वाला बदलाव भी कुल विदेशी मुद्रा भंडार के आंकड़े को प्रभावित करता है.
SDR में मामूली बढ़ोतरी
इस दौरान भारत के स्पेशल ड्रॉइंग राइट्स (SDR) में 39 मिलियन डॉलर की बढ़ोतरी हुई. इसके बाद SDR भंडार 18.845 अरब डॉलर हो गया. इससे पिछले सप्ताह SDR में 4 मिलियन डॉलर की कमी दर्ज की गई थी. वहीं, अंतरराष्ट्रीय मुद्रा कोष (IMF) के पास भारत के रिजर्व में इस सप्ताह कोई बदलाव नहीं हुआ. यह 4.916 अरब डॉलर पर स्थिर रहा. इससे पिछले सप्ताह IMF रिजर्व में 2 मिलियन डॉलर की कमी आई थी.
रिकॉर्ड ऊंचाई से 4.924 अरब डॉलर नीचे
ताजा गिरावट के बावजूद भारत का विदेशी मुद्रा भंडार 780 अरब डॉलर से ऊपर बना हुआ है. 4 सितंबर को यह 785.706 अरब डॉलर के रिकॉर्ड स्तर पर पहुंचा था. इसके बाद 11 सितंबर को समाप्त सप्ताह में 4.924 अरब डॉलर की कमी दर्ज होने से यह 780.782 अरब डॉलर रह गया.
आंध्र प्रदेश में बनेगा 12 लाख ग्रॉस टनेज क्षमता वाला मेगा शिपयार्ड, ₹15 हजार करोड़ निवेश
इस पूरे क्लस्टर के लिए आंध्र प्रदेश मैरीटाइम बोर्ड और विशाखापत्तनम पोर्ट अथॉरिटी ने मिलकर NSHIP-AP नाम की विशेष कंपनी बनाई है. इस परियोजना के लिए MDL को एंकर शिपयार्ड के तौर पर चुना गया है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
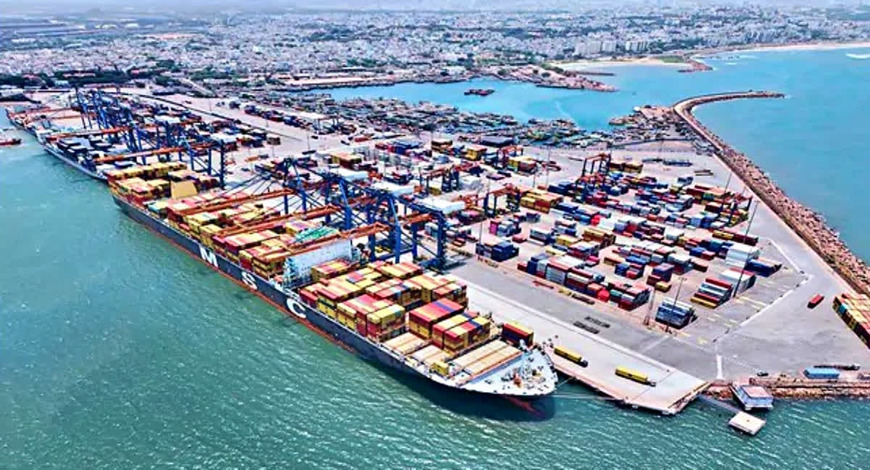
भारत के जहाज निर्माण उद्योग को बड़े पैमाने पर विस्तार देने की दिशा में एक अहम कदम उठाया गया है. आंध्र प्रदेश के दुगाराजपट्टनम में मझगांव डॉक शिपबिल्डर्स लिमिटेड (MDL) एक आधुनिक ग्रीनफील्ड मेगा शिपयार्ड विकसित करेगा. प्रस्तावित परियोजना में अगले 5 से 7 वर्षों के दौरान करीब 15,000 करोड़ रुपये के निवेश की योजना है. इससे प्रत्यक्ष और अप्रत्यक्ष रूप से करीब 45 हजार रोजगार के अवसर पैदा होने का अनुमान है. यह परियोजना भारत को 2047 तक दुनिया के शीर्ष 5 जहाज निर्माण देशों में शामिल करने के लक्ष्य के अनुरूप है.
MDL और NSHIP-AP के बीच हुआ समझौता
इस परियोजना के लिए MDL और नेशनल शिपबिल्डिंग एंड हेवी इंडस्ट्रीज पार्क-आंध्र प्रदेश (NSHIP-AP) के बीच 18 सितंबर 2026 को समझौता हुआ. यह करार आंध्र प्रदेश के मुख्यमंत्री एन. चंद्रबाबू नायडू की मौजूदगी में किया गया. MDL के चेयरमैन एवं मैनेजिंग डायरेक्टर कैप्टन जगमोहन (रिटायर्ड) और NSHIP-AP के मैनेजिंग डायरेक्टर सीवी प्रवीण आदित्य ने समझौता ज्ञापन (MoU) पर हस्ताक्षर किए.
7 साल में 15 हजार करोड़ रुपये का निवेश
दुगाराजपट्टनम में प्रस्तावित शिपयार्ड में अगले 5 से 7 वर्षों के दौरान करीब 15,000 करोड़ रुपये निवेश किए जाने की योजना है. हालांकि, निवेश की योजना जरूरी मंजूरियों और नियामकीय क्लीयरेंस पर निर्भर करेगी. परियोजना के पूरी तरह विकसित होने पर करीब 45 हजार लोगों के लिए प्रत्यक्ष और अप्रत्यक्ष रोजगार के अवसर बनने की उम्मीद है.
सालाना 12 लाख ग्रॉस टनेज की क्षमता
प्रस्तावित शिपयार्ड की डिजाइन क्षमता सालाना 12 लाख ग्रॉस टनेज होगी. बाजार की मांग और जरूरतों के आधार पर भविष्य में इसकी क्षमता का विस्तार भी किया जा सकेगा. यहां टैंकर, बल्क कैरियर, कंटेनर जहाज, LNG कैरियर समेत कई तरह के बड़े और विशेष व्यावसायिक जहाज बनाए जाएंगे.
29,254 करोड़ रुपये का शिपबिल्डिंग और पोर्ट क्लस्टर
आंध्र प्रदेश सरकार दुगाराजपट्टनम में एक बड़े शिपबिल्डिंग और पोर्ट क्लस्टर के विकास की योजना पर काम कर रही है. टेक्नो-इकोनॉमिक फिजिबिलिटी रिपोर्ट (TEFR) के मुताबिक, शिपबिल्डिंग और शिप रिपेयर यार्ड की अनुमानित लागत करीब 29,254 करोड़ रुपये है. वहीं, पोर्ट के विकास पर लगभग 9,513 करोड़ रुपये खर्च होने का अनुमान है.
पोर्ट को केंद्र सरकार की ओर से विकसित किए जाने का प्रस्ताव है. इस पूरे क्लस्टर के लिए आंध्र प्रदेश मैरीटाइम बोर्ड और विशाखापत्तनम पोर्ट अथॉरिटी ने मिलकर NSHIP-AP नाम की विशेष कंपनी बनाई है. इस परियोजना के लिए MDL को एंकर शिपयार्ड के तौर पर चुना गया है.
युद्धपोत से कमर्शियल शिपबिल्डिंग तक MDL का विस्तार
यह परियोजना MDL के लिए व्यावसायिक जहाज निर्माण के क्षेत्र में विस्तार का महत्वपूर्ण कदम है. MDL अब तक मुख्य रूप से युद्धपोतों और पनडुब्बियों के निर्माण के लिए जाना जाता रहा है. दुगाराजपट्टनम परियोजना के जरिए कंपनी घरेलू और अंतरराष्ट्रीय बाजारों के लिए बड़े कमर्शियल जहाजों के निर्माण की क्षमता विकसित करेगी.
यह परियोजना केंद्र सरकार की शिपबिल्डिंग डेवलपमेंट स्कीम (SbDS) और मैरीटाइम अमृत काल विजन 2047 के अनुरूप है. इससे जहाज निर्माण के साथ मरीन इंजीनियरिंग, शिप रिपेयर और इससे जुड़े सहायक उद्योगों को भी बढ़ावा मिलने की उम्मीद है.
भारत को टॉप 5 शिपबिल्डिंग देशों में लाने का लक्ष्य
आंध्र प्रदेश के मुख्यमंत्री एन. चंद्रबाबू नायडू ने कहा कि भारत ने 2047 तक दुनिया के शीर्ष 5 जहाज निर्माण देशों में शामिल होने का लक्ष्य रखा है. उन्होंने कहा कि आंध्र प्रदेश अपनी लंबी समुद्री तटरेखा, रणनीतिक स्थिति और औद्योगिक क्षमता के जरिए इस लक्ष्य में महत्वपूर्ण भूमिका निभा सकता है.
दुगाराजपट्टनम में शिपबिल्डिंग क्लस्टर के विकास से आंध्र प्रदेश के एक प्रमुख जहाज निर्माण केंद्र के रूप में उभरने की उम्मीद है. इससे राज्य में सहायक उद्योगों, निवेश और रोजगार को भी बढ़ावा मिल सकता है.
MDL के CMD कैप्टन जगमोहन (रिटायर्ड) के मुताबिक, दुगाराजपट्टनम में वैश्विक स्तर का शिपयार्ड विकसित करने की क्षमता है. परियोजना से जहाज निर्माण के साथ मरीन इंजीनियरिंग और सहायक उद्योगों का एक मजबूत इकोसिस्टम विकसित करने में मदद मिलेगी.
Infosys के सीनियर VP बोले, सेमीकंडक्टर में भारत के लिए ‘Invent in India’ का बड़ा मौका
Semicon India 2026 में मेघल ने कहा कि सेमीकंडक्टर इंडस्ट्री की पारंपरिक सप्लाई चेन और डिजाइन प्रक्रिया में बड़ा बदलाव हो रहा है. खासकर AI आधारित वर्कलोड यह तय कर रहे हैं कि चिप्स को किस तरह डिजाइन किया जाए.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 18 September, 2026
Friday, 18 September, 2026
आर्टिफिशियल इंटेलिजेंस (AI), वैश्विक सप्लाई चेन में बदलाव और चिप डिजाइन में हो रहे परिवर्तन भारत के सेमीकंडक्टर इकोसिस्टम के लिए नई मांग और अवसर पैदा कर रहे हैं. Infosys के सीनियर वाइस प्रेसिडेंट विक्रम मेघल के मुताबिक, भारत इस समय सेमीकंडक्टर क्षेत्र में “एक पीढ़ी में एक बार मिलने वाली मांग की खिड़की” का सामना कर रहा है. हालांकि, इस अवसर का लाभ उठाने के लिए भारत को केवल इंजीनियरिंग क्षमताओं तक सीमित रहने के बजाय पूरे सिस्टम और प्रोडक्ट के विकास में बड़ी भूमिका निभानी होगी.
Semicon India 2026 में बोलते हुए मेघल ने कहा कि सेमीकंडक्टर इंडस्ट्री की पारंपरिक सप्लाई चेन और डिजाइन प्रक्रिया में बड़ा बदलाव हो रहा है. खासकर AI आधारित वर्कलोड यह तय कर रहे हैं कि चिप्स को किस तरह डिजाइन किया जाए. इसके साथ ही इंडस्ट्री Moore's Law से आगे बढ़कर सिस्टम-लेवल स्केलिंग की दिशा में जा रही है.
AI बढ़ा रहा चिप्स की मांग
मेघल के मुताबिक, AI से सेमीकंडक्टर की मांग में बड़ा इजाफा हो रहा है. आने वाले वर्षों में डेटा सेंटर पर खर्च करीब 6.7 ट्रिलियन डॉलर तक पहुंचने का अनुमान है. इसमें लगभग आधा खर्च कंप्यूट, मेमोरी और नेटवर्किंग चिप्स पर होने की उम्मीद है.
उन्होंने कहा कि इंडस्ट्री ऐसे मॉडल की ओर बढ़ रही है, जहां चिप्स यह तय नहीं करते कि वर्कलोड किस तरह होगा, बल्कि वर्कलोड के आधार पर चिप डिजाइन किया जा रहा है. इससे उन देशों के लिए अवसर बढ़ रहे हैं, जो सिर्फ चिप इंजीनियरिंग ही नहीं, बल्कि खास एप्लिकेशन के लिए प्रोडक्ट और सिस्टम विकसित करने में भी सक्षम हैं. मेघल ने भारत के लिए सेमीकंडक्टर क्षेत्र में तीन प्रमुख मांग के अवसर बताए हैं- 'Made for India', 'Engineered in India' और 'Invent in India'.
'Made for India' में लोकलाइजेशन का अवसर
'Made for India' के तहत घरेलू बाजार के लिए प्रोडक्ट और कंपोनेंट के लोकलाइजेशन पर जोर है. मेघल ने कहा कि मोबाइल फोन के क्षेत्र में लोकलाइजेशन की शुरुआत हो चुकी है, लेकिन घरेलू कंटेंट फिलहाल करीब 23% है. ऐसे में अगले चार से पांच वर्षों में इस क्षेत्र में विस्तार की काफी गुंजाइश है.
'Engineered in India' से आगे बढ़ने की जरूरत
दूसरा अवसर 'Engineered in India' का है, जहां भारत अपनी मौजूदा इंजीनियरिंग और रिसर्च एंड डेवलपमेंट क्षमताओं का इस्तेमाल कर सकता है. मेघल के अनुसार, आने वाले वर्षों में इंजीनियरिंग और R&D पर खर्च मौजूदा स्तर से 1.8 गुना बढ़ने की उम्मीद है.
हालांकि, उन्होंने कहा कि इससे भी बड़ा अवसर 'Invent in India' में है. खासकर कस्टम चिप्स का वैश्विक बाजार बढ़ने के साथ भारतीय कंपनियों के लिए एप्लिकेशन-स्पेसिफिक सिलिकॉन विकसित करने की संभावनाएं बढ़ रही हैं. इससे भारतीय कंपनियां इनोवेशन और प्रोडक्ट ओनरशिप से जुड़े मूल्य का बड़ा हिस्सा हासिल कर सकती हैं.
इंजीनियरिंग से इनोवेशन की ओर बढ़े भारत
मेघल ने कहा कि भारत ने बड़े पैमाने पर इंजीनियरिंग क्षमताएं विकसित की हैं, लेकिन अब अगला चरण भारत से वैश्विक बाजारों के लिए प्रोडक्ट विकसित करने का होना चाहिए.
उन्होंने कहा कि अब तक भारत मुख्य रूप से 'Engineered in India' से मिलने वाली वैल्यू हासिल करता रहा है. अब वैश्विक प्रोडक्ट के जरिए इनोवेशन वैल्यू हासिल करने और भारत में ही नए प्रोडक्ट विकसित करने की क्षमता तैयार करने की जरूरत है. उनके मुताबिक, इससे सेमीकंडक्टर इकोसिस्टम को तैयार करने में पिछले दशकों में किए गए निवेश का बेहतर इस्तेमाल हो सकेगा.
सेमीकंडक्टर निवेश में 'स्ट्रैटेजिक पेशेंस' जरूरी
मेघल ने सेमीकंडक्टर क्षेत्र में निवेश करने वाली कंपनियों से 'स्ट्रैटेजिक पेशेंस' अपनाने की अपील की. उन्होंने कहा कि इस क्षेत्र में क्षमताएं विकसित करने के लिए बड़े निवेश और लंबी अवधि की जरूरत होती है.
उन्होंने कंपनियों से मजबूत प्रोडक्ट माइंडसेट अपनाने, रेगुलेटरी कंप्लायंस पर अधिक ध्यान देने और केवल सिलिकॉन तक सीमित रहने के बजाय पूरी टेक्नोलॉजी स्टैक पर स्वामित्व विकसित करने की दिशा में काम करने को कहा.
RBI की 50,000 करोड़ रुपये की OMO बिक्री में 66,590 करोड़ रुपये की बोलियां
RBI ने बाजार में चल रही यील्ड से अधिक यील्ड पर सरकारी प्रतिभूतियों को स्वीकार किया. इससे संकेत मिलता है कि निवेशकों ने बॉन्ड खरीदने के लिए प्रीमियम यील्ड की मांग की.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 18 September, 2026
Friday, 18 September, 2026
भारतीय रिजर्व बैंक (RBI) की 50,000 करोड़ रुपये की पहली ओपन मार्केट ऑपरेशन (OMO) बॉन्ड बिक्री को निवेशकों से मजबूत प्रतिक्रिया मिली. नीलामी में नोटिफाइड राशि के मुकाबले 66,590 करोड़ रुपये की बोलियां प्राप्त हुईं. केंद्रीय बैंक ने बैंकिंग सिस्टम में मौजूद अतिरिक्त नकदी यानी सरप्लस लिक्विडिटी को कम करने के लिए सरकारी प्रतिभूतियों की बिक्री की.
RBI ने बाजार में चल रही यील्ड से अधिक यील्ड पर सरकारी प्रतिभूतियों को स्वीकार किया. इससे संकेत मिलता है कि निवेशकों ने बॉन्ड खरीदने के लिए प्रीमियम यील्ड की मांग की. यह सितंबर में RBI की कुल 1 लाख करोड़ रुपये की प्रस्तावित OMO बिक्री की पहली किस्त है.
सरप्लस लिक्विडिटी घटाने की कोशिश
RBI सीधे तौर पर सरकारी बॉन्ड बेचकर बैंकिंग सिस्टम से टिकाऊ लिक्विडिटी निकाल रहा है. इसका उद्देश्य वेटेड एवरेज कॉल रेट (WACR) को नीतिगत रेपो रेट 5.25% के करीब लाना है. गुरुवार को WACR करीब 5.05% रहा, जो जुलाई के अंत से लगातार रेपो रेट से नीचे बना हुआ है.
5 साल के बॉन्ड की यील्ड कट-ऑफ ज्यादा
8.28% GS 2032 बॉन्ड के लिए सबसे ज्यादा 19,700 करोड़ रुपये की बोलियां मिलीं. वहीं, 5 साल के 6.68% GS 2031 बॉन्ड के लिए 7,970 करोड़ रुपये की बोलियां आईं. 5 साल के सरकारी बॉन्ड की कट-ऑफ यील्ड 6.90% रही, जबकि गुरुवार को बाजार बंद होने पर इसकी यील्ड 6.78% थी. इसी तरह 6.79% GS 2029 को 6.70% की कट-ऑफ यील्ड पर स्वीकार किया गया, जबकि पिछली क्लोजिंग यील्ड 6.66% थी.
बाजार यील्ड से अधिक कट-ऑफ के बावजूद मजबूत मांग ने बॉन्ड यील्ड पर तत्काल दबाव को सीमित रखा. गुरुवार को बेंचमार्क 10 साल के सरकारी बॉन्ड की यील्ड करीब 7.05% पर बंद हुई.
21 और 28 सितंबर को भी OMO बिक्री
16 सितंबर को बैंकिंग सिस्टम में नेट लिक्विडिटी सरप्लस करीब 7.37 लाख करोड़ रुपये रहा, जो एक दिन पहले 9.85 लाख करोड़ रुपये था. इस महीने की शुरुआत में सरप्लस रिकॉर्ड स्तर तक पहुंचने के बाद हाल में टैक्स भुगतान और अन्य लिक्विडिटी गतिविधियों के चलते इसमें कमी आई है.
RBI अब 21 सितंबर को 25,000 करोड़ रुपये की एक और OMO बिक्री करेगा. इसके बाद 28 सितंबर को भी इतनी ही राशि की बॉन्ड बिक्री प्रस्तावित है. इसके अलावा केंद्रीय बैंक 2.25 लाख करोड़ रुपये की तीन दिवसीय वेरिएबल रेट रिवर्स रेपो (VRRR) ऑपरेशन भी कर रहा है.
RBI की ये लिक्विडिटी मैनेजमेंट कार्रवाइयां ऐसे समय में हो रही हैं जब लंबी अवधि वाली VRRR नीलामियों को अपेक्षाकृत सीमित मांग मिली है. केंद्रीय बैंक जरूरत पड़ने पर आगे भी OMO बिक्री कर सकता है, ताकि अतिरिक्त लिक्विडिटी को नियंत्रित करने के साथ मौद्रिक नीति का असर मजबूत हो और शॉर्ट-टर्म बाजार दरें रेपो रेट के अनुरूप बनी रहें.
टूल एंड इक्विपमेंट एक्स्पो: हैंड टूल्स से स्मार्ट ऑटोमेशन तक, मैन्युफैक्चरिंग में तकनीक का नया दौर
एक्सपो में एक 'इनोवेशन गैलरी' तैयार की गई है, जिसमें 200 से अधिक प्रोडक्ट्स को लॉन्च किया गया है. इस गैलरी उद्देश्य मैन्युफैक्चरिंग सेक्टर में उभरती तकनीकों, नए विचारों और इनोवेटिव समाधानों को सामने लाना है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 18 September, 2026
Friday, 18 September, 2026
भारत के मैन्युफैक्चरिंग सेक्टर में इंडस्ट्री 4.0, स्मार्ट ऑटोमेशन और डिजिटल तकनीकों का इस्तेमाल बढ़ाने के साथ एमएसएमई के तकनीकी उन्नयन पर जोर बढ़ रहा है. नई दिल्ली स्थित भारत मंडपम में आयोजित 'टूल्स एंड इक्विपमेंट एक्सपो 2026' में हैंड और पावर टूल्स से लेकर कटिंग एवं वेल्डिंग तकनीक और स्मार्ट ऑटोमेशन तक के समाधान प्रदर्शित किए जा रहे हैं. इस बार एक्सपो में खास तौर पर 'इनोवेशन गैलरी' भी तैयार किया गया है, जहां नई तकनीकों और इनोवेटिव समाधानों को एक अलग मंच दिया गया है. उद्योग विशेषज्ञों के मुताबिक, तकनीक के साथ कौशल विकास और कार्यस्थल सुरक्षा को मजबूत करना भारत को वैश्विक विनिर्माण केंद्र बनाने के लिए अहम होगा.
इन्फॉर्मा मार्केट्स इन इंडिया द्वारा आयोजित इस एक्सपो में 300 से अधिक प्रदर्शक हिस्सा ले रहे हैं. जर्मनी, चीन, ताइवान और हांगकांग की भागीदारी भी देखने को मिल रही है. प्रदर्शनी में टूल्स और उपकरणों के साथ मैन्युफैक्चरिंग प्रक्रियाओं को अधिक स्मार्ट, ऑटोमेटेड और कुशल बनाने वाली तकनीकों पर भी फोकस किया गया है.
इनोवेशन गैलरी में नई तकनीकों पर फोकस
एक्सपो में तैयार किया गया 'इनोवेशन गैलरी' इस आयोजन की प्रमुख विशेषताओं में शामिल है. इसमें 200 से अधिक प्रोडक्ट्स को लॉन्च किया गया है. इस गैलरी उद्देश्य मैन्युफैक्चरिंग सेक्टर में उभरती तकनीकों, नए विचारों और इनोवेटिव समाधानों को सामने लाना है. इससे उद्योग जगत, एमएसएमई और तकनीकी विशेषज्ञों को नई तकनीकों को समझने और उनके संभावित इस्तेमाल पर चर्चा करने का अवसर मिल रहा है.
एमएसएमई में इंडस्ट्री 4.0 का बढ़ता दायरा
एनपीसी-डीपीआईआईटी, वाणिज्य एवं उद्योग मंत्रालय के उप निदेशक यदु कुमार यादव के मुताबिक, भारत के विनिर्माण विकास का अगला चरण एमएसएमई को लीन मैन्युफैक्चरिंग से इंडस्ट्री 4.0 और आईओटी आधारित प्रणालियों की ओर ले जाने पर निर्भर करेगा. पिछले एक दशक में एमएसएमई के उत्पादों, प्रक्रियाओं और प्रणालियों को एकीकृत करने पर जोर रहा है, जबकि अब डिजिटल एकीकरण अगला कदम है. उन्होंने बताया कि एमएसएमई मंत्रालय की RAMP योजना के तहत गुजरात में 750 से अधिक इकाइयों को इंडस्ट्री 4.0 इकोसिस्टम से जोड़ा जा रहा है. इसी तरह के इकोसिस्टम देश के अन्य हिस्सों में भी विकसित करने की योजना है.
कटिंग टूल बाजार में भारत के लिए अवसर
इंडियन कटिंग टूल मैन्युफैक्चरर्स एसोसिएशन के कार्यकारी सचिव पीजी सुब्रमण्यम ने कहा कि बढ़ते घरेलू मैन्युफैक्चरिंग बाजार से भारतीय कटिंग टूल उद्योग के लिए नए अवसर पैदा हो रहे हैं. उनके मुताबिक, वैश्विक कटिंग टूल बाजार करीब 23 अरब डॉलर का है और 2030 तक इसके करीब 30 अरब डॉलर तक पहुंचने का अनुमान है. भारत की मौजूदा हिस्सेदारी करीब 15% है.
उन्होंने कहा कि इससे भारतीय कंपनियों के लिए घरेलू बाजार के साथ-साथ निर्यात बढ़ाने की भी संभावनाएं हैं. साथ ही, एमएसएमई और स्टार्टअप्स के लिए उपलब्ध करीब 40 सरकारी योजनाओं की जानकारी और आसान पहुंच बढ़ाने की जरूरत है.
आधुनिक मशीनरी अपनाने पर जोर
चैंबर ऑफ इंडियन माइक्रो स्मॉल एंड मीडियम एंटरप्राइजेज के अध्यक्ष मुकेश मोहन गुप्ता ने कहा कि नई तकनीक और आधुनिक मशीनरी को अपनाना एमएसएमई की उत्पादकता और प्रतिस्पर्धात्मकता बढ़ाने में महत्वपूर्ण भूमिका निभा सकता है. उन्होंने सरकारी सहायता और वित्तीय योजनाओं तक आसान पहुंच की जरूरत पर जोर दिया.
उनके मुताबिक, 9.5 करोड़ से अधिक एमएसएमई देश की जीडीपी में 30% से अधिक योगदान देते हैं और 42 करोड़ से अधिक लोगों को रोजगार देते हैं. ऐसे में एमएसएमई आधारित मैन्युफैक्चरिंग में तकनीकी उन्नयन का असर उत्पादन और रोजगार दोनों पर पड़ सकता है.
टेक्नोलॉजी के साथ स्किल्स भी जरूरी
ऑटोमोटिव स्किल्स डेवलपमेंट काउंसिल के चेयरपर्सन विनकेश गुलाटी ने कहा कि टूल्स और उपकरण मैन्युफैक्चरिंग इंडस्ट्री की उत्पादकता और उत्पादन क्षमता का अहम हिस्सा हैं. भारत के लिए मशीनरी, तकनीक और कलपुर्जों के स्थानीयकरण का बड़ा अवसर है, लेकिन इसके लिए कुशल कार्यबल भी जरूरी है. उन्होंने कहा कि वैश्विक स्तर पर प्रतिस्पर्धी सप्लाई चेन तैयार करने के लिए तकनीक अपनाने के साथ स्किल और टैलेंट डेवलपमेंट पर भी समान रूप से ध्यान देना होगा.
उपकरणों की डिजाइन में ही हो सुरक्षा
औद्योगिक सुरक्षा एवं स्वास्थ्य निदेशालय (DISH), राष्ट्रीय राजधानी क्षेत्र दिल्ली सरकार के निदेशक एसपी राणा ने औद्योगिक उपकरणों के सुरक्षित डिजाइन, रखरखाव और इस्तेमाल को महत्वपूर्ण बताया. उन्होंने कहा कि मशीनों और उपकरणों से जुड़े जोखिमों की पहचान और उनका आकलन शुरुआत में ही किया जाना चाहिए.
उनके मुताबिक, 'ऑक्यूपेशनल सेफ्टी, हेल्थ एंड वर्किंग कंडीशंस कोड, 2020' के तहत दुर्घटना रोकथाम और सुरक्षित कार्यस्थल पर जोर दिया गया है. सुरक्षा को बाद में जोड़ने के बजाय उपकरणों के डिजाइन और कार्यप्रणाली का हिस्सा बनाना जरूरी है.
बड़े पैमाने पर उत्पादन और एक्सपोर्ट की तैयारी
चैंबर ऑफ इंडस्ट्रियल एंड कमर्शियल अंडरटेकिंग्स के उपाध्यक्ष दीदारजीत सिंह लोटे ने कहा कि भारत को वैश्विक स्तर पर प्रतिस्पर्धी मैन्युफैक्चरिंग हब बनाने के लिए बड़े पैमाने पर उत्पादन, लीन मैन्युफैक्चरिंग और क्लस्टर आधारित विकास पर ध्यान देना होगा. उन्होंने कहा कि मजबूत बुनियादी ढांचे और बेहतर उत्पादन प्रणालियों के साथ भारतीय कंपनियां वैश्विक बाजारों की जरूरतों को पूरा करने की क्षमता बढ़ा सकती हैं.
2035 तक 25 अरब डॉलर से ज्यादा टूल्स एक्सपोर्ट की क्षमता
इन्फॉर्मा मार्केट्स इन इंडिया के प्रबंध निदेशक योगेश मुद्रास ने कहा कि भारत का टूल्स और इक्विपमेंट सेक्टर विकास के महत्वपूर्ण दौर में है. उनके मुताबिक, भारत का हैंड और पावर टूल्स निर्यात फिलहाल करीब 1 अरब डॉलर है और इसमें 2035 तक 25 अरब डॉलर से अधिक तक पहुंचने की क्षमता है.
ऐसे में इंडस्ट्री 4.0, स्मार्ट ऑटोमेशन, आधुनिक टूलिंग, इनोवेशन और कुशल श्रमबल का विस्तार भारत के लिए घरेलू मैन्युफैक्चरिंग के साथ-साथ वैश्विक निर्यात बाजार में अपनी मौजूदगी बढ़ाने का आधार बन सकता है.
प्रत्यक्ष कर संग्रह ₹12.12 लाख करोड़ के पार, STT से सरकार की कमाई 53% बढ़ी
17 सितंबर तक नेट डायरेक्ट टैक्स कलेक्शन 13% बढ़ा, एडवांस टैक्स में भी 16.18% की तेज वृद्धि
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 18 September, 2026
Friday, 18 September, 2026
चालू वित्त वर्ष में 17 सितंबर तक केंद्र सरकार के नेट डायरेक्ट टैक्स कलेक्शन में 13% की बढ़ोतरी दर्ज की गई है. इस अवधि में सरकार ने रिफंड को घटाने के बाद ₹12.12 लाख करोड़ से अधिक का प्रत्यक्ष कर संग्रह किया. ताजा आंकड़ों के मुताबिक, कलेक्शन में इस बढ़ोतरी के पीछे एडवांस टैक्स से हुई अधिक कमाई प्रमुख वजह रही.
कॉरपोरेट टैक्स कलेक्शन में करीब 19.5% की बढ़ोतरी
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) के आंकड़ों के अनुसार, 17 सितंबर तक कॉरपोरेट टैक्स कलेक्शन 19.48% बढ़कर करीब ₹5.56 लाख करोड़ हो गया. वहीं, नॉन-कॉरपोरेट टैक्स, जिसमें व्यक्तिगत करदाताओं और हिंदू अविभाजित परिवारों (HUF) से मिलने वाला टैक्स शामिल है, 6% बढ़कर ₹6.16 लाख करोड़ से अधिक रहा.
STT से ₹40,214 करोड़ की कमाई
शेयर बाजार में लेनदेन पर लगने वाले सिक्योरिटीज ट्रांजैक्शन टैक्स (STT) से सरकार की कमाई में भी तेज बढ़ोतरी हुई है. 1 अप्रैल से 17 सितंबर के बीच STT कलेक्शन 53% बढ़कर ₹40,214 करोड़ पहुंच गया. इस दौरान सरकार की ओर से जारी टैक्स रिफंड भी बढ़े हैं. 17 सितंबर तक कुल टैक्स रिफंड 29.19% बढ़कर ₹2.20 लाख करोड़ से अधिक हो गया.
ग्रॉस डायरेक्ट टैक्स कलेक्शन ₹14.32 लाख करोड़ के पार
रिफंड को शामिल करने से पहले यानी ग्रॉस डायरेक्ट टैक्स कलेक्शन में 15% की वृद्धि हुई है. यह बढ़कर ₹14.32 लाख करोड़ से अधिक हो गया. आंकड़ों से पता चलता है कि एडवांस टैक्स कलेक्शन में भी अच्छी वृद्धि दर्ज की गई है. 17 सितंबर तक एडवांस टैक्स कलेक्शन 16.18% बढ़कर करीब ₹5.22 लाख करोड़ हो गया.
कॉरपोरेट एडवांस टैक्स में 18% की बढ़ोतरी
कुल एडवांस टैक्स कलेक्शन में कॉरपोरेट टैक्स की हिस्सेदारी प्रमुख रही. कॉरपोरेट एडवांस टैक्स कलेक्शन 18% बढ़कर ₹4.16 लाख करोड़ से अधिक हो गया. वहीं, नॉन-कॉरपोरेट एडवांस टैक्स कलेक्शन 9.24% की वृद्धि के साथ ₹1.06 लाख करोड़ तक पहुंच गया. आंकड़ों से संकेत मिलता है कि चालू वित्त वर्ष के शुरुआती महीनों में प्रत्यक्ष कर संग्रह को कॉरपोरेट टैक्स और एडवांस टैक्स में हुई बढ़ोतरी से खासा समर्थन मिला है.
भारत-भूटान सहयोग: ₹4,000 करोड़ की ऊर्जा कर्ज सुविधा, UPI और रेल संपर्क पर बढ़ी साझेदारी
ऊर्जा परियोजनाओं के लिए ₹4,000 करोड़ की कर्ज सुविधा, भारत में UPI भुगतान कर सकेंगे भूटानी नागरिक; रेल कनेक्टिविटी और ईंधन आपूर्ति पर भी फैसले
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 18 September, 2026
Friday, 18 September, 2026
भारत और भूटान ने द्विपक्षीय आर्थिक सहयोग को आगे बढ़ाने के लिए ऊर्जा, कनेक्टिविटी, डिजिटल भुगतान, व्यापार और शिक्षा से जुड़े कई फैसले किए हैं. भूटान के ऊर्जा प्रोजेक्ट्स के लिए भारत ने ₹4,000 करोड़ की रियायती ऋण सुविधा देने की घोषणा की है. इसके अलावा भूटानी नागरिकों के लिए भारत में UPI के जरिए भुगतान की सुविधा और दोनों देशों के बीच रेल कनेक्टिविटी बढ़ाने से जुड़े कदम भी उठाए गए हैं.
ऊर्जा परियोजनाओं के लिए ₹4,000 करोड़ की कर्ज सुविधा
भारत ने भूटान में ऊर्जा परियोजनाओं के लिए ₹4,000 करोड़ की रियायती ऋण सुविधा देने की घोषणा की है. इसके साथ 500 किलोवाट क्षमता वाले लुनाना हाइड्रोपावर प्रोजेक्ट की आधारशिला भी रखी गई है. दोनों देश पुनात्सांगछू-I और पुनात्सांगछू-II जैसी जलविद्युत परियोजनाओं पर भी काम कर रहे हैं. ऊर्जा क्षेत्र में सहयोग दोनों देशों के आर्थिक संबंधों का एक प्रमुख हिस्सा है.
रेल संपर्क बढ़ाने पर जोर
मीडिया रिपोर्ट्स के अनुसार, भारत और भूटान के बीच व्यापार और आवाजाही को बढ़ाने के लिए रेल संपर्क से जुड़ी परियोजनाओं पर भी काम आगे बढ़ाया जा रहा है. गेलिफू-कोकराझार और समत्से-बनारहाट रेल लिंक प्रस्तावों के अलावा असम के हातिसार में नया इमिग्रेशन चेक पोस्ट बनाने की योजना है. असम के समरांग में लैंड कस्टम्स स्टेशन भी शुरू किया गया है. इन कदमों से भारत-भूटान के बीच माल और लोगों की आवाजाही को सुविधाजनक बनाने का लक्ष्य है.
भारत में UPI से भुगतान कर सकेंगे भूटानी नागरिक
डिजिटल भुगतान के क्षेत्र में भी दोनों देशों के बीच सहयोग बढ़ा है. अब भूटानी नागरिक भारत में अपने मोबाइल फोन के जरिए UPI से भुगतान कर सकेंगे. इससे भारत आने वाले भूटानी पर्यटकों और छात्रों के लिए डिजिटल भुगतान का विकल्प उपलब्ध होगा.
शिक्षा के क्षेत्र में भारत ने भारतीय सांस्कृतिक संबंध परिषद (ICCR) की छात्रवृत्ति सीटों की संख्या 30 से बढ़ाकर 60 करने का फैसला किया है. नालंदा विश्वविद्यालय में भूटानी छात्रों के लिए सीटों की संख्या भी 30 से बढ़ाकर 55 की गई है.
भूटान से 17 प्रकार की लकड़ी के निर्यात को मंजूरी
व्यापार के मोर्चे पर भारत ने भूटान से 17 प्रकार की लकड़ी के निर्यात को अनुमति दी है. दोनों देशों के बीच आपूर्ति व्यवस्था को लेकर भी सहमति बनी है. भारत ने भूटान को पेट्रोल, डीजल और एलपीजी की लगातार आपूर्ति जारी रखने का भरोसा दिया है. इसके अलावा भूटान ने संयुक्त राष्ट्र सुरक्षा परिषद में 2028-29 के लिए भारत की गैर-स्थायी सदस्यता की उम्मीदवारी का समर्थन किया है. ऊर्जा, परिवहन, डिजिटल भुगतान और व्यापार से जुड़े ये फैसले भारत और भूटान के बीच आर्थिक सहयोग के अलग-अलग क्षेत्रों में कनेक्टिविटी और कारोबार को बढ़ाने पर केंद्रित हैं.
सरकार ने वाणिज्यिक कोयला खदानों की 16वीं नीलामी शुरू की, 9 राज्यों के 25 ब्लॉक शामिल
2020 में निजी क्षेत्र की भागीदारी शुरू होने के बाद अब तक 147 कोयला खदानों की नीलामी, छह पहले आवंटित खदानों के लिए विकास एवं उत्पादन समझौते भी हुए.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 18 September, 2026
Friday, 18 September, 2026
कोयला मंत्रालय ने वाणिज्यिक कोयला खनन की 16वीं नीलामी प्रक्रिया शुरू कर दी है. इस चरण में नौ कोयला उत्पादक राज्यों में 25 खदानों को नीलामी के लिए रखा गया है. इनमें 21 पूरी तरह खोजी जा चुकी खदानें और चार आंशिक रूप से खोजी गई खदानें शामिल हैं. नीलामी में अरुणाचल प्रदेश, बिहार, छत्तीसगढ़, झारखंड, मध्य प्रदेश, महाराष्ट्र, ओडिशा, तेलंगाना और पश्चिम बंगाल की खदानें शामिल हैं. यह प्रक्रिया 2020 में वाणिज्यिक कोयला खनन के लिए निजी क्षेत्र को अनुमति दिए जाने के बाद लगातार आगे बढ़ रही नीलामी प्रक्रिया का हिस्सा है.
छह खदानों के लिए विकास एवं उत्पादन समझौते
मंत्रालय ने इससे पहले की नीलामी में आवंटित छह खदानों के लिए कोयला खदान विकास एवं उत्पादन समझौते (CMDPA) भी किए हैं. इन समझौतों के बाद सफल बोलीदाताओं को खदानों के विकास और उन्हें उत्पादन के लिए तैयार करने की प्रक्रिया आगे बढ़ाने का रास्ता मिलेगा.
इन छह खदानों में तारा (संशोधित), मारगो वेस्ट, मारगो ईस्ट, मंडला साउथ, डोंगेरी ताल-II और पीकेओसी का डिप साइड शामिल हैं.
इन खदानों का संयुक्त भूगर्भीय भंडार करीब 1,504 मिलियन टन है, जबकि इनकी अधिकतम अनुमानित उत्पादन क्षमता 11.62 मिलियन टन सालाना है. इनके परिचालन में आने के बाद करीब ₹1,984 करोड़ सालाना राजस्व और लगभग ₹1,743 करोड़ के पूंजी निवेश का अनुमान है.
इन परियोजनाओं से कोयला उत्पादक क्षेत्रों में करीब 16,000 रोजगार अवसर पैदा होने की संभावना भी जताई गई है.
25 खदानों की नीलामी
नई नीलामी में शामिल 25 खदानों में से छह की नीलामी कोयला खान (विशेष प्रावधान) अधिनियम के तहत और 19 खदानों की नीलामी खान एवं खनिज (विकास एवं विनियमन) अधिनियम के तहत की जाएगी.
वाणिज्यिक कोयला खनन व्यवस्था के तहत स्थापित खनन कंपनियों के साथ नए कारोबारी भी नीलामी में हिस्सा ले सकते हैं. इस व्यवस्था में कोयले के अंतिम उपयोग से जुड़ी पाबंदियां हटाई गई हैं, जिससे सफल बोलीदाताओं को कोयले के व्यावसायिक इस्तेमाल में अधिक लचीलापन मिलता है.
इस व्यवस्था के तहत स्वचालित मार्ग से 100% प्रत्यक्ष विदेशी निवेश की अनुमति है. साथ ही शुरुआती भुगतान की जरूरत अपेक्षाकृत कम रखी गई है. इन भुगतानों को भविष्य में राजस्व हिस्सेदारी के तहत देय राशि के साथ समायोजित किया जा सकता है.
अब तक 147 खदानों की नीलामी
16वीं नीलामी के साथ 2020 में वाणिज्यिक कोयला खनन के लिए निजी क्षेत्र की भागीदारी शुरू होने के बाद से अब तक 16 नीलामी चरण पूरे हो जाएंगे. इस दौरान वाणिज्यिक विकास के लिए उपलब्ध कोयला ब्लॉकों की संख्या में लगातार बढ़ोतरी हुई है.
सरकार के अनुसार, अब तक नौ कोयला उत्पादक राज्यों में कुल 147 कोयला खदानों की नीलामी की जा चुकी है. इन खदानों से सालाना ₹47,500 करोड़ से अधिक राजस्व और ₹55,000 करोड़ से अधिक के संभावित पूंजी निवेश का अनुमान है.
नई नीलामी में शामिल 25 ब्लॉक से वाणिज्यिक कोयला खनन की परियोजनाओं की संख्या और बढ़ेगी, जबकि पहले आवंटित छह खदानों के लिए समझौते होने से उनके विकास और उत्पादन की दिशा में आगे बढ़ने का रास्ता साफ होगा.
टर्म प्लान की बढ़ती मांग, दिल्ली में ICICI प्रूडेंशियल लाइफ का कारोबार 53.89% बढ़ा
31 मार्च 2026 तक दिल्ली में 3.69 लाख लोगों को बीमा सुरक्षा, बीमित राशि ₹1.30 लाख करोड़; कंपनी ने पिछले सात साल में ग्राहकों को ₹6,087 करोड़ के लाभ दिए.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 18 September, 2026
Friday, 18 September, 2026
आईसीआईसीआई (ICICI) प्रूडेंशियल लाइफ इंश्योरेंस ने वित्त वर्ष 2026 के दौरान दिल्ली में 100% दावा निपटान अनुपात दर्ज किया है. कंपनी के मुताबिक, वित्त वर्ष 2027 की पहली तिमाही में दिल्ली में टर्म प्लान यानी खुदरा सुरक्षा कारोबार में साल-दर-साल 53.89% की वृद्धि हुई. 31 मार्च 2026 तक कंपनी ने दिल्ली में 3,69,550 लोगों को बीमा सुरक्षा प्रदान की थी.
कंपनी के अनुसार, 31 मार्च 2026 तक दिल्ली में उसकी प्रबंधनाधीन परिसंपत्तियां (AUM) ₹18,427 करोड़ थीं, जबकि कुल बीमित राशि ₹1,30,274 करोड़ रही. पिछले सात वर्षों में कंपनी ने दिल्ली के ग्राहकों को विभिन्न श्रेणियों में कुल ₹6,087 करोड़ के लाभ का भुगतान किया. इनमें ₹1,832 करोड़ बीमाधारकों की मृत्यु से जुड़े दावों के रूप में दिए गए.
बचत और सेवानिवृत्ति उत्पादों की मांग
कंपनी ने कहा कि दिल्ली में लिंक्ड, गैर-लिंक्ड और वार्षिकी सहित उसके बचत कारोबार के उत्पादों की भी मांग बनी हुई है. कंपनी के अनुसार, ग्राहक वित्तीय सुरक्षा के साथ दीर्घकालिक बचत और सेवानिवृत्ति योजना को भी अपने वित्तीय लक्ष्यों में प्राथमिकता दे रहे हैं. 31 मार्च 2026 तक दिल्ली में कंपनी की 9 शाखाएं थीं. इसके अलावा 7,252 सलाहकार, 2,963 साझेदार शाखाएं और 5,049 निर्दिष्ट व्यक्तियों का नेटवर्क था.
एआई और डिजिटल तकनीक पर जोर
ICICI प्रूडेंशियल लाइफ के मुख्य वितरण अधिकारी अमीश बैंकर ने कहा कि दिल्ली कंपनी के लिए रणनीतिक रूप से महत्वपूर्ण बाजार है. उन्होंने कहा कि वितरण, डिजिटल क्षमताओं, विभिन्न उत्पादों और ग्राहकों के साथ जुड़ाव में निवेश के जरिए कंपनी क्षेत्र में अपनी मौजूदगी बढ़ा रही है.
कंपनी के अनुसार, वह ग्राहकों के पूरे बीमा चक्र में आर्टिफिशियल इंटेलिजेंस, मशीन लर्निंग, डेटा एनालिटिक्स और डिजिटलीकरण का इस्तेमाल कर रही है. वित्त वर्ष 2027 की पहली तिमाही में पूरी कंपनी के स्तर पर करीब 54% बचत पॉलिसियां आवेदन वाले दिन जारी की गईं, जबकि करीब 58% बीमा पॉलिसियां डिजिटल केवाईसी के जरिए जारी हुईं. कंपनी की करीब 97% सेवाएं स्वयं-सेवा या डिजिटल माध्यमों से उपलब्ध कराई गईं.
कंपनी ने डिजिटल प्लेटफॉर्म ‘ICICI Pru Partner Stack’ भी शुरू किया है, जिसमें डिजिटल टूल और डेटा एनालिटिक्स शामिल हैं. वहीं, ‘Advisor Stack - IPRU Edge’ के जरिए देशभर में 2.44 लाख से अधिक एजेंटों को कारोबार बढ़ाने, कामकाज प्रबंधित करने और आवेदन वाले दिन पॉलिसी जारी करने में मदद मिलने का कंपनी ने दावा किया है.
पहली तिमाही में दावा निपटान अनुपात 99.3%
पूरी कंपनी के स्तर पर वित्त वर्ष 2027 की पहली तिमाही में दावा निपटान अनुपात 99.3% रहा. कंपनी के अनुसार, बिना जांच वाले व्यक्तिगत दावों के लिए औसत निपटान समय एक दिन था. दावा अनुरोध वेबसाइट, ईमेल, एसएमएस, व्हाट्सऐप, शाखा या 24 घंटे उपलब्ध ग्राहक सेवा के माध्यम से किया जा सकता है. कंपनी ने बताया कि उसका शुरुआती दावा अनुपात 22% रहा. कंपनी के मुताबिक, यह उसके कारोबार की गुणवत्ता पर ध्यान देने को दर्शाता है.
कंपनी का नाम बदलने को मंजूरी
कंपनी के निदेशक मंडल ने आवश्यक स्वीकृतियों के अधीन कंपनी का नाम बदलकर ‘ICICI Life Insurance Limited’ करने के प्रस्ताव को मंजूरी दी है. ICICI प्रूडेंशियल लाइफ इंश्योरेंस ने वित्त वर्ष 2001 में अपना परिचालन शुरू किया था. कंपनी सुरक्षा और बचत श्रेणी में विभिन्न जीवन चरणों की जरूरतों के अनुरूप उत्पाद उपलब्ध कराती है. इसके डिजिटल प्लेटफॉर्म पर पेपरलेस खरीद, डिजिटल भुगतान, स्वयं-सेवा लेनदेन और दावा निपटान की सुविधा उपलब्ध है.
30 जून 2026 तक कंपनी की प्रबंधनाधीन परिसंपत्तियां ₹3.34 लाख करोड़ और कुल प्रभावी बीमित राशि ₹48.06 लाख करोड़ थी. कंपनी के अनुसार, वह भारत की पहली बीमा कंपनी है जो नेशनल स्टॉक एक्सचेंज (NSE) और बॉम्बे स्टॉक एक्सचेंज (BSE) दोनों पर सूचीबद्ध है.
दिल्ली में विस्तार की योजना
कंपनी ने कहा कि वह दिल्ली में अपनी पहुंच बढ़ाने के लिए शाखाओं के विस्तार, सलाहकारों की नियुक्ति और लक्षित ग्राहक संपर्क पर काम करेगी. कंपनी के मुताबिक, इसका उद्देश्य बीमा की पहुंच बढ़ाने और ग्राहकों की बदलती जरूरतों के अनुरूप सेवाएं उपलब्ध कराना है.