340 अरब डॉलर के एल्गोरिदम का झूठ जिसने भारत की अर्थव्यवस्था की कहानी बदल दी
एक निजी विदेशी एल्गोरिद्म ने चुपचाप भारत की अर्थव्यवस्था से जुड़ी सबसे बड़ी सुर्खियों में से एक गढ़ दी और किसी ने उसकी जांच तक नहीं की.
 by
बिजनेस वर्ल्ड ब्यूरो ।।
Published - Wednesday, 01 July, 2026
Wednesday, 01 July, 2026

पलक शाह
जून 2026 में पेरिस स्थित आर्थिक सहयोग एवं विकास संगठन (OECD) ने अपनी 'एशिया कैपिटल मार्केट्स रिपोर्ट 2026' प्रकाशित की, जिसमें दावा किया गया कि पिछले 12 महीनों के दौरान भारत में 340 अरब डॉलर का क्रिप्टोकरेंसी निवेश (इनफ्लो) आया. यह राशि भारत की सकल घरेलू उत्पाद (GDP) का लगभग 9 प्रतिशत बताई गई. इस दावे का पूरा आधार केवल Chainalysis था, जो अमेरिका की एक निजी ब्लॉकचेन एनालिटिक्स कंपनी है. यह कंपनी सरकारों को निगरानी (सर्विलांस) सॉफ्टवेयर बेचती है और इसकी कार्यप्रणाली (मेथडोलॉजी) का कभी स्वतंत्र ऑडिट नहीं हुआ है.
कुछ ही दिनों में इस आंकड़े को भारत के क्रिप्टो एक्सचेंज लॉबी ने व्यापक रूप से प्रचारित किया और यह उस समय चर्चा का हिस्सा बन गया, जब संसद की एक समिति क्रिप्टोकरेंसी नियमन पर सुनवाई करने वाली थी, जिसमें भारतीय रिजर्व बैंक (RBI) को अपने सतर्क रुख का बचाव करना था.
लेकिन BW की जांच में सामने आया कि 340 अरब डॉलर का यह आंकड़ा भारत में आई वास्तविक पूंजी को नहीं दर्शाता. यह केवल ब्लॉकचेन पर दर्ज कुल लेनदेन (ग्रॉस ऑन-चेन ट्रांजैक्शन वॉल्यूम) को मापता है, जिसमें एक ही पैसा कई बार अलग-अलग एक्सचेंजों के जरिए घूमने से आंकड़ा बढ़ जाता है. इसका भारत के आधिकारिक भुगतान संतुलन (Balance of Payments), विदेशी मुद्रा भंडार या सरकार के किसी भी आधिकारिक वित्तीय रिकॉर्ड से कोई मेल नहीं है.
यदि वास्तव में एक वर्ष में 340 अरब डॉलर क्रिप्टोकरेंसी के माध्यम से भारत में आए होते, तो यह देश की GDP का लगभग 9 प्रतिशत होता. यह भारत में आए कुल प्रत्यक्ष विदेशी निवेश (FDI) से चार गुना से भी अधिक होता. यह आधुनिक भारतीय आर्थिक इतिहास में दर्ज सबसे बड़े पूंजी प्रवाहों में शामिल होता. यह आज के मूल्य के हिसाब से मार्शल प्लान से भी बड़ा और 1997 के एशियाई वित्तीय संकट के बाद किसी भी उभरते एशियाई बाजार में एक वर्ष के सबसे बड़े विदेशी पूंजी प्रवाह के बराबर होता.
ऐसी स्थिति में रुपये की विनिमय दर पर असर दिखता. भारतीय रिजर्व बैंक को आपात बैठकें बुलानी पड़तीं. संसद जवाब मांगती. वित्त मंत्रालय को आधिकारिक बयान जारी करने पड़ते. लेकिन ऐसा कुछ भी नहीं हुआ.
फिर भी न्यूयॉर्क स्थित एक निजी एल्गोरिद्म ने यह घोषित कर दिया कि ऐसा हुआ था और भारत के लगभग पूरे वित्तीय मीडिया ने इस पर भरोसा कर लिया.
OECD की एशिया कैपिटल मार्केट्स रिपोर्ट 2026 जून में प्रकाशित हुई. कुछ ही घंटों के भीतर भारत के लगभग सभी प्रमुख बिजनेस मीडिया संस्थानों में एक जैसी सुर्खियां दिखाई देने लगीं कि जून 2024 से जून 2025 के बीच भारत में 340 अरब डॉलर का क्रिप्टो निवेश आया, जो GDP का 9 प्रतिशत है और एशिया में सबसे अधिक है. इस आंकड़े का हवाला विश्लेषकों ने दिया, क्रिप्टो एक्सचेंजों ने इसे साझा किया, नीति विशेषज्ञों ने सोशल मीडिया पर प्रसारित किया और देखते ही देखते इसे आर्थिक तथ्य के रूप में स्वीकार कर लिया गया.
लेकिन किसी ने रिपोर्ट का फुटनोट नहीं देखा.
रिपोर्ट के डेटा सेक्शन में एक छोटा-सा उल्लेख था कि यह पूरा आंकड़ा **Chainalysis** से लिया गया है. यह न्यूयॉर्क में पंजीकृत एक निजी ब्लॉकचेन एनालिटिक्स कंपनी है, जिसकी अधिकतम वैल्यूएशन 8.6 अरब डॉलर रही है. इसके राजस्व का बड़ा हिस्सा अमेरिकी संघीय एजेंसियों जैसे FBI, IRS, DEA, DOJ और दर्जनभर अन्य सरकारी संस्थाओं के साथ किए गए निगरानी संबंधी अनुबंधों से आता है.
यह कहानी इस बारे में है कि एक ऐसा आंकड़ा, जिसका वास्तविक अर्थ शायद वही नहीं है जो बताया गया, कैसे एक निजी एल्गोरिद्म से निकलकर OECD की रिपोर्ट तक पहुंचा और फिर वहां से भारत की आर्थिक सोच का हिस्सा बन गया. यह सब ठीक उस समय हुआ, जब क्रिप्टो नीति पर देश में एक महत्वपूर्ण बहस चल रही थी.
समय महज संयोग नहीं था
2 जुलाई 2026 को. यानी भारतीय मीडिया में OECD की रिपोर्ट के व्यापक रूप से प्रसारित होने के सिर्फ चार दिन बाद. संसद की वित्त संबंधी स्थायी समिति ने क्रिप्टोकरेंसी नियमन पर बैठक बुलाई. पहली बार भारतीय रिजर्व बैंक (RBI) ने समिति के सामने सीधे अपना पक्ष रखा. RBI, जो लगातार और खुलकर भारत में क्रिप्टोकरेंसी को औपचारिक मान्यता देने का विरोध करता रहा है, उसकी आमने-सामने बैठक CoinDCX और CoinSwitch जैसे क्रिप्टो एक्सचेंजों के प्रतिनिधियों से हुई. ये कंपनियां लंबे समय से नियामकीय स्पष्टता यानी व्यवहारिक रूप से क्रिप्टो को औपचारिक स्वीकृति दिलाने के लिए प्रयास कर रही हैं.
340 अरब डॉलर का आंकड़ा समिति की बैठक शुरू होने से पहले ही वहां पहुंच चुका था.
इस प्रकाशन के अनुरोध पर OECD रिपोर्ट की समीक्षा करने वाले और संस्थागत निवेशकों के लिए पूंजी प्रवाह पर नजर रखने वाले एक वरिष्ठ अर्थशास्त्री ने नाम न प्रकाशित करने की शर्त पर कहा, "इस तरह का आंकड़ा पहले से तय निष्कर्ष (Fait Accompli) जैसा तर्क बन जाता है. यह नियामकीय बहस को 'क्या हमें इसकी अनुमति देनी चाहिए?' से बदलकर 'जब यह पहले ही हमारी GDP का 9 प्रतिशत है तो इसे कैसे नियंत्रित किया जाए?' पर ले आता है. यह बहुत बड़ा बदलाव है. और यदि यह आंकड़ा ही पद्धतिगत रूप से टिकाऊ नहीं है, तो इसके आधार पर बनाया गया पूरा नीतिगत दबाव ढह जाता है."
बैठक से जुड़े लोगों के अनुसार, समिति के सामने RBI का रुख पहले की तरह सतर्क ही रहा. लेकिन OECD की विश्वसनीयता के साथ आया 340 अरब डॉलर का आंकड़ा सार्वजनिक विमर्श में अपना असर छोड़ चुका था. इससे केंद्रीय बैंक को एक ऐसे संस्थान के रूप में पेश किया गया जो एक कथित अटल आर्थिक वास्तविकता का विरोध कर रहा हो.
हितों का पीछा करें
पत्रकारिता में जब कोई बड़ा दावा तेजी से फैलता है और कोई उसकी जांच नहीं करता, तो पहला सवाल हमेशा यही होता है. इससे फायदा किसे होता है?
सबसे पहले Chainalysis को देखें. जिस कंपनी ने यह मूल आंकड़ा तैयार किया, वह कोई शोध संस्थान नहीं है. यह एक व्यावसायिक कंपनी है, जिसकी वार्षिक आवर्ती आय (Annual Recurring Revenue) करीब 25 करोड़ डॉलर है. इसके 1,500 से अधिक सरकारी एजेंसियां ग्राहक हैं और 2022 में अपने उच्चतम स्तर 8.6 अरब डॉलर की वैल्यूएशन से गिरकर अब इसकी अनुमानित वैल्यू करीब 2.5 अरब डॉलर रह गई है. यानी लगभग 70 प्रतिशत की गिरावट. कंपनी अभी तक लाभ में भी नहीं पहुंची है.
Chainalysis का कारोबारी मॉडल एक सरल सिद्धांत पर आधारित है. जितनी अधिक सरकारें क्रिप्टोकरेंसी को एक बड़े, गंभीर और संभावित रूप से जोखिमपूर्ण आर्थिक क्षेत्र के रूप में देखेंगी, उतनी ही उन्हें ब्लॉकचेन निगरानी और अनुपालन (Compliance) सॉफ्टवेयर की जरूरत पड़ेगी. भारत के क्रिप्टो बाजार को GDP के 9 प्रतिशत के बराबर बताने वाली हर सुर्खी, Chainalysis के लिए एक बिक्री दस्तावेज जैसी है. यह हर नियामक, हर वित्तीय खुफिया इकाई और हर कानून प्रवर्तन एजेंसी के लिए सीधा संदेश है कि यह बाजार इतना बड़ा है कि इसे नजरअंदाज नहीं किया जा सकता और इसकी निगरानी के लिए उनके उपकरण जरूरी हैं.
यह जरूरी नहीं कि कंपनी ने जानबूझकर यह आंकड़ा गढ़ा हो. समस्या सिर्फ इतनी है कि उसने ऐसी कार्यप्रणाली तैयार की हो, जो अपने ढांचे के कारण बहुत बड़े आंकड़े पैदा करती हो और वही कार्यप्रणाली बाद में किसी प्रतिष्ठित अंतरराष्ट्रीय संस्था की रिपोर्ट की अदृश्य नींव बन जाए.
भारत के एक नियामक निकाय के पूर्व वरिष्ठ अधिकारी ने, जिन्होंने पृष्ठभूमि की शर्त पर बात की, कहा, "इसी वजह से क्रेडिट रेटिंग एजेंसियों, वित्तीय बेंचमार्क और बाजार संबंधी डेटा उपलब्ध कराने वाली संस्थाओं का स्वतंत्र ऑडिट कराया जाता है. जब किसी निजी संस्था के व्यावसायिक हित किसी विशेष निष्कर्ष से सीधे जुड़े हों, तो उसकी कार्यप्रणाली को केवल उसके स्वयं के प्रमाणन के आधार पर स्वीकार नहीं किया जा सकता. विश्वसनीय आंकड़े इसी तरह काम नहीं करते. यह हैरानी की बात है कि OECD जैसी संस्था ने इस डेटा को बिना किसी स्पष्ट स्वतंत्र सत्यापन के स्वीकार कर लिया."
भारत का क्रिप्टो एक्सचेंज उद्योग भी 340 अरब डॉलर के इस आंकड़े को व्यापक रूप से प्रचारित करने का अपना कारण रखता है. CoinDCX और CoinSwitch जैसी कंपनियां संसद की वित्त समिति के सामने नियामकीय सामान्यीकरण की मांग कर चुकी हैं. उनके लिए सबसे मजबूत तर्क वही है, जो यह आंकड़ा प्रस्तुत करता है. यानी भारत की क्रिप्टो अर्थव्यवस्था पहले से ही विशाल है, गहराई तक स्थापित हो चुकी है और सक्रिय रूप से काम कर रही है. ऐसे में प्रतिबंध या अत्यधिक सख्त नियम व्यावहारिक नहीं होंगे. 340 अरब डॉलर की यह सुर्खी उनके लिए लॉबिंग का प्रभावी माध्यम बन जाती है. इसमें कोई लागत नहीं आती और यह OECD जैसी संस्था की विश्वसनीयता के साथ पहले से तैयार रूप में मिल जाती है.
अब OECD की भूमिका भी देखिए. पिछले तीन वर्षों से यह संस्था **Crypto-Asset Reporting Framework (CARF)** को विकसित और बढ़ावा दे रही है. यह एक बहुपक्षीय कर रिपोर्टिंग व्यवस्था है, जिसके तहत सदस्य देशों के क्रिप्टो एक्सचेंजों को सीमा पार लेनदेन संबंधी डेटा साझा करना होगा. भारत ने अप्रैल 2027 तक CARF लागू करने की प्रतिबद्धता जताई है. ऐसे में OECD का भी संस्थागत हित इसी बात में है कि क्रिप्टो बाजार को बड़ा, जटिल और वैश्विक रूप से परस्पर जुड़ा हुआ बताया जाए, ताकि उसी ढांचे की आवश्यकता साबित हो सके, जिसे OECD बढ़ावा दे रहा है. भारत में 340 अरब डॉलर का आंकड़ा ठीक इसी कहानी को मजबूत करता है.
इन तथ्यों में कहीं भी किसी समन्वित साजिश का प्रत्यक्ष प्रमाण नहीं है. लेकिन यह निश्चित रूप से प्रोत्साहनों (Incentives) की ऐसी संरचना दिखाते हैं, जिसमें एक बेहद संदिग्ध आंकड़ा बिना किसी गंभीर जांच के व्यापक रूप से फैल गया. जिन पक्षों के हित इससे जुड़े थे, उन्होंने इसे उत्साहपूर्वक अपनाया और जिस स्तर की जांच किसी इतने बड़े वित्तीय आंकड़े पर सामान्य रूप से होनी चाहिए थी, वह कभी नहीं हुई.
यह आंकड़ा वास्तव में क्या मापता है
Chainalysis पूंजी (Capital) को नहीं मापता. यह "ऑन-चेन वैल्यू रिसीव्ड" (On-chain Value Received) नामक एक मापदंड का उपयोग करता है. इसका अर्थ है कि किसी देश के उपयोगकर्ताओं से जुड़े ब्लॉकचेन पतों (Addresses) पर पहुंची कुल क्रिप्टोकरेंसी का मूल्य. इस अनुमान को कंपनी एक्सचेंज वेबसाइटों पर आने वाले वेब ट्रैफिक के पैटर्न के आधार पर तैयार करती है.
कंपनी की अपनी प्रकाशित कार्यप्रणाली में लिखा है.
"हम विभिन्न प्रकार की क्रिप्टोकरेंसी सेवाओं और प्रोटोकॉल के लिए देशों के लेनदेन की मात्रा का अनुमान, उन सेवाओं और प्रोटोकॉल की वेबसाइटों पर आने वाले वेब ट्रैफिक के पैटर्न के आधार पर लगाते हैं."
यानी कंपनी यह देखती है कि कौन लोग क्रिप्टो एक्सचेंजों की वेबसाइटों पर जा रहे हैं. फिर उसी ट्रैफिक के आधार पर लेनदेन का अनुमान लगाती है और IP एड्रेस के जरिए उसे संबंधित देशों से जोड़ देती है.
असल समस्या डेटा जुटाने के तरीके में नहीं है. समस्या इस बात में है कि व्यवहार में "वैल्यू रिसीव्ड" का अर्थ क्या होता है. हर बार जब वही क्रिप्टोकरेंसी किसी नए पते पर पहुंचती है, तो उसे फिर से गिना जाता है. यानी वही पैसा बार-बार गिना जाता है.
भारतीय खुदरा निवेशकों के सामान्य ट्रेडिंग व्यवहार को समझिए. कोई निवेशक एक एक्सचेंज पर बिटकॉइन खरीदता है. बेहतर कीमत पाने के लिए उसे दूसरे एक्सचेंज में भेजता है. फिर सुरक्षा के लिए उसे USDT में बदल देता है. इसके बाद उस USDT को किसी DeFi लेंडिंग प्रोटोकॉल में स्थानांतरित करता है और अंत में उसे वापस किसी एक्सचेंज में ले आता है. इस पूरी प्रक्रिया में मूल निवेश सिर्फ 10 लाख रुपये का था. लेकिन उससे "वैल्यू रिसीव्ड" की चार या पांच अलग-अलग घटनाएं दर्ज हो जाती हैं. वास्तविक पूंजी अब भी 10 लाख रुपये ही रहती है, जबकि रिकॉर्ड की गई "वैल्यू रिसीव्ड" 40 से 50 लाख रुपये तक पहुंच जाती है.
यदि लाखों भारतीय ट्रेडर 12 महीनों तक हर दिन इस तरह कई लेनदेन करें, तो केवल पैसे के बार-बार घूमने (Velocity Effect) के कारण "वैल्यू रिसीव्ड" का कुल आंकड़ा वास्तविक निवेश से चार या पांच गुना तक बढ़ सकता है. लेकिन 340 अरब डॉलर के इस दावे को प्रकाशित करने वालों में से किसी ने भी यह गणना नहीं की और न ही Chainalysis से इसका स्पष्टीकरण मांगा.
Chainalysis ने अपनी ही रिपोर्ट में स्वीकार किया है कि उसका विश्लेषण "OTC डेस्क, हवाला जैसे अनौपचारिक बाजारों या नकद आधारित क्रिप्टो दुकानों के माध्यम से होने वाली गतिविधियों को शामिल नहीं करता."
दूसरे शब्दों में, 340 अरब डॉलर का यह आंकड़ा एक साथ दो तरह की त्रुटि करता है. एक ओर यह औपचारिक एक्सचेंजों पर होने वाले लेनदेन को Velocity Effect के कारण जरूरत से ज्यादा दिखाता है, वहीं दूसरी ओर अनौपचारिक बाजार की गतिविधियों को पूरी तरह नजरअंदाज कर देता है. इसलिए यह भारत की क्रिप्टो अर्थव्यवस्था का कोई सतर्क या कम अनुमान नहीं है, बल्कि दोनों दिशाओं में गलत माप है.
VPN की समस्या इस स्थिति को और जटिल बना देती है. भारत में 2024 में दूरसंचार नियामकों द्वारा Binance पर रोक लगाए जाने और वैश्विक एक्सचेंजों तक पहुंच समय-समय पर सीमित किए जाने के बाद, क्रिप्टो ट्रेडरों के बीच VPN का उपयोग सामान्य बात बन चुका है. जब कोई भारतीय उपयोगकर्ता सिंगापुर के VPN सर्वर के जरिए किसी सिंगापुर स्थित एक्सचेंज से जुड़ता है, तो संभव है कि Chainalysis उस पूरे लेनदेन को सिंगापुर के खाते में जोड़ दे. यदि ट्रैफिक की पहचान गलत होती है, तो भारत का आंकड़ा कम हो जाएगा. यदि पहचान सही होती है, तो बढ़ जाएगा. लेकिन इस त्रुटि का आकलन संभव नहीं है, क्योंकि Chainalysis ने कभी भी अपने फॉल्स पॉजिटिव और फॉल्स नेगेटिव की दर सार्वजनिक नहीं की है. बल्कि अदालत में उसने यह भी स्वीकार किया है कि वह इनका व्यवस्थित रिकॉर्ड नहीं रखती.
अमेरिका में Chainalysis की कार्यप्रणाली को चुनौती देने वाले वकील टॉर एकेलैंड ने कंपनी के उपकरणों को "जंक साइंस, जिसका संघीय अदालत में कोई स्थान नहीं होना चाहिए" बताया था.
2022 में Chainalysis की जांच प्रमुख एलिजाबेथ बिस्बी से शपथ के तहत पूछा गया कि क्या कंपनी ने अपने Reactor सॉफ्टवेयर के लिए त्रुटि की सीमा (Margin of Error) की गणना की है. उन्होंने जवाब दिया कि उन्हें ऐसी किसी गणना की जानकारी नहीं है.
एक प्रतिस्पर्धी एनालिटिक्स कंपनी CipherTrace ने विशेष परीक्षण परिस्थितियों में Chainalysis की मुख्य क्लस्टरिंग तकनीक में 64 प्रतिशत तक की विसंगति पाई थी. आज तक Chainalysis की देशों के आधार पर डेटा आवंटित करने की कार्यप्रणाली का कोई स्वतंत्र, सहकर्मी-समीक्षित (Peer Reviewed) सत्यापन प्रकाशित नहीं हुआ है.
फिर भी OECD ने इसी कंपनी के आंकड़ों को आर्थिक तथ्य के रूप में उद्धृत किया.
वह साधारण जांच जो पूरी बहस खत्म कर देती है
कार्यप्रणाली पर बहस करने से भी आसान एक परीक्षण है. इसे करने में केवल 30 सेकंड लगते हैं.
वित्त वर्ष 2024-25 में भारत को 81 अरब डॉलर का प्रत्यक्ष विदेशी निवेश (FDI) प्राप्त हुआ. यह आंकड़ा भारत सरकार ने जारी किया, भारतीय रिजर्व बैंक (RBI) ने सत्यापित किया, वाणिज्य मंत्रालय के आधिकारिक आंकड़ों में प्रकाशित हुआ और वित्त मंत्रालय ने प्रेस विज्ञप्ति के जरिए इसकी घोषणा की. भारत में आने वाले विदेशी निवेश का प्रत्येक रुपया विदेशी मुद्रा प्रबंधन अधिनियम (FEMA) के तहत दर्ज किया जाता है, जहां हर विदेशी पूंजी प्रवाह की अनिवार्य रिपोर्टिंग होती है.
इसी वर्ष विदेशों में काम कर रहे भारतीयों ने 135 अरब डॉलर की रिकॉर्ड धनराशि (Remittances) देश भेजी. यह आंकड़ा भी RBI ने जारी किया और बैंकिंग प्रणाली के माध्यम से प्रत्येक लेनदेन के आधार पर दर्ज किया गया. ये दोनों आंकड़े भारत की अर्थव्यवस्था में सबसे अधिक निगरानी वाले पूंजी प्रवाह का प्रतिनिधित्व करते हैं. दोनों को मिलाकर कुल राशि 216 अरब डॉलर होती है.
इसके विपरीत, OECD का दावा है कि Chainalysis के आंकड़ों के अनुसार इसी अवधि में भारत को क्रिप्टोकरेंसी के जरिए 340 अरब डॉलर प्राप्त हुए. यानी यह 340 अरब डॉलर भारत के पूंजी खाते (Capital Account) में कहीं दर्ज नहीं हुआ. इसके लिए FEMA के तहत कोई रिपोर्टिंग नहीं हुई. यह RBI की विदेशी मुद्रा निगरानी प्रणाली की नजर से भी पूरी तरह बच गया, जबकि यह प्रणाली सीमा पार होने वाले हर बड़े पूंजी प्रवाह पर बेहद बारीकी से नजर रखती है. इतना ही नहीं, इस कथित निवेश का रुपये की विनिमय दर, भारत के विदेशी मुद्रा भंडार, मुद्रा आपूर्ति या कर संग्रह पर भी कोई स्पष्ट प्रभाव नहीं पड़ा.
एक अंतरराष्ट्रीय संस्थागत निवेशक के लिए उभरते बाजारों में पूंजी प्रवाह पर नजर रखने वाले अर्थशास्त्री ने नाम न प्रकाशित करने की शर्त पर कहा, "यदि आप किसी गंभीर मैक्रोइकोनॉमिस्ट से कहें कि भारत की GDP का 9 प्रतिशत हिस्सा एक ही माध्यम से एक वर्ष में देश में आया और केंद्रीय बैंक को इसकी भनक तक नहीं लगी, तो वह सीधा कहेगा कि यह आंकड़ा गलत है. बस. यह कार्यप्रणाली की बहस नहीं है. यह साधारण अंकगणित का सवाल है."
संप्रभुता का सवाल
अब कार्यप्रणाली और प्रोत्साहनों की बहस से थोड़ा पीछे हटकर देखिए कि वास्तव में यहां हुआ क्या है.
भारत की आर्थिक कहानी. यानी देश की अपनी वित्तीय स्थिति और बड़े पैमाने पर अनियमित परिसंपत्ति वर्ग (क्रिप्टोकरेंसी) के प्रति उसकी समझ. एक ऐसे निजी अमेरिकी एल्गोरिद्म द्वारा तय की जा रही है, जिसका संचालन एक निजी कंपनी करती है. भारत का कोई नियामक उसका ऑडिट नहीं कर सकता. कोई भारतीय अदालत उसे अपनी कार्यप्रणाली सार्वजनिक करने का आदेश नहीं दे सकती. संसद उसे जवाबदेह नहीं ठहरा सकती. इस डेटा को सूचना के अधिकार (FOI) के तहत भी प्राप्त नहीं किया जा सकता और न ही स्वतंत्र रूप से सत्यापित किया जा सकता है. लेकिन OECD की मुहर लगने के बाद इसे भारत के अधिकांश संपादकों ने अंतिम और निर्विवाद सत्य मान लिया.
यह पूरी व्यवस्था असहज रूप से परिचित लगती है.
2008 के वैश्विक वित्तीय संकट से पहले भी क्रेडिट रेटिंग एजेंसियां. जो स्वयं निजी कंपनियां थीं और जिनके व्यावसायिक हित उनके निष्कर्षों से सीधे जुड़े थे. उन्होंने ऐसे वित्तीय उत्पादों को AAA रेटिंग दे दी थी, जो वास्तव में बेहद जोखिमपूर्ण थे. उनकी कार्यप्रणाली भी निजी थी. उन्हें भी प्रतिष्ठित वित्तीय संस्थानों का समर्थन प्राप्त था. अंतर केवल इतना है कि इस बार परिसंपत्ति वर्ग नया है, कार्यप्रणाली पहले से भी अधिक अपारदर्शी है और जिस देश को उसकी अपनी अर्थव्यवस्था की कहानी सुनाई जा रही है, वह भारत है. दुनिया की पांचवीं सबसे बड़ी अर्थव्यवस्था. जो इस समय इस महत्वपूर्ण बहस के बीच खड़ी है कि क्रिप्टोकरेंसी को कैसे और किस सीमा तक विनियमित किया जाए. RBI जहां इसका लगातार विरोध करता रहा है, वहीं क्रिप्टो उद्योग इसे वैधता दिलाने के लिए सक्रिय रूप से प्रयास कर रहा है.
इस प्रकाशन के अनुरोध पर रिपोर्ट की समीक्षा करने वाले एक ब्लॉकचेन शोधकर्ता ने कहा, "इस पूरे मामले में संप्रभुता (Sovereignty) का पहलू लगभग पूरी तरह गायब रहा है. एक अपारदर्शी विदेशी एल्गोरिद्म ने प्रभावी रूप से भारत के सबसे अधिक उद्धृत आर्थिक आंकड़ों में से एक तैयार कर दिया. यदि यही आंकड़ा भारत के राजकोषीय घाटे, चालू खाते या महंगाई से संबंधित होता और इसे किसी निजी अमेरिकी कंपनी ने बिना स्वतंत्र ऑडिट के तैयार किया होता, तो भारी विरोध होता. लेकिन क्योंकि मामला क्रिप्टोकरेंसी का है, इसलिए लगभग सभी ने इसे बिना सवाल स्वीकार कर लिया."
वास्तव में सच क्या है
यह सच है कि भारत में क्रिप्टोकरेंसी का बाजार बड़ा और सक्रिय है. इस बात पर कोई विवाद नहीं है. लाखों भारतीय डिजिटल परिसंपत्तियों में कारोबार करते हैं. विशेषकर युवा शहरी निवेशकों के बीच डॉलर में निवेश की इच्छा और प्रवासी भारतीयों (NRI) के सीमा पार धन हस्तांतरण के कारण स्टेबलकॉइन का उपयोग लगातार बढ़ रहा है. भारत के साइबर क्राइम कोऑर्डिनेशन सेंटर (I4C) द्वारा दर्ज हवाला-से-क्रिप्टो नेटवर्क वास्तव में कानून प्रवर्तन एजेंसियों के लिए एक गंभीर चुनौती है. आयकर विभाग द्वारा क्रिप्टो ट्रेडरों को भेजे गए 44,000 नोटिस भी इस बात का संकेत हैं कि इस क्षेत्र में वास्तविक और आंशिक रूप से अघोषित कारोबार हो रहा है.
भारत की वास्तविक क्रिप्टो अर्थव्यवस्था. यानी पहली बार रुपये को डिजिटल परिसंपत्तियों में बदला गया वास्तविक निवेश और वास्तव में लगाई गई पूंजी. संभवतः 20 से 50 अरब डॉलर के बीच रही होगी. यह भी एक बड़ी राशि है. यह नियामकों के लिए एक वास्तविक चुनौती और कर प्रशासन के लिए गंभीर प्राथमिकता का विषय है. यह अपने आप में एक महत्वपूर्ण कहानी है.
लेकिन यह 340 अरब डॉलर नहीं है.
और 30 अरब डॉलर तथा 340 अरब डॉलर के बीच का अंतर कोई मामूली गणना त्रुटि नहीं है. यह एक बढ़ते खुदरा निवेश बाजार और पूरी अर्थव्यवस्था को प्रभावित करने वाली असाधारण घटना (Existential Macroeconomic Event) के बीच का अंतर है. यह एक सामान्य नीतिगत चुनौती और पहले से तय हो चुके निष्कर्ष (Fait Accompli) के बीच का अंतर है. यह "भारत को क्रिप्टोकरेंसी के नियमन पर गंभीरता से विचार करना चाहिए" और "भारत चाहे या न चाहे, वह पहले ही एक क्रिप्टो अर्थव्यवस्था बन चुका है" जैसी दो बिल्कुल अलग कहानियों के बीच का अंतर है.
340 अरब डॉलर वाली यही दूसरी कहानी ठीक उसी समय सामने आती है, जब भारत की संसद, भारतीय रिजर्व बैंक और वित्तीय नीति निर्माता यह तय कर रहे हैं कि क्रिप्टोकरेंसी के साथ आगे क्या किया जाए. यह OECD की विश्वसनीयता के साथ प्रस्तुत होती है. इसे उन क्रिप्टो एक्सचेंजों द्वारा बढ़ावा दिया जाता है, जिनका इस परिणाम में प्रत्यक्ष व्यावसायिक हित है. और इसकी पूरी नींव ऐसे आधार पर टिकी है, जो किसी भी गंभीर सवाल का सामना नहीं कर सकती.
वह सवाल जो कभी पूछा ही नहीं गया
जब से यह रिपोर्ट सार्वजनिक चर्चा में आई है, भारत के किसी बड़े वित्तीय प्रकाशन ने Chainalysis से यह नहीं पूछा कि व्यवहार में “ऑन-चेन वैल्यू रिसीव्ड” का अर्थ क्या है. किसी ने OECD से यह नहीं पूछा कि उसने Velocity Effect से बढ़े हुए लेनदेन के आंकड़े को “क्यूम्युलेटिव इन्वेस्टमेंट” कैसे बताया. किसी ने 340 अरब डॉलर की तुलना भारत के आधिकारिक पूंजी खाते (Capital Account) के आंकड़ों से नहीं की और न ही इस दावे की व्यावहारिक असंभवता पर सवाल उठाया. किसी ने यह भी नहीं पूछा कि जिस कंपनी ने यह आंकड़ा तैयार किया, क्या उसका बड़े आंकड़े दिखाने में व्यावसायिक हित जुड़ा हुआ है.
आंकड़े वैश्विक स्तर पर संयोग से नहीं फैलते. वे इसलिए फैलते हैं क्योंकि उनके इर्द-गिर्द मौजूद प्रोत्साहनों (Incentives) की संरचना उनके प्रसार को पुरस्कृत करती है और उनकी जांच को हतोत्साहित करती है. हर एक्सचेंज जिसने यह सुर्खी साझा की, हर विश्लेषक जिसने इसका हवाला दिया, हर संपादक जिसने बिना किसी चेतावनी के इसे प्रकाशित किया. उन सभी ने एक छोटा-सा निर्णय लिया. और उन छोटे निर्णयों के सामूहिक प्रभाव ने एक निजी तौर पर निर्मित आंकड़े को आर्थिक सत्य का दर्जा दिला दिया.
340 अरब डॉलर किसी भी सार्थक अर्थ में वह राशि नहीं है, जो भारत को प्राप्त हुई. यह वह राशि है, जो एक एल्गोरिद्म ने कहा कि भारत को मिली. ऐसी डिजिटल परिसंपत्ति में, जिसे मुद्रा नहीं माना जाता. ऐसी कार्यप्रणाली के आधार पर, जिसका कभी स्वतंत्र ऑडिट नहीं हुआ. ऐसी कंपनी द्वारा प्रकाशित, जो सरकारों के इसी विश्वास से लाभ कमाती है. और फिर ऐसे सूचना तंत्र द्वारा दोहराई गई, जिसने विश्वसनीय स्रोत और सत्यापित तथ्य के बीच का अंतर मिटा दिया.
यह केवल क्रिप्टोकरेंसी की कहानी नहीं है. यह इस बात की कहानी है कि आर्थिक वास्तविकता कैसे निर्मित की जाती है.
प्रकाशन से पहले Chainalysis और OECD दोनों से टिप्पणी मांगी गई थी. OECD ने कोई जवाब नहीं दिया. Chainalysis ने कहा, “संपर्क करने के लिए धन्यवाद. इस सप्ताह हमारे पास स्टाफ की कमी है और आपके प्रश्नों की समीक्षा के लिए हमें अतिरिक्त समय चाहिए.”
पलक शाह, BW रिपोर्टर्स
(पलक शाह एक अनुभवी खोजी पत्रकार हैं और The Market Mafia: Chronicle of India’s High-Tech Stock Market Scandal & The Cabal That Went Scot-Free के लेखक हैं. लगभग दो दशकों के अनुभव के साथ, उन्होंने मुंबई में जमीनी रिपोर्टिंग करते हुए पैसे, ताकत और नियमों के गठजोड़ को उजागर किया है. उनके लेख The Economic Times, Business Standard, The Financial Express और The Hindu Business Line जैसे प्रमुख प्रकाशनों में प्रकाशित हुए हैं. 19 साल की उम्र में अपराध पत्रकारिता से शुरुआत करने वाले पलक ने जल्द ही समझ लिया कि 1980 के दशक के गैंगवार अब कॉरपोरेट अपराध में बदल चुके हैं. इसी ने उन्हें वित्तीय पत्रकारिता की ओर मोड़ा, जहां उन्होंने बाजार हेरफेर और सिस्टम की खामियों को उजागर किया.)
मोदी के जन्मदिन पर पुतिन और ट्रंप की शुभकामनाएं, रूस-अमेरिका के साथ रिश्तों के बीच भारत का संतुलन
रूस और अमेरिका से आए जन्मदिन संदेश ऐसे समय में आए हैं, जब बदलते वैश्विक आर्थिक संबंधों के बीच भारत रणनीतिक रिश्तों, व्यापार हितों और ऊर्जा सुरक्षा के बीच संतुलन साध रहा है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 17 September, 2026
Thursday, 17 September, 2026
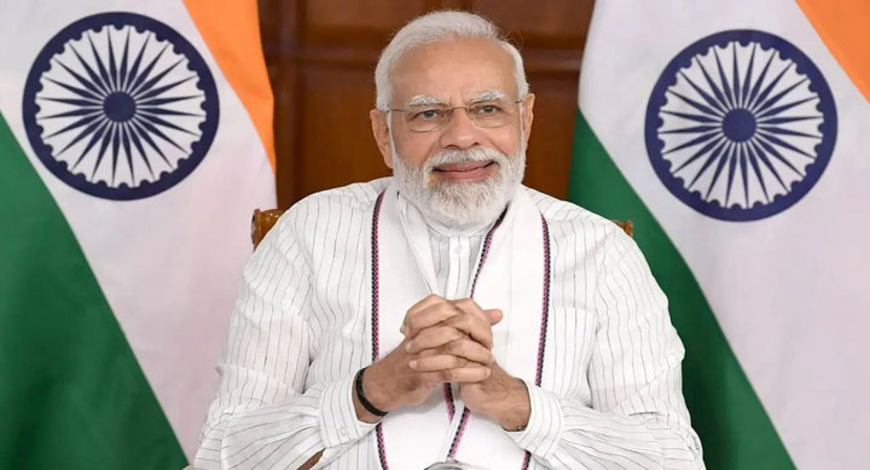
प्रधानमंत्री नरेंद्र मोदी को उनके 76वें जन्मदिन पर गुरुवार को रूस के राष्ट्रपति व्लादिमीर पुतिन और अमेरिका के राष्ट्रपति डोनाल्ड ट्रंप ने शुभकामनाएं दीं. दोनों नेताओं के संदेशों में अंतरराष्ट्रीय मामलों में मोदी की भूमिका और भारत के साथ रूस तथा अमेरिका के द्विपक्षीय संबंधों के महत्व को रेखांकित किया गया. प्रधानमंत्री मोदी का जन्मदिन 17 सितंबर, 2026 को है.
पुतिन ने अपने संदेश में कहा कि मोदी अपने देशवासियों के बीच “सही मायने में गहरे सम्मान” का आनंद लेते हैं और “वैश्विक मंच पर उनका काफी प्रभाव” है. रूसी राष्ट्रपति ने भारत और रूस के बीच मॉस्को द्वारा “विशेष और विशेषाधिकार प्राप्त रणनीतिक साझेदारी” के रूप में वर्णित संबंधों को मजबूत करने में प्रधानमंत्री मोदी की भूमिका का भी उल्लेख किया. पुतिन का यह संदेश 11 सितंबर को नई दिल्ली में मोदी के साथ हुई उनकी बैठक के कुछ दिनों बाद आया है. इस बैठक में दोनों देशों ने द्विपक्षीय आर्थिक और रणनीतिक सहयोग को मजबूत करने पर चर्चा की थी.
भारत और रूस ने 2030 तक दोनों देशों के बीच द्विपक्षीय व्यापार को करीब 70 अरब डॉलर से बढ़ाकर 100 अरब डॉलर करने का लक्ष्य रखा है.
अमेरिका के साथ रिश्तों पर नजर
ट्रंप की ओर से प्रधानमंत्री मोदी को जन्मदिन की शुभकामनाएं अमेरिकी दूतावास के माध्यम से दी गईं. दूतावास ने संदेश में कहा, “राष्ट्रपति डोनाल्ड ट्रंप की ओर से हम प्रधानमंत्री नरेंद्र मोदी को जन्मदिन की बहुत-बहुत शुभकामनाएं देते हैं.” संदेश में आने वाले वर्ष के लिए मोदी के अच्छे स्वास्थ्य और खुशियों की भी कामना की गई.
यह संदेश ऐसे समय आया है, जब भारत और अमेरिका के बीच व्यापार को लेकर बातचीत जारी है और वॉशिंगटन रूस से भारत की ऊर्जा खरीद को लेकर दबाव बना रहा है. हालिया अमेरिकी विधायी कार्रवाई के बाद रूस से पेट्रोलियम उत्पाद खरीदने वाले देशों से जुड़े अतिरिक्त टैरिफ की संभावना भी सामने आई है.
आर्थिक रिश्तों पर बढ़ा फोकस
कारोबारी क्षेत्र के लिए इन घटनाक्रमों का व्यापक महत्व इस बात में है कि भारत अपनी ऊर्जा और व्यापारिक प्राथमिकताओं को सुरक्षित रखते हुए दोनों प्रमुख शक्तियों के साथ आर्थिक संबंध बनाए रखने की कोशिश कर रहा है.
उद्योग जगत के विशेषज्ञों का कहना है कि आपूर्ति श्रृंखलाओं, ऊर्जा बाजारों और टैरिफ नीतियों में लगातार बदलाव के बीच भारत की विभिन्न देशों के साथ विविध साझेदारियां बनाए रखने की क्षमता महत्वपूर्ण बनी रहेगी.
भारत-रूस संबंधों में ऊर्जा क्षेत्र की महत्वपूर्ण भूमिका है, जबकि अमेरिका भारत के लिए एक अहम बाजार और निवेश साझेदार बना हुआ है. ऐसे में कारोबारी जगत राजनयिक घटनाक्रमों के साथ-साथ टैरिफ में बदलाव, ऊर्जा के प्रवाह और सीमा-पार निवेश से जुड़े घटनाक्रमों पर भी नजर रख रहा है.
टाटा संस में चंद्रशेखरन की री-अपॉइंटमेंट पर नोएल टाटा की आपत्ति, बोले- ‘अब आगे बढ़ने का समय’
टाटा ट्रस्ट्स के चेयरमैन ने कहा- चंद्रशेखरन का दूसरा कार्यकाल नहीं लेने का फैसला पहले ही स्वीकार किया जा चुका था.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 17 September, 2026
Thursday, 17 September, 2026
टाटा ट्रस्ट्स के चेयरमैन नोएल टाटा ने गुरुवार को कंपनी की बोर्ड बैठक में टाटा संस के चेयरमैन एन चंद्रशेखरन की दोबारा नियुक्ति का विरोध किया. उन्होंने तर्क दिया कि चंद्रशेखरन का पहले दूसरा कार्यकाल नहीं लेने का फैसला बहुमत शेयरधारक द्वारा पहले ही स्वीकार किया जा चुका था और अब उत्तराधिकार की प्रक्रिया को आगे बढ़ाया जाना चाहिए.
बोर्ड के समक्ष पेश किए गए एक बयान में नोएल टाटा ने कहा कि चंद्रशेखरन ने 12 अगस्त को बोर्ड को सूचित किया था कि 20 फरवरी, 2027 को उनका मौजूदा कार्यकाल समाप्त होने के बाद वह दोबारा नियुक्ति के लिए अपना नाम पेश नहीं करेंगे.
नोएल टाटा ने कहा, “यह उनका अपना फैसला था. यह स्वतंत्र रूप से लिया गया था और स्पष्ट रूप से व्यक्त किया गया था.” उन्होंने कहा कि “यह फैसला इस बोर्ड ने उनसे नहीं मांगा था, न ही यह इस बोर्ड के किसी प्रस्ताव का विषय था और न ही यह किसी समीक्षा प्रक्रिया का परिणाम था.”
इसके बाद टाटा ट्रस्ट्स ने चंद्रशेखरन के फैसले को स्वीकार कर लिया और टाटा संस से कंपनी के आर्टिकल्स ऑफ एसोसिएशन के अनुसार उत्तराधिकारी नियुक्त करने के लिए एक चयन समिति गठित करने को कहा.
नोएल टाटा ने कहा कि इस फैसले को सार्वजनिक भी किया गया था और “ग्रुप के कर्मचारियों, उसके ऋणदाताओं, उसके कारोबारी साझेदारों और बाजार ने इसी आधार पर आगे कदम बढ़ाया है. बहुमत शेयरधारक ने भी ऐसा ही किया है. अब पिछला पन्ना पलट चुका है.”
नोएल टाटा ने दोबारा नियुक्ति पर उठाई आपत्ति
नोएल टाटा ने कहा, “इस बैठक में दोबारा नियुक्ति के लिए अब कोई प्रस्ताव लाना इस बोर्ड से एक साथ तीन चीजों को दरकिनार करने के लिए कहेगा: चेयरमैन का खुद का स्पष्ट रूप से बताया गया फैसला, बहुमत शेयरधारक द्वारा उस फैसले की स्वीकृति और वह आगे की प्रक्रिया जिसे उस शेयरधारक ने इस कंपनी को शुरू करने के लिए कहा है.”
उन्होंने यह भी सवाल उठाया कि क्या बोर्ड चेयरमैन पद पर विचार कर सकता है, जबकि टाटा संस के निदेशक के रूप में चंद्रशेखरन की स्थिति का समाधान अभी नहीं हुआ है. उनके बयान के अनुसार, जिस आम बैठक में इस सवाल का फैसला होना था, वह कोरम पूरा नहीं होने के कारण आगे नहीं बढ़ सकी.
नोएल टाटा ने यह भी कहा कि अगर बाद में यह पाया गया कि चंद्रशेखरन के निदेशक पद की स्थिति अनसुलझी रहने के दौरान चेयरमैन पद पर फैसला लिया गया था, तो यह फैसला “गंभीर कानूनी चुनौती के दायरे में आ सकता है.”
बाद में टाटा ट्रस्ट्स ने कहा कि चंद्रशेखरन की दोबारा नियुक्ति के लिए लाया गया बोर्ड प्रस्ताव “कानूनी रूप से शून्य” था. ट्रस्ट्स ने कहा कि चार निदेशकों ने प्रस्ताव के पक्ष में मतदान किया, जबकि नोएल टाटा ने इसके खिलाफ वोट दिया. ट्रस्ट्स ने तर्क दिया कि आर्टिकल्स ऑफ एसोसिएशन के अनुसार चेयरमैन की नियुक्ति या दोबारा नियुक्ति के लिए ट्रस्ट्स के नामित निदेशकों के बहुमत का समर्थन जरूरी है.
ट्रस्ट्स ने आर्टिकल्स ऑफ एसोसिएशन का दिया हवाला
ट्रस्ट्स के बयान के अनुसार, संबंधित प्रक्रिया चेयरमैन की पहली नियुक्ति और मौजूदा चेयरमैन की दोबारा नियुक्ति, दोनों पर लागू होती है. इसमें आगे कहा गया कि बोर्ड द्वारा ऐसे प्रस्ताव पर विचार किए जाने के समय दोनों ट्रस्ट नामित निदेशकों का मौजूद रहना जरूरी है और प्रस्ताव को वैध होने के लिए दोनों का पक्ष में मतदान करना आवश्यक है.
नोएल टाटा ने भारत के पूर्व मुख्य न्यायाधीश न्यायमूर्ति डीवाई चंद्रचूड़ से प्राप्त एक कानूनी राय भी बोर्ड के समक्ष पेश की, जिसमें ट्रस्ट्स के रुख की शुद्धता से संबंधित राय दी गई थी. टाटा ट्रस्ट्स ने कहा कि बोर्ड ने इस राय पर ध्यान नहीं दिया.
अपने बयान में नोएल टाटा ने कहा कि चंद्रशेखरन के फैसले को ट्रस्ट्स की स्वीकृति औपचारिक रूप से कंपनी को बता दी गई थी और अब कंपनी को उत्तराधिकार की प्रक्रिया आगे बढ़ानी चाहिए. उन्होंने कहा, “पन्ना पलट चुका है. अब आगे बढ़ने का समय है.”
टाटा ट्रस्ट्स ने कहा कि वह व्यवस्थित नेतृत्व परिवर्तन और आर्टिकल्स ऑफ एसोसिएशन के अनुसार उत्तराधिकारी की नियुक्ति के लिए प्रतिबद्ध हैं.
PM मोदी @76: ड्रोन विजन से इनोवेशन से इम्पैक्ट की ओर बढ़ता भारत
कृषि, रक्षा और इंफ्रास्ट्रक्चर से लेकर सर्वे और आपदा प्रबंधन तक बढ़ रहा ड्रोन का इस्तेमाल, नीति सुधार, मैन्युफैक्चरिंग, स्किलिंग और उद्यमिता से सेक्टर को मिल रही रफ्तार
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 17 September, 2026
Thursday, 17 September, 2026
प्रधानमंत्री नरेंद्र मोदी के जन्मदिन के मौके पर भारत की विकास यात्रा के उन क्षेत्रों पर नजर डालना महत्वपूर्ण है, जहां तकनीक और उद्यमिता मिलकर नए अवसर पैदा कर रहे हैं. ड्रोन सेक्टर इसका एक प्रमुख उदाहरण है. पिछले एक दशक में भारत में ड्रोन तकनीक का इस्तेमाल केवल उभरती टेक्नोलॉजी तक सीमित नहीं रहा, बल्कि कृषि, इंफ्रास्ट्रक्चर, भूमि सर्वेक्षण, रक्षा, आपदा प्रबंधन और सार्वजनिक सेवाओं तक इसका दायरा बढ़ा है.
भारत की आर्थिक प्रगति अब केवल अर्थव्यवस्था के आकार से नहीं, बल्कि इनोवेशन, मैन्युफैक्चरिंग और टेक्नोलॉजी के क्षेत्र में घरेलू कंपनियों और उद्यमियों की बढ़ती भूमिका से भी जुड़ी है. स्टार्टअप, डिजिटल तकनीक, स्वदेशी मैन्युफैक्चरिंग और टेक्नोलॉजी आधारित विकास को बढ़ावा देने वाली पहलों ने ऐसी कंपनियों के लिए अवसर तैयार किए हैं, जो देश की बड़ी चुनौतियों के समाधान विकसित करने के साथ वैश्विक बाजारों में भी जगह बनाने की कोशिश कर रही हैं.
कृषि से लेकर रक्षा तक ड्रोन का बढ़ता इस्तेमाल
ड्रोन तकनीक ने भारत में कृषि क्षेत्र में विशेष रूप से अपनी उपयोगिता साबित की है. फसलों पर निगरानी, कीटनाशकों और उर्वरकों के छिड़काव तथा कृषि सर्वेक्षण जैसे कामों में ड्रोन के इस्तेमाल से खेती में तकनीक का दायरा बढ़ा है.
सरकार की ‘नमो ड्रोन दीदी’ पहल के जरिए भी ग्रामीण क्षेत्रों में ड्रोन तकनीक को पहुंचाने और स्वयं सहायता समूहों से जुड़ी महिलाओं के लिए नए आजीविका अवसर पैदा करने पर जोर दिया गया है. वहीं, ‘स्वामित्व’ (SVAMITVA) जैसी योजनाओं में ड्रोन के जरिए बड़े पैमाने पर भूमि और संपत्ति का सर्वेक्षण किया गया है. इससे ग्रामीण क्षेत्रों में जमीन से जुड़े रिकॉर्ड तैयार करने और संपत्ति के अधिकारों को दर्ज करने में तकनीक के इस्तेमाल का उदाहरण सामने आया है.
‘किसान ड्रोन यात्रा’ से बढ़ा भरोसा
ड्रोन क्षेत्र में काम करने वाली कंपनियों के लिए सरकार की नीतियों और विभिन्न कार्यक्रमों ने बाजार तैयार करने में भूमिका निभाई है. गरुड़ एयरोस्पेस के संस्थापक और सीईओ अग्निश्वर जयप्रकाश के मुताबिक, कंपनी की सरकार के ड्रोन विजन के साथ यात्रा ‘किसान ड्रोन यात्रा’ से शुरू हुई, जब प्रधानमंत्री मोदी ने देशभर में 100 किसान ड्रोन की तैनाती की शुरुआत की थी.
इसके बाद कंपनी ने ‘नमो ड्रोन दीदी’ कार्यक्रम में भी भागीदारी की. कंपनी के अनुसार, उसके द्वारा निर्मित किसान ड्रोन महिलाओं के नेतृत्व वाले स्वयं सहायता समूहों को वितरित किए गए ड्रोन में शामिल रहे हैं.
ड्रोन के इस्तेमाल को बढ़ाने के साथ-साथ इस क्षेत्र में कुशल मानव संसाधन तैयार करने पर भी जोर दिया जा रहा है. ड्रोन दीदियों, सेंटर ऑफ एक्सीलेंस और ट्रेन-द-ट्रेनर जैसे कार्यक्रमों के माध्यम से स्किलिंग और क्षमता निर्माण की पहल की जा रही है.
तकनीक से आगे रोजगार और उद्यमिता का अवसर
ड्रोन सेक्टर का विस्तार केवल नई तकनीक के इस्तेमाल तक सीमित नहीं है. इसके साथ मैन्युफैक्चरिंग, ऑपरेशन, ट्रेनिंग, मेंटेनेंस और ड्रोन आधारित सेवाओं में रोजगार और उद्यमिता के नए अवसर भी बन रहे हैं.
कृषि के अलावा रक्षा, इंफ्रास्ट्रक्चर, आपदा प्रबंधन, लॉजिस्टिक्स और हेल्थकेयर जैसे क्षेत्रों में ड्रोन के संभावित इस्तेमाल का दायरा बढ़ रहा है. ऐसे में आने वाले वर्षों में ड्रोन टेक्नोलॉजी से जुड़े कारोबार और सेवाओं के लिए नए बाजार विकसित होने की संभावना है.
‘Made in India’ से वैश्विक तकनीक तक
भारत के ड्रोन उद्योग के सामने अगला लक्ष्य केवल देश में ड्रोन का निर्माण करना नहीं, बल्कि ऐसी तकनीक विकसित करना है जिसे वैश्विक बाजारों में भी इस्तेमाल किया जा सके. इसे ‘Made in India’ से आगे बढ़कर ‘Designed, Developed and Deployed from India for the World’ की दिशा में कदम के तौर पर देखा जा रहा है.
भारत के 2047 तक विकसित अर्थव्यवस्था बनने के लक्ष्य के संदर्भ में टेक्नोलॉजी आधारित उद्योगों की भूमिका अहम हो सकती है. ड्रोन सेक्टर का अनुभव दिखाता है कि नीतिगत समर्थन, उद्यमिता और तकनीकी विकास साथ मिलकर किस तरह किसी उभरते क्षेत्र को व्यापक आर्थिक और सामाजिक इस्तेमाल की दिशा में ले जा सकते हैं.
डिस्क्लेमर: इस लेख में व्यक्त विचार लेखक के निजी विचार हैं और जरूरी नहीं कि वे प्रकाशन के विचारों को प्रतिबिंबित करते हों.
अतिथि लेखक: अग्निश्वर जयप्रकाश, फाउंडर और सीईओ, गरुड़ एयरोस्पेस
टाटा संस की लिस्टिंग को बोर्ड की मंजूरी, चंद्रशेखरन को 5 साल का एक्सटेंशन
टाटा संस के बोर्ड की गुरुवार को करीब तीन घंटे तक बैठक हुई. बैठक में कंपनी की लिस्टिंग और चेयरमैन के कार्यकाल से जुड़े अहम प्रस्तावों पर चर्चा हुई. बोर्ड की मंजूरी के बाद टाटा संस के शेयर बाजार में सूचीबद्ध होने की दिशा में आगे की प्रक्रिया शुरू होने का रास्ता साफ हो गया है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 17 September, 2026
Thursday, 17 September, 2026
टाटा समूह की होल्डिंग कंपनी टाटा संस के भविष्य को लेकर गुरुवार को बोर्ड बैठक में दो अहम फैसले किए गए. बोर्ड ने कंपनी को शेयर बाजार में सूचीबद्ध करने की दिशा में आगे बढ़ने को मंजूरी दे दी है. साथ ही एन चंद्रशेखरन को अगले पांच साल के लिए चेयरमैन बनाए रखने के प्रस्ताव को भी मंजूरी मिल गई है. उनका मौजूदा कार्यकाल फरवरी 2027 में खत्म होने वाला है.
लिस्टिंग की दिशा में आगे बढ़ेगी टाटा संस
टाटा संस के बोर्ड की गुरुवार को करीब तीन घंटे तक बैठक हुई. बैठक में कंपनी की लिस्टिंग और चेयरमैन के कार्यकाल से जुड़े अहम प्रस्तावों पर चर्चा हुई. बोर्ड की मंजूरी के बाद टाटा संस के शेयर बाजार में सूचीबद्ध होने की दिशा में आगे की प्रक्रिया शुरू होने का रास्ता साफ हो गया है.
टाटा संस लंबे समय से लिस्टिंग को लेकर चर्चा में रही है. भारतीय रिजर्व बैंक (RBI) के नियमों के चलते भी कंपनी की लिस्टिंग का मुद्दा महत्वपूर्ण हो गया है. टाटा संस टाटा समूह की प्रमुख होल्डिंग कंपनी है और समूह की कई बड़ी कंपनियों में इसकी हिस्सेदारी है.
नोएल टाटा की राय से अलग रहा बोर्ड का फैसला
सूत्रों के मुताबिक, टाटा ट्रस्ट्स के चेयरमैन नोएल टाटा दोनों मुद्दों पर बोर्ड के अन्य सदस्यों से अलग राय रखते थे. वह टाटा संस को निजी कंपनी के तौर पर बनाए रखने के पक्ष में थे. इसके अलावा वह एन चंद्रशेखरन को पांच साल का एक और कार्यकाल दिए जाने के पक्ष में भी नहीं थे. हालांकि, बोर्ड के अन्य सदस्यों के समर्थन के चलते लिस्टिंग और चंद्रशेखरन के कार्यकाल से जुड़े प्रस्तावों को मंजूरी मिल गई.
RBI के नियमों से बढ़ा लिस्टिंग का दबाव
टाटा संस की लिस्टिंग का मुद्दा भारतीय रिजर्व बैंक के नियामकीय ढांचे से भी जुड़ा है. कंपनी ने कोर इन्वेस्टमेंट कंपनी के तौर पर अपना रजिस्ट्रेशन खत्म करने की मांग की थी, जिसे RBI ने स्वीकार नहीं किया. इसके बाद कंपनी की संभावित शेयर बाजार लिस्टिंग को लेकर चर्चा तेज हुई.
टाटा संस की बाजार में लिस्टिंग इसलिए भी महत्वपूर्ण मानी जा रही है क्योंकि यह टाटा समूह की मुख्य होल्डिंग कंपनी है. कंपनी के पास समूह की कई प्रमुख कंपनियों में हिस्सेदारी है. ऐसे में लिस्टिंग होने पर यह भारतीय शेयर बाजार की बड़ी लिस्टिंग में शामिल हो सकती है.
चंद्रशेखरन को मिलेगा पांच साल का नया कार्यकाल
बोर्ड ने एन चंद्रशेखरन को पांच साल का नया कार्यकाल देने के प्रस्ताव को भी मंजूरी दी है. उनका मौजूदा कार्यकाल 20 फरवरी 2027 को समाप्त होना है. इससे पहले चंद्रशेखरन ने अगले कार्यकाल के लिए पद पर बने रहने की इच्छा नहीं जताई थी. हालांकि, कंपनी की नॉमिनेशन एंड रिम्यूनरेशन कमेटी ने उनसे अपने फैसले पर दोबारा विचार करने का अनुरोध किया था.
अब बोर्ड की मंजूरी के बाद चंद्रशेखरन के अगले कार्यकाल और टाटा संस की प्रस्तावित लिस्टिंग से जुड़े आगे के कदम महत्वपूर्ण होंगे.
टाटा संस की लिस्टिंग क्यों है अहम?
टाटा संस की लिस्टिंग से निवेशकों को टाटा समूह की होल्डिंग कंपनी में सीधे निवेश का अवसर मिल सकता है. कंपनी की विभिन्न टाटा समूह कंपनियों में हिस्सेदारी को देखते हुए इसकी संभावित लिस्टिंग को बाजार में लंबे समय से करीब से देखा जा रहा है. हालांकि, लिस्टिंग की मंजूरी के बाद भी वास्तविक सूचीबद्धता तक नियामकीय मंजूरियों, प्रक्रिया और अन्य आवश्यक कदमों को पूरा करना होगा.
नए UPI MDR से छोटे कारोबारियों का रुख फिर नकदी की ओर हो सकता है: GTRI
15 अक्टूबर से लागू होने वाले नए MDR ढांचे में 2,000 रुपये से अधिक के पात्र UPI मर्चेंट ट्रांजैक्शन पर 0.4 फीसदी शुल्क लगेगा. GTRI का कहना है कि कम मार्जिन पर काम करने वाले छोटे कारोबारियों के भुगतान व्यवहार पर इसका असर पड़ सकता है.*
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 17 September, 2026
Thursday, 17 September, 2026
यूनिफाइड पेमेंट्स इंटरफेस (UPI) के चुनिंदा मर्चेंट ट्रांजैक्शन पर मर्चेंट डिस्काउंट रेट (MDR) लागू होने से छोटे कारोबारी और कीमत को लेकर संवेदनशील ग्राहक एक बार फिर नकद भुगतान की ओर रुख कर सकते हैं. ग्लोबल ट्रेड रिसर्च इनिशिएटिव (GTRI) ने यह चिंता जताई है. नया MDR ढांचा 15 अक्टूबर से लागू होने वाला है.
नए ढांचे के तहत 2,000 रुपये से अधिक के पात्र पर्सन-टू-मर्चेंट UPI ट्रांजैक्शन पर 0.4 फीसदी शुल्क लगेगा. इसकी अधिकतम सीमा 300 रुपये तय की गई है. इस शुल्क का भुगतान मर्चेंट को करना होगा. वहीं, पर्सन-टू-पर्सन ट्रांजैक्शन और 2,000 रुपये तक के UPI भुगतान इस शुल्क के दायरे से बाहर रहेंगे.
कुछ क्षेत्रों में 5 रुपये का रियायती MDR
रेलवे, टेलीकॉम सेवाओं, बीमा और ईंधन जैसे कुछ निर्धारित क्षेत्रों में 2,000 रुपये से अधिक के ट्रांजैक्शन पर 5 रुपये का रियायती MDR लागू होगा. GTRI के संस्थापक अजय श्रीवास्तव के मुताबिक, कम मार्जिन पर काम करने वाले कारोबारियों के लिए छोटी सी अतिरिक्त लागत भी भुगतान के तरीके को प्रभावित कर सकती है.
उनका कहना है कि अगर UPI स्वीकार करने पर सीधे तौर पर लागत आने लगती है तो कीमत के प्रति संवेदनशील कारोबारी नकद भुगतान को प्राथमिकता देने पर विचार कर सकते हैं.
UPI को मुफ्त रखने की लागत पर भी सवाल
GTRI ने UPI के रखरखाव की लागत को मर्चेंट से वसूलने के औचित्य पर भी सवाल उठाया है. रिसर्च समूह का अनुमान है कि UPI को मुफ्त रखने पर सरकार को हर साल करीब 2,000-2,500 करोड़ रुपये खर्च करने पड़ते हैं.
GTRI के अनुसार, इस खर्च को डिजिटल पेमेंट से होने वाले व्यापक आर्थिक लाभों के संदर्भ में देखा जाना चाहिए. UPI से नकदी पर निर्भरता कम करने, अर्थव्यवस्था के औपचारिकीकरण और कारोबार के लिए ट्रेस करने योग्य ट्रांजैक्शन रिकॉर्ड तैयार करने में मदद मिलती है.
वहीं, सरकार का कहना है कि संशोधित ढांचे का उद्देश्य UPI इकोसिस्टम के लिए टिकाऊ राजस्व मॉडल तैयार करना है, जबकि कम मूल्य वाले ट्रांजैक्शन को सुरक्षित रखा गया है. नए ढांचे में पर्सन-टू-पर्सन भुगतान भी मुफ्त रहेगा.
पेमेंट कंपनियों के बीच प्रतिस्पर्धा पर भी चिंता
GTRI ने MDR से मिलने वाले राजस्व के पेमेंट प्लेटफॉर्म के बीच वितरण और इससे प्रतिस्पर्धा पर पड़ने वाले संभावित असर को लेकर भी चिंता जताई है. समूह का कहना है कि मर्चेंट ट्रांजैक्शन से बनने वाला राजस्व बड़े पेमेंट ऐप्स को फायदा पहुंचा सकता है, इसलिए MDR आय के वितरण और बाजार में एकाग्रता पर स्पष्टता जरूरी है.
यह मुद्दा थर्ड-पार्टी UPI ऐप्स के लिए प्रस्तावित 30 फीसदी बाजार हिस्सेदारी की सीमा को लेकर चल रही बहस के बीच सामने आया है. PhonePe और Google Pay की UPI ट्रांजैक्शन में बड़ी हिस्सेदारी है, जबकि बाजार हिस्सेदारी की सीमा लागू करने को टाल दिया गया है.
GTRI ने UPI और RuPay को मुफ्त रखने की मांग की
GTRI ने UPI और RuPay भुगतान को मुफ्त रखने और डिजिटल पेमेंट इन्फ्रास्ट्रक्चर की लागत को पूरा करने के लिए वैकल्पिक तरीकों पर विचार करने की मांग की है.
रिसर्च समूह ने कहा है कि भुगतान व्यवस्था में किसी भी तरह के शुल्क संबंधी बदलाव का आकलन छोटे कारोबारियों और डिजिटल भुगतान को अपनाने पर पड़ने वाले संभावित असर को ध्यान में रखकर किया जाना चाहिए.
सेंसेक्स 332 अंक चढ़ा, निफ्टी 23,200 के पार; कल की तेजी के बाद आज कैसी रहेगी बाजार की चाल?
बुधवार को BSE सेंसेक्स 332.63 अंक यानी 0.45 फीसदी की बढ़त के साथ 74,336.45 पर बंद हुआ. वहीं, NSE निफ्टी 99 अंक यानी 0.43 फीसदी चढ़कर 23,217.60 के स्तर पर पहुंच गया.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 17 September, 2026
Thursday, 17 September, 2026
भारतीय शेयर बाजार में बुधवार को लगातार दबाव के बीच खरीदारी देखने को मिली. बॉम्बे स्टॉक एक्सचेंज (BSE) सेंसेक्स 332.63 अंक यानी 0.45 फीसदी की बढ़त के साथ 74,336.45 पर बंद हुआ. वहीं, नेशनल स्टॉक एक्सचेंज (NSE) निफ्टी 99 अंक यानी 0.43 फीसदी चढ़कर 23,217.60 के स्तर पर पहुंच गया. सेंसेक्स के 30 शेयरों में 18 बढ़त के साथ, जबकि 12 गिरावट में बंद हुए. ITC 2.46 फीसदी की बढ़त के साथ सेंसेक्स का सबसे ज्यादा चढ़ने वाला शेयर रहा. दूसरी ओर, TCS में 2.60 फीसदी की गिरावट दर्ज की गई.
एक दिन पहले बड़ी गिरावट के बाद लौटी खरीदारी
16 सितंबर की तेजी से पहले 15 सितंबर को बाजार में तेज गिरावट देखने को मिली थी. सेंसेक्स दिन के ऊपरी स्तर 75,436.44 से करीब 1,430 अंक फिसलकर 74,003.82 पर बंद हुआ था. निफ्टी भी 23,592.85 के इंट्राडे हाई से नीचे आकर 23,118.60 पर बंद हुआ था. पश्चिम एशिया में तनाव, कच्चे तेल की कीमतों में उतार-चढ़ाव, बॉन्ड यील्ड में बढ़ोतरी और विदेशी निवेशकों की बिकवाली उस समय बाजार के प्रमुख दबाव वाले कारण रहे.
आज किन संकेतों पर रहेगी नजर?
बीते कारोबार में बढ़त के बाद अब आज 17 सितंबर के कारोबार में निवेशकों की नजर ग्लोबल मार्केट के संकेतों पर रहेगी. पश्चिम एशिया में जारी तनाव के बीच कच्चे तेल की कीमतों में होने वाला उतार-चढ़ाव भारतीय बाजार के लिए अहम रहेगा. इसके अलावा विदेशी निवेशकों की खरीद-बिक्री, रुपये की चाल और घरेलू बाजार में शुरुआती खरीदारी-बिकवाली भी बाजार की दिशा के लिए महत्वपूर्ण संकेत होंगे.
कल किन शेयरों में रही सबसे ज्यादा हलचल?
16 सितंबर को HDFC Life 2.73 फीसदी की बढ़त के साथ सेंसेक्स के प्रमुख गेनर्स में रहा. SBI Life में 2.65 फीसदी, ITC में 2.46 फीसदी, SBI में 2.24 फीसदी और Axis Bank में 1.93 फीसदी की तेजी रही. वहीं, TCS में 2.76 फीसदी, Wipro में 1.83 फीसदी, Infosys में 1.58 फीसदी, Tech Mahindra में 1.26 फीसदी और L&T में 1.12 फीसदी की गिरावट दर्ज की गई.
आज इन शेयरों पर रहेगी नजर
17 सितंबर के कारोबार में Infosys, Alembic Pharmaceuticals, Highway Infrastructure, ITC, Mazagon Dock Shipbuilders, Venus Pipes and Tubes, Gujarat Narmada Valley Fertilizers & Chemicals और Fortis Healthcare समेत कई शेयर फोकस में रह सकते हैं. Infosys ने इंदौर स्थित अपने डेवलपमेंट सेंटर के विस्तार की घोषणा की है, जहां AI, क्लाउड, साइबर सिक्योरिटी और डिजिटल टेक्नोलॉजी से जुड़ी क्षमताओं को बढ़ाया जाएगा. Alembic Pharmaceuticals की वडोदरा स्थित बायोइक्विवेलेंस फैसिलिटी का USFDA निरीक्षण पूरा हो गया है और Establishment Inspection Report जारी होने के साथ निरीक्षण बंद हो गया है. Highway Infrastructure को UPEIDA से ₹220.66 करोड़ का ऑर्डर मिला है, जिसके तहत कंपनी गोरखपुर लिंक एक्सप्रेसवे पर टोल संचालन और यूजर फीस कलेक्शन करेगी. ITC ने Classic Connect और Gold Flake Superstar सिगरेट की कीमतों में बढ़ोतरी की है. Mazagon Dock Shipbuilders ने महाराष्ट्र के दिघी में प्रस्तावित Greenfield Shipbuilding Industrial Cluster में Anchor Shipyard के तौर पर भागीदारी के लिए NSHIPML के साथ MoU किया है. Venus Pipes and Tubes ने 18 निवेशकों को ₹1,670 प्रति शेयर की कीमत पर 22.27 लाख इक्विटी शेयर आवंटित कर करीब ₹372 करोड़ जुटाए हैं. Gujarat Narmada Valley Fertilizers & Chemicals ने संजीव कुमार को पांच साल के लिए मैनेजिंग डायरेक्टर नियुक्त किया है. Fortis Healthcare ने नई दिल्ली के अशोक विहार में 400 बेड वाले सुपर स्पेशियलिटी अस्पताल के लिए 29 साल का समझौता किया है. कंपनी ने Daiichi Sankyo से जुड़े विवाद में सुप्रीम कोर्ट का रुख भी किया है.
निवेशकों के लिए आज क्या मायने रखेगा?
16 सितंबर की तेजी के बावजूद बाजार के सामने पश्चिम एशिया तनाव, कच्चे तेल की कीमतों में उतार-चढ़ाव और विदेशी निवेशकों की बिकवाली जैसी चुनौतियां बनी हुई हैं. ऐसे में 17 सितंबर को ग्लोबल संकेत, तेल की कीमतें, रुपये की चाल और विदेशी निवेशकों की गतिविधियां बाजार के लिए अहम संकेत रहेंगी.
(डिस्क्लेमर: शेयर बाजार में निवेश जोखिम के अधीन है. 'BW हिंदी' इसकी कोई जिम्मेदारी नहीं लेता. सोच-समझकर, अपने विवेक के आधार पर और किसी सर्टिफाइड एक्सपर्ट से सलाह के बाद ही निवेश करें, अन्यथा आपको नुकसान उठाना पड़ सकता है.)
रिलायंस जुटाएगी 12,500 करोड़ रुपये, 5 साल के बॉन्ड इश्यू पर 7.47% तक ब्याज की उम्मीद
रिलायंस इंडस्ट्रीज के इस बॉन्ड इश्यू का बेस साइज 10,000 करोड़ रुपये है. इसके अलावा कंपनी के पास 2,500 करोड़ रुपये का ग्रीनशू ऑप्शन भी है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 17 September, 2026
Thursday, 17 September, 2026
रिलायंस इंडस्ट्रीज (RIL) घरेलू बॉन्ड बाजार से 12,500 करोड़ रुपये जुटाने जा रही है. कंपनी ने 5 साल की अवधि वाले बॉन्ड इश्यू के जरिए फंड जुटाने की योजना बनाई है. इस इश्यू में देश के कई बड़े बैंक निवेश कर रहे हैं, जबकि 2023 के बाद घरेलू बॉन्ड बाजार में रिलायंस का यह पहला बड़ा इश्यू बताया जा रहा है.
18 सितंबर को बंद होगा बॉन्ड इश्यू
रिलायंस इंडस्ट्रीज के इस बॉन्ड इश्यू का बेस साइज 10,000 करोड़ रुपये है. इसके अलावा कंपनी के पास 2,500 करोड़ रुपये का ग्रीनशू ऑप्शन भी है. यानी निवेशकों की मांग अधिक रहने पर कंपनी अतिरिक्त 2,500 करोड़ रुपये तक जुटा सकती है. मीडिया रिपोर्ट्स के अनुसार, करीब 3,000 करोड़ रुपये की राशि एंकर निवेशकों के लिए पहले ही तय की जा चुकी है. इस बॉन्ड पर करीब 7.47 फीसदी ब्याज मिलने की उम्मीद है. इश्यू 18 सितंबर को बंद होगा.
एक्सिस समेत 4 बैंकों की भागीदारी
रिलायंस के इस बॉन्ड इश्यू में कई प्रमुख बैंक हिस्सा ले रहे हैं. इनमें एक्सिस बैंक, आईसीआईसीआई बैंक, एचडीएफसी बैंक और यस बैंक शामिल हैं. रिपोर्ट के मुताबिक, इस डील में सबसे बड़ा हिस्सा एक्सिस बैंक का रहने की उम्मीद है. इसके बाद आईसीआईसीआई बैंक, एचडीएफसी बैंक और यस बैंक का स्थान है. हालांकि, रिलायंस इंडस्ट्रीज या संबंधित बैंकों की ओर से इस संबंध में अभी आधिकारिक बयान नहीं आया है.
2023 के बॉन्ड इश्यू से इस बार क्या अलग?
रिलायंस ने 2023 में भी रिटेल बॉन्ड जारी किए थे. उस समय बॉन्ड की अवधि 10 साल थी और LIC ने इसमें महत्वपूर्ण भागीदारी की थी. इस बार बॉन्ड की अवधि पांच साल है. रिपोर्ट के अनुसार, LIC की ओर से इस इश्यू में पहले जैसी भागीदारी देखने को नहीं मिल रही है. वहीं, बैंकिंग सिस्टम में उपलब्ध अतिरिक्त फंड भी इस डील के लिए महत्वपूर्ण माना जा रहा है.
बैंकों के पास बढ़ी विदेशी मुद्रा जमा
भारतीय बैंकों के पास उपलब्ध फंड में बढ़ोतरी के पीछे विदेशी मुद्रा जमा भी एक वजह है. रिजर्व बैंक की FCNR-B जमा से जुड़ी विशेष सुविधा के तहत बैंकों ने बड़ी मात्रा में विदेशी मुद्रा जुटाई है. 31 अगस्त तक भारतीय बैंकों ने FCNR-B के जरिए 127.2 अरब डॉलर जुटाए थे. इनमें ICICI बैंक की हिस्सेदारी 17.88 अरब डॉलर बताई गई है.
बैंक ऑफ अमेरिका की एक रिपोर्ट के मुताबिक, विदेशी मुद्रा जमा में वृद्धि से भारतीय बैंकों की फंडिंग स्थिति में सुधार हुआ है. पिछले कुछ वर्षों में बैंक डिपॉजिट की धीमी वृद्धि से दबाव में रहे बैंकों के पास अब कॉरपोरेट लोन, प्रोजेक्ट फाइनेंस और बॉन्ड में निवेश के लिए अधिक फंड उपलब्ध है. ऐसे में बैंकों की बढ़ी हुई फंड उपलब्धता से रिलायंस जैसी बड़ी कंपनियों के लिए घरेलू बॉन्ड बाजार से बड़ी रकम जुटाना आसान हो सकता है.
महंगाई काबू में नहीं आई तो 6.5% तक बढ़ सकती है RBI की रेपो रेट: रिपोर्ट
Systematix Institutional Equities का अनुमान है कि अक्टूबर-नवंबर तक खुदरा महंगाई 6% के पार जा सकती है. खाद्य कीमतों, कच्चे तेल और थोक महंगाई में बढ़ोतरी से महंगाई पर दबाव बढ़ने की आशंका है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Wednesday, 16 September, 2026
Wednesday, 16 September, 2026
महंगाई का दबाव लंबे समय तक बना रहा तो भारतीय रिजर्व बैंक (RBI) की रेपो रेट मौजूदा 5.25% से बढ़कर करीब 6.5% तक जा सकती है. Systematix Institutional Equities की एक रिपोर्ट में यह अनुमान जताया गया है. रिपोर्ट के मुताबिक, अक्टूबर-नवंबर तक खुदरा महंगाई 6% के पार जा सकती है, जिससे RBI के 4% के महंगाई लक्ष्य के मुकाबले दबाव बढ़ेगा.
Systematix ने ऊंची थोक महंगाई, कच्चे तेल की बढ़ती कीमतों और खाद्य आपूर्ति से जुड़े जोखिमों को महंगाई बढ़ने के प्रमुख कारणों में गिनाया है. ब्रोकरेज का कहना है कि इन कारणों से महंगाई पहले के अनुमान से ज्यादा समय तक RBI के लक्ष्य से ऊपर रह सकती है.
अगस्त में खुदरा महंगाई बढ़ी
भारत में खुदरा महंगाई अगस्त में बढ़कर 4.82% हो गई, जबकि जुलाई में यह 4.45% थी. यह लगातार तीसरा महीना है जब CPI महंगाई RBI के 4% के लक्ष्य से ऊपर रही है. इस दौरान कोर महंगाई भी बढ़कर 4.2% हो गई, जो जुलाई में 3.86% थी. इससे संकेत मिलता है कि कीमतों का दबाव सिर्फ खाद्य और ईंधन जैसे अस्थिर घटकों तक सीमित नहीं है. अगस्त में खाद्य महंगाई बढ़कर 5.95% हो गई. ग्रामीण क्षेत्रों में खाद्य महंगाई 5.23% रही, जबकि शहरी क्षेत्रों में यह 4.31% थी.
थोक महंगाई में भी तेजी
थोक मूल्य सूचकांक (WPI) आधारित महंगाई अगस्त में बढ़कर 9.92% हो गई, जो जुलाई में 9.78% थी. ईंधन और बिजली की कीमतों में सालाना आधार पर 22.93% की बढ़ोतरी दर्ज की गई. वहीं, मैन्युफैक्चर्ड प्रोडक्ट्स की महंगाई बढ़कर 8.37% हो गई. Systematix के मुताबिक, खाद्य आपूर्ति से जुड़े जोखिम और वैश्विक कमोडिटी कीमतों में तेजी आने वाले महीनों में महंगाई को ऊंचे स्तर पर बनाए रख सकती है.
6.5% रेपो रेट का अनुमान क्यों?
Systematix का अनुमान इस धारणा पर आधारित है कि महंगाई को नियंत्रित करने के लिए RBI को करीब 1% की वास्तविक ब्याज दर बनाए रखने की जरूरत पड़ सकती है. इसी आधार पर ब्रोकरेज ने महंगाई लंबे समय तक ऊंची रहने की स्थिति में रेपो रेट के करीब 6.5% तक पहुंचने का अनुमान लगाया है. हालांकि, 6.5% का स्तर Systematix का आकलन है. यह RBI की ओर से रेपो रेट बढ़ाने की कोई घोषित योजना नहीं है. केंद्रीय बैंक का फैसला महंगाई, आर्थिक वृद्धि, लिक्विडिटी और अन्य व्यापक आर्थिक परिस्थितियों पर निर्भर करेगा.
सरकारी बॉन्ड यील्ड पर भी असर
ब्रोकरेज का अनुमान है कि अगर रेपो रेट बढ़कर 6.5% तक पहुंचती है तो सरकारी बॉन्ड की यील्ड पर भी ऊपर की ओर दबाव पड़ सकता है. Systematix ने 10 साल की सरकारी बॉन्ड यील्ड के 7.45-7.50% तक जाने का अनुमान जताया है.
कच्चा तेल और रुपये का दबाव बढ़ा सकता है महंगाई
वैश्विक कमोडिटी बाजार की स्थिति भी महंगाई के लिए जोखिम बनी हुई है. Brent क्रूड 100 डॉलर प्रति बैरल से ऊपर बना हुआ है. वहीं, रुपये पर दबाव और आयातित ऊर्जा की बढ़ती लागत घरेलू महंगाई को और प्रभावित कर सकती है. RBI ने वित्त वर्ष 2026-27 के लिए CPI महंगाई का अनुमान 5.1% रखा है. केंद्रीय बैंक ने पश्चिम एशिया में जारी संघर्ष की अवधि को लेकर अनिश्चितता का भी उल्लेख किया है.
Systematix ने यह भी चेतावनी दी है कि अगर महंगाई ऊंची बनी रहती है और घरेलू वेतन एवं आय की वृद्धि कमजोर रहती है तो अर्थव्यवस्था में स्टैगफ्लेशन का दबाव बन सकता है. ऐसे में RBI के लिए महंगाई पर काबू पाने और आर्थिक वृद्धि को समर्थन देने के बीच संतुलन बनाना चुनौतीपूर्ण हो सकता है. आने वाले समय में RBI की मौद्रिक नीति का रुख इस बात पर काफी हद तक निर्भर करेगा कि हाल में बढ़ी खुदरा और थोक महंगाई अस्थायी है या लंबे समय तक बनी रहने वाली प्रवृत्ति में बदलती है.
Hero Motors IPO: एंकर निवेशकों से जुटाए ₹300 करोड़, आज खुला ₹1,000 करोड़ का IPO
हीरो मोटर्स (Hero Motors) के IPO में ₹600 करोड़ का फ्रेश इश्यू और ₹400 करोड़ का OFS शामिल है. इश्यू के लिए प्राइस बैंड ₹79-84 प्रति शेयर तय किया गया है और यह 18 सितंबर को बंद होगा.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Wednesday, 16 September, 2026
Wednesday, 16 September, 2026
ऑटोमोटिव कंपोनेंट और एडवांस्ड मोबिलिटी कंपनी हीरो मोटर्स (Hero Motors) ने अपने ₹1,000 करोड़ के आरंभिक सार्वजनिक निर्गम (IPO) से पहले एंकर निवेशकों से करीब ₹300 करोड़ जुटाए हैं. कंपनी ने एंकर निवेशकों को 3.57 करोड़ इक्विटी शेयर ₹84 प्रति शेयर की कीमत पर आवंटित किए हैं, जो IPO प्राइस बैंड की ऊपरी सीमा है. एंकर बुक में ICICI Prudential Life Insurance, Edelweiss Life Insurance, 3P India Equity Fund, Societe Generale और ASAS Global Fund समेत कई संस्थागत निवेशकों ने हिस्सा लिया. म्यूचुअल फंड निवेशकों में ICICI Prudential Smallcap Fund, Kotak MNC Fund और JM Flexi Cap Fund की योजनाएं शामिल हैं.
₹79-84 है IPO का प्राइस बैंड
हीरो मोटर्स ने IPO के लिए ₹79-84 प्रति शेयर का प्राइस बैंड तय किया है. ऊपरी कीमत पर कंपनी का बाजार पूंजीकरण करीब ₹3,815 करोड़ बैठता है. IPO का लॉट साइज 178 शेयरों का है, यानी खुदरा निवेशकों के लिए न्यूनतम निवेश ₹14,952 होगा. IPO में ₹600 करोड़ का फ्रेश इश्यू और ₹400 करोड़ का ऑफर फॉर सेल (OFS) शामिल है. IPO के बाद प्रमोटर की हिस्सेदारी 85.57% से घटकर 61.63% रह जाएगी. कुल इश्यू में 35% हिस्सा खुदरा निवेशकों के लिए, 50% योग्य संस्थागत खरीदारों (QIB) के लिए और बाकी हिस्सा गैर-संस्थागत निवेशकों के लिए आरक्षित है.
GMP करीब 23% पर
हीरो मोटर्स के शेयर का ग्रे मार्केट प्रीमियम (GMP) करीब ₹19 प्रति शेयर बताया जा रहा है, जो ₹84 के ऊपरी इश्यू प्राइस से लगभग 23% अधिक है. हालांकि, GMP अनौपचारिक बाजार संकेतक है और इसमें तेजी से बदलाव हो सकता है. इसे शेयर की लिस्टिंग कीमत का भरोसेमंद संकेत नहीं माना जाना चाहिए.
कर्ज चुकाने और क्षमता बढ़ाने में होगा फंड का इस्तेमाल
कंपनी फ्रेश इश्यू से मिलने वाली राशि में से ₹190 करोड़ का इस्तेमाल कर्ज चुकाने के लिए करेगी. इसके अलावा ₹200 करोड़ उत्तर प्रदेश के गौतम बुद्ध नगर स्थित संयंत्र में क्षमता विस्तार के लिए उपकरण खरीदने पर खर्च किए जाएंगे. बाकी रकम संभावित अधिग्रहण और सामान्य कॉरपोरेट उद्देश्यों के लिए इस्तेमाल की जाएगी.
हीरो मोटर्स अमेरिका, यूरोप, भारत और ASEAN क्षेत्र में ऑटोमोटिव ओरिजिनल इक्विपमेंट मैन्युफैक्चरर्स (OEMs) के लिए पावरट्रेन सॉल्यूशन डिजाइन और मैन्युफैक्चर करती है. कंपनी का पोर्टफोलियो दोपहिया, ई-बाइक, पैसेंजर और कमर्शियल व्हीकल, ऑफ-रोड व्हीकल और इलेक्ट्रिक वर्टिकल टेक-ऑफ एंड लैंडिंग (eVTOL) एयरक्राफ्ट से जुड़े इलेक्ट्रिक और पारंपरिक उत्पादों को कवर करता है.
इसके उत्पादों में कंटीन्यूअसली वैरिएबल ट्रांसमिशन (CVT), इलेक्ट्रिक ट्रांसमिशन, इलेक्ट्रिक मोटर, इंटीग्रेटेड ड्राइव यूनिट और गियर सेट शामिल हैं. BMW AG, Ducati Motor Holding, Enviolo International, Formula Motorsport, HUMMINGBIRDEV और HWA AG कंपनी के ग्राहकों में शामिल हैं.
FY26 में मुनाफा 26% बढ़ा
हीरो मोटर्स की FY26 में कुल आय 9% बढ़कर ₹1,216.74 करोड़ रही, जो FY25 में ₹1,111.23 करोड़ थी. इस दौरान कंपनी का कर पश्चात लाभ (PAT) 26% बढ़कर ₹41.17 करोड़ हो गया, जबकि एक साल पहले यह ₹32.80 करोड़ था.
18 सितंबर को बंद होगा IPO
हीरो मोटर्स का IPO 16 सितंबर को खुला है और 18 सितंबर को बंद होगा. शेयरों का अलॉटमेंट 21 सितंबर को होने की उम्मीद है, जबकि NSE और BSE पर लिस्टिंग 23 सितंबर को प्रस्तावित है. IPO के बुक-रनिंग लीड मैनेजर ICICI Securities, DAM Capital Advisors और JM Financial हैं. KFin Technologies IPO का रजिस्ट्रार है.
रैपिडो पर ₹10 लाख का जुर्माना, ज्यादा किराया देने के लिए प्रेरित करने पर CCPA की कार्रवाई
CCPA ने रैपिडो की ऑपरेटर कंपनी पर ₹10 लाख का जुर्माना लगाया है. नियामक ने ऐप के ‘Set your price’ फीचर, प्री-राइड अतिरिक्त भुगतान और कुछ डिजाइन तत्वों को डार्क पैटर्न से जुड़ा माना है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Wednesday, 16 September, 2026
Wednesday, 16 September, 2026
केंद्रीय उपभोक्ता संरक्षण प्राधिकरण (CCPA) ने राइड बुक करने वाले यूजर्स को ज्यादा पैसे देने के लिए प्रेरित करने के मामले में रैपिडो (Rapido) की ऑपरेटर कंपनी रूपन ट्रांसपोर्ट सर्विसेज (Roppen Transportation Services) पर ₹10 लाख का जुर्माना लगाया है. नियामक की जांच में ऐप के कुछ मैसेज और डिजाइन ऐसे पाए गए, जिनसे यूजर्स को राइड जल्दी मिलने के लिए अधिक रकम देने का संकेत मिलता था.
ज्यादा रकम देने पर राइड मिलने की संभावना का संदेश
CCPA की जांच के दौरान रैपिडो के ऐप पर ऐसे मैसेज पाए गए, जिनमें यूजर्स को बताया जाता था कि ज्यादा कीमत देने पर राइड मिलने की संभावना बढ़ सकती है. एक मैसेज में कहा गया था, "Higher the price, higher the chance of getting a ride." एक अन्य मैसेज में बताया गया था कि कैप्टन ₹60 में राइड स्वीकार नहीं कर रहे हैं और यूजर ₹10, ₹20 या ₹30 अतिरिक्त जोड़ सकता है.
नियामक के मुताबिक, ऐप पहले एक किराया तय करता था और यूजर उस कीमत पर राइड बुक करता था. इसके बाद बुकिंग प्रक्रिया के दौरान उससे अधिक रकम देने के लिए कहा जाता था. CCPA के अनुसार, इस तरह के संदेश से यूजर को यह धारणा हो सकती थी कि राइड जल्दी पाने के लिए अधिक भुगतान करना जरूरी है.
ऐप के डिजाइन पर भी CCPA की आपत्ति
CCPA ने रैपिडो के ऐप में दो तरह के डार्क पैटर्न की पहचान की. इनमें Confirm Shaming और Interface Interference शामिल हैं. Confirm Shaming में यूजर पर किसी विकल्प को चुनने के लिए मनोवैज्ञानिक दबाव बनाने की कोशिश की जाती है, जबकि Interface Interference में इंटरफेस को इस तरह डिजाइन किया जाता है कि यूजर किसी खास विकल्प की ओर अधिक आकर्षित हो.
नियामक ने रैपिडो के ‘Set your price’ फीचर पर भी सवाल उठाए. ज्यादा रकम चुनने पर ऐप हरे रंग में राइड मिलने की अधिक संभावना दिखाता था, जबकि कम कीमत पर लाल या नारंगी रंग का संकेत दिखाई देता था. CCPA ने इसे यूजर के फैसले को प्रभावित करने वाला डिजाइन माना.
बुकिंग से पहले अतिरिक्त रकम को ‘टिप’ बताने पर सवाल
CCPA ने राइड बुक करने से पहले मांगी जाने वाली अतिरिक्त रकम को टिप के रूप में पेश किए जाने पर भी आपत्ति जताई. नियामक के मुताबिक, राइड बुक करते समय दिखने वाले किराये में दूरी, समय, ट्रैफिक, टोल और ड्राइवर को मिलने वाली रकम जैसे विभिन्न कारक शामिल होते हैं.
CCPA ने Motor Vehicle Aggregator Guidelines, 2025 का भी हवाला दिया. इन दिशानिर्देशों के मुताबिक, टिप देने का विकल्प राइड पूरी होने के बाद उपलब्ध कराया जाना चाहिए, न कि बुकिंग के समय.
Rapido ने क्या कहा?
Rapido ने अपनी ओर से कहा कि अतिरिक्त भुगतान पूरी तरह स्वैच्छिक था और राइड मैचिंग सिस्टम इसके बिना भी काम करता था. कंपनी ने यह भी तर्क दिया कि यह प्रक्रिया ड्राइवर और यात्री के बीच होने वाली सामान्य बातचीत जैसी थी. हालांकि, CCPA ने इन दलीलों को स्वीकार नहीं किया. नियामक के अनुसार, रैपिडो यह साबित करने के लिए पर्याप्त डेटा उपलब्ध नहीं करा सकी कि ज्यादा रकम देने से वास्तव में राइड मिलने की संभावना बढ़ती है.
Uber और Ola के मामलों की भी जांच
यह कार्रवाई केवल रैपिडो तक सीमित नहीं है. CCPA ने इससे पहले उबर (Uber), ओला (Ola) और नमा यात्री (Namma Yatri) को डार्क पैटर्न से जुड़े नियमों के अनुपालन और सेल्फ-डिक्लेरेशन जमा करने को कहा था. Uber और Ola से जुड़े मामलों की जांच अभी जारी है. CCPA के मुताबिक, ग्राहक गलत विज्ञापन, अनुचित व्यापार व्यवहार या डार्क पैटर्न से जुड़ी शिकायत राष्ट्रीय उपभोक्ता हेल्पलाइन के नंबर 1915 पर कर सकते हैं.