readily Mobility सॉल्यूशंस ने 6.5 मिलियन डॉलर ARR हासिल कर सोलर सेक्टर में रखा कदम
readily Mobility सॉल्यूशंस की यह उपलब्धि न केवल कंपनी की व्यावसायिक क्षमता को दर्शाता है, बल्कि भारत के क्लीन एनर्जी क्षेत्र में इसके प्रभावशाली नेतृत्व को भी रेखांकित करता है.
 by
बिजनेस वर्ल्ड ब्यूरो ।।
Published - Saturday, 30 August, 2025
Saturday, 30 August, 2025

भारत की एकमात्र क्लीन एनर्जी-फोकस्ड आफ्टरसेल्स सर्विस कंपनी और देश के सबसे बड़े ईवी आफ्टरसेल्स नेटवर्क, रेडिली मोबिलिटी सॉल्यूशंस प्राइवेट लिमिटेड (readily Mobility) ने घोषणा की है कि कंपनी ने सफलतापूर्वक 6.5 मिलियन अमेरिकी डॉलर (लगभग ₹54 करोड़) का वार्षिक आवर्ती राजस्व (ARR) हासिल कर लिया है.
यह उपलब्धि कंपनी की मज़बूत वित्तीय स्थिति, संचालन की क्षमता और इलेक्ट्रिक मोबिलिटी क्षेत्र में अग्रणी भूमिका को दर्शाती है. यह सफलता हीरो इलेक्ट्रिक, ग्रीव्स एम्पीयर, ओकिनावा इलेक्ट्रिक, ओला इलेक्ट्रिक, बाउंस सहित कई प्रमुख ओईएम (OEMs) के साथ रणनीतिक साझेदारियों के चलते हासिल हुई है.
इस गति को आगे बढ़ाते हुए, रेडिली मोबिलिटी सॉल्यूशंस अब रणनीतिक रूप से सोलर सेक्टर में विस्तार कर रही है, जिससे वह एक पूर्ण क्लीन एनर्जी सॉल्यूशंस प्रदाता बनने की दिशा में अग्रसर हो रही है. सोलर व्यवसाय का फोकस निम्नलिखित क्षेत्रों पर होगा:
1. संचालन और रखरखाव सेवाएं
2. सोलर प्रोजेक्ट्स के लिए कमीशनिंग के बाद का समर्थन
यह विविधीकरण भारत में तेजी से बढ़ते स्वच्छ ऊर्जा संक्रमण के अनुरूप है और सतत विकास के लिए एक बहु-क्षेत्रीय मंच तैयार करता है.
रेडिली मोबिलिटी सॉल्यूशंस के संस्थापक और सीईओ हितेश शर्मा ने कहा, "6.5 मिलियन अमेरिकी डॉलर का ARR हासिल करना हमारे व्यवसाय मॉडल और निष्पादन क्षमता की एक महत्वपूर्ण पुष्टि है. सोलर वर्टिकल में हमारा विस्तार हमारी यात्रा का अगला अध्याय है, जहां हम ईवी आफ्टरसेल्स में मिली सफलता को एक और उभरते हुए क्लीन एनर्जी डोमेन में दोहराने का लक्ष्य रखते हैं. ईवी और सोलर का यह संयोजन हमें दो परिवर्तनकारी उद्योगों के संगम पर एक अनोखी स्थिति में लाता है, और हमें विश्वास है कि यह हमारे सभी हितधारकों के लिए दीर्घकालिक मूल्य सृजन करेगा."
तेजी से बढ़ते ग्राहक पोर्टफोलियो और मजबूत ईबीआईटीडीए प्रदर्शन के साथ, रेडिली मोबिलिटी सॉल्यूशंस अब ईवी आफ्टरसेल्स उत्कृष्टता को सोलर इंफ्रास्ट्रक्चर सेवाओं के साथ एकीकृत करके और भी बड़ा विस्तार करने के लिए तैयार है. स्वच्छ ऊर्जा पर इसका केंद्रित ध्यान इसे भारत के टिकाऊ भविष्य के निर्माण में एक प्रमुख खिलाड़ी बनाता है.
JSW One Platforms ने 3,054 करोड़ रुपये के IPO के लिए दाखिल किए ड्राफ्ट पेपर, जानें पूरा प्लान
प्रस्तावित IPO में 1,300 करोड़ रुपये का फ्रेश इश्यू और मौजूदा निवेशकों की ओर से 1,754 करोड़ रुपये का ऑफर फॉर सेल शामिल है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 26 September, 2026
Saturday, 26 September, 2026
JSW One Platforms ने आरंभिक सार्वजनिक निर्गम (IPO) के जरिए 3,054 करोड़ रुपये तक जुटाने के लिए भारतीय प्रतिभूति एवं विनिमय बोर्ड (SEBI) के पास ड्राफ्ट पेपर दाखिल किए हैं. कंपनी मैन्युफैक्चरिंग और कंस्ट्रक्शन सेक्टर के लिए टेक्नोलॉजी आधारित B2B प्लेटफॉर्म संचालित करती है.
ड्राफ्ट रेड हेरिंग प्रॉस्पेक्टस (DRHP) के मुताबिक, प्रस्तावित IPO में 1,300 करोड़ रुपये तक का फ्रेश इश्यू और 1,754.01 करोड़ रुपये तक का ऑफर फॉर सेल (OFS) शामिल है. OFS के तहत JSW Steel, JSW Cement और Mitsui & Co अपने शेयर बेचेंगे.
IPO से जुटाई रकम का कहां होगा इस्तेमाल
फ्रेश इश्यू से मिलने वाली रकम में से 125 करोड़ रुपये का इस्तेमाल कंपनी की सहायक इकाई JSW One Distribution में मार्केटिंग और ब्रांड निर्माण गतिविधियों के लिए किया जाएगा. वहीं, 500 करोड़ रुपये JSW One Finance Ltd में निवेश किए जाएंगे, जिससे कंपनी के पूंजी आधार को मजबूत किया जा सके. इसके अलावा, टेक्नोलॉजी और प्लेटफॉर्म के विकास पर 350 करोड़ रुपये तक खर्च करने की योजना है. बाकी रकम का इस्तेमाल सामान्य कॉरपोरेट जरूरतों के लिए किया जाएगा.
MSME को मैन्युफैक्चरिंग और कंस्ट्रक्शन सामग्री से जोड़ता है प्लेटफॉर्म
JSW One Platforms एक इंटीग्रेटेड डिजिटल B2B प्लेटफॉर्म संचालित करती है, जो सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) को मैन्युफैक्चरिंग और कंस्ट्रक्शन सामग्री बेचने वाले विक्रेताओं से जोड़ता है.
प्लेटफॉर्म पर कॉमर्स के अलावा एम्बेडेड फाइनेंसिंग, लॉजिस्टिक्स, प्रोसेसिंग और कस्टमाइजेशन जैसी सेवाएं उपलब्ध हैं. कंपनी के पास अपने प्राइवेट ब्रांड भी हैं.
30 जून 2026 तक प्लेटफॉर्म पर 95,611 रजिस्टर्ड ग्राहक और 1,713 विक्रेता थे. इसके अलावा प्लेटफॉर्म पर कुल 165 ब्रांड मौजूद थे और इसका नेटवर्क 6,963 सर्विसेबल पिन कोड तक फैला था. कंपनी 81 लॉजिस्टिक्स पार्टनर्स, 12 कॉन्ट्रैक्ट सर्विस सेंटर और 9 कॉन्ट्रैक्ट मैन्युफैक्चरर्स के नेटवर्क के साथ काम करती है.
FY26 में 45 फीसदी बढ़ा राजस्व
कंपनी का परिचालन से राजस्व वित्त वर्ष 2026 में 44.93 फीसदी बढ़कर 5,743.39 करोड़ रुपये हो गया, जो पिछले वित्त वर्ष में 3,962.81 करोड़ रुपये था. इसी अवधि में कंपनी का ग्रॉस मर्चेंडाइज वैल्यू (GMV) भी बढ़कर 18,596.91 करोड़ रुपये हो गया, जबकि पिछले वित्त वर्ष में यह 12,564.84 करोड़ रुपये था.
30 जून 2026 को समाप्त तिमाही में कंपनी का परिचालन से राजस्व 1,642.45 करोड़ रुपये रहा. इस दौरान कंपनी का कर पश्चात लाभ (PAT) 14.21 करोड़ रुपये रहा, जबकि तिमाही GMV 5,949.73 करोड़ रुपये था.
260 करोड़ रुपये तक हो सकता है प्री-IPO प्लेसमेंट
DRHP के मुताबिक, कंपनी 260 करोड़ रुपये तक के प्री-IPO प्लेसमेंट पर भी विचार कर सकती है. अगर यह प्लेसमेंट पूरा होता है, तो इससे जुटाई गई रकम को फ्रेश इश्यू के आकार से घटा दिया जाएगा.
DRHP में उद्धृत इंडस्ट्री रिपोर्ट के अनुसार, भारत का B2B ट्रेड मार्केट करीब 2 ट्रिलियन डॉलर का है. वित्त वर्ष 2026 में मैन्युफैक्चरिंग और कंस्ट्रक्शन B2B कॉमर्स में डिजिटल पैठ करीब 3 फीसदी आंकी गई थी. ऐसे में JSW One Platforms का प्रस्तावित IPO भारत के B2B कारोबार में बढ़ते डिजिटल इस्तेमाल के बीच आया है.
सरकार ने FY27 की सकल उधारी घटाई, बॉन्ड बिक्री का लक्ष्य 7.86 लाख करोड़ रुपये
सरकार अक्टूबर-मार्च के दौरान 7.86 लाख करोड़ रुपये के बॉन्ड जारी करेगी. सरकार ने बॉन्ड जारी करने का रुख लंबी अवधि वाली प्रतिभूतियों की ओर बढ़ाया है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 26 September, 2026
Saturday, 26 September, 2026
भारत ने वित्त वर्ष 2026-27 के लिए अपनी सकल बाजार उधारी योजना को घटाकर करीब 15.995 लाख करोड़ रुपये कर दिया है. बजट में पहले इसके 17.20 लाख करोड़ रुपये रहने का अनुमान लगाया गया था. सरकार वित्त वर्ष की दूसरी छमाही में बॉन्ड बिक्री के जरिए 7.86 लाख करोड़ रुपये जुटाने की योजना बना रही है.
अक्टूबर-मार्च के लिए उधारी कार्यक्रम पहले बताए गए 7.96 लाख करोड़ रुपये से थोड़ा कम है. संशोधित योजना ऐसे समय में आई है जब सरकार बॉन्ड यील्ड पर दबाव को नियंत्रित करने और सरकारी प्रतिभूति बाजार में स्थिरता बनाए रखने की कोशिश कर रही है.
उधारी योजना में संशोधन
15.995 लाख करोड़ रुपये का नया आंकड़ा उस 16.09 लाख करोड़ रुपये से भी कम है, जिसकी घोषणा पहली समीक्षा के बाद की गई थी. सरकार अप्रैल-सितंबर के दौरान पहले ही 8.135 लाख करोड़ रुपये जुटा चुकी है. इस महीने की शुरुआत में हुई एक नीलामी में सरकार ने तय योजना से 6,500 करोड़ रुपये कम उधार लिया था.
सरकार ने वित्त वर्ष 2026-27 के बजट में शुरुआत में सकल उधारी 17.20 लाख करोड़ रुपये तय की थी. इसके बाद बॉन्ड स्विच ऑपरेशन के जरिए उधारी की जरूरत कम हुई और यह आंकड़ा पहले 16.09 लाख करोड़ रुपये पर आया. अब इसे और घटाकर 15.995 लाख करोड़ रुपये कर दिया गया है.
वित्तीय घाटे को पूरा करने के लिए इस्तेमाल होने वाली शुद्ध बाजार उधारी 11.73 लाख करोड़ रुपये के बजटीय स्तर पर ही बनी हुई है.
लंबी अवधि की प्रतिभूतियों पर जोर
अक्टूबर से मार्च के दौरान सरकार 3, 5, 7, 10, 15, 30, 40 और 50 साल की अवधि वाली प्रतिभूतियां जारी करेगी. इनमें 10 साल की अवधि वाले बॉन्ड की उधारी में सबसे बड़ी हिस्सेदारी बनी रहेगी. हालांकि, भारतीय रिजर्व बैंक (RBI) और बाजार प्रतिभागियों के साथ चर्चा के बाद उधारी कार्यक्रम की संरचना को लंबी अवधि वाली प्रतिभूतियों की ओर स्थानांतरित किया गया है.
पांच साल की अवधि वाले बॉन्ड की हिस्सेदारी अप्रैल-सितंबर की 15.4 फीसदी से घटकर 12.1 फीसदी रह जाएगी. वहीं, 10 साल की प्रतिभूतियों की हिस्सेदारी 29 फीसदी से घटकर 26.3 फीसदी होगी.
इसके विपरीत, 15 साल और 30 साल की प्रतिभूतियों की संयुक्त हिस्सेदारी दूसरी छमाही की उधारी में 26.8 फीसदी रहेगी, जो पहली छमाही में 21.8 फीसदी थी. सरकार 40 साल और 50 साल की अवधि वाले बॉन्ड भी जारी करेगी.
बॉन्ड बाजार पर नजर
संशोधित उधारी योजना ऐसे समय में आई है जब भारत के सरकारी बॉन्ड बाजार में दबाव बना हुआ है और हाल के कारोबारी सत्रों में यील्ड बढ़ी है. कारोबारियों के अनुसार, कुछ सबसे अधिक कारोबार वाली अवधि के बॉन्ड की आपूर्ति कम होने से हालिया बिकवाली के बाद इन सेगमेंट में मांग को समर्थन मिल सकता है.
उधारी कैलेंडर ऐसे समय में जारी किया गया है जब भारत की बैंकिंग प्रणाली में नकदी की उपलब्धता ऊंचे स्तर पर है. RBI ने हाल में अतिरिक्त रुपये की नकदी को वित्तीय प्रणाली से सोखने के लिए खुले बाजार में बॉन्ड बिक्री और अन्य लिक्विडिटी मैनेजमेंट उपायों का इस्तेमाल किया है.
नवीनतम संशोधन के बाद सरकार वित्त वर्ष 2026-27 में डेटेड सिक्योरिटीज के जरिए करीब 16 लाख करोड़ रुपये उधार लेगी. वहीं, नियोजित शुद्ध बाजार उधारी को बजटीय स्तर पर बनाए रखते हुए वित्त वर्ष की दूसरी छमाही में जारी किए जाने वाले कर्ज की अवधि की संरचना में बदलाव किया गया है.
भारत की FY27 उधारी योजना में कटौती
भारत ने वित्त वर्ष 2026-27 की सकल बाजार उधारी को 17.20 लाख करोड़ रुपये से घटाकर 15.995 लाख करोड़ रुपये कर दिया है. दूसरी छमाही यानी अक्टूबर-मार्च में सरकार 7.86 लाख करोड़ रुपये के बॉन्ड जारी करेगी. सरकार ने उधारी की अवधि को भी लंबी अवधि वाली प्रतिभूतियों की ओर बढ़ाया है.
अप्रैल-सितंबर में जुटाए 8.135 लाख करोड़ रुपये
सरकार अप्रैल-सितंबर के दौरान अब तक 8.135 लाख करोड़ रुपये जुटा चुकी है. इस महीने की शुरुआत में हुई नीलामी में तय योजना से 6,500 करोड़ रुपये कम उधारी की गई थी. बॉन्ड स्विच ऑपरेशन के बाद सकल उधारी का अनुमान पहले 16.09 लाख करोड़ रुपये किया गया था, जिसे अब और घटाया गया है.
15 और 30 साल के बॉन्ड की हिस्सेदारी बढ़ी
दूसरी छमाही में 15 साल और 30 साल की प्रतिभूतियों की संयुक्त हिस्सेदारी 26.8 फीसदी होगी, जबकि पहली छमाही में यह 21.8 फीसदी थी. वहीं, पांच साल के बॉन्ड की हिस्सेदारी 15.4 फीसदी से घटकर 12.1 फीसदी और 10 साल के बॉन्ड की हिस्सेदारी 29 फीसदी से घटकर 26.3 फीसदी होगी. सरकार 40 और 50 साल की अवधि वाले बॉन्ड भी जारी करेगी.
शुद्ध बाजार उधारी में बदलाव नहीं
सरकार की 11.73 लाख करोड़ रुपये की शुद्ध बाजार उधारी का लक्ष्य बरकरार है. इसमें बदलाव मुख्य रूप से सकल उधारी और दूसरी छमाही में जारी किए जाने वाले बॉन्ड की अवधि की संरचना में किया गया है.
भारत का विदेशी मुद्रा भंडार घटकर 765.90 अरब डॉलर, जानिए क्यों आई इतनी बड़ी गिरावट
विदेशी मुद्रा भंडार के साप्ताहिक आंकड़े रुपये और देश के बाहरी क्षेत्र की स्थिति को समझने के लिए महत्वपूर्ण माने जाते हैं.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 26 September, 2026
Saturday, 26 September, 2026
भारत का विदेशी मुद्रा भंडार 18 सितंबर को समाप्त सप्ताह में 14.88 अरब डॉलर घटकर 765.90 अरब डॉलर रह गया. इससे पिछले सप्ताह भी भंडार में गिरावट दर्ज की गई थी. सितंबर की शुरुआत में रिकॉर्ड स्तर के करीब पहुंचने के बाद अब रिजर्व में लगातार उतार-चढ़ाव देखने को मिल रहा है.
विदेशी मुद्रा भंडार किसी देश की बाहरी वित्तीय स्थिति का अहम संकेतक होता है. इसमें विदेशी मुद्रा परिसंपत्तियां, सोना, विशेष आहरण अधिकार (SDR) और अंतरराष्ट्रीय मुद्रा कोष (IMF) में रिजर्व पोजीशन शामिल होते हैं. भंडार में बदलाव का असर देश की बाहरी भुगतान क्षमता और विदेशी मुद्रा बाजार की स्थिति पर पड़ सकता है.
विदेशी मुद्रा भंडार में क्यों आई गिरावट?
भारत के विदेशी मुद्रा भंडार का सबसे बड़ा हिस्सा विदेशी मुद्रा परिसंपत्तियों (FCA) में होता है. इसमें डॉलर के साथ दूसरी विदेशी मुद्राओं में रखी गई परिसंपत्तियां भी शामिल हैं. इन परिसंपत्तियों के मूल्य में बदलाव, विभिन्न मुद्राओं की विनिमय दरों में उतार-चढ़ाव और भारतीय रिजर्व बैंक (RBI) के विदेशी मुद्रा बाजार में हस्तक्षेप से कुल रिजर्व में बदलाव हो सकता है.
इसलिए किसी एक सप्ताह में विदेशी मुद्रा भंडार में गिरावट को सीधे तौर पर अर्थव्यवस्था में कमजोरी का संकेत नहीं माना जा सकता. इसके लिए यह देखना जरूरी होता है कि गिरावट किस घटक में हुई है और इसके पीछे क्या वजह रही है.
रुपये पर क्या हो सकता है असर?
विदेशी मुद्रा भंडार का इस्तेमाल देश की बाहरी भुगतान जरूरतों को पूरा करने और विदेशी मुद्रा बाजार में अत्यधिक उतार-चढ़ाव को नियंत्रित करने में किया जाता है. पर्याप्त विदेशी मुद्रा भंडार होने से आयात भुगतान और वैश्विक वित्तीय दबावों से निपटने में मदद मिलती है.
हालांकि, सिर्फ एक सप्ताह में रिजर्व घटने के आधार पर रुपये की दिशा को लेकर कोई सीधा निष्कर्ष नहीं निकाला जा सकता. रुपये की चाल पर कच्चे तेल की कीमत, आयात बिल, विदेशी निवेश का प्रवाह, डॉलर की मजबूती और वैश्विक बाजार की स्थिति जैसे कई कारकों का असर पड़ता है.
आगे किन आंकड़ों पर रहेगी नजर?
आने वाले सप्ताहों में विदेशी मुद्रा भंडार के साथ विदेशी मुद्रा परिसंपत्तियों और स्वर्ण भंडार में बदलाव पर भी नजर रहेगी. अगर रिजर्व में लगातार गिरावट जारी रहती है, तो इसके कारणों और इसके अलग-अलग घटकों में हुए बदलाव को समझना महत्वपूर्ण होगा.
भारत की अर्थव्यवस्था ऊर्जा आयात, वैश्विक व्यापार और विदेशी पूंजी प्रवाह से जुड़ी हुई है. ऐसे में विदेशी मुद्रा भंडार के साप्ताहिक आंकड़े रुपये और देश के बाहरी क्षेत्र की स्थिति को समझने के लिए महत्वपूर्ण माने जाते हैं.
28 से 30 सितंबर तक बैंक हड़ताल, SBI-PNB समेत कई बैंकों ने ग्राहकों को किया अलर्ट
हड़ताल को देखते हुए सरकार ने ग्राहकों की बैंकिंग जरूरतों को पूरा करने के लिए 27 सितंबर, रविवार को सरकारी बैंकों की शाखाएं खोलने का निर्देश दिया है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 26 September, 2026
Saturday, 26 September, 2026
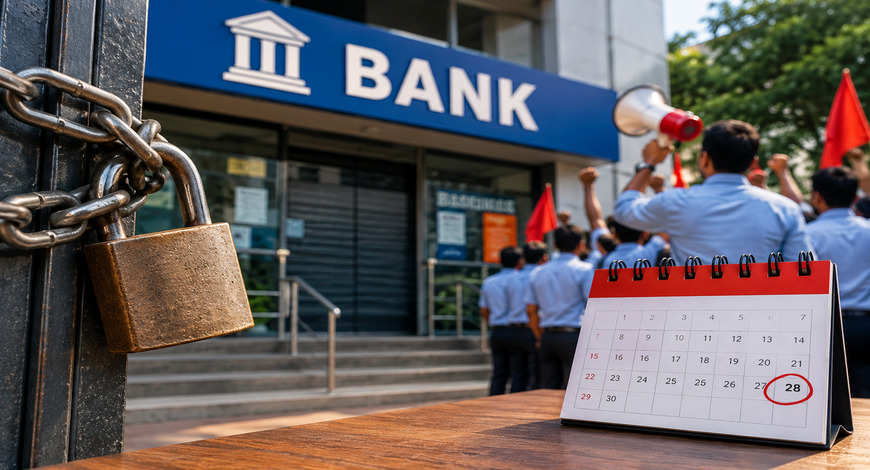
बैंक कर्मचारियों की 28 सितंबर से प्रस्तावित तीन दिवसीय देशव्यापी हड़ताल को देखते हुए भारतीय स्टेट बैंक (SBI), बैंक ऑफ इंडिया समेत कई बैंकों ने ग्राहकों को जरूरी बैंकिंग काम पहले ही पूरा करने की सलाह दी है. हड़ताल के दौरान शाखाओं में सामान्य कामकाज प्रभावित हो सकता है, हालांकि डिजिटल बैंकिंग सेवाएं उपलब्ध रहने की उम्मीद है.
यूनाइटेड फोरम ऑफ बैंक यूनियंस (UFBU) ने 28 से 30 सितंबर तक तीन दिवसीय देशव्यापी हड़ताल का आह्वान किया है. बैंक यूनियनों की प्रमुख मांगों में पांच दिन का बैंकिंग सप्ताह लागू करना शामिल है. हड़ताल को देखते हुए सरकार ने ग्राहकों की बैंकिंग जरूरतों को पूरा करने के लिए 27 सितंबर, रविवार को सरकारी बैंकों की शाखाएं खोलने का निर्देश दिया है.
SBI ने ग्राहकों को दी यह सलाह
भारतीय स्टेट बैंक (SBI) ने ग्राहकों को सलाह दी है कि वे हड़ताल की प्रस्तावित तारीखों से पहले अपने जरूरी बैंकिंग लेनदेन पूरे कर लें. बैंक ने कहा है कि हड़ताल के दौरान शाखाओं और कार्यालयों में सेवाएं प्रभावित हो सकती हैं. SBI ने ग्राहकों को नकदी की जरूरत के लिए एटीएम और कैश डिपॉजिट-विदड्रॉल मशीनों का इस्तेमाल करने की सलाह दी है. इसके अलावा YONO, इंटरनेट बैंकिंग, मोबाइल बैंकिंग और UPI जैसी डिजिटल सेवाओं का इस्तेमाल भी किया जा सकता है.
PNB ने ग्राहकों को भेजा अलर्ट मैसेज
पंजाब नेशनल बैंक (PNB) ने हड़ताल को देखते हुए अपने ग्राहकों को पहले ही मैसेज भेजकर जरूरी बैंकिंग काम समय रहते पूरा करने की सलाह दी है. बैंक ने कहा है कि हड़ताल के दौरान एटीएम, मोबाइल बैंकिंग, इंटरनेट बैंकिंग और यूपीआई जैसी डिजिटल सेवाओं के साथ बिजनेस कॉरेस्पॉन्डेंट सेवाएं उपलब्ध रखने का प्रयास किया जाएगा.
बैंक ऑफ इंडिया ने भी जारी की एडवाइजरी
बैंक ऑफ इंडिया ने भी ग्राहकों से 28, 29 और 30 सितंबर को प्रस्तावित हड़ताल के दौरान डिजिटल बैंकिंग सेवाओं का इस्तेमाल करने की अपील की है. बैंक ने मोबाइल बैंकिंग, एटीएम, इंटरनेट बैंकिंग, बैंक प्रतिनिधि (BC) केंद्र और UPI जैसी सेवाओं का इस्तेमाल करने की सलाह दी है.
क्षेत्रीय ग्रामीण बैंक भी प्रस्तावित हड़ताल में शामिल होंगे. वहीं, पुराने निजी क्षेत्र के बैंक कर्नाटक बैंक ने भी कहा है कि हड़ताल की स्थिति में उसकी शाखाओं, कार्यालयों और विभागों का सामान्य कामकाज प्रभावित हो सकता है. बैंक ने सेवाओं को सामान्य बनाए रखने के लिए जरूरी कदम उठाने की बात कही है.
इन बैंकों पर नहीं होगा हड़ताल का असर
आईसीआईसीआई बैंक, एचडीएफसी बैंक, एक्सिस बैंक और इंडसइंड बैंक जैसे नए निजी क्षेत्र के बैंकों के सामान्य रूप से काम करने की उम्मीद है. इन बैंकों के ग्राहक सामान्य बैंकिंग सेवाओं का इस्तेमाल कर सकेंगे.
सरकार ने हड़ताल से बचने की अपील की
हड़ताल से पहले वित्त मंत्रालय ने बैंक कर्मचारी संगठनों से हड़ताल से बचने और लंबित मांगों को बातचीत के जरिए सुलझाने की अपील की है. मंत्रालय के अनुसार, बैंक कर्मचारी संगठनों की ज्यादातर चिंताओं का काफी हद तक समाधान किया जा चुका है.
ऐसे में 28 से 30 सितंबर के दौरान बैंक शाखा से जुड़े किसी जरूरी काम की योजना बना रहे ग्राहकों के लिए बेहतर होगा कि वे उसे पहले ही पूरा कर लें. वहीं, सामान्य डिजिटल लेनदेन के लिए UPI, मोबाइल और इंटरनेट बैंकिंग जैसी सेवाओं का इस्तेमाल किया जा सकता है.
घर खरीदने या किराये पर लेने से पहले जांच सकेंगे इंटरनेट कनेक्टिविटी, TRAI ने लॉन्च किया रेटिंग प्लेटफॉर्म
इस प्लेटफॉर्म पर घरों, दफ्तरों, संस्थानों और सार्वजनिक स्थानों की डिजिटल कनेक्टिविटी को एक से पांच स्टार के पैमाने पर रेटिंग दी जाएगी.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 26 September, 2026
Saturday, 26 September, 2026
घर या ऑफिस खरीदने और किराये पर लेने से पहले अब वहां मोबाइल नेटवर्क, फाइबर और इंटरनेट कनेक्टिविटी की स्थिति की जानकारी मिल सकेगी. भारतीय दूरसंचार नियामक प्राधिकरण (TRAI) ने शुक्रवार को ‘डिजिटल कनेक्टिविटी रेटिंग प्लेटफॉर्म’ लॉन्च किया है. इस प्लेटफॉर्म पर घरों, दफ्तरों, संस्थानों और सार्वजनिक स्थानों की डिजिटल कनेक्टिविटी को एक से पांच स्टार के पैमाने पर रेटिंग दी जाएगी.
ट्राई ने इमारतों के भीतर डिजिटल कनेक्टिविटी की जांच के लिए एक मोबाइल ऐप भी शुरू किया है. नियामक के मुताबिक, आज मोबाइल डेटा का करीब 70-80 फीसदी इस्तेमाल घरों और दफ्तरों के अंदर होता है. ऐसे में संपत्ति की डिजिटल कनेक्टिविटी को भी उसकी सुविधाओं का एक अहम हिस्सा माना जा रहा है.
एक से पांच स्टार तक मिलेगी रेटिंग
ट्राई के चेयरमैन अनिल कुमार लाहोटी ने कहा कि डिजिटल कनेक्टिविटी रेटिंग प्लेटफॉर्म संपत्तियों के भीतर कनेक्टिविटी को अधिक मापने योग्य, पारदर्शी और सुलभ बनाने की दिशा में एक कदम है. इससे बेहतर योजना बनाने, विभिन्न हितधारकों के बीच तालमेल सुधारने और उपभोक्ताओं को संपत्ति की कनेक्टिविटी के बारे में जानकारी उपलब्ध कराने में मदद मिलेगी.
प्लेटफॉर्म पर संपत्तियों को एक से पांच स्टार तक रेटिंग दी जाएगी. इसमें एक स्टार सबसे कम और पांच स्टार सबसे अधिक रेटिंग को दर्शाएगा. निर्माणाधीन संपत्तियों के लिए आधे स्टार की रेटिंग का भी प्रावधान किया गया है.
संपत्ति खरीदने और किराये के फैसले में मिलेगी मदद
TRAI के मुताबिक, प्लेटफॉर्म पर उपभोक्ताओं के लिए सार्वजनिक रेटिंग सर्च पेज उपलब्ध होगा. यहां किसी संपत्ति का नाम या स्थान डालकर उसकी डिजिटल कनेक्टिविटी रेटिंग देखी जा सकेगी. इससे घर खरीदने या किराये पर लेने वाले लोगों को संपत्ति की इंटरनेट और मोबाइल कनेक्टिविटी को ध्यान में रखते हुए फैसला लेने में मदद मिल सकती है.
मोबाइल ऐप के जरिये किए गए डिजिटल कनेक्टिविटी टेस्ट का विवरण भी प्लेटफॉर्म पर दर्ज हो जाएगा. उपभोक्ता रेटेड संपत्तियों की प्रकाशित रेटिंग के साथ संबंधित प्रमाणपत्रों को भी सत्यापित कर सकेंगे.
डेवलपर और प्रॉपर्टी मैनेजर ऑनलाइन कर सकेंगे आवेदन
प्लेटफॉर्म पर संपत्ति प्रबंधक अपना और संपत्ति का पंजीकरण कर सकेंगे. इसके बाद वे रेटिंग के लिए आवेदन जमा करने, जरूरी दस्तावेज अपलोड करने और पंजीकृत डिजिटल कनेक्टिविटी रेटिंग एजेंसी (DCRA) का चयन करने के साथ आवेदन की स्थिति भी देख सकेंगे.
DCRA के लिए भी ऑनलाइन पंजीकरण की सुविधा उपलब्ध होगी. एजेंसियां उन्हें आवंटित संपत्तियों की जानकारी देख सकेंगी, उनका आकलन कर सकेंगी और टेस्ट के नतीजे तथा अपनी टिप्पणियां प्लेटफॉर्म पर दर्ज कर सकेंगी. इमारत का मौके पर आकलन DCRA के लिए बनाए गए मोबाइल ऐप के जरिए किया जाएगा.
निर्माणाधीन परियोजनाओं के लिए चरणबद्ध प्रमाणन
प्लेटफॉर्म पर तैयार और निर्माणाधीन, दोनों तरह की संपत्तियों की रेटिंग की जा सकेगी. निर्माणाधीन परियोजनाओं के लिए चरणबद्ध प्रमाणन की व्यवस्था की गई है. इसमें डिजिटल कनेक्टिविटी इंफ्रास्ट्रक्चर की डिजाइन और योजना, उसकी स्थापना तथा निर्माण पूरा होने के बाद टेस्टिंग के आधार पर अंतिम ग्रेड या रेटिंग प्रमाणपत्र जारी किया जाएगा.
किन मानकों पर तय होगी रेटिंग?
यह प्लेटफॉर्म 2024 में जारी डिजिटल कनेक्टिविटी रेटिंग (DCR) फ्रेमवर्क पर आधारित है. इसके तहत संपत्ति की डिजिटल कनेक्टिविटी का आकलन कई मानकों पर किया जाता है. इनमें फाइबर की उपलब्धता, मोबाइल नेटवर्क, इमारत के भीतर कनेक्टिविटी और वाई-फाई इंफ्रास्ट्रक्चर शामिल हैं.
इसके अलावा डिजिटल कनेक्टिविटी के लिए वैकल्पिक व्यवस्था, इंफ्रास्ट्रक्चर की मजबूती और डिजिटल सिस्टम के लिए बिजली की उपलब्धता को भी आकलन में शामिल किया जाता है. अलग-अलग तरह की संपत्तियों के लिए अलग-अलग मानक निर्धारित किए गए हैं.
अभी तक सिर्फ सात संपत्तियों को मिली स्टार रेटिंग
TRAI के चेयरमैन के मुताबिक, संपत्ति मालिकों और डेवलपरों के लिए डिजिटल कनेक्टिविटी रेटिंग लेना अनिवार्य नहीं है. इसी वजह से अब तक इसे अपनाने की गति धीमी रही है और अभी तक सिर्फ सात संपत्तियों को स्टार रेटिंग मिली है.
हालांकि, रेटिंग देने के लिए कई एजेंसियों को सूचीबद्ध किया गया है और कुछ डेवलपरों ने DCR फ्रेमवर्क को अपनाना शुरू कर दिया है. ट्राई का मानना है कि उपभोक्ताओं के बीच जागरूकता बढ़ने के साथ रेटिंग की मांग भी बढ़ सकती है. ऐसे में घर खरीदने या किराये पर लेने वाले लोग संपत्ति की डिजिटल कनेक्टिविटी रेटिंग की जानकारी मांग सकते हैं, जिससे डेवलपरों को भी रेटिंग हासिल करने के लिए प्रोत्साहन मिल सकता है.
भारत के रनिंग बाजार में विस्तार की तैयारी, डेकाथलॉन का 2030 तक ₹1,000 करोड़ कारोबार का लक्ष्य
50 लाख सक्रिय रनर्स तक पहुंचने की रणनीति, इस साल KIPRUN के 35 नए प्रोडक्ट होंगे लॉन्च
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 25 September, 2026
Friday, 25 September, 2026
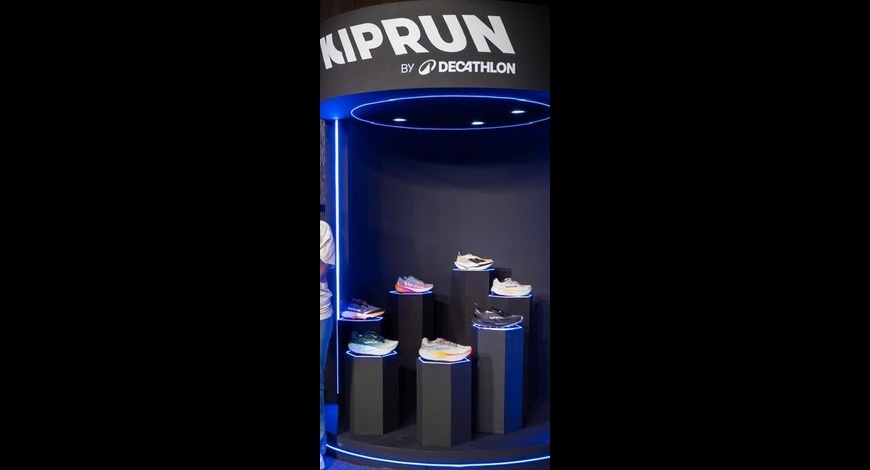
भारत में रनिंग के बढ़ते चलन और रनिंग इवेंट्स की बढ़ती संख्या के बीच डेकाथलॉन स्पोर्ट्स इंडिया ने अपने रनिंग सब-ब्रांड KIPRUN by Decathlon के विस्तार की रणनीति सामने रखी है. कंपनी ने 2030 तक रनिंग सेगमेंट में ₹1,000 करोड़ से अधिक का कारोबार हासिल करने और अपने प्रोडक्ट पोर्टफोलियो के जरिए 50 लाख से अधिक सक्रिय रनर्स तक पहुंचने का लक्ष्य रखा है. कंपनी का पोर्टफोलियो हाई-परफॉर्मेंस रनिंग शूज, अपैरल, हाइड्रेशन पैक्स, ट्रेल गियर और एक्सेसरीज को कवर करता है.
इस विस्तार को गति देने के लिए KIPRUN इस साल रनिंग सेगमेंट में 35 नए प्रोडक्ट पेश कर रहा है. इनमें 17 हाई-परफॉर्मेंस रनिंग शूज शामिल हैं. कंपनी के मुताबिक, इन उत्पादों को अलग-अलग स्तर के रनर्स की जरूरतों को ध्यान में रखकर विकसित किया गया है. इसके साथ ही भविष्य के लिए नए उत्पादों की पाइपलाइन भी तैयार की जा रही है.
रनिंग बाजार में बड़ा बदलाव
डेकाथलॉन स्पोर्ट्स इंडिया के स्पोर्ट्स डायरेक्टर हैंस पीटर जेन्सन ने कहा कि भारत में रनिंग अब सिर्फ फिटनेस गतिविधि नहीं रह गई है, बल्कि इसमें बड़ा सांस्कृतिक बदलाव देखने को मिल रहा है. उनके मुताबिक, देश में हर साल करीब 2,000 रनिंग इवेंट आयोजित हो रहे हैं, जबकि 2016 में इनकी संख्या करीब 600 थी. यह बदलाव रनिंग के बढ़ते कम्युनिटी बेस और बाजार की संभावनाओं को दिखाता है.
उन्होंने कहा कि आज रनर्स केवल रेस में हिस्सा लेकर फिनिश लाइन पार करने तक सीमित नहीं हैं. वे अपने प्रदर्शन को बेहतर करने और व्यक्तिगत रिकॉर्ड सुधारने पर भी फोकस कर रहे हैं. इसके चलते रनिंग प्रोडक्ट्स में तकनीक और प्रदर्शन की मांग बढ़ रही है. जेन्सन के मुताबिक, ग्राहक अब सिर्फ कम कीमत वाले उत्पाद नहीं चाहते, बल्कि कीमत के साथ बेहतर तकनीक, वास्तविक वैल्यू और उच्च स्तर के प्रदर्शन की भी अपेक्षा कर रहे हैं.
2030 तक 50 लाख रनर्स तक पहुंचने की रणनीति
जेन्सन ने कहा कि KIPRUN डेकाथलॉन की भारत में दीर्घकालिक मल्टी-स्पोर्ट रणनीति का प्रमुख हिस्सा है. कंपनी का लक्ष्य 2030 तक ₹1,000 करोड़ से अधिक का रनिंग कारोबार और 50 लाख से अधिक सक्रिय रनर्स तक पहुंच बनाना है.
उन्होंने कहा कि इस लक्ष्य को हासिल करने के लिए कंपनी केवल उत्पादों के विस्तार पर निर्भर नहीं है, बल्कि परफॉर्मेंस फुटवियर में इनोवेशन के साथ स्टोर्स और डिजिटल चैनलों पर विशेषज्ञों के मार्गदर्शन के जरिए ग्राहक अनुभव को बेहतर बनाने पर भी ध्यान दे रही है.
KIPRUN की शुरुआत रनिंग कम्युनिटी से
कंट्री स्पोर्ट्स लीडर-रनिंग, डेकाथलॉन स्पोर्ट्स इंडिया, ब्रूनो अराउजो ने कहा कि KIPRUN की शुरुआत खुद रनिंग कम्युनिटी से हुई है. उन्होंने बताया कि “Keep on Running” के संदेश से KIPRUN नाम सामने आया. ब्रूनो के मुताबिक, ब्रांड का उद्देश्य हर उम्र और स्तर के रनर्स को रनिंग जारी रखने, अपनी क्षमता को पहचानने और बेहतर प्रदर्शन करने में मदद करना है.
उन्होंने कहा कि KIPRUN का लक्ष्य भारत में रनर्स के लिए पहला डेस्टिनेशन बनना है. ब्रांड पहली बार 5 किलोमीटर रनिंग शुरू करने वाले लोगों से लेकर हाफ मैराथन की तैयारी करने वाले और हाई-परफॉर्मेंस रनिंग करने वाले रनर्स की जरूरतों को पूरा करने पर ध्यान दे रहा है. “More Runs, More Life” की सोच के तहत कंपनी रनर्स की जरूरतों के अनुरूप तकनीकी स्पोर्ट्स गियर उपलब्ध कराने और रनिंग कम्युनिटी के विकास में योगदान देने पर जोर दे रही है.
बढ़ती रनर डिमांड पर हाई-परफॉर्मेंस फुटवियर का फोकस
ब्रूनो ने कहा कि आज भारतीय रनर्स का लक्ष्य केवल फिनिश लाइन पार करना नहीं है. वे अपनी सीमाओं को चुनौती दे रहे हैं और व्यक्तिगत रिकॉर्ड बेहतर करने पर ध्यान दे रहे हैं. इसके चलते उन्नत तकनीक वाले रनिंग प्रोडक्ट्स की मांग बढ़ रही है, लेकिन रनर्स इन उत्पादों के लिए उचित और पारदर्शी कीमत भी चाहते हैं. इसी जरूरत को ध्यान में रखते हुए KIPRUN अपने हाई-परफॉर्मेंस रनिंग शूज का विस्तार कर रहा है.
नए टॉप रेसिंग मॉडल को पेश करते हुए उन्होंने कहा कि परफॉर्मेंस लंबे समय की रिसर्च और डेवलपमेंट का परिणाम है. उन्होंने बताया कि इससे पहले KIPRUN KD900X LD Plus को ओलंपिक स्तर के प्रदर्शन को ध्यान में रखकर विकसित किया गया था. कंपनी के मुताबिक, उसकी एथलीट और एंबेसडर मेलानी रोल ने 2024 में इसी जूते का इस्तेमाल करते हुए फ्रेंच मैराथन रिकॉर्ड तोड़ा और ओलंपिक के लिए क्वालिफाई किया था. कंपनी के एक अन्य एथलीट जिमी ग्रासिया ने भी इसी जूते के साथ यूरोपियन हाफ मैराथन खिताब जीता था.
ब्रूनो के मुताबिक, नए जूते को एथलीट टेस्टिंग और बायोमैकेनिकल विश्लेषण के आधार पर विकसित किया गया है. इसका उद्देश्य उन रनर्स को डायनैमिक परफॉर्मेंस देना है जो अपने रिकॉर्ड को बेहतर करना चाहते हैं.
कुशनिंग और एनर्जी रिटर्न में सुधार
ब्रूनो ने बताया कि नए मॉडल में तीन प्रमुख तकनीकी बदलाव किए गए हैं. इनमें FAST-TECH तकनीक शामिल है, जिसमें डुअल-डेंसिटी मिडसोल का इस्तेमाल किया गया है. कंपनी के मुताबिक, इसे रनिंग के दौरान सॉफ्ट और डायनैमिक अनुभव देने के लिए डिजाइन किया गया है.
कंपनी ने अपनी पिछली टॉप-रेंज शू KD900X LD Plus की तुलना में नए मॉडल की कुशनिंग में 25 फीसदी और एनर्जी रिटर्न में 21 फीसदी सुधार का दावा किया है. इसमें पेटेंटेड कार्बन प्लेट स्ट्रक्चर भी दिया गया है, जो मेटाटार्सल के फ्लेक्सन को कम करने और रनिंग इकॉनमी को बेहतर बनाने के लिए डिजाइन किया गया है. रनिंग इकॉनमी का मतलब समान गति और दूरी के लिए कम ऊर्जा खर्च करना है.
इसके अलावा, जूते में रेस रनिंग के लिए प्रीमियम 3D अपर मेश दिया गया है और इसका कुल वजन 216 ग्राम है. इसमें 64 मिलीमीटर का हील भी है, जिसे कंपनी के मुताबिक लैंडिंग को आसान बनाने और पैर को अगले स्टेप में तेजी से ट्रांजिशन करने के लिए डिजाइन किया गया है.
ब्रूनो ने कहा कि किसी भी तकनीक की असली परीक्षा सड़क पर रनिंग के दौरान होती है. इसी वजह से कंपनी ने एलीट टेस्टर्स से पूछा कि क्या वे 2026 में किसी रेस के दौरान इस जूते को भरोसे के साथ पहनेंगे. कंपनी के मुताबिक, 100 फीसदी एलीट टेस्टर्स ने इसका जवाब ‘हां’ में दिया.
उन्होंने कहा कि यह जूता उन रनर्स के लिए तैयार किया गया है जो अपनी सीमाओं को चुनौती देना, रिकॉर्ड बेहतर करना और पर्सनल बेस्ट हासिल करना चाहते हैं. उनके मुताबिक, एलीट स्तर के लिए विकसित तकनीक को अब अधिक रनर्स, खासकर भारत में रनर्स के लिए उपलब्ध कराया जा रहा है.
2,000 से ज्यादा रनिंग इवेंट्स का बाजार
ब्रूनो ने कहा कि भारत में रनिंग तेजी से एक कम्युनिटी आधारित गतिविधि बन रही है. उनके मुताबिक, 2025 में देश में 2,000 से अधिक रनिंग इवेंट आयोजित हुए, जबकि 2016 में इनकी संख्या करीब 600 थी. उनके अनुसार, यह केवल एक अस्थायी ट्रेंड नहीं, बल्कि भारत में रनिंग से जुड़ा बड़ा सांस्कृतिक बदलाव है.
उन्होंने कहा कि रनर्स की अपेक्षाएं भी लगातार बढ़ रही हैं. अब लोग केवल इवेंट में हिस्सा लेने या सर्टिफिकेट हासिल करने तक सीमित नहीं हैं, बल्कि बेहतर प्रदर्शन, तकनीकी उत्पाद और अपने व्यक्तिगत रिकॉर्ड में सुधार पर भी ध्यान दे रहे हैं. इसी बदलाव को देखते हुए KIPRUN शुरुआती रनर्स से लेकर हाई-परफॉर्मेंस रनिंग करने वालों तक के लिए उत्पाद और समाधान विकसित कर रहा है.
रनिंग गियर बाजार में बढ़ते अवसर
ब्रूनो अराउजो ने भारत में रनिंग से जुड़े उत्पादों के बड़े बाजार की ओर भी ध्यान दिलाया. उन्होंने कहा कि रनिंग शूज, अपैरल और एक्सेसरीज को मिलाकर भारतीय बाजार करीब ₹20,000 करोड़ का है, जबकि घड़ियों को इसमें शामिल नहीं किया गया है. उन्होंने 2024 के संदर्भ में करीब ₹40,000 करोड़ के बाजार का भी उल्लेख किया. उनके मुताबिक, रनिंग में बढ़ती भागीदारी और रनर्स की बदलती जरूरतों के साथ इस बाजार में तकनीकी और हाई-परफॉर्मेंस उत्पादों की मांग भी बढ़ रही है.
वहीं, IMARC Group के अनुसार, भारत का रनिंग गियर बाजार 2025 में 2.5 अरब डॉलर से बढ़कर 2026 में 2.7 अरब डॉलर हो गया है और 2034 तक इसके 4.9 अरब डॉलर तक पहुंचने का अनुमान है. एडवांस्ड कुशनिंग, रिस्पॉन्सिव फोम टेक्नोलॉजी और कार्बन-इन्फ्यूज्ड फुटवियर जैसी तकनीकों की बढ़ती मांग भी इस सेगमेंट के विस्तार को प्रभावित कर रही है.
डेकाथलॉन के मुताबिक, रनिंग बाजार में बढ़ती तकनीकी मांग को देखते हुए KIPRUN अपने हाई-परफॉर्मेंस पोर्टफोलियो का विस्तार कर रहा है. कंपनी का फोकस पहली बार रनिंग शुरू करने वालों से लेकर व्यक्तिगत रिकॉर्ड बेहतर करने वाले एलीट रनर्स तक अलग-अलग उपभोक्ता वर्गों की जरूरतों को पूरा करने पर है.
डेकाथलॉन की मल्टी-स्पोर्ट रणनीति में रनिंग अहम
जेन्सन के मुताबिक, डेकाथलॉन की मल्टी-स्पोर्ट रणनीति के तहत कंपनी करीब 60 खेलों को कवर करती है. दुनिया भर में कंपनी के पास करीब 1,400 इंजीनियर और 300 डिजाइनर हैं, जबकि 700 से अधिक पेटेंट उसके तकनीकी उत्पाद विकास का हिस्सा हैं. उन्होंने कहा कि भारत में युवा आबादी, बढ़ती खेल सुविधाओं, स्वास्थ्य को लेकर जागरूकता और रनिंग इवेंट्स के विस्तार से स्पोर्ट्स बाजार के लिए नए अवसर बन रहे हैं. उन्होंने कहा कि रनिंग इस बदलाव का एक प्रमुख हिस्सा है और आने वाले वर्षों में यह डेकाथलॉन के लिए कारोबार की वृद्धि का महत्वपूर्ण सेगमेंट बना रहेगा.
मिठाई के डिब्बे से पर्सनलाइज्ड तोहफों तक, बदल रही फेस्टिव गिफ्टिंग की तस्वीर
प्रीमियम चॉकलेट, स्वास्थ्यवर्धक उत्पाद, स्मार्ट उपकरण और अनुभव आधारित उपहारों की बढ़ती मांग; छोटे शहरों तक पहुंचा महंगे और व्यक्तिगत उपहारों का चलन
 by
रितु राणा
Published - Friday, 25 September, 2026
Friday, 25 September, 2026
फेस्टिव सीजन अब करीब है. नवरात्र, दुर्गा पूजा, दशहरा, करवा चौथ और दिवाली जैसे प्रमुख त्योहारों के साथ उपहारों की खरीदारी भी जोर पकड़ने लगी है. भारत में इन त्योहारों पर मिठाई, सूखे मेवे और गिफ्ट देने की परंपरा लंबे समय से रही है, लेकिन बदलती जीवनशैली और उपभोक्ताओं की पसंद ने गिफ्टिंग के बाजार का स्वरूप बदलना शुरू कर दिया है. अब मिठाई और सामान्य ड्राई फ्रूट पैक उपहार के एकमात्र विकल्प नहीं रह गए हैं. उपभोक्ता ऐसे तोहफों को प्राथमिकता दे रहे हैं, जिनमें उपयोगिता, गुणवत्ता, व्यक्तिगत पसंद और भावनात्मक जुड़ाव नजर आए. इसी बदलाव के चलते प्रीमियम चॉकलेट, कारीगरों द्वारा तैयार खाद्य उत्पाद, बेकरी आइटम, स्वास्थ्य एवं सौंदर्य उत्पाद, तकनीकी उपकरण, होम डेकोर और अनुभव आधारित उपहार जैसी श्रेणियां तेजी से लोकप्रिय हो रही हैं.
एक रिपोर्ट के अनुसार, भारत का गिफ्टिंग बाजार 2024 में 75.16 अरब डॉलर का था और 2030 तक इसके 92.32 अरब डॉलर तक पहुंचने का अनुमान है. इस दौरान बाजार की चक्रवृद्धि वार्षिक वृद्धि दर 3.55 फीसदी रहने का अनुमान है. बाजार के विस्तार के साथ बदलाव सिर्फ खर्च की मात्रा में नहीं, बल्कि उपहार चुनने के तरीके में भी दिखाई दे रहा है. अब ग्राहक गिफ्ट की कीमत के साथ-साथ उसकी प्रासंगिकता, प्रस्तुति, व्यक्तिगत स्पर्श और सामने वाले की पसंद को भी महत्व दे रहे हैं.
मिठाई से आगे बढ़कर व्यक्तिगत पसंद पर जोर
गिफ्टिंग उद्योग के मुताबिक, त्योहारों में मिठाई की पारंपरिक भूमिका अभी भी बनी हुई है, लेकिन उपहार देना अब ज्यादा व्यक्तिगत होता जा रहा है. अवसर और प्राप्तकर्ता के हिसाब से चुने गए उपहारों की मांग में 45 फीसदी की वृद्धि देखी गई है. स्वादिष्ट खाद्य उत्पाद, फूल, स्वास्थ्यवर्धक उत्पाद, जीवनशैली से जुड़े सामान और व्यक्तिगत पसंद के अनुसार तैयार उपहारों में रुचि बढ़ रही है.
Consortium Gifts के संस्थापक और प्रबंध निदेशक गौरव भगत के मुताबिक, इस साल गिफ्टिंग पर खर्च बढ़ रहा है, लेकिन यह केवल अधिक खर्च करने का मामला नहीं है, बल्कि ज्यादा सोच-समझकर खर्च करने का चलन है.
उनके मुताबिक, जिन उपहार बजट में पहले 500-1,500 रुपये के आसपास खर्च होता था, वे अब कई मौकों पर 1,500-4,000 रुपये और 4,500 रुपये तक पहुंच रहे हैं. उनके अनुसार, 1,500-4,000 रुपये का खंड इस साल खास तौर पर महत्वपूर्ण है, जहां ग्राहक बेहतर गुणवत्ता, व्यक्तिगत पसंद के अनुसार तैयार उपहार और उपयोगिता तीनों चाहते हैं. करीब 2,500 रुपये के आसपास तैयार किए गए उपहारों में भी अच्छी मांग दिखाई दे रही है.
भगत कहते हैं कि अब गिफ्ट सिर्फ एक वस्तु नहीं रह गया है, बल्कि वह 'अर्थपूर्ण मूल्य' देने का माध्यम बन रहा है. स्वास्थ्य, तकनीक, जीवनशैली और अनुभव आधारित उपहार इसी बदलाव का हिस्सा हैं.
कंपनियों में सामान्य हैम्पर की जगह उपयोगी और व्यक्तिगत उपहार
त्योहारी मौसम में कॉरपोरेट गिफ्टिंग का स्वरूप भी बदल रहा है. कंपनियां कर्मचारियों और ग्राहकों को सिर्फ महंगे या बड़े हैम्पर देने के बजाय उनकी उपयोगिता, प्रासंगिकता और व्यक्तिगत पसंद पर ज्यादा ध्यान दे रही हैं. Consortium Gifts के संस्थापक और प्रबंध निदेशक गौरव भगत के मुताबिक, स्वास्थ्य एवं जीवनशैली, तकनीक, यात्रा, कार्यस्थल पर उपयोग होने वाले सामान और व्यक्तिगत पसंद के अनुसार तैयार उत्पादों की मांग बढ़ रही है. उनके अनुसार, गिफ्टिंग अब कर्मचारी जुड़ाव और कारोबारी संबंधों को मजबूत करने का माध्यम बनती जा रही है. आने वाले त्योहारी मौसम में 'एक जैसा हैम्पर सभी को देने' की जगह ऐसे चुने हुए उपहारों की भूमिका बढ़ सकती है, जिनमें प्राप्तकर्ता की जीवनशैली, भूमिका और पसंद को ध्यान में रखा जाए. 2025 में स्वास्थ्य केंद्रित छुट्टियां, कौशल सीखने की सदस्यता, यात्रा वाउचर और व्यक्तिगत रूप से तैयार हैम्पर जैसे विकल्पों की ओर भी यह बदलाव दिखाई दिया था.
Quice Marketing Pvt. Ltd. के संस्थापक राजीव चंद्रवंशी भी कॉरपोरेट गिफ्टिंग में इसी बदलाव को रेखांकित करते हैं. उनके मुताबिक, कंपनियां अब ऐसे उपहार चाहती हैं जो उपयोगी होने के साथ बेहतर और व्यक्तिगत भी लगें. कॉरपोरेट और कारोबार से कारोबार वाले खंड में व्यक्तिगत रूप से तैयार प्रचार सामग्री, प्रीमियम हैम्पर, चॉकलेट, स्वादिष्ट खाद्य उत्पाद, सूखे मेवे, स्वास्थ्यवर्धक उत्पाद, तकनीकी सहायक उपकरण और उपयोगी सामान की मांग बढ़ रही है. चंद्रवंशी कहते हैं कि पहले सवाल होता था कि 'इस बजट में क्या गिफ्ट दिया जा सकता है?', जबकि अब सवाल बदलकर यह हो गया है कि 'जिसे उपहार दे रहे हैं, उसके लिए क्या उपयोगी और प्रासंगिक होगा?' उनके मुताबिक, सोच-समझकर तैयार किया गया 500-1,000 रुपये का उपहार भी मजबूत कारोबारी छाप छोड़ सकता है. वह कहते हैं, 'मेरे लिए अच्छा कॉरपोरेट गिफ्ट वह है जो प्राप्त करने वाले के लिए उपयोगी हो और ब्रांड के लिए यादगार.'
महंगा नहीं, बेहतर और उपयोगी उपहार
गिफ्टिंग बाजार में प्रीमियम उत्पादों का चलन जरूर बढ़ रहा है, लेकिन विशेषज्ञों के मुताबिक इसका मतलब केवल महंगे गिफ्ट खरीदना नहीं है. ग्राहक अब 'महंगा' नहीं, बल्कि 'पैसे के अनुरूप बेहतर' उपहार तलाश रहा है.
चंद्रवंशी के मुताबिक, प्रीमियम अनुभव सिर्फ उत्पाद की कीमत से नहीं बनता. उनके अनुसार, 'उत्पाद + व्यक्तिगत पसंद + पैकेजिंग + प्रस्तुति + ब्रांड की कहानी = प्रीमियम अनुभव'.
वहीं Bakingo के सह-संस्थापक हिमांशु चावला के मुताबिक, गिफ्टिंग में प्रीमियम उत्पादों का चलन दिखाई दे रहा है, लेकिन उपभोक्ता केवल महंगे उत्पादों की ओर नहीं जा रहे हैं. अब गिफ्ट की गुणवत्ता, पैकेजिंग, विविधता और व्यक्तिगत स्पर्श अधिक महत्वपूर्ण हो गया है.
Bakingo के लिए करीब 500-1,500 रुपये की कीमत वाली श्रेणी ऐसे ग्राहकों के लिए महत्वपूर्ण है, जो अपेक्षाकृत सुलभ कीमत में बेहतर और आकर्षक गिफ्टिंग अनुभव चाहते हैं. कंपनी की त्योहारी हैम्पर श्रेणी में 599, 899, 1,099 और 1,399 रुपये जैसे अलग-अलग मूल्य बिंदु शामिल हैं.
चावला के मुताबिक, इससे पता चलता है कि प्रीमियम गिफ्टिंग अब केवल महंगे उपहारों के खंड तक सीमित नहीं है. उपभोक्ता अपेक्षाकृत सुलभ कीमत पर बेहतर पैकेजिंग, अच्छी गुणवत्ता और सोच-समझकर तैयार किए गए गिफ्ट के लिए खर्च करने को तैयार हैं.
बेकरी और स्वादिष्ट खाद्य उत्पाद बने मिठाई के आधुनिक विकल्प
त्योहारी गिफ्टिंग में मिठाई की जगह पूरी तरह खत्म नहीं हुई है, लेकिन उसके विकल्पों की संख्या जरूर बढ़ गई है. Bakingo के हिमांशु चावला के मुताबिक, प्रीमियम चॉकलेट, बेकरी और स्वादिष्ट खाद्य उत्पाद, फ्यूजन केक, व्यक्तिगत पसंद के अनुसार तैयार हैम्पर और अनुभव आधारित उपहारों में रुचि बढ़ रही है.
उनके अनुसार, केक, कुकीज, ब्राउनी, चॉकलेट और चुने हुए उत्पादों वाले हैम्पर में उत्सव और उपहार देने, दोनों का अनुभव मिलता है. यही वजह है कि बेकरी आधारित गिफ्टिंग पारंपरिक मिठाई के आधुनिक विकल्प के तौर पर अपनी जगह बना रही है. इस बदलाव का असर उपहार की प्रस्तुति पर भी दिख रहा है. अब केवल उत्पाद नहीं, बल्कि पैकेजिंग, विषय, संदेश और प्रस्तुति भी पूरे उपहार अनुभव का हिस्सा बन गए हैं.
'शुद्धता और सेहत' भी बन रही है उपहार देने की नई भाषा
जहां एक ओर बेकरी, चॉकलेट और तकनीक जैसी श्रेणियां बढ़ रही हैं, वहीं दूसरी तरफ स्वास्थ्य और पोषण से जुड़े उत्पाद भी त्योहारी गिफ्टिंग का हिस्सा बन रहे हैं. FreshTerra के संस्थापक अरविंद मेदीरत्ता के मुताबिक, पारंपरिक मिठाइयों और अधिक चीनी वाली चॉकलेट से हटकर मांग स्वास्थ्य और पोषण से जुड़े उत्पादों की ओर बढ़ रही है. उनके अनुसार, उपभोक्ता अब ऐसा उपहार देना चाहते हैं जो शुद्धता और सेहत से जुड़ा हो. इसी वजह से विदेशी मेवे, सूखे मेवे, कोल्ड-प्रेस्ड तेल, ए2 दूध से बना गिर गाय का घी और एकल स्रोत वाले मसालों से तैयार स्वास्थ्यवर्धक हैम्पर जैसी श्रेणियों पर जोर बढ़ा है.
मेदीरत्ता के मुताबिक, शहरी उपभोक्ता 1,500-3,500 रुपये की कीमत वाली श्रेणी में साफ-सुथरे और प्रीमियम खाद्य हैम्पर पर खर्च करने को तैयार हैं. उनके अनुसार, खरीदार अब दिखावे से ज्यादा इस बात पर ध्यान दे रहे हैं कि उपहार में दिया जा रहा उत्पाद रोजमर्रा की जिंदगी में कितना उपयोगी और स्वास्थ्यवर्धक है.
मेदीरत्ता 2026 के त्योहारी गिफ्टिंग चलन को 'शुद्धता और स्वस्थ जीवनशैली का उपहार' के रूप में देखते हैं. उनके मुताबिक, साफ-सुथरे उत्पाद, पारदर्शिता और उत्पाद कहां से आया है, इसकी जानकारी जैसे पहलू गिफ्टिंग के फैसले में ज्यादा महत्वपूर्ण होते जा रहे हैं.
छोटे शहरों में भी बढ़ रही प्रीमियम गिफ्टिंग
प्रीमियम गिफ्टिंग का विस्तार अब दिल्ली-मुंबई जैसे महानगरों तक सीमित नहीं है. डिजिटल कारोबार और घर तक डिलीवरी ने छोटे शहरों के ग्राहकों के लिए भी पहले सीमित रहे गिफ्टिंग विकल्पों को सुलभ बनाया है. गौरव भगत के मुताबिक, दूसरे और तीसरे स्तर के शहरों में प्रीमियम उत्पादों का चलन तेजी से आम हो रहा है. उनके अनुसार, ग्राहक अब केवल ब्रांडेड गिफ्ट नहीं, बल्कि व्यक्तिगत, उपयोगी और आकांक्षी उत्पाद चाहते हैं.
हिमांशु चावला भी इस बदलाव को महत्वपूर्ण मानते हैं. उनके मुताबिक, लखनऊ, इंदौर, जयपुर, चंडीगढ़, कोयंबटूर, कोच्चि और भुवनेश्वर जैसे शहरों में प्रीमियम और बेहतर तरीके से चुने गए गिफ्टिंग विकल्पों की मांग बढ़ रही है. उनके अनुसार, ऑनलाइन गिफ्टिंग ने इस बदलाव को गति दी है. अब उपभोक्ता स्थानीय बाजार में उपलब्ध विकल्पों तक सीमित नहीं हैं और अलग-अलग शहरों में परिवार, दोस्तों और सहयोगियों के लिए गिफ्ट भेज सकते हैं.
ई-कॉमर्स ने बढ़ाई आखिरी समय की गिफ्टिंग
त्योहारी गिफ्टिंग में सुविधा अब उत्पाद चुनने जितनी ही महत्वपूर्ण होती जा रही है. ई-कॉमर्स ने आखिरी समय की गिफ्टिंग को आसान बनाया है, जहां ग्राहक त्योहार के दिन या कुछ घंटे पहले भी गिफ्ट भेज सकते हैं. हिमांशु चावला के मुताबिक, उपलब्धता और तेज डिलीवरी अब गिफ्टिंग अनुभव का महत्वपूर्ण हिस्सा बन गई हैं. हालांकि, उनके अनुसार सुविधा केवल ई-कॉमर्स तक सीमित नहीं है. उसी दिन और तय समय पर डिलीवरी भी ग्राहकों को अपनी जरूरत के मुताबिक गिफ्ट भेजने का विकल्प देती है.
राजीव चंद्रवंशी के मुताबिक, ई-कॉमर्स की ताकत गति, सुविधा और उपलब्धता है, जबकि व्यक्तिगत कॉरपोरेट गिफ्टिंग की ताकत ब्रांड पहचान, व्यक्तिगत पसंद, बड़ी संख्या में आपूर्ति और कारोबारी संबंध मजबूत करना है. उनके अनुसार, 'गति गिफ्टिंग की जरूरत को पूरा कर सकती है, लेकिन व्यक्तिगत स्पर्श गिफ्टिंग को अर्थपूर्ण बनाता है.'
FreshTerra के अरविंद मेदीरत्ता के मुताबिक, ई-कॉमर्स ने आखिरी समय की खरीदारी में सुविधा जरूर बढ़ाई है, लेकिन जब ग्राहक किसी खास व्यक्ति को गिफ्ट देना चाहता है तो उत्पाद कहां से आया, उसकी ताजगी और प्रस्तुति जैसे पहलू भी महत्वपूर्ण होते हैं.
गिफ्टिंग अब त्योहार के खर्च से ब्रांड अनुभव तक
कॉरपोरेट गिफ्टिंग में आ रहे बदलाव का एक महत्वपूर्ण पहलू यह है कि कंपनियां इसे अब सिर्फ त्योहार के दौरान होने वाला खर्च नहीं मान रही हैं. गिफ्ट के जरिए कर्मचारी जुड़ाव, ग्राहक संबंध और ब्रांड पहचान को मजबूत करने की कोशिश भी दिखाई दे रही है.
राजीव चंद्रवंशी के मुताबिक, कॉरपोरेट गिफ्टिंग धीरे-धीरे कारोबारी संबंध बनाने और ब्रांड के बारे में बताने का माध्यम बन रही है. उनके अनुसार, व्यक्तिगत रूप से तैयार करने का मतलब केवल किसी उत्पाद पर लोगो लगा देना नहीं है. 'व्यक्तिगत रूप से तैयार करने का असली मतलब है, उत्पाद को ब्रांड अनुभव में बदलना.'
उनका कहना है कि कंपनियां अब यह सोच रही हैं कि कर्मचारी को क्या पसंद आएगा, ग्राहक के कारोबार के साथ कौन-सा उत्पाद प्रासंगिक है और गिफ्ट ब्रांड की पहचान को किस तरह पेश करेगा. इसी वजह से उपयोगिता, बेहतर प्रस्तुति, पर्यावरण अनुकूलता, तकनीक और अनुभव अब कॉरपोरेट गिफ्टिंग रणनीति का हिस्सा बन रहे हैं.
आगे की तस्वीर: कम, लेकिन बेहतर और अर्थपूर्ण गिफ्ट
गिफ्टिंग बाजार में हो रहे बदलावों को देखें तो एक बात स्पष्ट है कि उपभोक्ता अब केवल मात्रा या कीमत पर निर्णय नहीं ले रहा. वह गिफ्ट की प्रासंगिकता, गुणवत्ता, प्रस्तुति और व्यक्तिगत पसंद को भी महत्व दे रहा है.
गौरव भगत इसे 'कम, लेकिन बेहतर और अधिक अर्थपूर्ण' देने की बदलती सोच से जोड़ते हैं. उनके मुताबिक, प्रीमियम उत्पादों का अगला चरण सिर्फ महंगा गिफ्ट नहीं, बल्कि ऐसा गिफ्ट है जो प्राप्तकर्ता की जीवनशैली और पसंद के अनुरूप हो.
वहीं, राजीव चंद्रवंशी के अनुसार, आने वाले समय में कॉरपोरेट गिफ्टिंग की प्रतिस्पर्धा सिर्फ इस बात पर नहीं होगी कि किस कंपनी ने सबसे महंगा गिफ्ट दिया, बल्कि इस बात पर होगी कि 'किस ब्रांड ने गिफ्ट के जरिए अर्थपूर्ण छाप छोड़ी.'
इस तरह भारत का त्योहारी गिफ्टिंग बाजार अब सिर्फ मिठाई और हैम्पर का बाजार नहीं रह गया है. यह प्रीमियम उत्पादों, व्यक्तिगत पसंद, स्वास्थ्य, तकनीक, सुविधा और अनुभव के मेल से बन रहा एक बड़ा उपभोक्ता और कॉरपोरेट बाजार बनता जा रहा है.
MCX को-लोकेशन: SEBI बना युधिष्ठिर
नियामक का कहना है कि उसने MCX को अपने ट्रेडिंग इंजन को एक अमेरिकी स्वामित्व वाले डेटा सेंटर में ले जाने की "कोई अनुमति नहीं" दी. उसका यह भी कहना है कि उसे इसकी जानकारी दी गई थी. इन दोनों बयानों के बीच वह सब कुछ है जो भारत NSE से सीखने में विफल रहा.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 25 September, 2026
Friday, 25 September, 2026
पलक शाह
MCX ट्रेडिंग इंजन को स्थानांतरित कर रहा है, SEBI दूसरी ओर देख रहा है
"नरो वा कुंजरो वा."
आदमी या हाथी, मुझे नहीं पता. कुरुक्षेत्र युद्ध के पंद्रहवें दिन युधिष्ठिर के ये सबसे कुख्यात शब्द थे, जिन्हें उन्होंने जोर से यह घोषणा करने के बाद धीमे स्वर में कहा था कि अश्वत्थामा मर चुका है. तथ्य सही था. अर्थ झूठ था. सदियों से भारतीयों ने इस पंक्ति को सुविधाजनक पल्ला झाड़ने के एक मुहावरे में बदल दिया है: "मैंने कुछ नहीं देखा. मुझे कुछ नहीं पता."
कल, बोर्ड बैठक के बाद प्रेस कॉन्फ्रेंस में SEBI ने अपना खुद का "नरो वा कुंजरो वा" दिया.
बांद्रा-कुर्ला कॉम्प्लेक्स में आधा सच
इस संवाददाता ने SEBI के चेयरमैन और मौजूद पूर्णकालिक सदस्यों से सीधा सवाल पूछा. क्या SEBI ने मल्टी कमोडिटी एक्सचेंज (MCX) को अपने पूरे ट्रेडिंग इंजन को एक अमेरिकी कंपनी की पूर्ण स्वामित्व वाली सहायक कंपनी के स्वामित्व वाले डेटा सेंटर में स्थानांतरित करने की अनुमति दी थी? क्या MCX ने SEBI को इसकी जानकारी भी दी थी? क्या यह ऐसी महत्वपूर्ण जानकारी नहीं थी, जिसे एक सूचीबद्ध एक्सचेंज के लिए नियामक और उन स्टॉक एक्सचेंजों को बताना अनिवार्य था, जहां उसके शेयरों का कारोबार होता है?
पूर्णकालिक सदस्य KVR मूर्ति ने जवाब दिया. उन्होंने कहा, "हम सभी जानते हैं कि MCX कुछ समय पहले उस सर्कुलर के साथ आया था." इस मामले पर टेक्निकल एडवाइजरी कमेटी में चर्चा हुई थी, जहां MCX ने कहा था कि वह अपने तकनीकी बुनियादी ढांचे का विस्तार करना चाहता है और इसलिए अपने डेटा सेंटर को "ऐसे स्थान पर स्थानांतरित करेगा, जिसे पेशेवर आधार पर संचालित किया जाएगा." उन्होंने कहा कि यही "वह तरह की जानकारी है, जो हमारे पास आई है."
जब दोबारा पूछा गया कि क्या SEBI ने अनुमति दी थी, तो मूर्ति ने कहा: "कोई अनुमति नहीं दी गई."
उन्होंने कहा कि अपने 2023 के सर्कुलर के तहत SEBI का रुख "बहुत स्पष्ट" है और SEBI "एक बहुत ही परामर्शात्मक संगठन है, जो सभी पक्षों से इनपुट लेता है." उन्होंने यह भी कहा कि वह "विभिन्न तरह की रिपोर्टों से अवगत" है और "इनकी जांच कर रहा है."
युधिष्ठिर की तरह, यह सच बोलकर दिया गया जवाब है, जिसे जोर से कहा गया, लेकिन जो हिस्सा मायने रखता है उसे शंखनाद के बीच बुदबुदाया गया.
SEBI को पता था. उसने इसके बारे में एक समिति कक्ष में सुना और सदस्यों के सर्कुलर में पढ़ा. उसने कोई अनुमति नहीं दी. और MCX के सभी कारोबारों का मिलान करने वाला ट्रेडिंग इंजन अब भी 31 दिसंबर को "SEBI की अनुमति के बिना" स्थानांतरित होने वाला है.
तो फिर इनमें से सही क्या है? अगर किसी एक्सचेंज के लिए उस मशीन को हटाने, जिस पर खुदरा निवेशक सोने, चांदी और कच्चे तेल में कारोबार करते हैं, और उसे किसी तीसरे पक्ष की व्यावसायिक इमारत में स्थापित करने के लिए अनुमति की जरूरत नहीं है, तो SEBI को यह कहना चाहिए और समझाना चाहिए कि क्यों. अगर अनुमति जरूरी है, तो SEBI ने देश को अभी बताया है कि एक एक्सचेंज इसके बिना आगे बढ़ रहा है और नियामक की प्रतिक्रिया "अवगत रहने" की है.
और मूर्ति के जवाब में एक वाक्यांश है, जिसकी अपनी जांच होनी चाहिए. अगर नई साइट "पेशेवर आधार पर संचालित" होगी, तो मौजूदा साइट अब तक कैसे संचालित होती रही है? जिस साइट ने इन वर्षों में भारत के कमोडिटी बाजार को संभाला है, क्या वह पेशेवर तरीके से संचालित नहीं होती?
दूसरे नाम से को-लोकेशन?
MCX की बात सरल है: कमोडिटीज में को-लोकेशन प्रतिबंधित है, इसलिए कोई को-लोकेशन नहीं है. इंजन केवल इमारत बदल रहा है.
देखिए वास्तव में क्या हो रहा है.
NSE में को-लोकेशन का मतलब था कि एक्सचेंज अपने इंजन को अपने परिसर में रखता था और ब्रोकरों को अंदर आने का निमंत्रण देता था. वह उन्हें अपने परिसर के भीतर मशीन से कुछ मीटर की दूरी पर रैक किराए पर देता था, ताकि उनके ऑर्डर सबसे पहले वहां पहुंचें.
MCX इसका उल्टा कर रहा है. ब्रोकरों को अपने परिसर में लाने के बजाय वह अपने इंजन को बाहर निकालकर किसी और की इमारत में रख रहा है, एक ऐसी व्यावसायिक सुविधा में जहां पैसे वाला कोई भी व्यक्ति रैक किराए पर ले सकता है. नतीजा वही है, बस दिशा उलटी है. ब्रोकर इंजन के पास नहीं आता. इंजन उस जगह जाता है जहां ब्रोकर पहुंच सकते हैं.
हाई-फ्रीक्वेंसी ट्रेडिंग में विजेता वही होता है जो सबसे पहले पहुंचता है और "वहां" का मतलब मैचिंग इंजन है. इंजन के उसी फ्लोर पर मौजूद सर्वर अगले फ्लोर के सर्वर से आगे रहता है. अगला फ्लोर बगल की इमारत से आगे रहता है. बगल की इमारत मुंबई के बाकी हिस्से से आगे रहती है. फाइबर का हर मीटर समय खर्च करता है और हर माइक्रोसेकंड पैसे का है.
SEBI के 2016 के नियम ने ठीक इसी स्थिति का अनुमान लगाया था.
क्लॉज 7 केवल को-लोकेशन पर रोक नहीं लगाता. यह को-लोकेशन, को-होस्टिंग "या किसी अन्य सुविधा या व्यवस्था" पर रोक लगाता है, जो कुछ सदस्यों को दूसरों की तुलना में नुकसान की स्थिति में डालती है. किसी मकान मालिक की इमारत के भीतर रखा गया इंजन, जिसके आसपास मकान मालिक व्यावसायिक शर्तों पर रैक बेचता है, ठीक उसी तरह की व्यवस्था है, जिसे पकड़ने के लिए यह वाक्य लिखा गया था.
इसलिए सीधे सवाल उठते हैं. MB3, पवई की इमारत में रैक किसने लीज पर लिए हैं? किस फ्लोर पर और MCX के ट्रेडिंग इंजन से कितनी दूरी पर? उन्हें किसने, कब और किस कीमत पर बेचा? क्या किसी खरीदार को पता था कि इंजन वहां आने वाला है? क्या MB3 में रैक वाली कोई फर्म इमारत के भीतर सीधे केबल के जरिए इंजन से जुड़ सकती है, या प्रत्येक सदस्य को एक ही एंट्री पॉइंट के जरिए समान गति से पहुंचना होगा? क्या MCX जैसा नकदी संपन्न एक्सचेंज, NSE की तरह, अपना खुद का डेटा सेंटर नहीं रख सकता? तो क्या वह भारत के कमोडिटी बाजार के ट्रेडिंग इंजन को एक अमेरिकी कंपनी के हाथों में दे रहा है?
पहले सवालों का जवाब Equinix (अमेरिकी कंपनी) और उसके ग्राहकों के अलावा कोई बाहर का व्यक्ति नहीं दे सकता. डेटा सेंटर ऑपरेटर ग्राहक गोपनीयता से बंधे होते हैं. कोई नया व्यक्ति यह भी नहीं जान सकता कि एक्सचेंज के सबसे करीब कौन से कैबिनेट हैं, जब तक कि उसने लीज पर हस्ताक्षर न कर दिए हों.
और आखिरी सवाल SEBI के लिए शायद सबसे असहज हो सकता है. Equinix SEBI द्वारा विनियमित इकाई नहीं है. SEBI उसके लीज रिकॉर्ड का निरीक्षण नहीं कर सकता, उसकी सेल्स टीम को तलब नहीं कर सकता या सीधे उसके फ्लोर प्लान का ऑडिट नहीं कर सकता. उसकी पहुंच केवल MCX के माध्यम से है. स्टॉक एक्सचेंजों के लिए SEBI के विस्तृत को-लोकेशन नियम, जिनमें प्रकाशित लेटेंसी आंकड़े, कई कनेक्टिविटी वेंडर और वेंडरों के लिए एक्सचेंज की जवाबदेही की जरूरत होती है, कमोडिटी एक्सचेंजों पर लागू नहीं होते. जिस क्षेत्र में नियम सबसे कमजोर हैं, उसी में भारत का कमोडिटी प्राइस इंजन ऐसी इमारत में जा रहा है, जहां नियामक अपने अधिकार से खुद प्रवेश नहीं कर सकता.
इस व्यवस्था को किसने तैयार किया और रैक किस तरह आवंटित किए गए, इससे किसे फायदा होगा? SEBI कहता है कि वह "जांच कर रहा है." उसे शुरुआत लीज रजिस्टर से करनी चाहिए.
किसी और के घर में एक्सचेंज का दिल
एक एक्सचेंज उसका ब्रांड, इमारत या बोर्ड नहीं होता. वह उसका मैचिंग इंजन होता है: वह मशीन जो हर खरीद को हर बिक्री से मिलाती है और ऐसा करते हुए कीमत तय करती है. MCX की कीमतें केवल ट्रेडिंग स्क्रीन पर नहीं रहतीं. वे देशभर में कस्टम्स वैल्यूएशन, आभूषणों की कीमत और लाखों परिवारों द्वारा गिरवी रखे गए सोने के मूल्य को प्रभावित करती हैं.
31 दिसंबर से यह इंजन चांदिवली, पवई स्थित MB3 के भीतर चलने वाला है. MB3 का स्वामित्व Equinix India Pvt Ltd के पास है, जो Equinix Pacific LLC की पूर्ण स्वामित्व वाली सहायक कंपनी है. यह Nasdaq में सूचीबद्ध Equinix Inc का हिस्सा है, जिसके सबसे बड़े शेयरधारकों में BlackRock, Vanguard और State Street शामिल हैं. यह 8 अप्रैल 2026 को खुला था और Equinix की अपनी लॉन्च घोषणा में इसे लो-लेटेंसी कनेक्टिविटी और एल्गोरिदमिक ट्रेडिंग इंफ्रास्ट्रक्चर के लिए उपयोगी बताया गया था. बगल का प्रतिद्वंद्वी कैंपस भी अपनी लोकेशन को हाई-फ्रीक्वेंसी ट्रेडिंग के लिए आदर्श बताता है.
और सबसे महत्वपूर्ण और अहम फैसला सर्कुलर MCX/TECH/424/2026 के जरिए 21 जुलाई को बताया गया, जिसका विषय इतना नीरस था कि किसी को भी नींद आ जाए: नए डेटा सेंटर सुविधा में नियोजित स्थानांतरण.
बुनियादी सवालों के जवाब कहां हैं? जिस कमरे में इंजन रखा है, वहां भौतिक पहुंच किसके पास है? मकान मालिक का ऑडिट कौन करता है? किस कानून के तहत संचालित होने वाले किस अनुबंध के तहत मकान मालिक के कर्मचारी एक्सचेंज के सिस्टम को छू, ठंडा, बंद या उसमें केबल जोड़ सकते हैं? डिजास्टर-रिकवरी साइट कहां है और क्या वह भी उसी मकान मालिक के कैंपस के भीतर है? अगर MCX और किसी अमेरिकी कंपनी की सहायक कंपनी के बीच कोई व्यावसायिक विवाद होता है तो भारत के कमोडिटी बाजार का क्या होगा?
SEBI को इसका पता नहीं लगता. नरो वा कुंजरो वा.
प्रतिबंधित सेवा, तैयार योजना
कमोडिटी डेरिवेटिव्स में को-लोकेशन कोई अस्पष्ट क्षेत्र नहीं है. SEBI के 27 सितंबर 2016 के अपने सर्कुलर के क्लॉज 7 में साफ कहा गया है कि को-लोकेशन, को-होस्टिंग या ऐसी कोई व्यवस्था, जो कुछ सदस्यों को नुकसान की स्थिति में डालती है, "अनुमति नहीं दी जाएगी." यह नियम अभी भी लागू है.
फिर भी 11 मई 2026 को MCX की चौथी तिमाही की आय कॉल में MD और CEO प्रवीणा राय ने एक विश्लेषक से कहा कि अगर नियामक को-लोकेशन की अनुमति देता है, तो एक्सचेंज इसे "काफी जल्द" बाजार में ला सकेगा, क्योंकि "हमारी योजनाएं तैयार हैं और हम बहुत कम समय में उन्हें सक्रिय कर सकेंगे."
ऐसी सेवा के लिए योजनाएं तैयार हैं, जिसे नियामक प्रतिबंधित करता है. MB3 के खुलने के पांच सप्ताह बाद. सदस्यों को यह बताए जाने से दस सप्ताह पहले कि इंजन वहां जा रहा है.
कमोडिटी बाजारों में दूरी ही पैसा है. फाइबर में प्रकाश लगभग पांच माइक्रोसेकंड में एक किलोमीटर की दूरी तय करता है. इंजन वाली उसी इमारत में, सही फ्लोर पर और सबसे छोटे क्रॉस-कनेक्ट वाले कैबिनेट को अगली इमारत में मौजूद कैबिनेट पर बढ़त मिलती है, उसे उसी कैंपस में 1.5 किलोमीटर दूर वाले पर बढ़त मिलती है और फिर मुंबई के बाकी सभी लोगों पर बढ़त मिलती है. एक बार इंजन स्थापित हो गया तो यह क्रम कंक्रीट और कांच में स्थायी हो जाता है. SEBI अंततः जो भी लिखेगा, वह ऐसे बोर्ड पर लिखा जाएगा, जो पहले ही तैयार हो चुका है.
हम यह पहले देख चुके हैं
NSE का को-लोकेशन घोटाला किसी अपराध से शुरू नहीं हुआ था. इसकी शुरुआत एक ऐसे नियामक से हुई, जो यह नहीं समझता था कि वह किसकी निगरानी कर रहा है. Exchange Plaza में को-लोकेशन वर्षों तक बिना प्रकाशित आवंटन नियमों, बिना लेटेंसी बराबरी और बिना SEBI में किसी के यह पूछे कि कतार कैसे काम करती है, बढ़ता रहा. 2015 में एक व्हिसलब्लोअर के पत्र ने दरवाजा खोला.
SEBI के 2022 के आदेश में डार्क फाइबर और प्राथमिकता वाली पहुंच को लेकर अठारह पक्षों पर ₹43.8 करोड़ का जुर्माना लगाया गया था; सिक्योरिटीज अपीलेट ट्रिब्यूनल ने 2023 में इसे खारिज कर दिया. NSE ने अब को-लोकेशन और डार्क फाइबर मामलों को निपटाने के लिए ₹1,388 करोड़ की पेशकश की है और SEBI ने जनवरी 2026 में सैद्धांतिक रूप से सहमति दी.
व्हिसलब्लोअर से समझौते तक ग्यारह साल. इस दौरान जो भी फायदा लिया गया, वह लिया गया, बढ़ाया गया और बैंक में जमा किया गया.
पैटर्न सरल था: पहले नजदीकी आई, बाद में जांच हुई और नियामक ने कहा कि उसे पता नहीं था.
MCX भी इसी क्रम का पालन कर रहा है, फर्क सिर्फ इतना है कि इस बार नियामक यह नहीं कह सकता कि उसे पता नहीं था. उसने रिकॉर्ड पर कहा है कि उसे बताया गया था और उसने कोई अनुमति नहीं दी. यह NSE की विफलता की पुनरावृत्ति नहीं है. यह उससे भी बदतर है.
रैक
MB3 के भीतर पहले से किसने जगह ले रखी है और कब? क्या किसी ट्रेडिंग फर्म ने यह जानते हुए रैक लीज पर लिए कि इंजन वहां आने वाला है? क्या उनमें से कोई पूर्व MCX अधिकारियों से जुड़ा है और विदेशों में पंजीकृत संस्थाओं के जरिए काम कर रहा है? क्या MCX को पता है? क्या SEBI को पता है? Equinix नहीं बताएगा. डेटा सेंटर कभी नहीं बताते. एकमात्र प्राधिकरण जो MCX के माध्यम से जवाब देने के लिए मजबूर कर सकता है, वह SEBI है.
अगर इसका एक हिस्सा भी सच है, तो यह उस मूल बात तक जाता है, जिसे रोकने के लिए SEBI के 2016 के क्लॉज 7 को लिखा गया था. जब को-लोकेशन को अंततः मंजूरी मिलेगी, तो पहला सवाल यह होगा कि इंजन के सबसे करीब कैबिनेट कौन आवंटित करता है.
अगर जवाब है "जिसने पहले ही मकान मालिक से उन्हें लीज पर लिया है", तो आवंटन निजी तौर पर व्यावसायिक अनुबंध के जरिए तय हो चुका होगा, इससे पहले कि कोई नियम मौजूद था. Equinix NY4 और NY5 जैसी सुविधाओं पर उद्योग साहित्य ठीक यही बताता है: पुराने ग्राहक प्रीमियम स्थान अपने पास रखते हैं, वांछनीय कैबिनेट सब-लीज प्रीमियम पर मिलते हैं और नए लोगों को यह भी पता नहीं चल सकता कि कौन से स्थान सबसे करीब हैं क्योंकि मकान मालिक अपने ग्राहकों की गोपनीयता से बंधा है.
क्या SEBI को पता है कि आज MB3, MB2 और MB1 में किसके पास जगह है? क्या उसने पूछा है? क्या MCX ने उसे बताया है? क्या MCX के कारोबार वाले किसी ट्रेडिंग सदस्य को 21 जुलाई के सर्कुलर से पहले इस स्थानांतरण की जानकारी मिली थी? ये ऐसे सवाल हैं, जिनका जवाब दिया जा सकता है. SEBI के पास उनका जवाब देने की शक्ति है. उसने अब तक "अवगत रहने" का विकल्प चुना है.
गड़बड़ियों के रिकॉर्ड वाला एक्सचेंज
यह ऐसा एक्सचेंज नहीं है, जिसका तकनीकी इतिहास बेदाग रहा हो. MCX के अपने नए कमोडिटी डेरिवेटिव्स प्लेटफॉर्म पर माइग्रेशन में बार-बार देरी हुई. 26 मई 2025 को SEBI ने MCX पर ₹25 लाख का जुर्माना लगाया था क्योंकि प्रतिस्थापन में देरी के दौरान अपने पुराने सिस्टम को चालू रखने के लिए किए जा रहे भुगतानों का समय पर खुलासा करने में वह विफल रहा था.
अब यही एक्सचेंज अपने प्राथमिक इंजन (दिल) को एक ही कटओवर में ऐसी इमारत में स्थानांतरित करने का प्रस्ताव रखता है, जिसका वह मालिक नहीं है और वह भी उस इमारत के खुलने के कुछ ही महीनों के भीतर. जोखिम का आकलन क्या है? क्या SEBI ने इसे देखा है? क्या मॉक माइग्रेशन किया गया था और किसकी निगरानी में? अगर 2027 के पहले कारोबारी दिन कटओवर विफल हो जाता है तो रोलबैक योजना क्या है?
खुलासे का ₹25 लाख वाला सबक अनसीखा
MCX एक सूचीबद्ध कंपनी है. उसका सर्कुलर 21 जुलाई को सदस्यों के पास गया. 5 अगस्त को अपनी पहली तिमाही की आय कॉल में प्रबंधन ने क्षमता, विदेशी निवेशकों की पहुंच और नए उत्पादों के बारे में बात की. ट्रांसक्रिप्ट के अनुसार, उसके मैचिंग इंजन के स्थानांतरण का उल्लेख नहीं किया गया.
किसी एक्सचेंज के मुख्य बुनियादी ढांचे को किसी तीसरे पक्ष की सुविधा में लंबे समय के व्यावसायिक समझौते के तहत स्थानांतरित करना स्टेशनरी की खरीद नहीं है. क्या MCX ने लिस्टिंग रेगुलेशंस के रेगुलेशन 30 के तहत स्टॉक एक्सचेंजों को खुलासा किया? अगर नहीं किया, तो क्यों नहीं? अगर उसने निष्कर्ष निकाला कि यह बदलाव महत्वपूर्ण नहीं था, तो किस बोर्ड समिति ने यह निष्कर्ष निकाला और किस आधार पर?
यह वही एक्सचेंज है, जिस पर एक साल से कुछ अधिक समय पहले तकनीक से जुड़े खुलासे में चूक के लिए जुर्माना लगाया गया था. अब वही सवाल फिर सामने आता है. क्या SEBI इस बार कड़ा उदाहरण पेश करेगा?
वह बोर्ड जिसने कुछ नहीं देखा
MCX के स्वतंत्र निदेशक केवल सजावटी पद पर नहीं हैं. बाजार बुनियादी ढांचा संस्थान के सार्वजनिक हित निदेशकों के रूप में उनकी जिम्मेदारी केवल शेयरधारकों के प्रति नहीं, बल्कि बाजार की अखंडता के प्रति भी है. S K मोहंती, पूर्व SEBI कार्यकारी निदेशक, जिन्होंने 2016 में कहा था कि कमोडिटीज में को-लोकेशन के लिए "समय नहीं" है, अब MCX बोर्ड में हैं. दूसरे स्वतंत्र निदेशक क्या कर रहे थे?
क्या बोर्ड ने MB3 में स्थानांतरण को मंजूरी दी? क्या उसने मकान मालिक के अनुबंध, एक्सेस कंट्रोल, डेटा सुरक्षा व्यवस्था और समान पहुंच से जुड़े प्रभावों की जांच की? क्या किसी स्वतंत्र निदेशक ने आपत्ति जताई? क्या उनमें से किसी ने SEBI को लिखा? सूत्रों का कहना है कि संस्था के भीतर इस कदम के खिलाफ आवाजें बहुत कम थीं.
अगर बोर्ड ने इसे मंजूरी दी, तो परिणामों की जिम्मेदारी उसी की है. अगर उससे पूछा ही नहीं गया, तो उसे पूछना चाहिए कि क्यों. सार्वजनिक हित निदेशक के लिए चुप्पी कोई विकल्प नहीं है. नरो वा कुंजरो वा.
विदेशी पैसा, विदेशी मकान मालिक, वही तिमाही
कल SEBI ने विदेशी पोर्टफोलियो निवेशकों (FPIs) को भौतिक रूप से निपटाए जाने वाले गैर-कृषि कमोडिटी डेरिवेटिव्स: सोना, चांदी और बेस मेटल्स में कारोबार की अनुमति देने पर सहमति जताई.
कैलेंडर को एक साथ रखिए. MCX के CEO ने मई में कहा कि को-लोकेशन की योजनाएं तैयार हैं. इंजन की मंजिल जुलाई में तय हो गई. SEBI ने अगस्त में विदेशी पहुंच का प्रस्ताव दिया और सितंबर में अनुमति दी. 31 दिसंबर को इंजन एक अमेरिकी कंपनी की सहायक कंपनी के स्वामित्व वाली सुविधा में पहुंच जाएगा. वैश्विक हाई-फ्रीक्वेंसी फर्में पहले से जानती हैं कि MB3 जैसी सुविधा का उपयोग कैसे करना है; इसे उसी उद्देश्य से बनाया गया है. भारत के कितने छोटे कमोडिटी ब्रोकरों के पास पवई में रैक हैं?
शायद यह संयोग है. अगर ऐसा है, तो SEBI को अपनी सोच दिखाने में सक्षम होना चाहिए. अगर SEBI भारत के बुलियन डेरिवेटिव्स को विदेशी पूंजी के लिए खोल रहा है, तो उसे पहले यह कहने में सक्षम होना चाहिए, पूरी गंभीरता के साथ, कि हर प्रतिभागी समान शर्तों पर कीमत तक पहुंचता है. आज वह ऐसा नहीं कर सकता. आज उसे यह भी पता नहीं है.
सरकार सो रही है
अगर SEBI युधिष्ठिर है, तो वित्त मंत्रालय कुंभकर्ण है, वह विशालकाय जो हर छह महीने में एक दिन के लिए जागता था और युद्ध के बहुत देर हो जाने तक सोता रहता था.
NSE का को-लोकेशन दुरुपयोग 2010 से 2015 तक चला और SEBI के नियम 2019 में बनाए गए, जो UPA और NDA दोनों सरकारों के कार्यकाल में रहे, और व्हिसलब्लोअर द्वारा मजबूर किए जाने तक किसी ने भी इस पर कार्रवाई नहीं की. MCX का स्थानांतरण पूरी तरह मौजूदा NDA सरकार की निगरानी में हो रहा है. वित्त मंत्रालय SEBI की निगरानी करता है. सरकार अक्सर भारत के कमोडिटी बाजारों के वैश्विक कीमत तय करने वाला केंद्र बनने की बात करती रही है. उसने इस बारे में कुछ नहीं कहा कि इन कीमतों को तय करने वाला इंजन कहां बैठेगा, इमारत का मालिक कौन है या उसके भीतर सबसे तेज सीट किसे मिलेगी.
SEBI को अब क्या जवाब देना चाहिए
क्या SEBI के ढांचे के तहत किसी एक्सचेंज को अपने प्राथमिक मैचिंग इंजन को स्थानांतरित करने से पहले पूर्व अनुमति लेना जरूरी है? अगर हां, तो MCX इसके बिना आगे क्यों बढ़ रहा है? अगर नहीं, तो क्यों नहीं?
क्या SEBI ने MCX–Equinix समझौते की जांच की है, जिसमें एक्सेस अधिकार, समाप्ति की शर्तें, लागू कानून और डेटा सुरक्षा शामिल हैं? इन्हें सार्वजनिक क्यों नहीं किया जाना चाहिए? छिपाने के लिए क्या है?
क्या SEBI को पता है कि वर्तमान में MB3, MB2 और MB1 में कौन जगह घेरे हुए है और उन लीज पर कब हस्ताक्षर किए गए थे?
क्या SEBI ने यह जांच की है कि किसी व्यक्ति को स्थानांतरण की पहले से जानकारी थी और उसने उस पर कार्रवाई की?
क्या MCX ने रेगुलेशन 30 के तहत खुलासा किया? अगर नहीं, तो क्या SEBI कार्रवाई करेगा?
MCX बोर्ड और उसके सार्वजनिक हित निदेशकों ने क्या मंजूर किया और कब?
कमोडिटीज के लिए किसी भी को-लोकेशन ढांचे को मंजूरी दिए जाने से पहले, क्या SEBI समान फाइबर लंबाई, 50वें और 99वें पर्सेंटाइल पर प्रकाशित लेटेंसी, कई कनेक्टिविटी वेंडर और एक पारदर्शी आवंटन कतार की मांग करेगा, जिसमें पुराने सदस्यों को पुराने अधिकार न दिए जाएं?
MCX में जवाबदेह कौन है? MD और CEO, जिन्होंने कहा कि योजनाएं तैयार थीं? चेयरमैन? स्वतंत्र निदेशक? या NSE की तरह जवाबदेही एक दशक तक टाल दी जाएगी और अंत में एक चेक से मामला निपटा दिया जाएगा?
युधिष्ठिर का रथ, जो हमेशा धरती से एक उंगली की चौड़ाई ऊपर तैरता था क्योंकि उन्होंने कभी असत्य नहीं बोला था, उस दिन जमीन पर आ गया जब उन्होंने ऐसा सच बोला, जिसका उद्देश्य धोखा देना था. कल SEBI का जवाब सच था. कोई अनुमति नहीं दी गई थी. लेकिन इंजन अब भी स्थानांतरित हो रहा है, रैक अब भी लीज पर दिए जा रहे हैं और नियामक अब भी जांच कर रहा है. भारत एक बार इस रास्ते पर चल चुका है. इसे इसके अंत तक पहुंचने में ग्यारह साल लगे. अब सवाल यह है कि क्या नियामक फिर से उसी रास्ते पर चलेगा, आंखें खुली रखते हुए, ऐसी कोई बात न कहते हुए, जिसके बारे में बाद में उस पर झूठ बोलने का आरोप लगाया जा सके.
पलक शाह, BW रिपोर्टर्स
(पलक शाह एक अनुभवी खोजी पत्रकार हैं और The Market Mafia: Chronicle of India’s High-Tech Stock Market Scandal & The Cabal That Went Scot-Free के लेखक हैं. लगभग दो दशकों के अनुभव के साथ, उन्होंने मुंबई में जमीनी रिपोर्टिंग करते हुए पैसे, ताकत और नियमों के गठजोड़ को उजागर किया है. उनके लेख The Economic Times, Business Standard, The Financial Express और The Hindu Business Line जैसे प्रमुख प्रकाशनों में प्रकाशित हुए हैं. 19 साल की उम्र में अपराध पत्रकारिता से शुरुआत करने वाले पलक ने जल्द ही समझ लिया कि 1980 के दशक के गैंगवार अब कॉरपोरेट अपराध में बदल चुके हैं. इसी ने उन्हें वित्तीय पत्रकारिता की ओर मोड़ा, जहां उन्होंने बाजार हेरफेर और सिस्टम की खामियों को उजागर किया.)
जब बोर्डरूम बन जाए ब्रांडरूम: टाटा ब्रांड की रक्षा कौन करेगा?
इतने मजबूत तरीके से भरोसे से जुड़े समूह के लिए बड़ा सवाल यह है कि क्या लंबे समय तक बनी रहने वाली अनिश्चितता अंततः व्यापक टाटा समूह को लेकर धारणाओं को प्रभावित कर सकती है, लिखते हैं डॉ. अनुराग बत्रा
 by
डॉ. अनुराग बत्रा
Published - Friday, 25 September, 2026
Friday, 25 September, 2026
टाटा का बोर्डरूम शायद ही कभी वह जगह रहा है, जहां सार्वजनिक मतभेद खबर का विषय बनते हैं. लेकिन टाटा संस के चेयरमैन के रूप में एन. चंद्रशेखरन की पुनर्नियुक्ति को लेकर मौजूदा विवाद ने स्थिति बदल दी है. जो मामला शुरुआत में कॉरपोरेट गवर्नेंस का मुद्दा था, वह अब सार्वजनिक रूप से सामने आ रहा है, जिसमें टाटा ट्रस्ट्स ने बोर्ड के फैसले की वैधता पर सवाल उठाया है.
बिजनेस मीडिया के लिए स्वाभाविक रूप से ध्यान गवर्नेंस, नियंत्रण, टाटा ट्रस्ट्स की भूमिका और टाटा संस के भविष्य पर है. लेकिन एक और सवाल है, जिस पर ध्यान देने की जरूरत है: क्या बोर्डरूम का विवाद अंततः कॉरपोरेट छवि तक पहुंच सकता है और समय के साथ व्यक्तिगत टाटा ब्रांड्स को भी प्रभावित कर सकता है?
प्रतिष्ठा का जोखिम
टाटा केवल एक कॉरपोरेट समूह नहीं है. यह एक ऐसा नाम है, जो पीढ़ियों से भरोसे, ईमानदारी, संस्थागत विश्वसनीयता और जिम्मेदार कारोबार के इर्द-गिर्द बना है. यह प्रतिष्ठा पूरे समूह में एक अमूर्त संपत्ति है.
इसीलिए नेतृत्व को लेकर सार्वजनिक मतभेद को केवल एक और कॉरपोरेट लड़ाई के रूप में नहीं देखा जा सकता.
तत्काल कारोबारी प्रभाव सीमित हो सकता है. टाटा की कंपनियां कारों का निर्माण, तकनीकी सेवाएं उपलब्ध कराना, होटल चलाना, उपभोक्ता उत्पाद बेचना और अपनी-अपनी विकास रणनीतियों को आगे बढ़ाना जारी रखेंगी. लेकिन प्रतिष्ठा अलग तरह से काम करती है. यह केवल इस बात से प्रभावित नहीं होती कि कोई कंपनी क्या करती है, बल्कि इससे भी प्रभावित होती है कि हितधारक उसके पीछे मौजूद संस्थान को लेकर क्या धारणा रखते हैं.
इतने मजबूत तरीके से भरोसे से जुड़े समूह के लिए बड़ा सवाल यह है कि क्या नेतृत्व स्तर पर लंबे समय तक बनी रहने वाली अनिश्चितता अंततः व्यापक टाटा समूह को लेकर धारणाओं को प्रभावित कर सकती है.
दो छवियों की रक्षा
वास्तव में दो प्रतिष्ठाओं की रक्षा करनी है.
पहली है टाटा की कॉरपोरेट छवि, उसका गवर्नेंस, नेतृत्व, स्थिरता और निवेशकों, कर्मचारियों, साझेदारों तथा नियामकों के बीच विश्वसनीयता.
दूसरी है टाटा की व्यक्तिगत कंपनियों की ब्रांड छवि.
इन दोनों को एक ही कहानी नहीं बनने देना चाहिए.
टाटा की कार खरीदने वाला ग्राहक शायद टाटा संस के बोर्डरूम में चल रही गतिविधियों पर करीबी नजर नहीं रख रहा होगा. टीसीएस का ग्राहक मुख्य रूप से तकनीक, डिलीवरी और कारोबारी नतीजों को लेकर चिंतित होता है. ताज का मेहमान अनुभव पर ध्यान देता है.
लेकिन इसका यह मतलब नहीं है कि दोनों दुनिया पूरी तरह एक-दूसरे से अलग हैं.
सवाल यह है कि क्या शीर्ष स्तर का यह विवाद बोर्डरूम तक सीमित रहेगा या धीरे-धीरे व्यापक कॉरपोरेट और ब्रांड तंत्र को लेकर लोगों की धारणाओं तक पहुंच जाएगा.
फिलहाल ऐसा होने के कोई तत्काल प्रमाण नहीं हो सकते हैं. लेकिन यही वह वजह है कि संचार टीमों को पहले से सोचने की जरूरत है.
प्रतिष्ठा पर दबाव आने के बाद उसे सुधारने की तुलना में दबाव आने से पहले उसकी रक्षा करना हमेशा बेहतर होता है.
सावधानी, घबराहट नहीं
इसका मतलब यह नहीं है कि हर टाटा ब्रांड को बोर्डरूम में हो रहे घटनाक्रम पर प्रतिक्रिया देना शुरू कर देना चाहिए.
इसके बिल्कुल विपरीत.
व्यक्तिगत कारोबारों को अपनी ताकत, प्रदर्शन, नवाचार, ग्राहक पेशकश और विकास योजनाओं के बारे में संवाद जारी रखना चाहिए. उन्हें होल्डिंग कंपनी के विवाद को अपने रोजमर्रा के ब्रांड नैरेटिव का हिस्सा बनने से बचना चाहिए.
हालांकि कॉरपोरेट स्तर पर संचार की प्रतिक्रिया अधिक सोच-समझकर तय करने की जरूरत है.
उद्देश्य भरोसा बनाए रखना, जहां जरूरी हो वहां स्पष्टता देना और कर्मचारियों, निवेशकों, साझेदारों तथा अन्य हितधारकों को यह भरोसा दिलाना होना चाहिए कि कारोबारी निरंतरता प्रभावित नहीं हुई है.
यह ऐसा संकट पैदा करने के बारे में नहीं है, जहां शायद कोई संकट है ही नहीं. यह इस संभावना के लिए तैयार रहने के बारे में है कि गवर्नेंस का विवाद प्रतिष्ठा से जुड़ा मुद्दा बन सकता है.
संचार के बीच संतुलन
यहीं टाटा के कॉरपोरेट संचार विभाग के सामने एक नाजुक संतुलन की चुनौती आती है.
बाहरी स्तर पर विवाद को और बढ़ावा दिए बिना स्पष्टता की जरूरत है. आंतरिक स्तर पर कर्मचारियों को यह भरोसा दिलाने की जरूरत है कि उनके कारोबार अपने काम पर केंद्रित हैं और परिचालन प्राथमिकताओं में बदलाव नहीं हुआ है.
ऐसी स्थितियों में सबसे बड़ा खतरा संचार का खालीपन होता है. जब संगठन स्पष्टता उपलब्ध नहीं कराते, तो अटकलें उस जगह को भर देती हैं.
साथ ही, जरूरत से ज्यादा संवाद किसी मुद्दे को उसकी वास्तविकता से बड़ा दिखा सकता है.
इसलिए इसका जवाब जरूरी नहीं कि अधिक संवाद हो. जवाब अधिक उद्देश्यपूर्ण संवाद है.
टाटा संस को गवर्नेंस के मुद्दे को पारदर्शिता और संयम के साथ संबोधित करना होगा, जबकि व्यक्तिगत टाटा कंपनियों को कारोबार, ग्राहकों और विकास पर केंद्रित रहना होगा.
टाटा के प्रभाव की रक्षा
इसका एक और पहलू भी है.
टाटा का नाम उसके कई कारोबारों को एक महत्वपूर्ण संस्थागत प्रभाव प्रदान करता है. यह प्रभाव दशकों में बना है और इसे मूल संगठन को लेकर बनी धारणाओं से पूरी तरह अलग नहीं किया जा सकता.
यह वित्तीय बाजारों में विशेष रूप से प्रासंगिक हो जाता है, जहां गवर्नेंस और नेतृत्व से जुड़े सवाल निवेशकों की धारणा को प्रभावित कर सकते हैं.
लेकिन संचार के स्तर पर किसी खास कॉरपोरेट घटनाक्रम को लेकर बाजार की प्रतिक्रिया और व्यक्तिगत कारोबारों के दीर्घकालिक मूल सिद्धांतों के बीच अंतर करना जरूरी है.
उद्देश्य यह होना चाहिए कि गवर्नेंस का विवाद पूरे टाटा समूह के लिए एक संक्षिप्त पहचान न बन जाए.
ब्रांडरूम का महत्व
बोर्डरूम के मतभेद अंततः गवर्नेंस तंत्र, शेयरधारकों के फैसलों या अन्य उपयुक्त प्रक्रियाओं के जरिए सुलझ जाएंगे.
ब्रांड की प्रतिष्ठा अलग होती है.
यह ग्राहकों, कर्मचारियों, निवेशकों और समाज के साथ हजारों संवादों के जरिए धीरे-धीरे बनती है. जब कॉरपोरेट नैरेटिव किसी ब्रांड से जुड़े मूल्यों को चुनौती देने लगे, तो यह तेजी से प्रभावित भी हो सकती है.
इसलिए टाटा के लिए चुनौती यह तय करने से कहीं बड़ी है कि शीर्ष पर कौन बैठता है.
यह सुनिश्चित करने की चुनौती है कि जब बोर्डरूम अपने मतभेदों से निपट रहा हो, तब टाटा ब्रांड उन अपेक्षाओं के अनुरूप बना रहे, जो हितधारकों ने उससे विकसित की हैं.
क्योंकि जब बोर्डरूम ब्रांडरूम बन जाता है, तब संचार केवल संकट को संभालने के बारे में नहीं रह जाता.
यह उस संस्थागत विरासत की रक्षा करने के बारे में होता है, इससे पहले कि बोर्डरूम का विवाद ब्रांड विवाद बनने का मौका पाए.
डॉ. अनुराग बत्रा, BW रिपोर्ट्स
(डॉ. अनुराग बत्रा BW Businessworld के चेयरमैन और प्रधान संपादक तथा एक्सचेंज4मीडिया ग्रुप के संस्थापक हैं. पहली पीढ़ी के उद्यमी और मीडिया जगत के दिग्गज के रूप में वह एंजल निवेशक, लेखक, टेलीविजन होस्ट और उद्यमियों तथा मीडिया पेशेवरों के मार्गदर्शक भी हैं.
वह कई कॉरपोरेट और संस्थागत बोर्डों में अपनी सेवाएं दे रहे हैं और प्रबंधन शिक्षा से उनका लंबे समय से जुड़ाव रहा है. MDI गुरुग्राम के पूर्व छात्र डॉ. बत्रा इसके बोर्ड ऑफ गवर्नर्स में भी रह चुके हैं और MDI Alumni Association के अध्यक्ष के रूप में भी कार्य कर चुके हैं.
वह International Academy of Television Arts & Sciences के सदस्य भी हैं. पढ़ने के शौकीन डॉ. बत्रा का मानना है कि जब जुनून ही किसी व्यक्ति का पेशा बन जाता है, तो काम को उद्देश्य की गहरी भावना मिलती है.)
REIT-InvIT में बढ़ेगा निवेश, 5 साल में दोगुना हो सकता है AUM, ₹20 लाख करोड़ तक पहुंचने का अनुमान
ICRA के मुताबिक, वित्त वर्ष 2030-31 तक InvIT और REIT का संयुक्त AUM करीब ₹20 लाख करोड़ हो सकता है. सड़क, रिन्यूएबल एनर्जी, वेयरहाउसिंग और डेटा सेंटर जैसे सेक्टर इस वृद्धि को रफ्तार दे सकते हैं.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 25 September, 2026
Friday, 25 September, 2026
भारत में इंफ्रास्ट्रक्चर इन्वेस्टमेंट ट्रस्ट (InvIT) और रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (REIT) का बाजार अगले पांच वर्षों में तेजी से विस्तार कर सकता है. रेटिंग एजेंसी ICRA के अनुमान के मुताबिक, दोनों का संयुक्त एसेट अंडर मैनेजमेंट (AUM) वित्त वर्ष 2025-26 के करीब ₹10 लाख करोड़ से बढ़कर वित्त वर्ष 2030-31 तक लगभग ₹20 लाख करोड़ हो सकता है. इस तरह अगले पांच वर्षों में संयुक्त AUM में सालाना औसतन करीब 15 फीसदी की वृद्धि का अनुमान है.
ICRA के मुताबिक, इस अवधि में InvIT का AUM बढ़कर करीब ₹13.5 लाख करोड़ और REIT का AUM लगभग ₹6.5 लाख करोड़ तक पहुंच सकता है. इंफ्रास्ट्रक्चर एसेट के मोनेटाइजेशन, रिन्यूएबल एनर्जी और फाइबर प्लेटफॉर्म के विस्तार के साथ कमर्शियल रियल एस्टेट, वेयरहाउसिंग और डेटा सेंटर जैसे क्षेत्रों में निवेश बढ़ने से इस बाजार को समर्थन मिलने की उम्मीद है.
पांच साल में दोगुने से ज्यादा बढ़ा AUM
InvIT और REIT बाजार में पिछले पांच वर्षों में भी मजबूत वृद्धि दर्ज की गई है. दोनों का संयुक्त AUM वित्त वर्ष 2020-21 में करीब ₹4 लाख करोड़ था, जो वित्त वर्ष 2025-26 में बढ़कर लगभग ₹10 लाख करोड़ हो गया.
इस दौरान InvIT का AUM मार्च 2021 के करीब ₹3.2 लाख करोड़ से बढ़कर मार्च 2026 में लगभग ₹7 लाख करोड़ हो गया. यानी इसमें सालाना औसतन करीब 17 फीसदी की वृद्धि हुई. वहीं, REIT का AUM इसी अवधि में करीब ₹70,000 करोड़ से बढ़कर ₹3.1 लाख करोड़ हो गया. REIT के AUM में सालाना औसतन करीब 33 फीसदी की बढ़ोतरी दर्ज की गई. वित्त वर्ष 2025-26 तक देश में 25 InvIT और छह सार्वजनिक रूप से सूचीबद्ध REIT थे.
सड़क क्षेत्र बना InvIT का बड़ा ग्रोथ इंजन
InvIT में सड़क क्षेत्र सबसे तेजी से विस्तार करने वाले सेगमेंट के तौर पर उभरा है. कुल InvIT AUM में सड़क क्षेत्र की हिस्सेदारी मार्च 2021 के 16 फीसदी से बढ़कर मार्च 2026 में 43 फीसदी हो गई. हालांकि, 44 फीसदी हिस्सेदारी के साथ टेलीकॉम अभी भी मामूली अंतर से सबसे बड़ा सेगमेंट है.
दूसरी ओर, REIT के पोर्टफोलियो में ऑफिस एसेट की हिस्सेदारी प्रमुख बनी हुई है. इसके साथ रिटेल और वेयरहाउसिंग जैसे क्षेत्रों में भी विस्तार देखने को मिल रहा है.
नए एसेट से बढ़ेंगे ग्रोथ के मौके
ICRA की वाइस प्रेसिडेंट और ग्रुप हेड (कॉरपोरेट रेटिंग्स) अनुपमा रेड्डी के मुताबिक, InvIT और REIT बाजार अब ऐसे स्तर पर पहुंच गया है, जहां पारंपरिक एसेट के साथ नए तरह के एसेट में भी विस्तार की गुंजाइश है.
उनके मुताबिक, इंफ्रास्ट्रक्चर एसेट का लगातार मोनेटाइजेशन और नई एसेट कैटेगरी का जुड़ना आगे ग्रोथ के नए अवसर पैदा कर सकता है. घरेलू संस्थागत निवेशकों की बढ़ती भागीदारी और हाल में हुए नियामकीय बदलाव भी इन एसेट के लिए फंड जुटाने के विकल्पों को बेहतर बना सकते हैं.
नियामकीय बदलावों से मिल सकता है समर्थन
ICRA के अनुसार, पिछले एक दशक में हुए नियामकीय बदलावों ने InvIT और REIT बाजार के विकास में महत्वपूर्ण भूमिका निभाई है. इन बदलावों से निवेशकों की पहुंच बढ़ी है और फंड जुटाने के विकल्पों का विस्तार हुआ है.
जनवरी 2026 में म्युचुअल फंड निवेश के लिए REIT को इक्विटी के रूप में वर्गीकृत किया गया. इसके अलावा 1 अक्टूबर 2026 से बैंकों को सीधे REIT स्तर पर कर्ज देने की अनुमति दी गई है.
ICRA का मानना है कि इन बदलावों से InvIT और REIT में पूंजी का प्रवाह बढ़ सकता है. साथ ही, फंड जुटाने के स्रोत बढ़ने और लंबी अवधि का कर्ज उपलब्ध होने से पुराने कर्ज की रीफाइनेंसिंग में भी मदद मिल सकती है.
इसके अलावा, स्ट्रैटेजिक इन्वेस्टर की परिभाषा का दायरा बढ़ाकर सभी क्वालिफाइड इंस्टीट्यूशनल बायर्स (QIB) को शामिल किया गया है. इससे लंबी अवधि के घरेलू निवेशकों की भागीदारी बढ़ने की संभावना है.
InvIT-REIT में घरेलू निवेशकों की बढ़ी भागीदारी
घरेलू पूंजी भी इस सेक्टर की वृद्धि में अहम भूमिका निभा रही है. जून 2026 तक म्युचुअल फंड का InvIT और REIT में निवेश सालाना आधार पर 56 फीसदी बढ़कर ₹31,000 करोड़ से अधिक हो गया.
इसके साथ बीमा कंपनियों, पेंशन फंड, सॉवरेन फंड और रिटेल निवेशकों की भागीदारी भी बढ़ी है. स्थापित इश्यू में जोखिम के मुकाबले मिलने वाले रिटर्न ने भी निवेशकों की रुचि बढ़ाने में योगदान दिया है. ऐसे इश्यू का औसत एक्सटेंडेड इंटरनल रेट ऑफ रिटर्न (XIRR) करीब 14 फीसदी रहा है.
इसके अलावा, सरकारी बॉन्ड और AAA रेटिंग वाले कॉरपोरेट बॉन्ड की तुलना में InvIT और REIT की उधारी लागत का अंतर भी कम हुआ है.
पूंजी जुटाने की गतिविधियां भी बढ़ीं
बाजार के परिपक्व होने के साथ InvIT और REIT की ओर से पूंजी जुटाने की गतिविधियों में भी तेजी आई है. वित्त वर्ष 2019-20 से अब तक दोनों माध्यमों ने पब्लिक इश्यू, प्राइवेट प्लेसमेंट, प्रेफरेंशियल अलॉटमेंट, इंस्टीट्यूशनल प्लेसमेंट और राइट्स इश्यू के जरिए मिलकर करीब ₹20,000 करोड़ जुटाए हैं.
इसमें करीब 80 फीसदी रकम InvIT के जरिए जुटाई गई. अब तक जुटाई गई कुल पूंजी का करीब आधा हिस्सा पिछले तीन वर्षों में आया है. यह InvIT और REIT के जरिए फंड जुटाने वाली संस्थाओं की बढ़ती गतिविधि और निवेशकों के बीच इन माध्यमों की बढ़ती स्वीकार्यता को दर्शाता है.
इन ट्रस्ट की एक अहम खासियत यह है कि इनके जरिए चालू और कमाई करने वाली संपत्तियों में फंसी पूंजी को निकालकर नई इंफ्रास्ट्रक्चर और रियल एस्टेट परियोजनाओं में लगाया जा सकता है.
कर्ज और वैल्यूएशन से जुड़े जोखिम पर नजर जरूरी
हालांकि, ICRA के मुताबिक इस सेक्टर के सामने कुछ जोखिम भी बने हुए हैं. मध्यम से लंबी अवधि में अवसर मजबूत रहने के बावजूद ग्रोथ की रफ्तार और उसकी गुणवत्ता इस बात पर निर्भर करेगी कि कर्ज का प्रबंधन कितनी सावधानी से किया जाता है और नए एसेट खरीदते समय कितना वित्तीय अनुशासन बरता जाता है.
रीफाइनेंसिंग का जोखिम, संबंधित स्पेशल पर्पज व्हीकल (SPV) पर कर्ज की शर्तें, एसेट वैल्यूएशन में बदलाव, एक साथ बड़ी मात्रा में नकदी की जरूरत और टैक्स नियमों में बदलाव ऐसे प्रमुख जोखिम हैं जिन पर नजर रखना जरूरी होगा.
ICRA के अनुसार, पर्याप्त नकदी बनाए रखना, कर्ज की मैच्योरिटी को अलग-अलग अवधि में बांटना और कैश फ्लो का बेहतर प्रबंधन करना जरूरी होगा. इससे InvIT और REIT का क्रेडिट प्रोफाइल मजबूत बनाए रखने में मदद मिलेगी, खासकर जब संयुक्त AUM वित्त वर्ष 2030-31 तक अनुमानित ₹20 लाख करोड़ के स्तर की ओर बढ़ सकता है.