भारत का नया टैक्स बिल: यहां हैं सभी महत्वपूर्ण बदलाव
नए टैक्स बिल ने गैर-निवासियों, डीम्ड आय, आवासीय स्थिति, डिजिटल उद्यमों और नवीकरणीय ऊर्जा निवेश के लिए स्पष्ट दिशा-निर्देश और कटौतियाँ दी हैं.
 by
बिजनेस वर्ल्ड ब्यूरो ।।
Published - Thursday, 13 February, 2025
Thursday, 13 February, 2025

पलक शाह
भारत का नया टैक्स कोड, जिसे आज वित्त मंत्री ने संसद में प्रस्तुत किया, कई उपायों का समावेश करता है, जिसमें आधुनिक आर्थिक लेन-देन से संबंधित नए शब्दों की परिभाषाएं, वर्चुअल डिजिटल एसेट्स पर टैक्स के बारे में स्पष्टता, डिजिटल एसेट्स के लिए विशिष्ट नियम, नई संपत्ति श्रेणियों के लिए संशोधित उपचार और क्रिप्टोकरेंसी के कराधान और ऑनलाइन गेमिंग को शामिल करने का प्रावधान है.
इसमें गैर-निवासियों और विचाराधीन आय के नियमों के लिए स्पष्टता, आवासीय स्थिति मामलों के लिए अतिरिक्त मार्गदर्शन, नवाचार, डिजिटल उद्यमों और नवीकरणीय ऊर्जा निवेशों के लिए कटौतियों की पेशकश की गई है। प्रशासनिक प्रावधानों पर, इस बिल में स्वचालन, पारदर्शिता और गैर-लाभकारी संगठनों के लिए मानवीय हस्तक्षेप को कम करने पर जोर दिया गया है. यहां सभी बदलाव पढ़ें:
नए आयकर विधेयक की मौजूदा आयकर अधिनियम 1961 से तुलना
यहां दूसरे और तीसरे कॉलम में विस्तृत विवरण के साथ अद्यतन तालिका दी गई है, जिसमें आयकर अधिनियम, 1961 और आयकर विधेयक, 2025 दोनों के अनुभाग और खंड संदर्भ शामिल हैं:
| Provision | Income Tax Act, 1961 (Section & Description) | Income Tax Bill, 2025 (Clause & Description) | Key Changes |
|---|---|---|---|
| Charge का आधार | धारा 4: आयकर को वित्त अधिनियम में निर्धारित दरों पर प्रत्येक वित्तीय वर्ष के लिए लिया जाएगा. | धारा 4: आयकर “कर वर्ष” के लिए लिया जाएगा (जो वित्तीय वर्ष के अनुरूप होगा) और इसे वित्त अधिनियम में निर्धारित दरों पर लिया जाएगा. | सरल भाषा और "कर वर्ष" शब्दावली का परिचय, जो आधुनिक उपयोग के अनुसार है. |
| परिभाषाएँ | धारा 2: परिभाषाएं प्रदान करता है, जैसे “करदाता,” “मूल्यांकन वर्ष,” और “पूर्व वर्ष।” डिजिटल संपत्तियों के लिए परिभाषाएं अनुपस्थित हैं | धारा 2: परिभाषाओं को संकलित करता है और "कर वर्ष," "वर्चुअल डिजिटल संपत्ति," और "इलेक्ट्रॉनिक मोड" जैसी परिभाषाएं प्रस्तुत करता है. | परिभाषाओं को सरल बनाया गया; आधुनिक आर्थिक लेन-देन से संबंधित नए शब्दों का परिचय. |
| कुल आय का दायरा | धारा 5 और 9: निवासी की आय में वैश्विक आय शामिल होती है; अप्रवासी केवल भारत में अर्जित आय पर कर दिये जाते हैं. | धारा 5 और 9: समान दायरा, लेकिन स्पष्ट रूप से अनुमानित आय (जैसे, विशिष्ट व्यक्तियों को किए गए भुगतान) और अर्जन स्रोतों को परिभाषित करता है. | अप्रवासी और अनुमानित आय के नियमों के लिए बढ़ी हुई स्पष्टता. |
| निवासीयता मानदंड | धारा 6: भारत में निवासिता को स्थायी रूप से (182 दिन या विशेष मामलों में 60 दिन) रहने पर परिभाषित करता है. | धारा 6: समान निवासिता मानदंड, लेकिन जटिल मामलों (जैसे, बहु-नागरिकता) में निवासिता निर्धारण के लिए नए बिंदु जोड़े गए हैं. | जटिल निवासी स्थिति मामलों के लिए अतिरिक्त मार्गदर्शन. |
| आय के स्रोत | धारा 14 से 59: वेतन, हाउस प्रॉपर्टी, व्यापार/व्यवसाय, पूंजीगत लाभ, और अन्य स्रोत शामिल हैं. | धारा 13 से 59: समान संरचना, लेकिन इसमें नई आय श्रेणियाँ जैसे डिजिटल आय और संपत्तियाँ भी शामिल हैं. | आधुनिक आय धारा के लिए विस्तार, जैसे वर्चुअल संपत्तियाँ और ऑनलाइन गतिविधियाँ. |
| कटौतियाँ और छूट | धारा 10, 80C से 80U: व्यापक कटौतियाँ, जिनमें निवेश, दान, और विशेष खर्च शामिल हैं. | धारा 11 से 154: कटौतियों को संकलित करता है और स्टार्टअप लाभ और डिजिटल व्यापार प्रोत्साहनों के लिए प्रावधान प्रस्तुत करता है. | नवाचार, डिजिटल उद्यमों, और नवीकरणीय ऊर्जा निवेशों के लिए नई कटौतियाँ. |
| पूंजीगत लाभ | धारा 45 से 55A: पूंजीगत लाभ को स्वीकृति अवधि के आधार पर शॉर्ट-टर्म और लॉन्ग-टर्म में वर्गीकृत करता है; सुरक्षा उपकरणों के लिए विशेष दरें. | धारा 67 से 91: समान वर्गीकरण बनाए रखता है, लेकिन वर्चुअल डिजिटल संपत्तियों के लिए विशेष प्रावधान और लाभकारी दरों को अपडेट करता है. | डिजिटल संपत्तियों के लिए स्पष्ट नियम और नए संपत्ति वर्गों के लिए अद्यतन उपचार. |
| प्रशासनिक प्रावधान | धारा 139 से 158: ऑडिट आवश्यकताएँ, रिटर्न दाखिल करने, और मूल्यांकन प्रक्रियाएँ. | धारा 263 से 389: फेसलेस मूल्यांकन, ई-फाइलिंग अनिवार्यता, और करदाता मित्रवत प्रशासन के लिए प्रावधानों का परिचय कराता है. | स्वचालन, पारदर्शिता, और मानवीय हस्तक्षेप को कम करने पर जोर. |
| कर से बचाव नियम | धारा 95 से 102: सामान्य कर बचाव नियम (GAAR) जो सीमित रूप से लागू होते हैं. | धारा 178 से 184: व्यापक GAAR जो अवैध व्यवस्था, बिना वाणिज्यिक मंशा वाले लेन-देन, और विशिष्ट जोखिमों को कवर करता है. | कर बचाव के खिलाफ कड़ी जाँच के लिए व्यापक GAAR प्रावधान. |
| गैर-लाभकारी संगठन | धारा 11 से 13: कुछ चैरिटी उद्देश्यों के लिए आयकर छूटों को परिभाषित करता है; अनुपालन पर सीमित मार्गदर्शन. | धारा 332 से 355: कर योग्य आय, अनुपालन, और गैर-लाभकारी व्यापारिक गतिविधियों पर प्रतिबंधों को परिभाषित करने वाला विस्तृत ढांचा. | कड़ी अनुपालन आवश्यकताओं और स्पष्ट रूप से परिभाषित छूटों के साथ एक समग्र शासन. |
यहाँ आयकर अधिनियम, 1961 और आयकर विधेयक, 2025 के बीच वेतन से आय पर विस्तृत तुलना दी गई है, जिसमें संबंधित धारा और अनुच्छेद का संदर्भ है:
| Provision | Income Tax Act, 1961 (Section & Description) | Income Tax Bill, 2025 (Clause & Description) | Key Changes |
|---|---|---|---|
| कर से बचाव | धारा 15: "वेतन" के तहत आय करयोग्य होती है जब वह देय या प्राप्त होती है, जिसमें वेतन की बकाया राशि भी शामिल है. | धारा 15: समान प्रावधान, कर वर्ष के लिए वेतन की बकाया राशि सहित देय या प्राप्त आय को कवर करता है. | कोई प्रमुख संरचनात्मक परिवर्तन नहीं; स्पष्टता के लिए भाषा सरल की गई. |
| वेतन का दायरा | धारा 17: इसमें वेतन, वार्षिकी, पेंशन, ग्रेच्युटी, कमीशन, लाभांश और वेतन के स्थान पर लाभ शामिल हैं. | धारा 16: इसमें वेतन, वार्षिकी, पेंशन, ग्रेच्युटी, कमीशन, लाभांश और वेतन के स्थान पर लाभ शामिल हैं. | दायरा बनाए रखा गया, लेकिन डिजिटल मुआवजे के रूपों के लिए स्पष्टता जोड़ी गई. |
| लाभांश | धारा 17(2): नियोक्ता द्वारा प्रदान किए गए लाभांश और करयोग्य लाभों को परिभाषित करता है, जैसे आवास और मोटर वाहन. | धारा 17: समान परिभाषा लेकिन स्पष्ट रूप से कुछ भत्तों को बाहर करता है, जैसे डिजिटल उपकरणों या संपत्तियों का उपयोग जो केवल कार्य उद्देश्यों के लिए होते हैं. | कार्य-संबंधी डिजिटल संपत्तियों को करयोग्य लाभांश से बाहर करने के लिए आधुनिक बदलाव. |
| वेतन से कटौतियाँ | धारा 16: इसमें मानक कटौती, रोजगार पर कर, और मनोरंजन भत्ता (विशेष मामलों में) शामिल हैं. | धारा 19: मानक कटौती बढ़ाकर ₹75,000 या वेतन, जो भी कम हो, की गई है, कुछ श्रेणियों के लिए; समान भत्ते बनाए रखे गए हैं. | मानक कटौती बढ़ाई गई और पात्रता के लिए नए शर्तें जोड़ी गई. |
| वेतन के स्थान पर लाभ | धारा 17(3): रोजगार की समाप्ति के कारण किए गए भुगतान, जैसे ग्रेच्युटी और कीमैन बीमा पॉलिसी भुगतान, को शामिल करता है. | धारा 18: समान समावेश बनाए रखा गया है लेकिन एकमुश्त मुआवजे के परिदृश्यों पर अतिरिक्त स्पष्टता प्रदान करता है. | विशिष्ट समाप्ति लाभ के मामलों के लिए उदाहरणों का विस्तार और स्पष्ट भाषा. |
| वेतन की बकाया राशि पर राहत | धारा 89: वेतन की बकाया राशि प्राप्त करने के कारण उत्पन्न कर देयता पर राहत प्रदान की जाती है. | धारा 157: राहत प्रावधानों को कई वर्षों के वेतन और पारिवारिक पेंशन से एकमुश्त भुगतान तक विस्तारित किया गया है. | बकाया सहित विशिष्ट प्रकार की आय के लिए राहत का व्यापक अनुप्रयोग. |
यहाँ आयकर अधिनियम, 1961 और आयकर विधेयक, 2025 के बीच हाउस प्रॉपर्टी से आय के प्रावधानों की विस्तृत तुलना दी गई है, जिसमें संबंधित धारा और अनुच्छेद का विवरण भी शामिल है:
| Provision | Income Tax Act, 1961 (Section & Description) | Income Tax Bill, 2025 (Clause & Description) | Key Changes |
|---|---|---|---|
| कर से बचाव | धारा 22: कोई भी संपत्ति जिसमें भवन या उससे संबंधित भूमि हो, उसकी वार्षिक मूल्य को "घर संपत्ति से आय" के तहत कर योग्य बनाया गया है. | धारा 20: समान प्रावधान, भवनों या उनसे संबंधित भूमि की आय को "घर संपत्ति से आय" के तहत कर योग्य बनाया गया है. | कोई महत्वपूर्ण परिवर्तन नहीं; दायरा और संरचना बनाए रखा गया. |
| व्यवसाय उपयोग के लिए छूट | धारा 22: यदि संपत्ति का उपयोग मालिक के व्यवसाय या पेशे के लिए किया गया हो, तो वह "व्यवसाय या पेशे से लाभ और आय" के तहत कर योग्य होने पर छूट दी जाती है. | धारा 20(2): व्यापार या पेशे के लिए कब्जे में ली गई संपत्ति, जिसके लाभ अन्य सिरों के तहत कर योग्य होते हैं, को इस गणना से बाहर रखा जाता है. | स्पष्ट रूप से भाषा में सुधार किया गया लेकिन अवधारणा समान रखी गई. |
| वार्षिक मूल्य का निर्धारण | धारा 23: वार्षिक मूल्य को निष्पक्ष किराए की राशि या वास्तविक किराए की प्राप्ति में से उच्चतम मानकर निर्धारित किया जाता है; संपत्ति करों पर कटौती की अनुमति. | धारा 21: वार्षिक मूल्य को उचित अपेक्षित किराए या वास्तविक किराए की प्राप्ति में से उच्चतम मानकर निर्धारित किया जाता है; स्थानीय प्राधिकरण करों पर कटौती दी जाती है. | अस्वीकृत किराए जैसे अपात्र किराए को बाहर रखने की अनुमति दी गई है. |
| खालीपन भत्ता | धारा 23(1)(c): यदि कोई संपत्ति वर्ष के कुछ भाग के लिए खाली रहती है, तो वार्षिक मूल्य को प्राप्त या प्राप्त होने वाले किराए के आधार पर समायोजित किया जाता है. | धारा 21(2): कर वर्ष के कुछ हिस्से के लिए खाली संपत्तियों के वार्षिक मूल्य को समायोजित करने के लिए समान प्रावधान. | दृष्टिकोण में कोई महत्वपूर्ण बदलाव नहीं. |
| आय से कटौतियाँ | धारा 24: नगरपालिका करों के लिए कटौती, वार्षिक मूल्य का 30% मानक कटौती, और स्वयं के उपयोग की संपत्तियों के लिए ₹2,00,000 तक की बंधी पूंजी पर ब्याज कटौती. | धारा 22: नगरपालिका करों के लिए समान कटौतियाँ, वार्षिक मूल्य का 30% मानक कटौती, और बंधी पूंजी पर ब्याज के लिए शर्तों सहित कटौती. | मौजूदा प्रावधानों के अनुरूप; ब्याज कटौती के लिए ₹2,00,000 सीमा को बनाए रखा गया. |
| स्वयं के उपयोग की संपत्ति | धारा 23(2): दो स्वयं के उपयोग की संपत्तियों के लिए वार्षिक मूल्य शून्य माना जाता है; ब्याज कटौती ₹2,00,000 तक सीमित होती है. | धारा 21(6): दो स्वयं के उपयोग की संपत्तियों के लिए वार्षिक मूल्य शून्य माना जाता है; ब्याज कटौती पर सीमा समान रखी गई है लेकिन इसे स्पष्ट रूप से परिभाषित किया गया है. | समान दायरा बनाए रखा गया लेकिन आवेदन के नियम सरल किए गए. |
| बकाया और अपात्र किराया | धारा 25AA: बकाया किराया या अप्राप्त किराया जो प्राप्त होता है, उसे आय के रूप में कर योग्य किया जाता है; 30% की कटौती की अनुमति दी जाती है. | धारा 23: बकाया और अप्राप्त किराया प्राप्त होने पर समान प्रावधान, 30% की कटौती की अनुमति दी जाती है. | मौजूदा कानून के अनुरूप लेकिन स्पष्टता के लिए भाषा में सुधार किया गया. |
| संपत्ति जो स्टॉक-इन-ट्रेड के रूप में रखी जाती है | विशेष रूप से संबोधित नहीं किया गया; सामान्य व्यवसाय आय प्रावधानों के तहत इसे माना जाता है. | धारा 21(5): स्टॉक-इन-ट्रेड के रूप में रखी गई संपत्तियाँ वित्तीय वर्ष की समाप्ति के बाद दो वर्षों के लिए शून्य वार्षिक मूल्य के रूप में मानी जाती हैं. | स्टॉक-इन-ट्रेड के रूप में रखी गई संपत्तियों के लिए विशेष राहत अवधि पेश की गई. |
| संपत्ति जो सह-मालिकों द्वारा स्वामित्व में है | धारा 26: सह-मालिकाना संपत्ति से आय को स्वामित्व हिस्से के अनुपात में विभाजित किया जाता है; प्रत्येक मालिक के लिए अलग से मूल्यांकन किया जाता है. | धारा 24: सह-मालिकों के लिए आय का मूल्यांकन स्वामित्व हिस्से के आधार पर किया जाता है. | कोई महत्वपूर्ण परिवर्तन नहीं; वर्तमान दृष्टिकोण को बनाए रखा गया. |
यहाँ आयकर अधिनियम, 1961 और आयकर विधेयक, 2025 के बीच घर संपत्ति से आय के प्रावधानों की विस्तृत तुलना दी गई है, जिसमें संबंधित धारा और अनुच्छेद का विवरण भी शामिल है:
| Provision | Income Tax Act, 1961 (Section & Description) | Income Tax Bill, 2025 (Clause & Description) | Key Changes |
|---|---|---|---|
| कर से बचाव | धारा 28: "व्यवसाय या पेशे से लाभ और आय" के तहत कर योग्य आय की परिभाषा, जिसमें व्यवसाय, व्यापार, और पेशे से होने वाले लाभ शामिल हैं. | धारा 26: समान प्रावधान, "व्यवसाय या पेशे से लाभ और आय" के तहत कर योग्य आय की परिभाषा. | कोई संरचनात्मक परिवर्तन नहीं, लेकिन भाषा को सरल किया गया. |
| कटौतियाँ | धारा 30 से 37: विभिन्न स्वीकृत कटौतियाँ, जिनमें किराया, मूल्यह्रास, बीमा और मरम्मत शामिल हैं, बशर्ते वे पूरी तरह से व्यवसायिक उद्देश्यों के लिए खर्च किए गए हों. | धारा 28 से 37: समान कटौतियाँ, लेकिन विशेष रूप से डिजिटल भुगतान और व्यवसाय से संबंधित उपकरणों के लिए स्पष्टता जोड़ी गई है. | खर्चों के लिए शर्तों का आधुनिकीकरण, जिसमें डिजिटलकरण को भी शामिल किया गया है. |
| मूल्यह्रास | धारा 32: ठोस और अमूर्त संपत्तियों पर मूल्यह्रास की कटौती की अनुमति, जो निर्दिष्ट दरों पर आधारित होती है. | धारा 33: समान प्रावधान; मौजूदा मूल्यह्रास संरचना बनाए रखी गई, लेकिन कुछ वर्गीकरण और पद्धतियों को सरल किया गया है. | कोई बड़ा बदलाव नहीं; व्याख्या में आसानी पर ध्यान केंद्रित किया गया. |
| खारिजी | धारा 40 और 40A: गैर-स्वीकृत खर्चों की सूची, जैसे बिना कर कटौती के गैर-निवासी को किए गए भुगतान और संबंधित पक्षों को अत्यधिक भुगतान. | धारा 35 और 36: समान प्रावधान, लेकिन संबंधित पक्षों के लेन-देन और डिजिटल भुगतान प्रणालियों के अनुपालन से संबंधित विस्तृत नियम शामिल किए गए हैं. | आधुनिक व्यापार प्रथाओं से संबंधित खारिजी के लिए दायरे का विस्तार. |
| सट्टा लेन-देन से आय | धारा 43(5): सट्टा लेन-देन और उनके कराधान के लिए उपचार की परिभाषा. | धारा 39: सट्टा लेन-देन की परिभाषा और उपचार बनाए रखा गया है, लेकिन डिजिटल ट्रेडों के लिए अधिक व्यापक नियम दिए गए हैं. | सट्टा डिजिटल संपत्ति व्यापार के लिए अद्यतन नियम. |
| प्रारंभिक खर्चों का अमॉर्टाइजेशन | धारा 35D: व्यवसाय की शुरुआत से पहले किए गए कुछ प्रारंभिक खर्चों का अमॉर्टाइजेशन करने की अनुमति. | धारा 44: समान अवधारणा बनाए रखी गई, लेकिन गणना की प्रक्रिया और कटौती के लिए शर्तों को सरल बनाया गया है. | गणना की पद्धति को सरल किया गया. |
| वैज्ञानिक अनुसंधान खर्चे | धारा 35: व्यवसाय से संबंधित वैज्ञानिक अनुसंधान पर पूंजीगत और राजस्व खर्चों के लिए कटौती की अनुमति. | धारा 45: समान प्रावधान, लेकिन इसमें प्रौद्योगिकी और डिजिटल उन्नति से संबंधित अनुसंधान को स्पष्ट रूप से शामिल किया गया है. | वैज्ञानिक अनुसंधान खर्चों का दायरा विस्तारित किया गया. |
| कल्पित कराधान | धारा 44AD, 44AE: छोटे व्यवसायों और पेशेवरों के लिए कल्पित कराधान, जो कारोबार या विशेष मानदंडों के आधार पर लागू होता है. | धारा 58: कल्पित कराधान को बनाए रखा गया, लेकिन छोटे व्यवसायों और पेशेवरों के लिए अद्यतन कारोबार सीमा और सरल मानदंड शामिल किए गए हैं. | कारोबार सीमा को समायोजित किया गया और मानदंड को सरल बनाया गया. |
| स्टार्टअप्स के लिए विशेष प्रावधान | स्टार्टअप्स के लिए कोई विशेष धारा नहीं; विभिन्न सामान्य प्रावधानों के तहत लाभ शामिल किए गए हैं. | धारा 140: पात्र स्टार्टअप्स के लिए विशेष प्रावधान, जिसमें पहले 10 वर्षों के भीतर तीन लगातार वर्षों के लिए 100% कर छूट शामिल है. | उच्च रोजगार संभावनाओं वाले स्टार्टअप्स के लिए समर्पित प्रावधान. |
यहाँ आयकर अधिनियम, 1961 और आयकर विधेयक, 2025 के बीच व्यवसाय और पेशे से आय के प्रावधानों की विस्तृत तुलना दी गई है, जिसमें संबंधित धारा और अनुच्छेद का विवरण भी शामिल है:
| Provision | Income Tax Act, 1961 (Section & Description) | Income Tax Bill, 2025 (Clause & Description) | Key Changes |
|---|---|---|---|
| कर से बचाव | धारा 45: पूंजीगत लाभ तब कर योग्य होते हैं जब पिछले वर्ष के दौरान एक पूंजीगत संपत्ति का हस्तांतरण होता है. | धारा 67: समान प्रावधान, जिसमें यह निर्दिष्ट किया गया है कि पूंजीगत लाभ एक पूंजीगत संपत्ति के हस्तांतरण पर उत्पन्न होते हैं. | कोई महत्वपूर्ण बदलाव नहीं; दायरा और उद्देश्य बनाए रखा गया. |
| शॉर्ट-टर्म और लॉन्ग-टर्म पूंजीगत लाभ | धारा 2(42A): शॉर्ट-टर्म और लॉन्ग-टर्म पूंजीगत संपत्तियों की परिभाषा, जो धारण अवधि पर आधारित होती है; लाभ उसी के अनुसार गणना किए जाते हैं. | धारा 72: परिभाषा बनाए रखी गई है, लेकिन धारण अवधि की सीमाएं समकालीन प्रथाओं और संपत्ति वर्गों के साथ संरेखित की गई हैं. | कुछ संपत्ति वर्गों के लिए धारण अवधि में समायोजन, जैसे कि डिजिटल संपत्तियाँ. |
| पूंजीगत लाभ की गणना | धारा 48-50: लाभ की गणना, जिसमें मुद्रास्फीति-समायोजित अधिग्रहण लागत, सुधार लागत और हस्तांतरण खर्चों को विचार से घटाना शामिल है. | धारा 73: समान पद्धति बनाए रखी गई है, लेकिन आधुनिक संपत्ति प्रकारों के लिए गणना पर अतिरिक्त स्पष्टता दी गई है. | भाषा का आधुनिकीकरण और डिजिटल संपत्तियों जैसी नई संपत्ति श्रेणियों के लिए कवरेज. |
| पुनर्निवेश पर छूट | धारा 54 से 54F: आवासीय संपत्तियों, बॉण्ड्स और कुछ विशिष्ट संपत्तियों में पुनर्निवेश पर छूट. | धारा 86-88: समान छूट बनाए रखी गई है, लेकिन विशिष्ट संपत्ति श्रेणियों में पुनर्निवेश लाभ के लिए परिदृश्यों का संकलन किया गया है. | पुनर्निवेश छूट के लिए संकलित और स्पष्ट प्रावधान. |
| अधिग्रहण की लागत | धारा 55: लंबे समय तक संपत्तियों के लिए अधिग्रहण की लागत और मुद्रास्फीति-समायोजित लागत की परिभाषा. | धारा 73: प्रावधानों को बनाए रखा गया है, लेकिन विशेष परिस्थितियों जैसे कि वसीयत से प्राप्त या उपहार में प्राप्त संपत्तियों के लिए अधिग्रहण लागत निर्धारित करने के लिए स्पष्टता दी गई है. | विशेष परिस्थितियों और मूल्यांकन पद्धतियों के लिए बढ़ी हुई स्पष्टता. |
| अनिवार्य अधिग्रहण पर पूंजीगत लाभ | धारा 54D: कुछ संपत्तियों के अनिवार्य अधिग्रहण से होने वाले लाभ पर छूट प्रदान की जाती है, यदि इन्हें विशिष्ट परियोजनाओं में पुनर्निवेशित किया जाता है. | धारा 84: समान प्रावधान बनाए रखा गया है, लेकिन पुनर्निवेश के लिए परियोजना की परिभाषाएँ अद्यतन की गई हैं. | अनिवार्य अधिग्रहणों के लिए पुनर्निवेश विकल्पों का आधुनिकीकरण. |
| स्लम्प बिक्री | धारा 50B: एक व्यापार के निरंतर चलने के रूप में स्लम्प बिक्री से होने वाले लाभों पर कराधान की अनुमति. | धारा 77: समान प्रावधान, विस्तृत परिभाषाओं और स्पष्ट गणना विधियों के साथ. | जटिल व्यापार बिक्री के लिए स्पष्टता और दायरा बढ़ाया गया. |
| विचार के लिए उचित बाजार मूल्य | धारा 50C: यदि विचार स्टांप ड्यूटी मूल्य से कम है, तो इसे विचार के पूर्ण मूल्य के रूप में माना जाएगा. | धारा 78: समान प्रावधान बनाए रखा गया है, लेकिन विशिष्ट मामलों में मूल्यांकन के लिए लचीलापन प्रदान किया गया है. | विशिष्ट परिदृश्यों में मूल्यांकन वास्तविकताओं के साथ बेहतर संरेखण. |
| मूल्यांकन संदर्भ | धारा 55A: उचित बाजार मूल्य निर्धारित करने के लिए मूल्यांकन अधिकारी का संदर्भ लेने की अनुमति. | धारा 91: प्रावधान को बनाए रखा गया है, लेकिन नए संपत्ति वर्गों के लिए आधुनिक मूल्यांकन तकनीकों को शामिल करने के लिए इसके दायरे को बढ़ाया गया है. | आधुनिक मूल्यांकन तकनीकों को स्पष्ट रूप से शामिल किया गया है. |
| इक्विटी और यूनिट्स के लिए विशेष प्रावधान | धारा 112A: इक्विटी शेयरों और म्यूचुअल फंड यूनिट्स पर दीर्घकालिक लाभ पर कराधान. | धारा 198: इक्विटी और फंड यूनिट्स के लिए समान प्रावधान; लागू होने के लिए रियायती दरों और सीमा को शामिल किया गया है. | रियायती दरों और पात्रता सीमाओं पर बेहतर स्पष्टता. |
यहाँ आयकर अधिनियम, 1961 और आयकर विधेयक, 2025 के बीच पूंजीगत लाभ के प्रावधानों की विस्तृत तुलना दी गई है, जिसमें संबंधित धारा और अनुच्छेद का विवरण भी शामिल है:
| Provision | Income Tax Act, 1961 (Section & Description) | Income Tax Bill, 2025 (Clause & Description) | Key Changes |
|---|---|---|---|
| कर से बचाव | धारा 56: कोई भी अन्य हेड के तहत कर योग्य नहीं होने वाली आय "अन्य स्रोतों से आय" के तहत कर योग्य है. | धारा 92: कोई भी अन्य हेड के तहत कर योग्य नहीं होने वाली आय "अन्य स्रोतों से आय" के तहत कर योग्य है. | कोई महत्वपूर्ण बदलाव नहीं; दायरा और उद्देश्य बनाए रखा गया. |
| विशिष्ट आय समावेशित | धारा 56(2): लाभांश, लॉटरी पुरस्कार, और सब-लेटिंग से किराया शामिल है. | धारा 92(2): लाभांश, लॉटरी से जीत, कार्ड खेल, जुआ, और प्रतिभूतियों पर ब्याज शामिल है. | डिजिटल आय और कुछ मुआवजों के लिए स्पष्टता बढ़ाई गई. |
| अनुमति प्राप्त कटौतियाँ | धारा 57: आय की वसूली के लिए कमीशन, मरम्मत और रख-रखाव खर्चे शामिल हैं. | धारा 93: समान कटौतियाँ बनाए रखी गई हैं; कुछ डिजिटल आय के लिए बैंकिंग कमीशन जैसे खर्चों के लिए स्पष्ट प्रावधान जोड़े गए हैं. | आधुनिक भुगतान प्रणालियों के साथ संरेखण और कटौतियों के लिए स्पष्टता. |
| गैर-कटौती योग्य रकम | धारा 58: गैर-कटौती योग्य खर्चों का उल्लेख, जिनमें व्यक्तिगत खर्च और बिना कर अनुपालन के भारत के बाहर किए गए भुगतान शामिल हैं. | धारा 94: समान प्रतिबंध बनाए रखे गए हैं; अंतरराष्ट्रीय भुगतान और डिजिटल लेन-देन के लिए कड़ी अनुपालन उपायों को शामिल किया गया है. | अंतरराष्ट्रीय और डिजिटल भुगतान प्रणालियों में अनुपालन को लागू करने में सुधार. |
| पारिवारिक पेंशन | धारा 57(iia): पेंशन का 1/3 या ₹15,000, जो भी कम हो, की कटौती. | धारा 93(d): पेंशन का 1/3 या ₹25,000, जो भी कम हो, की कटौती, विशेष मामलों के लिए. | परिवारिक पेंशन के लिए कटौती सीमा बढ़ाई गई, आश्रितों को राहत प्रदान की गई. |
| लॉटरी से जीत | धारा 115BB: 30% की फ्लैट दर से कर लगाया जाता है, कोई कटौती नहीं दी जाती. | धारा 194: फ्लैट 30% कर दर को बनाए रखा गया है, लेकिन ऑनलाइन खेलों और वर्चुअल प्रतियोगिताओं से जीत के लिए स्पष्टता प्रदान की गई है. | ऑनलाइन खेलों और डिजिटल प्लेटफार्मों को कराधान में शामिल किया गया. |
| जमा की गई अग्रिम राशि | धारा 56(2)(ix): विफल संपत्ति हस्तांतरण के दौरान प्राप्त अग्रिम राशि को आय के रूप में कर योग्य माना जाता है. | धारा 92(2)(h): समान प्रावधान; "अन्य स्रोतों से आय" के तहत कर योग्य. | उपचार में कोई बदलाव नहीं, लेकिन "अन्य स्रोतों से आय" के तहत अधिक स्पष्ट श्रेणीकरण. |
| बढ़े हुए मुआवजे पर ब्याज | धारा 56(2)(viii): आय के रूप में कर योग्य; धारा 57(iv) के तहत ऐसे ब्याज पर 50% की कटौती की अनुमति है. | धारा 92(2)(i): समान प्रावधान बनाए रखे गए हैं; बढ़े हुए मुआवजे पर ब्याज के 50% के लिए कटौती की अनुमति है. | बढ़ी हुई मुआवजा ब्याज पर मौजूदा उपचार बनाए रखा गया. |
| सब-लेटिंग से आय | धारा 57(ii): सब-लेट संपत्ति पर भुगतान किए गए किराए के लिए कटौती की अनुमति. | धारा 93(a): सब-लेट संपत्तियों पर भुगतान किए गए किराए के लिए समान कटौतियाँ बनाए रखी गई हैं. | कोई महत्वपूर्ण बदलाव नहीं; मौजूदा दृष्टिकोण बनाए रखा गया. |
| वर्चुअल डिजिटल संपत्तियाँ | स्पष्ट रूप से कवर नहीं किया गया. | धारा 92(2)(j): वर्चुअल डिजिटल संपत्तियों से आय को "अन्य स्रोतों से आय" के तहत कर योग्य के रूप में स्पष्ट रूप से शामिल किया गया है. | डिजिटल संपत्ति लेन-देन जैसे क्रिप्टोकरेंसी पर कराधान के लिए नया प्रावधान. |
यहाँ आयकर अधिनियम, 1961 और आयकर विधेयक, 2025 के बीच "अन्य स्रोतों से आय" के प्रावधानों की विस्तृत तुलना दी गई है, जिसमें संबंधित धारा और अनुच्छेद का विवरण भी शामिल है:
| Provision | Income Tax Act, 1961 (Section & Description) | Income Tax Bill, 2025 (Clause & Description) | Key Changes |
|---|---|---|---|
| मूल्यांकन से पूर्व पूछताछ | धारा 142: मूल्यांकन को अंतिम रूप देने से पहले जांच करने और जानकारी प्राप्त करने का अधिकार प्रदान करती है. | धारा 268: समान प्रावधान बनाए रखे गए हैं; संपत्तियों और देनदारियों के विस्तृत विवरण प्राप्त करने की शक्ति और विशेष ऑडिट के संदर्भ को शामिल किया गया है. | संपत्ति और देनदारियों की पूछताछ के लिए विस्तारित दायरा; ऑडिट से संबंधित प्रक्रियाओं को संहिताबद्ध किया गया. |
| मूल्यांकन प्रक्रिया | धारा 143: सामान्य मूल्यांकन में जांच मूल्यांकन शामिल है, जिसमें दाखिल की गई रिटर्न के आधार पर विवरणों की जांच की जाती है. | धारा 270: रिटर्न की प्रोसेसिंग, प्राथमिक समायोजन करने और जांच मूल्यांकन के लिए चयन के प्रावधान. | प्राथमिक समायोजन के लिए विस्तृत प्रावधानों के साथ सुव्यवस्थित प्रक्रिया. |
| सर्वोत्तम निर्णय पर मूल्यांकन | धारा 144: यदि करदाता अनुपालन में विफल रहता है तो AO सर्वोत्तम निर्णय के आधार पर मूल्यांकन पूरा कर सकता है. | धारा 271: समान प्रावधान; लेकिन प्रक्रियात्मक सुरक्षा उपायों और करदाता की प्रतिक्रिया के अवसरों पर अधिक जोर. | करदाता को प्रक्रियात्मक निष्पक्षता सुनिश्चित करने के लिए अतिरिक्त सुरक्षा उपाय. |
| बिना चेहरे का मूल्यांकन | स्पष्ट रूप से शामिल नहीं है; 1961 के अधिनियम में बाद में संशोधन द्वारा पेश किया गया था. | धारा 273: बिना चेहरे के मूल्यांकन के लिए व्यापक ढांचा, जिसमें नेशनल फेसलेस असेसमेंट सेंटर के माध्यम से स्वचालित केस आवंटन शामिल है. | पूरी तरह से संहिताबद्ध बिना चेहरे का मूल्यांकन संरचना, जिसमें सभी चरणों की संवाद और अनुपालन शामिल हैं. |
| पुनः मूल्यांकन (भागी हुई आय) | धारा 147-149: यदि कर योग्य आय मूल्यांकन से भागी हुई हो, तो पुनः मूल्यांकन की अनुमति है, कुछ विशेष शर्तों के तहत. | धारा 279-285: समान प्रावधान, लेकिन नोटिस जारी करने और पुनः मूल्यांकन के लिए कड़े समय सीमा और दंड. | नोटिसों के लिए कड़े समय सीमा और प्रक्रियाओं को संहिताबद्ध किया गया. |
| मूल्यांकन के लिए समय सीमा | धारा 153: सामान्य मूल्यांकन, पुनः मूल्यांकन और सुधारों को पूरा करने के लिए समय सीमा निर्दिष्ट करती है. | धारा 286: समय सीमा बनाए रखी गई है, लेकिन बिना चेहरे के मूल्यांकन और प्रक्रियात्मक परिवर्तनों के लिए समायोजन किया गया है. | बिना चेहरे के मूल्यांकन ढांचे को समायोजित करने के लिए अद्यतन समय सीमा. |
| विवाद समाधान पैनल (DRP) | धारा 144C: विदेशी कंपनियों और स्थानांतरण मूल्य निर्धारण विवादों के लिए पेश किया गया था. | धारा 275: DRP की लागू क्षमता का विस्तार, विदेशी कंपनियों के अलावा घरेलू करदाताओं को भी इस तंत्र तक पहुंच प्राप्त हुई. | DRP की लागू क्षमता का विस्तार, करदाता शिकायत निवारण को बेहतर बनाने के लिए. |
| ब्लॉक मूल्यांकन | धारा 153A-153C: खोज और जब्ती मामलों के लिए विशिष्ट प्रक्रियाएँ, जिनमें आय मूल्यांकन के लिए ब्लॉक अवधि शामिल है. | धारा 292-296: समान प्रावधान बनाए रखे गए हैं, लेकिन ब्लॉक मूल्यांकन के लिए समय सीमा और गणना में अधिक स्पष्टता प्रदान की गई है. | खोज मामलों में ब्लॉक मूल्यांकन के लिए समय सीमा और दायरे को स्पष्ट किया गया. |
| मूल्यांकन और तकनीकी इनपुट | धारा 142A: AO संपत्ति के वास्तविक बाजार मूल्य का अनुमान लगाने के लिए मूल्यांकन अधिकारी को संदर्भित कर सकता है. | धारा 269: मूल्यांकन के प्रावधान बनाए रखे गए हैं, लेकिन मूल्यांकन में सटीकता बढ़ाने के लिए डिजिटल और फोरेंसिक उपकरणों को शामिल किया गया है. | मूल्यांकन विधियों का आधुनिकीकरण, जिसमें प्रौद्योगिकी पर जोर दिया गया है. |
यहां अनुभाग और खंड संदर्भों के साथ आयकर अधिनियम, 1961 और आयकर विधेयक, 2025 के बीच अपीलीय कार्यवाही की तुलना दी गई है:
| Provision | Income Tax Act, 1961 (Section & Description) | Income Tax Bill, 2025 (Clause & Description) | Key Changes |
|---|---|---|---|
| पहली अपील: आयुक्त (अपील) | धारा 246A: विशिष्ट आदेशों के खिलाफ आयुक्त (अपील) में अपील. | धारा 357: विशिष्ट आदेशों के खिलाफ आयुक्त (अपील) में अपील, संरचित प्रक्रिया और समय सीमा के साथ. | समान दायरा, लेकिन बेहतर समय सीमा और प्रक्रियात्मक स्पष्टता. |
| पहली अपील: संयुक्त आयुक्त (अपील) | 1961 के अधिनियम में स्पष्ट रूप से प्रदान नहीं किया गया है. | धारा 356: उन मामलों के लिए संयुक्त आयुक्त (अपील) में अपील की अनुमति देता है, जिन्हें संयुक्त आयुक्त से नीचे के अधिकारी संभालते हैं. | निचले रैंक के अधिकारियों के मामलों के लिए एक नया अपीलीय स्तर पेश किया गया. |
| अपीलें अपीलीय न्यायाधिकरण (ITAT) को | धारा 252-255: आयुक्त (अपील) के आदेशों के खिलाफ ITAT में अपील; इसमें न्यायाधिकरण की प्रक्रियाएँ और शक्तियाँ शामिल हैं. | धारा 362-364: ITAT में अपीलों के लिए समान प्रावधान, प्रक्रियात्मक दक्षता और समय सीमा पर ध्यान केंद्रित किया गया है. | मौलिक प्रावधान बनाए रखे गए हैं, लेकिन भाषा को सुव्यवस्थित किया गया. |
| अपीलें उच्च न्यायालय को | धारा 260A-260B: कानूनी प्रश्नों पर अपीलें; प्रक्रिया और अधिकारक्षेत्र के लिए प्रावधान. | धारा 365: कानूनी प्रश्नों पर उच्च न्यायालय में अपीलें बनाए रखी गईं; अधिकारक्षेत्र और आवेदन में बेहतर स्पष्टता. | प्रक्रियात्मक दिशानिर्देशों को सरल किया गया और अधिकारक्षेत्र की स्पष्टता दी गई. |
| अपीलें सर्वोच्च न्यायालय को | धारा 261: उच्च न्यायालय द्वारा निर्णयित कानूनी मामलों पर सर्वोच्च न्यायालय में अपील. | धारा 367: समान प्रावधान; विशिष्ट कानूनी प्रश्नों पर अपील की अनुमति देता है. | प्रक्रियात्मक आधुनिकीकरण; वर्तमान कानूनी प्रथाओं के साथ तालमेल. |
| विवाद समाधान समिति (DRC) | स्पष्ट रूप से प्रदान नहीं किया गया है; योग्य करदाताओं के लिए धारा 144C के तहत विवाद समाधान पैनल (DRP) उपलब्ध है. | धारा 379: छोटे और मंझले करदाताओं के लिए विवादों को सौहार्दपूर्ण तरीके से हल करने के लिए विवाद समाधान समिति (DRC) पेश की गई है. | छोटे करदाताओं को शामिल करने के लिए विवाद समाधान तंत्र का विस्तार किया गया है. |
| अपीलों के लिए समय सीमा | धारा 249: आयुक्त (अपील) और न्यायाधिकरण में अपील दायर करने के लिए समय सीमा निर्दिष्ट की गई है; यह आदेश के प्रकार के आधार पर भिन्न होती है. | धारा 358: समान समय सीमाएं बनाए रखी गई हैं, लेकिन यह सुनिश्चित करती है कि अपील दायर करने की प्रक्रियाएं (जैसे, डिजिटल फाइलिंग) अद्यतन हों. | समय सीमाओं में निरंतरता और डिजिटल फाइलिंग प्रक्रियाओं पर जोर दिया गया है. |
| एडवांस निर्णय और अपीलीय समीक्षा | धारा 245N-245V: विशिष्ट श्रेणियों के करदाताओं के लिए अग्रिम निर्णय के प्रावधान | धारा 381-389: अग्रिम निर्णयों के प्रावधान बनाए रखे गए हैं, लेकिन एक सुसंगतता के लिए अग्रिम निर्णय बोर्ड (BAR) पेश किया गया है और उच्च न्यायालय में अपील की अनुमति दी गई है. | अग्रिम निर्णयों के लिए सुव्यवस्थित संरचना और स्पष्टता के लिए अपीलीय तंत्र पेश किया गया है. |
| पुनरावृत्त अपीलों के लिए विशेष प्रावधान | 1961 के अधिनियम में स्पष्ट रूप से संबोधित नहीं किया गया है. | धारा 375: पुनरावृत्त अपीलों से बचने के लिए उच्च न्यायालय या सर्वोच्च न्यायालय में लंबित कानूनी प्रश्नों का संदर्भ लेने की अनुमति देता है. | पुनरावृत्त मुकदमेबाजी को कम करने के लिए एक प्रावधान पेश किया गया. |
(पलक शाह, बीडब्ल्यू रिपोर्टर व द मार्केट माफिया - क्रॉनिकल ऑफ इंडियाज हाई-टेक स्टॉक मार्केट स्कैंडल एंड द कैबल दैट वेन्ट स्कॉट-फ्री पुस्तक के लेखक हैं. पलक लगभग दो दशकों से मुंबई में पत्रकार हैं. उन्होंने द इकोनॉमिक टाइम्स, बिजनेस स्टैंडर्ड और द फाइनेंशियल एक्सप्रेस और द हिंदू बिजनेस लाइन सहित अधिकांश प्रमुख गुलाबी पत्रों के लिए काम किया है. वह 19 साल की उम्र में अपराध रिपोर्टिंग के प्रति आकर्षित हुए थे, लेकिन इस क्षेत्र में कुछ वर्षों के अनुभव ने उन्हें बताया कि अपराध का ताना-बाना बदल गया है और संगठित गिरोह, जैसा कि मुंबई ने अस्सी के दशक के दौरान देखा था, अब मौजूद नहीं हैं. यह व्यवसाय और बाजार ही थे जो परिदृश्य पर हावी थे। 'श्वेत धन' अर्थव्यवस्था की जटिलताओं को जानने के उनके जुनून ने पलक को वित्त और नियमों की दुनिया में पहुंचा दिया.)
भारत में फिर मजबूत होंगे देसी मोबाइल ब्रांड, सरकार देगी ₹5,000 करोड़ का प्रोत्साहन
स्मार्टफोन बाजार में चीनी कंपनियों के दबदबे के बीच सरकार भारतीय मोबाइल ब्रांडों को मजबूत करने की तैयारी कर रही है. ₹62,500 करोड़ की मोबाइल फोन विनिर्माण योजना में करीब ₹5,000 करोड़ भारतीय कंपनियों के लिए रखे गए हैं.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 02 October, 2026
Friday, 02 October, 2026
भारत के स्मार्टफोन बाजार में कभी मजबूत स्थिति रखने वाली घरेलू कंपनियों की हिस्सेदारी पिछले एक दशक में तेजी से घटी है. 2014 में माइक्रोमैक्स, कार्बन, लावा और इंटेक्स जैसे भारतीय ब्रांडों की बाजार हिस्सेदारी करीब 45 फीसदी थी, जबकि चीनी कंपनियों की हिस्सेदारी करीब 9 फीसदी थी. 2025 तक तस्वीर पूरी तरह बदल गई. इस दौरान भारतीय ब्रांडों की हिस्सेदारी घटकर करीब 1 फीसदी रह गई, जबकि चीनी कंपनियों की हिस्सेदारी 73 फीसदी से अधिक हो गई.
अब सरकार घरेलू मोबाइल कंपनियों को दोबारा मजबूत करने के लिए एक नई योजना पर काम कर रही है. इसके तहत ₹62,500 करोड़ की मोबाइल फोन विनिर्माण योजना में करीब ₹5,000 करोड़ भारतीय मोबाइल कंपनियों के लिए निर्धारित किए गए हैं.
2016 के बाद बदला मोबाइल बाजार
भारतीय मोबाइल कंपनियों की शुरुआती सफलता मुख्य रूप से कम कीमत वाले फोन और मजबूत वितरण नेटवर्क पर आधारित थी. उस समय कई कंपनियां चीन में बने 3जी फोन आयात कर अपने ब्रांड नाम से भारत में बेचती थीं.
हालांकि, 2016 में रिलायंस जियो की 4जी सेवा शुरू होने के बाद मोबाइल बाजार में तेजी से बदलाव आया. भारतीय कंपनियों के पास 3जी फोन का बड़ा भंडार था और वे 4जी की बढ़ती मांग के अनुरूप तेजी से बदलाव नहीं कर सकीं.
दूसरी ओर, शाओमी, वीवो और ओप्पो जैसी चीनी कंपनियां बेहतर कैमरा, आधुनिक तकनीक और नए फीचर वाले 4जी स्मार्टफोन लेकर बाजार में उतरीं. इन कंपनियों ने अनुसंधान, डिजाइन और वितरण नेटवर्क में भी बड़े पैमाने पर निवेश किया. इसका असर भारतीय कंपनियों की बाजार हिस्सेदारी पर पड़ा. 2017 तक भारतीय ब्रांडों की हिस्सेदारी घटकर करीब 16 फीसदी रह गई, जबकि चीनी कंपनियों की हिस्सेदारी 55 फीसदी से ज्यादा हो गई.
किन कंपनियों को मिलेगा सरकारी प्रोत्साहन?
सरकारी योजना का लाभ लेने के लिए कंपनियों के लिए कुछ शर्तें तय की गई हैं. इसके तहत कंपनी का सालाना कारोबार कम से कम ₹1,000 करोड़ होना चाहिए और उसमें भारतीय नागरिकों की हिस्सेदारी कम से कम 51 फीसदी होनी चाहिए.
इसके अलावा मोबाइल से जुड़े पेटेंट भारत में कंपनी के नाम पर होने जरूरी होंगे. योजना में शामिल कंपनियों को देश में अपना अनुसंधान एवं विकास (R&D) केंद्र भी स्थापित करना होगा.
सरकार कंपनियों को उनकी बिक्री के 9.5 फीसदी तक प्रोत्साहन दे सकती है. इसमें सालाना बढ़ी बिक्री पर 5 फीसदी, बैटरी और कैमरा मॉड्यूल जैसे प्रमुख कंपोनेंट भारत से खरीदने पर 1.5 फीसदी और देश में अनुसंधान एवं विकास केंद्र स्थापित करने पर 3 फीसदी प्रोत्साहन शामिल है.
लावा समेत कई कंपनियों ने दिखाई दिलचस्पी
अब तक कम से कम तीन घरेलू कंपनियों ने इस योजना में रुचि दिखाई है. इनमें लावा इंटरनेशनल, नेक्स्टक्वांटम शिफ्ट टेक्नोलॉजीज और हैदराबाद की इलेक्ट्रॉनिक्स कंपनी मिवी शामिल हैं. नेक्स्टक्वांटम ने एआई प्लस नाम से स्मार्टफोन ब्रांड शुरू किया है और अब तक 10 लाख से अधिक फोन बेचने का दावा किया है. कंपनी चालू वित्त वर्ष में स्मार्टफोन बाजार में 3-4 फीसदी हिस्सेदारी हासिल करने का लक्ष्य लेकर चल रही है.
कंपनी अपने फोन की औसत बिक्री कीमत दिवाली तक ₹13,500 से बढ़ाकर ₹15,000 करने की तैयारी कर रही है. उसने अनुसंधान पर पहले ही 60 लाख डॉलर खर्च किए हैं और अगले साल तक कुल निवेश बढ़ाकर करीब ₹350 करोड़ करने की योजना है. इसके तहत करीब 80 विदेशी विशेषज्ञों और 300 इंजीनियरों की नियुक्ति की योजना है.
₹15,000 से कम कीमत वाले फोन पर नजर
भारतीय कंपनियों के लिए ₹15,000 से कम कीमत वाले स्मार्टफोन का बाजार एक बड़ा अवसर बन सकता है. देश में बिकने वाले कुल स्मार्टफोन में इस श्रेणी की हिस्सेदारी करीब 51 फीसदी है.
मेमोरी चिप की कीमतों में बढ़ोतरी और कम मार्जिन के कारण कुछ बड़ी वैश्विक कंपनियां इस श्रेणी से दूरी बना रही हैं और महंगे स्मार्टफोन पर अधिक ध्यान दे रही हैं. ऐसे में भारतीय कंपनियां कम कीमत वाले स्मार्टफोन बाजार में अपनी जगह बनाने की कोशिश कर रही हैं.
बोल्ट, एआई प्लस और मिवी जैसे ब्रांड इस सेगमेंट पर ध्यान दे रहे हैं. मिवी ने ₹11,999 की कीमत में अपना पहला 5जी स्मार्टफोन पेश किया है. कंपनी के मुताबिक, इस फोन का डिजाइन उसकी अपनी टीम ने तैयार किया है और भविष्य में वह देश में ही इसका उत्पादन करने की योजना बना रही है. हालांकि, मिवी ने योजना के तहत ₹1,000 करोड़ के न्यूनतम कारोबार की शर्त को नई कंपनियों के लिए चुनौतीपूर्ण बताया है.
सिर्फ सस्ते फोन से नहीं बनेगा मजबूत ब्रांड
भारतीय कंपनियों के लिए चुनौती सिर्फ कम कीमत वाले फोन बेचने तक सीमित नहीं है. लंबे समय में मजबूत ब्रांड बनाने के लिए उन्हें ₹15,000 से ₹25,000 और उससे ऊपर के स्मार्टफोन बाजार में भी अपनी मौजूदगी बढ़ानी होगी.
इस श्रेणी में बेहतर कैमरा, प्रोसेसर, सॉफ्टवेयर और डिजाइन की जरूरत होती है. ऐसे में भारतीय कंपनियों के लिए अनुसंधान, तकनीक, डिजाइन और पेटेंट क्षमता विकसित करना महत्वपूर्ण होगा.
सरकारी प्रोत्साहन से घरेलू कंपनियों को पूंजी और विस्तार के स्तर पर मदद मिल सकती है, लेकिन वैश्विक कंपनियों के साथ प्रतिस्पर्धा के लिए भारतीय ब्रांडों को तकनीक और उत्पाद के स्तर पर भी अपनी अलग पहचान बनानी होगी.
IPO बाजार में रिकॉर्ड तेजी, 6 महीने में 78 कंपनियों ने जुटाए ₹94,205 करोड़
अप्रैल-सितंबर 2026 के दौरान मेनबोर्ड आईपीओ के जरिए कंपनियों की फंड जुटाने की रफ्तार तेज रही. इस दौरान 78 कंपनियों ने ₹94,205 करोड़ जुटाए, जो पिछले साल की समान अवधि के मुकाबले 35 फीसदी अधिक है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 02 October, 2026
Friday, 02 October, 2026
शेयर बाजार के प्राइमरी मार्केट में वित्त वर्ष 2026-27 की पहली छमाही में रिकॉर्ड तेजी देखने को मिली है. अप्रैल से सितंबर 2026 के बीच 78 कंपनियों ने मेनबोर्ड आईपीओ के जरिए कुल ₹94,205 करोड़ जुटाए. पिछले साल की समान अवधि में 65 कंपनियों ने ₹69,533 करोड़ जुटाए थे. इस तरह इस साल पहली छमाही में आईपीओ के जरिए जुटाई गई रकम में करीब 35 फीसदी की बढ़ोतरी हुई है.
अगस्त-सितंबर में तेज हुई आईपीओ की रफ्तार
प्राइम डेटाबेस के आंकड़ों के मुताबिक, वित्त वर्ष की पहली तिमाही में आईपीओ बाजार की शुरुआत अपेक्षाकृत धीमी रही. अप्रैल से जून के बीच कंपनियां सिर्फ ₹3,794 करोड़ जुटा सकीं. हालांकि, इसके बाद बाजार में तेजी लौटी.
अगस्त में कंपनियों ने आईपीओ के जरिए ₹20,000 करोड़ से ज्यादा जुटाए, जबकि सितंबर में यह आंकड़ा ₹40,000 करोड़ के पार पहुंच गया. इस तेजी का असर सार्वजनिक इक्विटी के जरिए कुल फंड जुटाने पर भी पड़ा. पहली छमाही में पब्लिक इक्विटी फंडरेजिंग 75 फीसदी बढ़कर ₹2.43 लाख करोड़ हो गई.
इस दौरान नेशनल स्टॉक एक्सचेंज (NSE) का ₹22,563 करोड़ का आईपीओ सबसे बड़ा रहा. इसके बाद एसबीआई फंड्स मैनेजमेंट ने ₹9,795 करोड़ और मणिपाल हेल्थ एंटरप्राइजेज ने ₹9,275 करोड़ जुटाए. कंपनियों के औसत आईपीओ आकार में भी बढ़ोतरी हुई है. यह पिछले साल की पहली छमाही के ₹1,070 करोड़ से बढ़कर इस साल ₹1,208 करोड़ हो गया.
रिटेल निवेशकों की बढ़ी भागीदारी
आईपीओ बाजार में रिटेल निवेशकों की भागीदारी भी इस दौरान बढ़ी है. कुल 64 आईपीओ में से 42 को 10 गुना से अधिक सब्सक्रिप्शन मिला, जबकि 25 आईपीओ 50 गुना से अधिक सब्सक्राइब हुए. इसके अलावा 9 आईपीओ को 3 गुना से अधिक बोलियां मिलीं.
रिटेल निवेशकों के आवेदनों की औसत संख्या भी बढ़कर 17.71 लाख प्रति आईपीओ हो गई, जो पिछले साल की समान अवधि में 12.69 लाख थी. छोटे निवेशकों ने कुल ₹2.47 लाख करोड़ के शेयरों के लिए आवेदन किया. हालांकि, उन्हें अंततः ₹25,944 करोड़ के शेयर ही आवंटित हुए.
आईपीओ की लिस्टिंग पर औसत 19% रिटर्न
आईपीओ बाजार में निवेशकों की बढ़ती दिलचस्पी की एक वजह इस साल लिस्टिंग के बाद मिला रिटर्न भी रहा है. 29 सितंबर तक लिस्ट हुए 64 आईपीओ का औसत लिस्टिंग गेन 19 फीसदी रहा. पिछले साल की पहली छमाही में यह औसत सिर्फ 7 फीसदी था.
29 सितंबर तक 64 में से 46 आईपीओ अपने इश्यू प्राइस से ऊपर कारोबार कर रहे थे. यानी करीब 72 फीसदी सूचीबद्ध आईपीओ अपने इश्यू प्राइस के मुकाबले ऊंचे स्तर पर थे.
प्राइमरी मार्केट में विदेशी निवेशकों की दिलचस्पी
विदेशी पोर्टफोलियो निवेशकों (FPI) की भी प्राइमरी मार्केट में मजबूत भागीदारी रही. आंकड़ों के मुताबिक, जहां विदेशी निवेशकों ने सेकेंडरी मार्केट में ₹1.64 लाख करोड़ की बिकवाली की, वहीं प्राइमरी मार्केट में उन्होंने ₹44,960 करोड़ का निवेश किया.
आईपीओ के जरिए जुटाई गई रकम का इस्तेमाल कंपनियां अलग-अलग जरूरतों के लिए कर रही हैं. मुख्य आईपीओ के जरिए जुटाई गई कुल रकम में 41 फीसदी यानी ₹38,510 करोड़ फ्रेश कैपिटल था. इसमें से कंपनियों ने करीब 42 फीसदी रकम पुराने कर्ज को चुकाने में इस्तेमाल की. वहीं, प्राइवेट प्रमोटर्स ने ₹26,048 करोड़ के शेयरों की बिक्री की.
आईपीओ की बड़ी पाइपलाइन तैयार
प्राइमरी मार्केट में आगे भी गतिविधियां तेज रहने की संभावना है. फिलहाल 145 कंपनियों को भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) से आईपीओ की मंजूरी मिल चुकी है. ये कंपनियां करीब ₹2.78 लाख करोड़ जुटाने की तैयारी में हैं.
इसके अलावा 102 कंपनियां करीब ₹1.87 लाख करोड़ जुटाने के लिए सेबी की मंजूरी का इंतजार कर रही हैं. इससे संकेत मिलता है कि आने वाले समय में भी आईपीओ बाजार में कंपनियों की फंड जुटाने की गतिविधियां जारी रह सकती हैं.
चंद्रशेखरन और वेंणु श्रीनिवासन के बीच टीवीएस से जुड़ा दूसरा सौदा टाटा संस बोर्ड के समक्ष नहीं रखा गया: रिपोर्ट
टाटा संस के चेयरमैन एन. चंद्रशेखरन के परिवार की कंपनी कर्नाटक में 330 करोड़ रुपये के औद्योगिक पार्क की योजना बना रही है. यहां टीवीएस मोटर और उसके टियर-1 आपूर्तिकर्ताओं के लिए ऑटो कंपोनेंट्स बनाए जाने हैं.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 02 October, 2026
Friday, 02 October, 2026
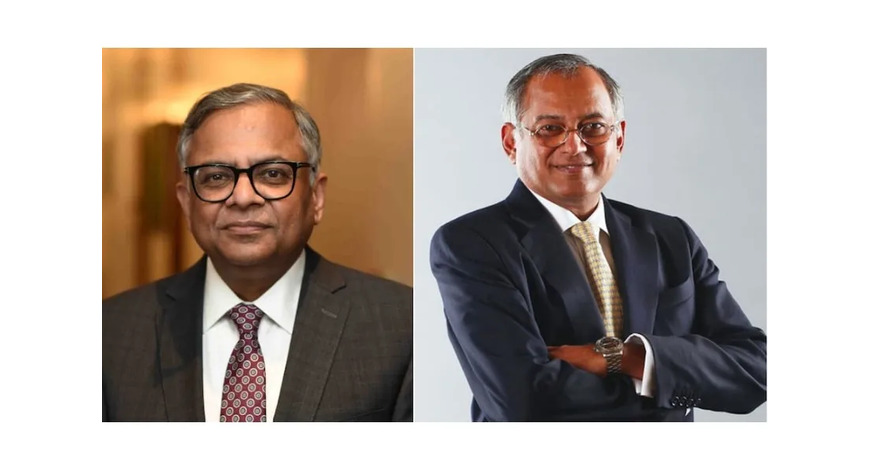
टाटा संस के चेयरमैन एन. चंद्रशेखरन के परिवार के स्वामित्व वाली कंपनी हन्नो वन वेयरहाउसिंग कर्नाटक में 330 करोड़ रुपये की लागत से एक औद्योगिक पार्क विकसित करने की योजना पर काम कर रही है. एक मीडिया रिपोर्ट के अनुसार, इस पार्क में टीवीएस मोटर कंपनी और उसके टियर-1 आपूर्तिकर्ताओं के लिए ऑटो कंपोनेंट्स का निर्माण किया जाना प्रस्तावित है.
रिपोर्ट के मुताबिक, चंद्रशेखरन की पत्नी ललिता और बेटे प्रणव के स्वामित्व वाली हन्नो वन वेयरहाउसिंग ने नवंबर 2025 में कर्नाटक की लैंड ऑडिट कमेटी के समक्ष जमीन के लिए आवेदन किया था. कंपनी ने मैसूर से करीब 20 किलोमीटर दक्षिण में स्थित राज्य सरकार के इम्मावु औद्योगिक क्षेत्र में 35 एकड़ जमीन की मांग की थी.
प्रस्तावित परियोजना को ऑटो कंपोनेंट्स के निर्माण और टीवीएस मोटर तथा उसके टियर-1 आपूर्तिकर्ताओं को इनकी आपूर्ति के लिए औद्योगिक पार्क के रूप में पेश किया गया था.
कर्नाटक में करीब 27 करोड़ रुपये में मिली जमीन
हन्नो के हालिया वित्तीय विवरणों के अनुसार, कर्नाटक इंडस्ट्रियल एरियाज डेवलपमेंट बोर्ड (KIADB) ने कंपनी को जमीन आवंटित कर दी है. इसके लिए करीब 27 करोड़ रुपये का भुगतान किया जाना है. वित्तीय वर्ष 2025-26 में कंपनी ने जमीन के लिए 7.91 करोड़ रुपये का भुगतान किया था.
यह कर्नाटक परियोजना हन्नो और टीवीएस मोटर के बीच दूसरा रिपोर्टेड कारोबारी संबंध है. मीडिया रिपोर्ट के अनुसार, इससे पहले टीवीएस मोटर ने तमिलनाडु में हन्नो को जमीन लीज पर दी थी.
पहले हुए टीवीएस समझौते पर भी सवाल
रिपोर्ट के मुताबिक, एन. चंद्रशेखरन और टीवीएस मोटर के चेयरमैन-एमेरिटस वेंणु श्रीनिवासन ने इस कारोबारी संबंध की जानकारी टाटा संस के बोर्ड को नहीं दी थी. टाटा संस ने पहले कहा था कि इन लेनदेन को बोर्ड के समक्ष रखने की जरूरत नहीं थी.
वेंणु श्रीनिवासन टाटा ट्रस्ट्स के नामित सदस्य के तौर पर टाटा संस के बोर्ड में शामिल हैं. वह बोर्ड की नामांकन और पारिश्रमिक समिति के सदस्य भी हैं. यह समिति चंद्रशेखरन के प्रदर्शन और पारिश्रमिक का मूल्यांकन करती है. ऐसे में हन्नो और टीवीएस मोटर के बीच कारोबारी संबंध दोनों की टाटा समूह में भूमिकाओं के संदर्भ में सामने आए हैं.
टाटा संस के पुनर्गठन के बीच सामने आया मामला
यह घटनाक्रम ऐसे समय सामने आया है जब टाटा ट्रस्ट्स की ओर से टाटा संस के पुनर्गठन का प्रस्ताव विचाराधीन है. टाटा ट्रस्ट्स के पास टाटा संस की करीब 66 प्रतिशत हिस्सेदारी है और ट्रस्ट्स ने होल्डिंग कंपनी की संरचना में बदलाव का प्रस्ताव दिया है.
टाटा ट्रस्ट्स ने टाटा इलेक्ट्रॉनिक्स सिस्टम्स सॉल्यूशंस प्राइवेट लिमिटेड (TESS) और टाटा कंसल्टिंग इंजीनियर्स (TCE) का टाटा संस प्राइवेट लिमिटेड में विलय करने का प्रस्ताव दिया है. इसका उद्देश्य टाटा संस की नियामकीय श्रेणी में बदलाव करना है, जबकि कंपनी को गैर-सूचीबद्ध निजी कंपनी के रूप में बनाए रखना है.
ट्रस्ट्स के अनुसार, प्रस्तावित विलय के बाद टाटा संस को गैर-बैंकिंग वित्तीय कंपनी (NBFC) और कोर इन्वेस्टमेंट कंपनी (CIC) की श्रेणियों से बाहर लाने में मदद मिलेगी. ट्रस्ट्स का कहना है कि अतिरिक्त परिचालन आय से कंपनी एनबीएफसी पर लागू मुख्य कारोबार संबंधी मानदंडों के दायरे से बाहर आ सकेगी.
टाटा ट्रस्ट्स के मुताबिक, प्रस्तावित पुनर्गठन से टाटा संस के समूह की कंपनियों में निवेश भी सीआईसी के लिए लागू सीमा से नीचे आ जाएगा. यह प्रस्ताव सोमवार को प्रस्तुत किया गया था.
टाटा ट्रस्ट्स ने इतिहास का दिया हवाला
टाटा ट्रस्ट्स का कहना है कि प्रस्तावित पुनर्गठन से टाटा संस उस परिचालन मॉडल की ओर लौट सकेगी, जिसे उसने अपने इतिहास के बड़े हिस्से में अपनाया था. ट्रस्ट्स के अनुसार, अपने 100 साल के इतिहास में करीब 80 वर्षों तक टाटा संस के पास परिचालन कारोबार और उससे होने वाला राजस्व था.
ट्रस्ट्स ने कहा कि इन कारोबारों से होने वाली आय का इस्तेमाल टाटा संस नए कारोबारी उपक्रमों को वित्तपोषित करने के लिए करती थी. टाटा कंसल्टेंसी सर्विसेज (TCS) भी 2004 में अलग सहायक कंपनी के रूप में अलग होने से पहले टाटा संस का एक कारोबारी प्रभाग थी.
टाटा ट्रस्ट्स के अनुसार, टाटा संस के पास पहले भी कई अन्य परिचालन कारोबार थे, जिन्हें बाद में अलग कर दिया गया. प्रस्तावित पुनर्गठन के बाद टाटा संस के पास अपने परिचालन और राजस्व का स्रोत होगा और वह टाटा समूह की होल्डिंग कंपनी के रूप में भी बनी रहेगी.
टाटा ट्रस्ट्स ने यह भी कहा कि प्रस्तावित ढांचा भारतीय रिजर्व बैंक (RBI) द्वारा 2004 के बाद टाटा संस को गैर-बैंकिंग, गैर-वित्तीय कंपनी के रूप में दिए गए वर्गीकरण के अनुरूप होगा.
त्योहारी सीजन से पहले निसान की बड़ी छलांग, घरेलू बिक्री में 100% उछाल
निसान मोटर इंडिया ने सितंबर 2026 में घरेलू बाजार में 3,300 वाहनों की थोक बिक्री दर्ज की, जो पिछले साल के इसी महीने के मुकाबले 100 प्रतिशत अधिक है. कंपनी ने घरेलू और निर्यात बाजारों को मिलाकर सितंबर में कुल 10,025 वाहनों की थोक बिक्री की.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 02 October, 2026
Friday, 02 October, 2026
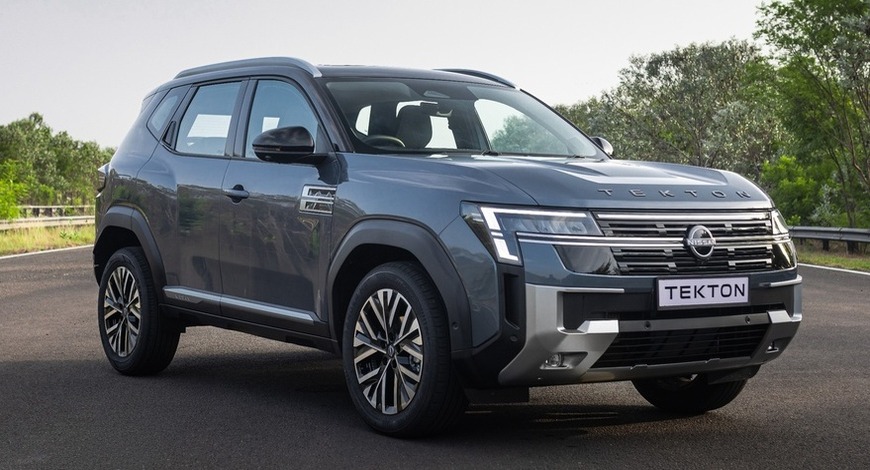
निसान मोटर इंडिया प्राइवेट लिमिटेड ने सितंबर 2026 के बिक्री आंकड़े जारी किए हैं. कंपनी के अनुसार, सितंबर में घरेलू बाजार में 3,300 वाहनों की थोक बिक्री हुई, जबकि 6,725 वाहनों का निर्यात किया गया. इस तरह कंपनी की कुल थोक बिक्री 10,025 यूनिट रही.
घरेलू बाजार में निसान की बिक्री सितंबर 2025 में दर्ज 1,652 यूनिट के मुकाबले इस साल सितंबर में 100 प्रतिशत बढ़ी है. कंपनी ने कहा कि बिक्री में यह वृद्धि उसके बढ़ते एसयूवी पोर्टफोलियो और देशभर में डीलर नेटवर्क के विस्तार के बीच दर्ज की गई है.
निसान के मौजूदा पोर्टफोलियो में मैग्नाइट और ग्रेवाइट के साथ नई निसान टेकटन भी शामिल है. कंपनी के अनुसार, इन उत्पादों के जरिए वह भारतीय ऑटोमोबाइल बाजार के अलग-अलग सेगमेंट में अपनी मौजूदगी बढ़ाने पर ध्यान दे रही है.
निसान मोटर इंडिया के प्रबंध निदेशक सौरभ वत्स ने कहा कि सितंबर में घरेलू बिक्री में सालाना आधार पर करीब दोगुनी वृद्धि कंपनी की उत्पाद-केंद्रित रणनीति और डीलर नेटवर्क की क्षमता को दर्शाती है. उन्होंने कहा कि भारत में बढ़ती घरेलू बिक्री कंपनी को आगे विस्तार करने के लिए आधार दे रही है.
उन्होंने कहा कि कंपनी के प्रदर्शन में उसके वित्तीय और कारोबारी साझेदारों के साथ भारतीय ग्राहकों का बढ़ता भरोसा भी महत्वपूर्ण है. इसके अलावा, उन्होंने अंतरराष्ट्रीय बाजारों में निसान के निर्यात प्रदर्शन में सहयोग के लिए विदेशी डीलरों, वितरकों और ग्राहकों के योगदान का उल्लेख किया.
6,725 वाहनों का निर्यात
सितंबर 2026 में निसान मोटर इंडिया ने 6,725 वाहनों का निर्यात किया. कंपनी भारत में निर्मित वाहनों को विभिन्न अंतरराष्ट्रीय बाजारों में भी भेजती है. निसान की 'वन कार. वन वर्ल्ड.' रणनीति के तहत भारत और विदेशों के बाजारों के लिए वैश्विक गुणवत्ता मानकों के अनुरूप वाहनों का उत्पादन किया जाता है.
कंपनी के मुताबिक, भारत उसके वैश्विक परिचालन में महत्वपूर्ण भूमिका निभा रहा है और यहां से होने वाला निर्यात अंतरराष्ट्रीय बाजारों में उसकी मौजूदगी को मजबूत करता है.
एसयूवी पोर्टफोलियो पर फोकस
निसान ने भारतीय बाजार में एसयूवी सेगमेंट पर अपना फोकस बढ़ाया है. कंपनी के पोर्टफोलियो में मैग्नाइट और ग्रेवाइट के साथ नई टेकटन शामिल है. कंपनी का कहना है कि टेकटन को निसान की एसयूवी पहचान को ध्यान में रखते हुए विकसित किया गया है और इसमें तकनीक, प्रदर्शन तथा रोजमर्रा की उपयोगिता पर जोर दिया गया है.
निसान के अनुसार, इन मॉडलों के जरिए कंपनी भारतीय ऑटोमोबाइल बाजार के प्रमुख सेगमेंट में अपनी पहुंच बढ़ाने और घरेलू कारोबार में आगे विस्तार करने की दिशा में काम कर रही है.
दूसरी तिमाही में 7.3% रह सकती है भारत की विकास दर, पहली तिमाही से धीमी होगी रफ्तार
रिपोर्ट में कहा गया है कि पूंजीगत और बुनियादी ढांचा क्षेत्र से जुड़े सामान का उत्पादन निवेश गतिविधियों में मजबूती के संकेत दे रहा है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Friday, 02 October, 2026
Friday, 02 October, 2026
वित्त वर्ष 2026-27 की दूसरी तिमाही में भारत की अर्थव्यवस्था की वृद्धि दर 7.3 प्रतिशत रहने का अनुमान है. वित्त मंत्रालय की सितंबर की मासिक आर्थिक समीक्षा के अनुसार, जुलाई-सितंबर तिमाही में आर्थिक गतिविधियां मजबूत बनी हुई हैं, लेकिन पहली तिमाही की 7.8 प्रतिशत की तेज वृद्धि के मुकाबले रफ्तार कुछ धीमी पड़ सकती है. वैश्विक स्तर पर बढ़ती अनिश्चितता, ऊर्जा बाजार में उतार-चढ़ाव और व्यापार मार्गों से जुड़े जोखिमों के बीच घरेलू मांग और निवेश अर्थव्यवस्था को सहारा दे रहे हैं.
पहली तिमाही में 7.8% रही थी GDP ग्रोथ
वित्त मंत्रालय की रिपोर्ट के मुताबिक, चालू वित्त वर्ष की पहली तिमाही में भारत की वास्तविक सकल घरेलू उत्पाद (GDP) वृद्धि दर 7.8 प्रतिशत रही थी. यह मौजूदा श्रृंखला में पहली तिमाही की सबसे अधिक वृद्धि दर थी. अब दूसरी तिमाही के लिए 7.3 प्रतिशत की वृद्धि का अनुमान लगाया गया है.
रिपोर्ट में कहा गया है कि वित्त वर्ष 2026-27 की दूसरी तिमाही में आर्थिक गतिविधियां जारी रहीं, हालांकि वृद्धि की गति में कुछ नरमी के संकेत मिले हैं. ई-वे बिल जारी होने और विनिर्माण क्षेत्र के खरीद प्रबंधक सूचकांक (PMI) की वृद्धि दर में कमी आई है. वहीं, अगस्त में नई मांग और रोजगार में मजबूती के चलते सेवा क्षेत्र की गतिविधियों में सुधार देखा गया.
GST कलेक्शन और बैंक क्रेडिट से मिल रहा सहारा
मासिक आर्थिक समीक्षा के अनुसार, दूसरी तिमाही की शुरुआत में आर्थिक गतिविधियों को कई उच्च आवृत्ति वाले संकेतकों से समर्थन मिला है. इनमें निर्यात और GST संग्रह प्रमुख हैं. बिजली और ईंधन की खपत में भी लगातार वृद्धि दर्ज की जा रही है, जबकि बैंक ऋण की वृद्धि मजबूत बनी हुई है.
रिपोर्ट में कहा गया है कि पूंजीगत और बुनियादी ढांचा क्षेत्र से जुड़े सामान का उत्पादन निवेश गतिविधियों में मजबूती के संकेत दे रहा है. इसके अलावा ग्रामीण और शहरी दोनों बाजारों में वाहन बिक्री की गति अच्छी बनी हुई है. इससे घरेलू खपत का आधार व्यापक रहने का संकेत मिलता है.
बेहतर मॉनसून से ग्रामीण मांग को समर्थन
रिपोर्ट के मुताबिक, इस साल मॉनसून की स्थिति शुरुआती अनुमान से बेहतर रही है. कई प्रमुख फसलों की खरीफ बुवाई पिछले साल के स्तर के आसपास रही है. इससे कृषि उत्पादन और ग्रामीण मांग की संभावनाओं को समर्थन मिलने की उम्मीद है. हालांकि, आगे रबी फसल के प्रदर्शन पर नजर रखना जरूरी होगा.
वैश्विक जोखिम अब भी चुनौती
घरेलू अर्थव्यवस्था के मजबूत संकेतकों के बावजूद वैश्विक स्तर पर कई जोखिम बने हुए हैं. पश्चिम एशिया में संघर्ष के कारण ऊर्जा बाजार और व्यापार मार्ग प्रभावित हुए हैं. इसके अलावा वैश्विक आपूर्ति श्रृंखलाओं में रणनीतिक बदलाव, ऊर्जा कीमतों में उतार-चढ़ाव और वित्तीय परिस्थितियों में सख्ती का असर वैश्विक अर्थव्यवस्था पर पड़ सकता है.
वित्त मंत्रालय की रिपोर्ट में कहा गया है कि इन बाहरी जोखिमों के बीच आर्थिक वृद्धि की गति बनाए रखने के लिए वृहद आर्थिक स्थिरता पर ध्यान देना और अर्थव्यवस्था की बुनियाद को और मजबूत करना जरूरी होगा.
भारत की साख में सुधार
रिपोर्ट में भारत की क्रेडिट रेटिंग में हालिया सुधार को भी अर्थव्यवस्था की मजबूत बुनियाद का संकेत बताया गया है. जापान क्रेडिट रेटिंग एजेंसी ने सितंबर 2026 में भारत की रेटिंग को ‘BBB प्लस’ से बढ़ाकर ‘A माइनस’ कर दिया था.
इस तरह दूसरी तिमाही में GDP वृद्धि पहली तिमाही के मुकाबले कुछ धीमी रहने का अनुमान है, लेकिन घरेलू मांग, निवेश, बैंक क्रेडिट, सरकारी राजस्व और बेहतर मॉनसून जैसे कारक अर्थव्यवस्था को समर्थन दे रहे हैं.
डॉ. शार्दुल एस. श्रॉफ: IBC से संस्थान निर्माण तक, कानून की दुनिया में पांच दशकों का सफर
इंसॉल्वेंसी एंड बैंकरप्सी कोड (IBC) के तहत कानूनी व्यवस्था को विकसित करने से लेकर एक नई लॉ फर्म की संस्थागत नींव तैयार करने तक, डॉ. शार्दुल के करियर में संस्थानों को बदलते समय के अनुरूप तैयार करने पर जोर रहा है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 01 October, 2026
Thursday, 01 October, 2026
भारत के दिवालियापन कानून के विकास और देश की प्रमुख कानूनी संस्थाओं में से एक के निर्माण से डॉ. शार्दुल एस. श्रॉफ का पेशेवर सफर जुड़ा रहा है. इंसॉल्वेंसी एंड बैंकरप्सी कोड (IBC) के तहत कानूनी व्यवस्था को विकसित करने से लेकर एक नई लॉ फर्म की संस्थागत नींव तैयार करने तक, उनके करियर में संस्थानों को बदलते समय के अनुरूप तैयार करने पर जोर रहा है.
मई 2015 में अमरचंद मंगलदास एंड सुरेश ए. श्रॉफ एंड कंपनी का विभाजन हुआ और इसके बाद दो स्वतंत्र लॉ फर्म अस्तित्व में आईं. इनमें शार्दुल अमरचंद मंगलदास एंड कंपनी और सिरिल अमरचंद मंगलदास शामिल थीं. डॉ. शार्दुल एस. श्रॉफ के लिए यह उनके पेशेवर जीवन में एक नए अध्याय की शुरुआत थी. उन्हें एक पुरानी कानूनी विरासत को आगे बढ़ाते हुए एक अलग संस्थान की पहचान और दिशा तय करनी थी.
मई 2026 में BW Legal World के साथ बातचीत में श्रॉफ ने उस शुरुआती दौर को “एक सदी पुरानी विरासत वाला स्टार्टअप” बताया था. उन्होंने बताया कि उस समय टीम में करीब 300 लोग थे और फर्म से जुड़े रहने या इसमें शामिल होने वाले लोगों के पहले साल के भुगतान की उन्होंने व्यक्तिगत गारंटी ली थी. उनके अनुसार, चुनौती एक कठिन बदलाव को पूरी टीम के साझा प्रयास में बदलने की थी.
फर्म के संचालन में गवर्नेंस पर जोर
इस प्रक्रिया में संस्थागत गवर्नेंस को महत्वपूर्ण भूमिका दी गई. श्रॉफ ने नौ सदस्यीय प्रबंधन बोर्ड के गठन का उल्लेख किया. साथ ही, पार्टनर्स के मूल्यांकन में केवल तकनीकी विशेषज्ञता और कारोबारी प्रदर्शन के बजाय लोगों के विकास, फर्म के निर्माण और संस्थागत संस्कृति जैसे पहलुओं को भी शामिल किया गया.
उन्होंने फर्म के देशभर में काम करने के तरीके को “एक साझेदारी, एक बैलेंस शीट और एक लाभ-हानि खाता” के रूप में वर्णित किया था.
आईबीसी और दिवालियापन कानून में भूमिका
संस्थानों के निर्माण पर यह जोर उनके दिवालियापन कानून से जुड़े काम में भी दिखाई देता है. श्रॉफ ने फर्म की इंसॉल्वेंसी और रिस्ट्रक्चरिंग प्रैक्टिस की स्थापना की. वह भारत सरकार की इंसॉल्वेंसी लॉ कमेटी और कंपनी लॉ कमेटी के सदस्य भी रह चुके हैं.
इसके अलावा, वह सुप्रीम कोर्ट के समक्ष महत्वपूर्ण दिवालियापन मामलों से जुड़ी कानूनी कार्यवाही में शामिल रहे हैं. उन्होंने इंसॉल्वेंसी एंड बैंकरप्सी कोड के तहत मध्यस्थता के इस्तेमाल की संभावनाओं की जांच करने वाली भारतीय दिवाला और शोधन अक्षमता बोर्ड (IBBI) की विशेषज्ञ समिति में भी काम किया है.
सिर्फ समयसीमा तय करने से नहीं सुलझेगी देरी
दिसंबर 2025 में BW Legal World के साथ एक बातचीत में आईबीसी से जुड़े प्रस्तावों पर चर्चा करते हुए श्रॉफ ने कहा था कि केवल कानून में समयसीमा तय कर देने से मामलों में देरी खत्म नहीं होगी.
उनके मुताबिक, समयबद्ध प्रक्रिया को प्रभावी बनाने के लिए ट्रिब्यूनल का बुनियादी ढांचा, पर्याप्त स्टाफ, रजिस्ट्री की क्षमता और तकनीक भी जरूरी हैं. यानी दिवालियापन प्रक्रिया की प्रभावशीलता केवल कानूनी प्रावधानों पर निर्भर नहीं करती, बल्कि उसे लागू करने वाले संस्थागत ढांचे की क्षमता भी महत्वपूर्ण है.
मई 2026 में अपनी लॉ फर्म के भविष्य पर बात करते हुए श्रॉफ ने इसका आकलन मानवीय स्तर पर करने की बात कही थी. उनके अनुसार, ग्राहकों को यह महसूस होना चाहिए कि जरूरत के समय फर्म उनके साथ खड़ी है, जबकि युवा पार्टनर्स को यह भरोसा और अवसर मिलना चाहिए कि वे विकसित हो सकते हैं और जिम्मेदारियां संभाल सकते हैं.
डॉ. शार्दुल एस. श्रॉफ के जन्मदिन के मौके पर उनके करियर के ये दोनों पहलू सामने आते हैं—भारत में दिवालियापन कानून के विकास में योगदान और आने वाली पीढ़ियों के लिए एक कानूनी संस्थान को तैयार करने की प्रक्रिया
विनिर्माण क्षेत्र में 14 लाख से ज्यादा नई नौकरियां, FY25 में रोजगार बढ़कर 2.10 करोड़ हुआ
सरकारी आंकड़ों के मुताबिक वित्त वर्ष 2024-25 में पंजीकृत विनिर्माण क्षेत्र में रोजगार 7.19 फीसदी बढ़ा. इस दौरान पंजीकृत विनिर्माण प्रतिष्ठानों की संख्या भी बढ़कर 2.67 लाख हो गई, जबकि सकल मूल्य वर्धन (GVA), पूंजी निवेश और औद्योगिक उत्पादन में भी मजबूत वृद्धि दर्ज की गई.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 01 October, 2026
Thursday, 01 October, 2026
भारत के पंजीकृत विनिर्माण क्षेत्र ने वित्त वर्ष 2024-25 में रोजगार, उत्पादन, निवेश और मूल्य वर्धन समेत प्रमुख आर्थिक संकेतकों में वृद्धि दर्ज की है. सांख्यिकी और कार्यक्रम कार्यान्वयन मंत्रालय (MoSPI) की ओर से जारी वार्षिक उद्योग सर्वेक्षण (ASI) 2024-25 के अनुसार, इस दौरान विनिर्माण क्षेत्र में रोजगार 7.19 फीसदी बढ़कर 2.10 करोड़ हो गया. वित्त वर्ष 2023-24 में यह आंकड़ा 1.96 करोड़ था. यानी एक साल में 14 लाख से ज्यादा लोगों को रोजगार मिला.
पंजीकृत विनिर्माण इकाइयों की संख्या भी बढ़ी
सर्वेक्षण के मुताबिक, वित्त वर्ष 2024-25 में पंजीकृत विनिर्माण प्रतिष्ठानों की संख्या 2.64 फीसदी बढ़कर 2.67 लाख हो गई. वित्त वर्ष 2023-24 में इनकी संख्या 2.60 लाख थी. इसी अवधि में औद्योगिक उत्पादन में 7.81 फीसदी की वृद्धि दर्ज की गई. विनिर्माण क्षेत्र में काम करने वाले कर्मचारियों को दिए गए कुल पारिश्रमिक में भी 12.08 फीसदी की बढ़ोतरी हुई.
पांच राज्यों में 56 फीसदी रोजगार
विनिर्माण क्षेत्र में रोजगार का बड़ा हिस्सा कुछ राज्यों में केंद्रित है. तमिलनाडु, महाराष्ट्र, गुजरात, उत्तर प्रदेश और हरियाणा ने मिलकर वित्त वर्ष 2024-25 में कुल विनिर्माण रोजगार में करीब 56 फीसदी हिस्सेदारी दर्ज की.
पंजीकृत विनिर्माण प्रतिष्ठानों की संख्या के मामले में तमिलनाडु 41,221 इकाइयों के साथ सबसे आगे रहा. इसके बाद गुजरात में 33,084 और महाराष्ट्र में 27,379 प्रतिष्ठान रहे. उत्तर प्रदेश में 24,964 और कर्नाटक में 15,629 पंजीकृत विनिर्माण प्रतिष्ठान दर्ज किए गए.
विनिर्माण GVA बढ़कर 26.94 लाख करोड़ रुपये
सर्वेक्षण के अनुसार, पंजीकृत विनिर्माण क्षेत्र का सकल मूल्य वर्धन (GVA) वित्त वर्ष 2024-25 में 9.59 फीसदी बढ़कर 26.94 लाख करोड़ रुपये हो गया. वित्त वर्ष 2023-24 में यह 24.58 लाख करोड़ रुपये था.
GVA में महाराष्ट्र की हिस्सेदारी सबसे ज्यादा 15.92 फीसदी रही. इसके बाद गुजरात की 14.10 फीसदी और तमिलनाडु की 10.90 फीसदी हिस्सेदारी रही. कर्नाटक और उत्तर प्रदेश की हिस्सेदारी क्रमशः 7.31 फीसदी और 6.64 फीसदी रही.
महाराष्ट्र, गुजरात, तमिलनाडु, कर्नाटक और उत्तर प्रदेश ने मिलकर देश के कुल विनिर्माण GVA में 54 फीसदी से ज्यादा का योगदान दिया.
पूंजी निवेश में भी तेज बढ़ोतरी
वित्त वर्ष 2024-25 में विनिर्माण क्षेत्र में पूंजी निवेश भी बढ़ा. सर्वेक्षण के मुताबिक, स्थिर पूंजी 10.54 फीसदी बढ़कर 51.12 लाख करोड़ रुपये हो गई. वहीं, स्थिर पूंजी और भौतिक कार्यशील पूंजी को मिलाकर कुल निवेशित पूंजी 11.10 फीसदी बढ़कर 75.56 लाख करोड़ रुपये रही. इसी दौरान शुद्ध आय में 9.68 फीसदी और शुद्ध लाभ में 7.73 फीसदी की वृद्धि दर्ज की गई.
विनिर्माण उत्पादन बढ़कर 165.24 लाख करोड़ रुपये
मौजूदा कीमतों पर विनिर्माण क्षेत्र का उत्पादन वित्त वर्ष 2024-25 में बढ़कर 165.24 लाख करोड़ रुपये हो गया, जो एक साल पहले 153.27 लाख करोड़ रुपये था. इसी अवधि में इनपुट 128.69 लाख करोड़ रुपये से बढ़कर 138.30 लाख करोड़ रुपये हो गया. वित्त वर्ष 2024-25 में शुद्ध आय 20.55 लाख करोड़ रुपये और शुद्ध लाभ 11.56 लाख करोड़ रुपये रहा.
इन उद्योगों का GVA में सबसे बड़ा योगदान
सर्वेक्षण के मुताबिक, बेसिक मेटल, मोटर वाहन, रसायन एवं रासायनिक उत्पाद, फार्मास्युटिकल उत्पाद और खाद्य उत्पाद विनिर्माण GVA में सबसे बड़े योगदानकर्ता रहे. इन पांच उद्योगों ने मिलकर वित्त वर्ष 2024-25 में कुल विनिर्माण GVA में 45 फीसदी से ज्यादा का योगदान दिया.
रोजगार के लिहाज से खाद्य उत्पाद उद्योग सबसे आगे रहा, जिसमें करीब 23.61 लाख लोग कार्यरत थे. इसके बाद कपड़ा उद्योग में 17.57 लाख, बेसिक मेटल में 15.82 लाख, मोटर वाहन उद्योग में करीब 14.80 लाख और परिधान क्षेत्र में करीब 14.60 लाख लोग कार्यरत रहे.
परिचालन में कारखानों की संख्या भी बढ़ी
वित्त वर्ष 2024-25 में परिचालन कर रहे कारखानों की संख्या बढ़कर 2,18,543 हो गई, जबकि वित्त वर्ष 2023-24 में यह संख्या 2,12,990 थी. यह वृद्धि विनिर्माण गतिविधियों में विस्तार का संकेत देती है.
पांच राज्यों का दबदबा रोजगार के साथ-साथ विनिर्माण प्रतिष्ठानों और मूल्य वर्धन में भी दिखाई दिया. महाराष्ट्र, गुजरात, तमिलनाडु, कर्नाटक और उत्तर प्रदेश ने मिलकर कुल पंजीकृत विनिर्माण प्रतिष्ठानों में 53.30 फीसदी हिस्सेदारी दर्ज की.
वार्षिक उद्योग सर्वेक्षण में क्या शामिल है?
वार्षिक उद्योग सर्वेक्षण के दायरे में फैक्ट्री अधिनियम के तहत पंजीकृत कारखाने, कुछ बीड़ी और सिगार विनिर्माण इकाइयां, बिजली प्रतिष्ठान और राज्य के बिजनेस रजिस्टर में दर्ज 100 या उससे अधिक कर्मचारियों वाली इकाइयां शामिल हैं. सर्वेक्षण में उत्पादन, मूल्य वर्धन, रोजगार, पूंजी निर्माण, मजदूरी और विनिर्माण गतिविधियों से जुड़े अन्य संकेतकों का प्रतिष्ठान स्तर पर आंकड़ा जुटाया जाता है.
अप्रैल 2024 से मार्च 2025 तक के आंकड़े
एएसआई 2024-25 के आंकड़े अप्रैल 2024 से मार्च 2025 की अवधि से संबंधित हैं. सर्वेक्षण के लिए फील्डवर्क अक्टूबर 2025 से जून 2026 के बीच किया गया. MoSPI ने कहा है कि ये अनुमान नमूना सर्वेक्षण पर आधारित हैं. इसलिए आंकड़ों का इस्तेमाल आवश्यक सावधानी के साथ किया जाना चाहिए.
ट्रेड टेंशन के बीच अमेरिकी कंपनियों को भारत में निवेश का न्योता, पीयूष गोयल ने मैन्युफैक्चरिंग-टेक पर दिया जोर
गोयल ने अमेरिकी कंपनियों के साथ बातचीत में भारत में उच्च-मूल्य वाली क्षमताओं के निर्माण और वैश्विक आपूर्ति श्रृंखलाओं में भारत की भागीदारी बढ़ाने से जुड़े अवसरों को भी रेखांकित किया.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 01 October, 2026
Thursday, 01 October, 2026
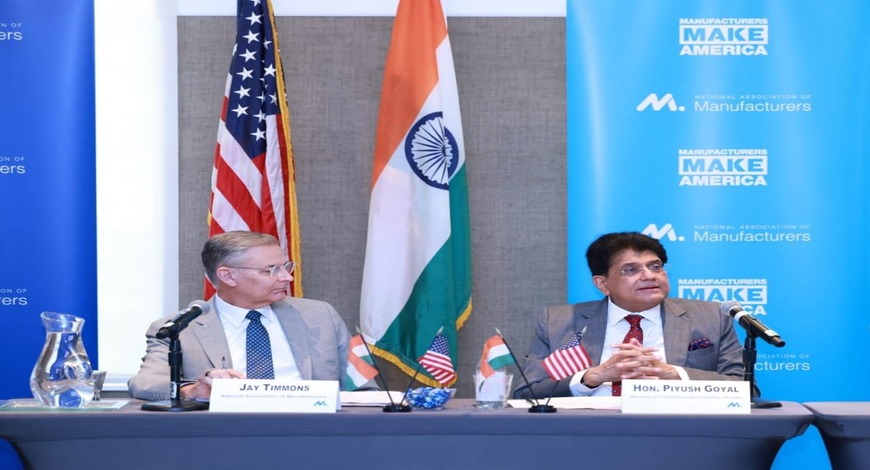
केंद्रीय वाणिज्य और उद्योग मंत्री पीयूष गोयल ने अमेरिका की प्रमुख विनिर्माण और प्रौद्योगिकी कंपनियों के शीर्ष अधिकारियों से मुलाकात कर उन्हें भारत में निवेश और कारोबार का विस्तार करने का न्योता दिया है. भारत और अमेरिका के बीच व्यापार और शुल्क से जुड़े मुद्दों के बीच हुई इस बैठक में मैन्युफैक्चरिंग, टेक्नोलॉजी, इनोवेशन और सप्लाई चेन के क्षेत्र में कारोबारी अवसरों पर जोर रहा.
अमेरिकी कंपनियों से भारत में निवेश बढ़ाने की अपील
गोयल ने अमेरिका में नेशनल एसोसिएशन ऑफ मैन्युफैक्चरर्स (NAM) की ओर से आयोजित कारोबारी गोलमेज बैठक में हिस्सा लिया. बैठक में अमेरिकी कंपनियों के मुख्य कार्याधिकारियों और वरिष्ठ अधिकारियों के साथ भारत-अमेरिका आर्थिक संबंधों में हो रहे बदलाव और दोनों देशों के बीच कारोबारी सहयोग बढ़ाने की संभावनाओं पर चर्चा हुई.
वाणिज्य और उद्योग मंत्रालय के अनुसार, गोयल ने अमेरिकी कंपनियों को भारत में अपने परिचालन, विनिर्माण क्षमता और निवेश का विस्तार करने के लिए आमंत्रित किया. उन्होंने कहा कि भारत सरकार कंपनियों के लिए देश में कारोबार बढ़ाने और निवेश को सुगम बनाने के लिए आवश्यक सहयोग देने के लिए तैयार है.
मैन्युफैक्चरिंग और टेक्नोलॉजी में बड़े अवसर
बैठक के दौरान भारत में विनिर्माण, प्रौद्योगिकी और नवाचार के क्षेत्र में उपलब्ध अवसरों को प्रमुखता से रखा गया. इसके साथ ही वैश्विक कंपनियों के लिए भारत को एक महत्वपूर्ण उत्पादन और आपूर्ति श्रृंखला केंद्र के तौर पर विकसित करने की संभावनाओं पर भी चर्चा हुई.
मंत्रालय के मुताबिक, भारत और अमेरिका के आर्थिक संबंध अब केवल वस्तुओं के पारंपरिक व्यापार तक सीमित नहीं हैं. दोनों देशों के बीच निवेश, मैन्युफैक्चरिंग, टेक्नोलॉजी, इनोवेशन और लचीली सप्लाई चेन जैसे क्षेत्रों में सहयोग की संभावनाएं बढ़ रही हैं.
सप्लाई चेन में भारत की भूमिका बढ़ाने पर फोकस
वैश्विक कंपनियां अपनी सप्लाई चेन को अधिक विविध और लचीला बनाने पर जोर दे रही हैं. ऐसे में भारत विनिर्माण और सप्लाई चेन के लिए एक प्रमुख विकल्प के तौर पर खुद को स्थापित करने की कोशिश कर रहा है.
गोयल ने अमेरिकी कंपनियों के साथ बातचीत में भारत में उच्च-मूल्य वाली क्षमताओं के निर्माण और वैश्विक आपूर्ति श्रृंखलाओं में भारत की भागीदारी बढ़ाने से जुड़े अवसरों को भी रेखांकित किया.
अमेरिकी कंपनियों ने भी साझा किए कारोबारी अनुभव
बैठक में शामिल अमेरिकी कंपनियों के अधिकारियों ने भारत में उभरते कारोबारी अवसरों को लेकर अपने विचार साझा किए. चर्चा में भारत में कारोबार के विस्तार, निवेश और दोनों देशों के बीच आर्थिक सहयोग को आगे बढ़ाने से जुड़े मुद्दे शामिल रहे.
यह बैठक ऐसे समय में हुई है जब भारत और अमेरिका के बीच व्यापार तथा शुल्क से जुड़े मुद्दों को लेकर बातचीत जारी है. ऐसे में निवेश और विनिर्माण पर जोर दोनों देशों के आर्थिक रिश्तों में व्यापार के साथ-साथ निवेश को भी महत्वपूर्ण आधार बनाने की कोशिश को दर्शाता है.
रूस से ऊर्जा खरीद पर अतिरिक्त शुल्क का मुद्दा
भारत-अमेरिका व्यापार संबंधों के बीच शुल्क का मुद्दा भी अहम बना हुआ है. अमेरिकी कांग्रेस ने राष्ट्रपति डोनाल्ड ट्रंप को रूस से भारत की ऊर्जा खरीद को लेकर भारत पर 100 फीसदी तक अतिरिक्त शुल्क लगाने के लिए अधिकृत करने वाला कानून पारित किया है. हालांकि, ट्रंप प्रशासन की ओर से अभी शुल्क की अंतिम दर और इसके दायरे को लेकर अंतिम फैसला घोषित नहीं किया गया है.
ऐसे कारोबारी माहौल में गोयल की अमेरिकी कंपनियों के साथ बैठक का फोकस निवेश, मैन्युफैक्चरिंग और दीर्घकालिक कारोबारी सहयोग पर रहा.
जी-20 बैठक के लिए अमेरिका में हैं गोयल
गोयल जी-20 देशों के वाणिज्य मंत्रियों की बैठक में हिस्सा लेने के लिए अमेरिका की एक सप्ताह की यात्रा पर हैं. जी-20 वाणिज्य मंत्रियों की बैठक बुधवार और गुरुवार को मिल्वॉकी में आयोजित की जा रही है.
अमेरिकी कंपनियों के साथ उनकी बैठक को भारत में विदेशी निवेश आकर्षित करने और भारत-अमेरिका आर्थिक संबंधों में निवेश तथा विनिर्माण के महत्व को बढ़ाने की दिशा में एक महत्वपूर्ण कारोबारी पहल के तौर पर देखा जा रहा है.
लगातार चौथे दिन गिरावट के संकेत, गिफ्ट निफ्टी कमजोर; आज इन शेयरों पर रहेगी नजर
बुधवार सेंसेक्स 48.78 अंक यानी 0.07 फीसदी गिरकर 72,480.29 पर बंद हुआ. वहीं, निफ्टी 50 में 95.75 अंक यानी 0.42 फीसदी की गिरावट रही और यह 22,620.45 पर बंद हुआ.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Thursday, 01 October, 2026
Thursday, 01 October, 2026
शेयर बाजार में गुरुवार को लगातार चौथे कारोबारी सत्र दबाव बने रहने के संकेत हैं. बुधवार को सेंसेक्स और निफ्टी गिरावट के साथ बंद हुए थे, जबकि आज सुबह गिफ्ट निफ्टी कमजोर संकेत दे रहा है. एशियाई बाजारों में भी मिला-जुला रुख देखने को मिल रहा है. ऐसे में घरेलू बाजार की शुरुआत नरम रह सकती है. कारोबार के दौरान निवेशकों की नजर वैश्विक संकेतों, कच्चे तेल की कीमतों, विदेशी निवेशकों की गतिविधियों और प्रमुख कंपनियों से जुड़ी खबरों पर रहेगी.
बुधवार को कैसी रही बाजार की चाल?
बुधवार को शुरुआती कारोबार में सेंसेक्स और निफ्टी में कुछ समय के लिए तेजी देखने को मिली, लेकिन बाद में बिकवाली हावी हो गई. कारोबार के अंत में 30 शेयरों वाला सेंसेक्स 48.78 अंक यानी 0.07 फीसदी गिरकर 72,480.29 पर बंद हुआ. वहीं, निफ्टी 50 में 95.75 अंक यानी 0.42 फीसदी की गिरावट रही और यह 22,620.45 पर बंद हुआ.
सेंसेक्स के 30 शेयरों में 13 बढ़त और 17 गिरावट के साथ बंद हुए. निफ्टी के 50 शेयरों में 17 शेयर चढ़े, 32 गिरे, जबकि एक शेयर में कोई बदलाव नहीं हुआ. सेंसेक्स में कोटक महिंद्रा बैंक 2.86 फीसदी की बढ़त के साथ सबसे ज्यादा चढ़ा. आईसीआईसीआई बैंक में 2.31 फीसदी और इंडिगो में 2.05 फीसदी की तेजी रही. एक्सिस बैंक 1.41 फीसदी और अल्ट्राटेक सीमेंट 1.18 फीसदी मजबूत हुआ.
दूसरी ओर, इटरनल 2.31 फीसदी की गिरावट के साथ सबसे ज्यादा कमजोर रहा. सन फार्मा में 2.15 फीसदी, टाइटन में 2.01 फीसदी, अडानी पोर्ट्स में 1.76 फीसदी और टाटा स्टील में 1.76 फीसदी की गिरावट दर्ज की गई. निफ्टी में कोटक महिंद्रा बैंक 2.71 फीसदी, इंडिगो 2.30 फीसदी, आईसीआईसीआई बैंक 2.28 फीसदी, अल्ट्राटेक सीमेंट 1.17 फीसदी और एक्सिस बैंक 1.15 फीसदी चढ़े. वहीं, अपोलो हॉस्पिटल्स 5.70 फीसदी, मैक्स हेल्थकेयर 5.33 फीसदी और बीएसई 3.38 फीसदी गिरकर बंद हुए.
आज बाजार के लिए क्या संकेत?
गुरुवार सुबह एशियाई बाजारों में मिला-जुला रुख है, जबकि गिफ्ट निफ्टी घरेलू बाजार में कमजोर शुरुआत के संकेत दे रहा है. ऐसे में बाजार की शुरुआती चाल महत्वपूर्ण रहेगी. पिछले तीन कारोबारी सत्रों से जारी गिरावट के बीच आज भी चुनिंदा शेयरों में खरीदारी और व्यापक बाजार में उतार-चढ़ाव देखने को मिल सकता है.
आज इन शेयरों पर रहेगी नजर
विशेषज्ञों के अनुसार, बाजार की कमजोर शुरुआत के संकेतों के बीच कई कंपनियों से जुड़ी खबरों के चलते उनके शेयरों में हलचल रह सकती है. इन्फोसिस ने नीदरलैंड के बैंक एबीएन एमरो के साथ रणनीतिक साझेदारी बढ़ाई है, जिसके तहत बैंक के कामकाज में कृत्रिम बुद्धिमत्ता का इस्तेमाल बढ़ाने में मदद की जाएगी. एचडीएफसी बैंक के ग्रुप हेड-लीगल और ग्रुप जनरल काउंसल सुधीर कुमार झा 30 सितंबर को सेवानिवृत्त हो गए. टेक महिंद्रा का निदेशक मंडल 15 अक्टूबर को अंतरिम लाभांश और बोनस शेयर जारी करने के प्रस्ताव पर विचार करेगा. एसीएमई सोलर की पूर्ण स्वामित्व वाली इकाई ने राजस्थान में एफडीआरई परियोजना के बैटरी ऊर्जा भंडारण प्रणाली वाले पहले चरण की शुरुआत की है. ब्लू डार्ट एक्सप्रेस 1 जनवरी 2027 से घरेलू सेवाओं की कीमतों में 9-12 फीसदी तक बढ़ोतरी करेगी. एनटीपीसी ग्रीन राजस्थान में 200 मेगावॉट की नवीकरणीय ऊर्जा राउंड-द-क्लॉक परियोजना के तहत 50 मेगावॉट की चौथी सौर क्षमता का वाणिज्यिक परिचालन 2 अक्टूबर से शुरू करेगी. मुथूट कैपिटल सर्विसेज ने दो डायरेक्ट असाइनमेंट सौदों के जरिए कुल 140.31 करोड़ रुपये जुटाए हैं. आईआरएफसी को वित्त वर्ष 2022-23 के लिए बिहार में 396.9 करोड़ रुपये का कारण बताओ नोटिस मिला है. जिंदल स्टेनलेस ने साधना भवन की संरचनात्मक मजबूती के लिए 160 टन से अधिक ग्रेड 304एल स्टेनलेस स्टील की आपूर्ति की है. एनसीसी ने सितंबर में 500.22 करोड़ रुपये के दो ठेके हासिल किए हैं और आंध्र प्रदेश में 1,076.71 करोड़ रुपये की जलापूर्ति परियोजना भी मिली है. वहीं, क्यूपिड ने वित्त वर्ष 2026-27 में 800 करोड़ रुपये से अधिक का राजस्व और 250 करोड़ रुपये से अधिक का शुद्ध लाभ हासिल करने का अनुमान जताया है. कंपनी का शेयर बुधवार को 8.21 फीसदी की बढ़त के साथ 311.65 रुपये पर बंद हुआ था.
(डिस्क्लेमर: शेयर बाजार में निवेश जोखिम के अधीन है. 'BW हिंदी' इसकी कोई जिम्मेदारी नहीं लेता. सोच-समझकर, अपने विवेक के आधार पर और किसी सर्टिफाइड एक्सपर्ट से सलाह के बाद ही निवेश करें, अन्यथा आपको नुकसान उठाना पड़ सकता है.)
रबी फसलों पर सरकार का बड़ा फैसला, गेहूं समेत 6 फसलों का MSP बढ़ा
सरकार के आंकड़ों के मुताबिक, छह प्रमुख रबी फसलों की सरकारी खरीद और किसानों को किए गए MSP भुगतान में भी पिछले वर्षों में बढ़ोतरी हुई है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Wednesday, 30 September, 2026
Wednesday, 30 September, 2026
केंद्र सरकार ने रबी मार्केटिंग सीजन 2027-28 के लिए गेहूं समेत छह प्रमुख रबी फसलों के न्यूनतम समर्थन मूल्य (MSP) में बढ़ोतरी को मंजूरी दे दी है. सरकार के मुताबिक, इस फैसले का उद्देश्य किसानों को उनकी उपज का लाभकारी मूल्य उपलब्ध कराना और फसल विविधीकरण को प्रोत्साहित करना है. छह फसलों में गेहूं, जौ, चना, मसूर, रेपसीड-सरसों और कुसुम शामिल हैं. कुसुम के MSP में सबसे ज्यादा ₹675 प्रति क्विंटल की बढ़ोतरी की गई है.
किस फसल का MSP कितना बढ़ा?
सरकार ने रबी सीजन 2027-28 के लिए सभी छह अनिवार्य रबी फसलों के MSP में बढ़ोतरी की है. उपलब्ध जानकारी के मुताबिक बढ़ोतरी इस प्रकार है:
1. कुसुम: ₹675 प्रति क्विंटल
2. रेपसीड-सरसों: ₹413 प्रति क्विंटल
3. मसूर: ₹390 प्रति क्विंटल
4. जौ: ₹136 प्रति क्विंटल
5. चना: ₹83 प्रति क्विंटल
6. गेहूं: ₹25 प्रति क्विंटल
कुसुम में ₹675 प्रति क्विंटल की बढ़ोतरी इस फैसले में सबसे अधिक है.
MSP बढ़ाने के पीछे क्या है सरकार का तर्क?
सरकार के अनुसार, MSP तय करने की नीति 2018-19 के केंद्रीय बजट में घोषित उस सिद्धांत के अनुरूप है, जिसके तहत MSP को अखिल भारतीय भारित औसत उत्पादन लागत के कम से कम 1.5 गुना के स्तर पर रखने का प्रावधान किया गया है. CACP की सिफारिशों के आधार पर सरकार हर साल 22 अनिवार्य कृषि फसलों के MSP तय करती है, जिनमें छह रबी फसलें शामिल हैं.
सरकार का कहना है कि रबी फसलों के MSP में बढ़ोतरी से किसानों को लाभकारी मूल्य मिलने के साथ फसल विविधीकरण को बढ़ावा मिलेगा. खास तौर पर दाल और तिलहन वाली फसलों की खेती को प्रोत्साहित करना इस नीति का एक प्रमुख उद्देश्य है.
दाल और तिलहन की खेती पर जोर
गेहूं जैसी प्रमुख खाद्यान्न फसल के साथ सरकार मसूर, चना और रेपसीड-सरसों जैसी दाल एवं तिलहन फसलों को भी बढ़ावा दे रही है. MSP में अपेक्षाकृत अधिक बढ़ोतरी के जरिए किसानों को इन फसलों की खेती के लिए प्रोत्साहित करने की नीति पर जोर दिया गया है. सरकार के मुताबिक, MSP में बढ़ोतरी का उद्देश्य सिर्फ कीमत बढ़ाना नहीं, बल्कि किसानों को अलग-अलग फसलों के बीच बेहतर विकल्प उपलब्ध कराना और कृषि क्षेत्र में फसल विविधीकरण को बढ़ावा देना भी है.
पिछले वर्षों में भी बढ़ा है रबी फसलों का MSP
सरकारी आंकड़ों के अनुसार, 2014-15 से 2026-27 के बीच छह प्रमुख रबी फसलों के MSP में उल्लेखनीय बढ़ोतरी हुई है. 2014-15 में गेहूं का MSP ₹1,400 प्रति क्विंटल था, जो 2026-27 के लिए बढ़कर ₹2,585 हो चुका था. इसी अवधि में मसूर का MSP ₹3,075 से बढ़कर ₹7,000 और रेपसीड-सरसों का MSP ₹3,100 से बढ़कर ₹6,200 प्रति क्विंटल हुआ.
सरकारी खरीद और MSP भुगतान भी बढ़ा
सरकार के आंकड़ों के मुताबिक, छह प्रमुख रबी फसलों की सरकारी खरीद और किसानों को किए गए MSP भुगतान में भी पिछले वर्षों में बढ़ोतरी हुई है. RMS 2025-26 के दौरान इन छह फसलों की कुल खरीद करीब 310 लाख मीट्रिक टन रही और इनकी MSP खरीद का मूल्य करीब ₹79,267 करोड़ रहा.
सरकार के अनुसार, MSP पर सरकारी खरीद किसानों को तब बाजार मूल्य से सुरक्षा देने का एक माध्यम है, जब संबंधित कृषि उपज के बाजार भाव MSP से नीचे चले जाएं. हालांकि, कुल उत्पादन का केवल बाजार योग्य हिस्सा ही सरकारी एजेंसियों द्वारा खरीद के लिए उपलब्ध होता है.
कुल मिलाकर, रबी सीजन 2027-28 के लिए छह प्रमुख फसलों के MSP में बढ़ोतरी से सरकार ने किसानों को उत्पादन लागत के मुकाबले बेहतर मूल्य उपलब्ध कराने और दाल-तिलहन समेत विभिन्न फसलों की खेती को बढ़ावा देने की अपनी नीति को आगे बढ़ाया है.