जर्नलिज्म के बाद सिनेमा: सुधीर चौधरी की Balaji Telefilms और Ellipsis Entertainment के नई पारी शुरू
सुधीर चौधरी ने इंस्टाग्राम पोस्ट के जरिए जानकारी दी कि यह फिल्म ‘The Sabarmati Report’ का सीक्वल होगी और 1998 से 2025 के बीच भारत में हुए प्रमुख आतंकी हमलों पर आधारित होगी.
 by
बिजनेस वर्ल्ड ब्यूरो ।।
Published - Wednesday, 25 March, 2026
Wednesday, 25 March, 2026

वरिष्ठ पत्रकार सुधीर चौधरी ने फिल्म निर्माण की दुनिया में कदम रखते हुए एक नए प्रोजेक्ट का ऐलान किया है. यह फिल्म बालाजी टेलीफिल्म्स (Balaji Telefilms) और एलिप्सिस एंटरनेन्मेंट (Ellipsis Entertainment) के साथ मिलकर बनाई जाएगी, जिसका शीर्षक ‘The Terror Report’ रखा गया है.
सुधीर चौधरी ने इंस्टाग्राम पोस्ट के जरिए जानकारी दी कि यह फिल्म ‘The Sabarmati Report’ का सीक्वल होगी और 1998 से 2025 के बीच भारत में हुए प्रमुख आतंकी हमलों पर आधारित होगी.
उन्होंने कहा कि वर्षों तक जमीनी रिपोर्टिंग और दर्शकों तक खबरें पहुंचाने के बाद अब वह सिनेमा के जरिए कहानी कहने की दिशा में नया कदम उठा रहे हैं. सुधीर चौधरी ने इस प्रोजेक्ट से जुड़े लोगों का आभार भी जताया, जिनमें प्रोड्यूसर एकता कपूर और शोभा कपूर, निर्देशक विष्णु वर्धन और लेखक अनिरुद्ध गुहा शामिल हैं.
यह फिल्म देश में आतंकवाद से जुड़े महत्वपूर्ण घटनाक्रमों को एक नए दृष्टिकोण से पेश करने का प्रयास करेगी.
ब्रिक्स के चार प्रमुख देशों को भारत का निर्यात 34% बढ़ा, चीन को भेजे जाने वाले सामान में 39% उछाल
भारत के निर्यात में ब्रिक्स के प्रमुख देशों की बढ़ती हिस्सेदारी ऐसे समय में सामने आई है, जब देश नए बाजारों में निर्यात बढ़ाने और वैश्विक व्यापार में अपनी हिस्सेदारी मजबूत करने पर जोर दे रहा है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Monday, 21 September, 2026
Monday, 21 September, 2026
चालू वित्त वर्ष 2026-27 के पहले पांच महीनों यानी अप्रैल-अगस्त के दौरान चीन, दक्षिण अफ्रीका, ब्राजील और रूस को भारत का निर्यात 34 प्रतिशत बढ़कर 19.9 अरब डॉलर पहुंच गया है. वाणिज्य मंत्रालय के आंकड़ों के मुताबिक, इस अवधि में इन चारों देशों की भारत के कुल निर्यात में हिस्सेदारी भी बढ़कर 9.2 प्रतिशत हो गई, जो एक साल पहले इसी अवधि में 8.1 प्रतिशत थी.
चीन बना सबसे बड़ा बाजार
ब्रिक्स के इन चार प्रमुख देशों में चीन भारत के निर्यात का सबसे बड़ा बाजार बनकर उभरा है. अप्रैल-अगस्त 2026-27 के दौरान चीन को भारत का निर्यात 39 प्रतिशत बढ़कर 9.6 अरब डॉलर हो गया. वहीं, दक्षिण अफ्रीका को निर्यात में सबसे तेज 58 प्रतिशत की वृद्धि दर्ज की गई. इस दौरान ब्राजील और रूस को भारत के निर्यात में भी क्रमशः 13 प्रतिशत और 11 प्रतिशत की वृद्धि हुई. आंकड़ों से संकेत मिलता है कि ब्रिक्स के प्रमुख सदस्य देशों के साथ भारत का व्यापारिक जुड़ाव लगातार बढ़ रहा है.
जापान, इटली और दक्षिण कोरिया को भी निर्यात बढ़ा
ब्रिक्स देशों के अलावा अन्य प्रमुख बाजारों में भी भारत के निर्यात में अच्छी वृद्धि दर्ज की गई. अप्रैल-अगस्त 2026-27 के दौरान जापान को भारत का निर्यात 43 प्रतिशत बढ़कर 3.43 अरब डॉलर हो गया. इसी तरह, इटली को निर्यात 30 प्रतिशत बढ़कर 3.92 अरब डॉलर रहा, जबकि दक्षिण कोरिया को भारत का निर्यात 22 प्रतिशत बढ़कर 3.21 अरब डॉलर पहुंच गया.
ब्रिक्स का हुआ विस्तार
ब्रिक्स की शुरुआत ब्राजील, रूस, भारत, चीन और दक्षिण अफ्रीका के साथ हुई थी. 2024 में मिस्र, इथियोपिया, ईरान, संयुक्त अरब अमीरात और सऊदी अरब इसके सदस्य बने, जबकि इंडोनेशिया 2025 में समूह में शामिल हुआ. इसके अलावा बेलारूस, बोलीविया, कजाकिस्तान, क्यूबा, मलेशिया, नाइजीरिया, थाइलैंड, युगांडा, उज्बेकिस्तान और वियतनाम ब्रिक्स के भागीदार देश बने हैं.
भारत के निर्यात में ब्रिक्स के प्रमुख देशों की बढ़ती हिस्सेदारी ऐसे समय में सामने आई है, जब देश नए बाजारों में निर्यात बढ़ाने और वैश्विक व्यापार में अपनी हिस्सेदारी मजबूत करने पर जोर दे रहा है.
चिप से सिस्टम तक भारत की तैयारी, 2035 तक 200 अरब डॉलर हो सकता है सेमीकंडक्टर बाजार
सेमीकॉन इंडिया में 52 देशों की भागीदारी और 600 से ज्यादा एग्जीबिटर्स की मौजूदगी, चिप डिजाइन से लेकर एडवांस्ड पैकेजिंग और तैयार इलेक्ट्रॉनिक सिस्टम तक पूरी वैल्यू चेन विकसित करने पर भारत का जोर
by
बिजनेस वर्ल्ड ब्यूरो
Published - Monday, 21 September, 2026
Monday, 21 September, 2026
भारत सेमीकंडक्टर क्षेत्र में अपनी भूमिका को विस्तार देने की दिशा में तेजी से आगे बढ़ रहा है. सेमीकॉन इंडिया में दुनिया के 52 देशों से प्रतिनिधियों की भागीदारी और 600 से ज्यादा एग्जीबिटर्स की मौजूदगी इस क्षेत्र में बढ़ती वैश्विक दिलचस्पी को दिखाती है. EY और ISBA की रिपोर्ट के मुताबिक, भारत का सेमीकंडक्टर बाजार 2026 में करीब 64 अरब डॉलर से बढ़कर 2035 तक 200 अरब डॉलर तक पहुंचने का अवसर रखता है. ऐसे में भारत का फोकस सिर्फ चिप के आयात पर निर्भरता कम करने तक सीमित नहीं है, बल्कि डिजाइन से लेकर मैन्युफैक्चरिंग और तैयार इलेक्ट्रॉनिक सिस्टम तक पूरी सेमीकंडक्टर वैल्यू चेन विकसित करने पर है.
सेमीकॉन इंडिया में करीब 51,666 रजिस्ट्रेशन हुए और लगभग 40 हजार लोगों ने इसमें हिस्सा लिया. सम्मेलन में करीब 300 अंतरराष्ट्रीय कंपनियों समेत 600 से अधिक एग्जीबिटर्स ने सेमीकंडक्टर उद्योग से जुड़ी तकनीक और संभावनाओं को प्रदर्शित किया. जापान, दक्षिण कोरिया, मलेशिया, नीदरलैंड, सिंगापुर और स्वीडन समेत छह देशों के पवेलियन के साथ 12 राज्यों के पवेलियन भी सम्मेलन में शामिल रहे.
चिप डिजाइन से सिस्टम तक वैल्यू चेन पर जोर
सेमीकॉन इंडिया के दौरान 56 एमओयू और रणनीतिक पहलों की घोषणा की गई. इनमें चिप डिजाइन, फैब्रिकेशन, एडवांस्ड पैकेजिंग, मशीनरी, कच्चे माल, आर्टिफिशियल इंटेलिजेंस, रिसर्च, स्टार्टअप और स्किल डेवलपमेंट जैसे क्षेत्र शामिल हैं. इससे संकेत मिलता है कि भारत सेमीकंडक्टर क्षेत्र में केवल मैन्युफैक्चरिंग क्षमता बढ़ाने के बजाय डिजाइन से लेकर तैयार इलेक्ट्रॉनिक सिस्टम तक पूरी वैल्यू चेन विकसित करने पर जोर दे रहा है.
सेमीकॉन 2.0 पर फोकस
इलेक्ट्रॉनिक्स एवं सूचना प्रौद्योगिकी मंत्रालय (MeitY) के मुताबिक, सरकार का फोकस सेमीकॉन 2.0 पर है, जिसका कुल बजट 1.27 लाख करोड़ रुपये है. इस पहल में सेमीकंडक्टर क्षेत्र की क्षमता बढ़ाने के साथ-साथ रिसर्च, स्किलिंग और उद्योग से जुड़ी ट्रेनिंग पर भी जोर दिया जा रहा है.
सेक्टर के विस्तार के साथ रोजगार के अवसर बढ़ने की भी उम्मीद है. सम्मेलन के दौरान स्किलिंग, इंटर्नशिप, हैकाथॉन और इंडस्ट्री-आधारित प्रशिक्षण पर विशेष जोर दिया गया. डिजिटल इंडिया RISC-V ग्रैंड चैलेंज में 1,236 टीमों के 5,045 प्रतिभागियों ने हिस्सा लिया.
भारत की सेमीकंडक्टर रणनीति ऐसे समय में आगे बढ़ रही है जब अमेरिका और चीन समेत कई देश वैश्विक चिप वैल्यू चेन में अपनी हिस्सेदारी मजबूत करने की कोशिश कर रहे हैं. ऐसे में भारत के लिए घरेलू क्षमता विकसित करने के साथ वैश्विक कंपनियों, तकनीक और निवेश को आकर्षित करना भी इस क्षेत्र की रणनीति का अहम हिस्सा बन रहा है.
शेयर बाजार में आज सतर्क शुरुआत के संकेत, शुक्रवार को सेंसेक्स गिरा तो निफ्टी चढ़ा; इन शेयरों पर रहेगी नजर
शुक्रवार को निफ्टी 75.80 अंक चढ़कर 23,346.40 पर बंद हुआ था, जबकि सेंसेक्स 19.63 अंक की मामूली गिरावट के साथ 74,294.96 पर रहा.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Monday, 21 September, 2026
Monday, 21 September, 2026
भारतीय शेयर बाजार के लिए सोमवार को कारोबार की शुरुआत सतर्क रह सकती है. बाजार खुलने से पहले गिफ्ट निफ्टी हल्की गिरावट में कारोबार कर रहा है, जबकि एशियाई बाजारों से मिले-जुले संकेत मिल रहे हैं. हालांकि, कच्चे तेल की कीमतों में नरमी घरेलू बाजार के लिए राहत का संकेत दे रही है. इसके अलावा अमेरिकी बॉन्ड यील्ड, विदेशी निवेशकों की गतिविधि और रुपये की चाल पर भी निवेशकों की नजर रहेगी.
इससे पहले शुक्रवार, 18 सितंबर को घरेलू शेयर बाजार में उतार-चढ़ाव भरा कारोबार रहा था. कारोबार की शुरुआत में बॉम्बे स्टॉक एक्सचेंज (BSE) सेंसेक्स में 300 अंकों से अधिक की तेजी देखी गई, लेकिन बाद में यह बढ़त काफी हद तक खत्म हो गई. कारोबारी सत्र के अंत में 30 शेयरों वाला सेंसेक्स 19.63 अंक यानी 0.03 फीसदी की गिरावट के साथ 74,294.96 पर बंद हुआ. वहीं, 50 शेयरों वाला नेशनल स्टॉक एक्सचेंज (NSE) निफ्टी 75.80 अंक यानी 0.33 फीसदी की बढ़त के साथ 23,346.40 पर पहुंच गया.
शुक्रवार को इन शेयरों में दिखी सबसे ज्यादा हलचल
सेंसेक्स के शेयरों में अडानी पोर्ट्स 4.93 फीसदी की बढ़त के साथ टॉप गेनर रहा. इसके अलावा अडानी एंटरप्राइजेज में 3.31 फीसदी, भारती एयरटेल में 3.12 फीसदी, एचडीएफसी बैंक में 2.52 फीसदी और बजाज फाइनेंस में 2.49 फीसदी की तेजी रही. दूसरी ओर, टीसीएस में 4.33 फीसदी की सबसे बड़ी गिरावट दर्ज की गई. टाइटन 2.11 फीसदी, एसबीआई लाइफ 2.03 फीसदी, एशियन पेंट्स 2 फीसदी और मारुति करीब 1.98 फीसदी नीचे रहे.
शुक्रवार के कारोबार से आज के बाजार को क्या संकेत?
शुक्रवार को वैश्विक बाजारों से मिले सकारात्मक संकेतों और घरेलू शेयरों में निचले स्तर पर खरीदारी से भारतीय बाजार को कुछ सहारा मिला. कच्चे तेल की कीमतों में ऊंचे स्तर से आई नरमी भी बाजार के लिए राहत लेकर आई. हालांकि, विदेशी निवेशकों की बिकवाली, डॉलर की मजबूती और वैश्विक स्तर पर ब्याज दरों को लेकर अनिश्चितता अब भी बाजार के लिए अहम कारक हैं.
बाजार विशेषज्ञों के अनुसार, वैश्विक बाजारों से मिले सकारात्मक संकेत और घरेलू शेयरों में निचले स्तर पर हुई खरीदारी से शुक्रवार को भारतीय बेंचमार्क इंडेक्स को पिछले नुकसान की भरपाई में मदद मिली. उन्होंने यह भी कहा कि कच्चे तेल की कीमतों में नरमी से राहत मिली है, लेकिन एफआईआई की निकासी और डॉलर का ऊंचा स्तर निगरानी योग्य कारक बने हुए हैं.
सोमवार को गिफ्ट निफ्टी से क्या संकेत?
सोमवार सुबह गिफ्ट निफ्टी करीब 23 अंक यानी 0.10 फीसदी की गिरावट के साथ 23,400 के नीचे कारोबार कर रहा था. इससे घरेलू बाजार में शुरुआती कारोबार के दौरान सतर्कता के संकेत मिल रहे हैं. हालांकि, बाजार खुलने तक गिफ्ट निफ्टी की दिशा बदल सकती है.
एशियाई बाजारों का मिला-जुला रुख
सोमवार को एशियाई बाजारों में मिला-जुला कारोबार देखने को मिल रहा है. दक्षिण कोरिया का कोस्पी करीब 0.85 फीसदी ऊपर था, जबकि कोस्डैक में 0.43 फीसदी की बढ़त थी. दूसरी ओर, ऑस्ट्रेलिया का एसएंडपी/एएसएक्स 200 करीब 0.49 फीसदी नीचे कारोबार कर रहा था. जापान का शेयर बाजार सोमवार को अवकाश के कारण बंद है.
शुक्रवार को एशियाई बाजारों में भी तेजी रही थी. निक्केई 225 में 1.41 फीसदी, हैंग सेंग में 0.53 फीसदी, कोस्पी में 2.59 फीसदी और ताइवान के सूचकांक में 1.89 फीसदी की बढ़त दर्ज की गई थी.
अमेरिकी बाजार से कैसे संकेत?
शुक्रवार को अमेरिकी शेयर बाजार में भी मिला-जुला कारोबार रहा. डाउ जोंस 95.40 अंक यानी 0.18 फीसदी गिरकर 51,682.64 पर बंद हुआ. वहीं एसएंडपी 500 में 0.17 फीसदी और नैस्डैक में 0.39 फीसदी की बढ़त रही.
सोमवार सुबह अमेरिकी शेयर बाजार के वायदा सौदों में हालांकि मजबूती दिखाई दे रही थी. एसएंडपी 500 वायदा करीब 0.23 फीसदी, नैस्डैक-100 वायदा 0.27 फीसदी और डाउ वायदा करीब 0.25 फीसदी ऊपर था.
कच्चे तेल में नरमी से बाजार को राहत
भारतीय बाजार के लिए कच्चे तेल की कीमतों में गिरावट फिलहाल राहत का संकेत है. सोमवार सुबह ब्रेंट क्रूड करीब 2.10 फीसदी गिरकर 101.69 डॉलर प्रति बैरल पर कारोबार कर रहा था. अमेरिकी क्रूड भी करीब 1.93 फीसदी की गिरावट के साथ 98.36 डॉलर प्रति बैरल पर था.
भारत अपनी कच्चे तेल की जरूरत का बड़ा हिस्सा आयात करता है. ऐसे में तेल की कीमतों में नरमी से आयात बिल और महंगाई के दबाव को कुछ राहत मिल सकती है. हालांकि, पश्चिम एशिया में जारी तनाव के बीच कच्चे तेल की कीमतों में उतार-चढ़ाव बाजार के लिए अहम जोखिम बना हुआ है.
एफआईआई और डीआईआई की खरीदारी
18 सितंबर को विदेशी और घरेलू संस्थागत निवेशक दोनों खरीदार रहे. एफआईआई ने नकद बाजार में 599.54 करोड़ रुपये की खरीदारी की, जबकि घरेलू संस्थागत निवेशकों यानी डीआईआई ने 1,019.69 करोड़ रुपये के शेयर खरीदे. हालांकि, सितंबर में अब तक एफपीआई का रुख अलग रहा है. महीने में अब तक विदेशी पोर्टफोलियो निवेशक भारतीय शेयर बाजार से 20,974 करोड़ रुपये निकाल चुके हैं. ऊंची अमेरिकी बॉन्ड यील्ड, महंगा कच्चा तेल और रुपये में कमजोरी जैसे कारक विदेशी निवेश के लिए महत्वपूर्ण बने हुए हैं.
अमेरिकी बॉन्ड यील्ड और रुपये पर भी नजर
अमेरिका की 10 साल की सरकारी बॉन्ड यील्ड 5 फीसदी के आसपास बनी हुई है. ऊंची अमेरिकी यील्ड से उभरते बाजारों में विदेशी पूंजी के प्रवाह पर असर पड़ सकता है. ऐसे में भारतीय बाजार में एफआईआई की गतिविधि पर नजर रहेगी. वहीं, शुक्रवार को रुपया शुरुआती बढ़त गंवाकर अमेरिकी डॉलर के मुकाबले 95.89 के स्तर पर बंद हुआ था. सोमवार सुबह डॉलर इंडेक्स करीब 100.24 के आसपास था. रुपये की चाल भी बाजार के लिए एक अहम संकेतक रहेगी.
आज किन शेयरों पर रहेगी नजर?
शेयर बाजार में आज यानी 21 सितंबर को कई कंपनियों के शेयर कारोबारी अपडेट और कॉरपोरेट खबरों के कारण फोकस में रह सकते हैं. रेल विकास निगम लिमिटेड (RVNL) को ईस्ट कोस्ट रेलवे से 404.88 करोड़ रुपये का ऑर्डर मिला है, जबकि मझगांव डॉक शिपबिल्डर्स ने आंध्र प्रदेश में शिपबिल्डिंग क्लस्टर विकसित करने के लिए अगले 5 से 7 साल में करीब 15,000 करोड़ रुपये निवेश की योजना बनाई है. एफएमसीजी कंपनी इमामी के बोर्ड ने करीब 282 करोड़ रुपये के शेयर बायबैक को मंजूरी दी है. वेलस्पन एंटरप्राइजेज की इकाई को अहमदाबाद नगर निगम से कुल 351.24 करोड़ रुपये के दो प्रोजेक्ट मिले हैं, वहीं रेफेक्स इंडस्ट्रीज को 160 करोड़ रुपये का कॉन्ट्रैक्ट और नॉलेज मरीन एंड इंजीनियरिंग वर्क्स को 279.33 करोड़ रुपये का 15 साल का ग्रीन टग कॉन्ट्रैक्ट मिला है. अपोलो पाइप्स Mazzini Tiles के अधिग्रहण के जरिए सिरेमिक टाइल कारोबार में उतरने की तैयारी में है. इसके अलावा कल्याण ज्वेलर्स ने अपनी पूर्ण स्वामित्व वाली कंपनी Candere Lifestyle Jewellery में राइट्स इश्यू के जरिए 350 करोड़ रुपये का निवेश किया है, जबकि कोफोर्ज ने कंपनियों के आर्टिफिशियल इंटेलिजेंस खर्च से मिलने वाले कारोबारी नतीजों को मापने के लिए नया ढांचा पेश किया है.
कुल मिलाकर, शुक्रवार की मजबूत निफ्टी क्लोजिंग के बाद सोमवार को घरेलू बाजार के लिए कच्चे तेल में नरमी सकारात्मक संकेत दे रही है, जबकि गिफ्ट निफ्टी की कमजोरी, अमेरिकी बॉन्ड यील्ड और विदेशी निवेशकों का रुख बाजार की चाल के लिए महत्वपूर्ण रहेगा.
(डिस्क्लेमर: शेयर बाजार में निवेश जोखिम के अधीन है. 'BW हिंदी' इसकी कोई जिम्मेदारी नहीं लेता. सोच-समझकर, अपने विवेक के आधार पर और किसी सर्टिफाइड एक्सपर्ट से सलाह के बाद ही निवेश करें, अन्यथा आपको नुकसान उठाना पड़ सकता है.)
सेबी का कमोडिटी सौदा: विदेशी लाते हैं पैसा, भारतीय ब्रोकर उठाते हैं जोखिम
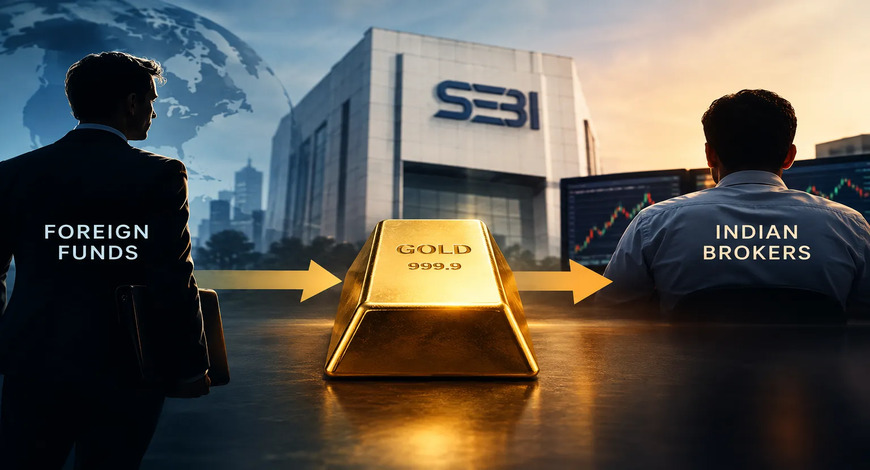
सेबी भारत के फिजिकली सेटल्ड कमोडिटी कॉन्ट्रैक्ट्स में विदेशी फंड्स चाहता है. वे डिलीवरी नहीं ले सकते. इसलिए अगर कोई फंड समय रहते बाहर निकलने में विफल रहता है, तो उसकी पोजीशन बाजार बंद होने के बाद अपने आप एक भारतीय ब्रोकर की खुद की बुक्स में चली जाती है. फंड "किसी भी आगे के अधिकार, टाइटल, दायित्व या एक्सपोजर" से मुक्त हो जाता है. ब्रोकर यह सब अपने ऊपर ले लेता है. SEBI इसे एक सुरक्षा उपाय कहता है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
पलक शाह
भारतीय ब्रोकर्स सावधान. Risk Hain to Ishq Hain, यहां महंगा सौदा हो सकता है, एक विदेशी फंड भारत में सोने का कारोबार करना चाहता है.
वह कॉन्ट्रैक्ट खरीद सकता है. वह कॉन्ट्रैक्ट बेच सकता है. वह पैसा कमा सकता है और पैसा गंवा भी सकता है. लेकिन SEBI की योजना के तहत एक काम वह नहीं कर सकता: डिलीवरी लेना.
SEBI का समाधान अपने तरीके से काफी चतुर है. फंड को वैसे भी कारोबार करने दें. और अगर डिलीवरी करीब आने पर भी उसके पास कॉन्ट्रैक्ट है, तो SEBI की व्यवस्था बाजार बंद होने के बाद उस पोजीशन को एक भारतीय ब्रोकर के अपने खाते में ले जाने का रास्ता उपलब्ध कराती है.
SEBI के ड्राफ्ट सर्कुलर के मुताबिक, उस समय फंड उस पोजीशन के संबंध में "किसी भी आगे के अधिकार, टाइटल, दायित्व या एक्सपोजर" का हकदार नहीं रहेगा. ड्राफ्ट में कहा गया है कि बाकी सब कुछ "इसके बाद पूरी तरह नामित TM/TCM (Trading Clearing Member) में निहित हो जाएगा", यानी भारतीय ब्रोकर में.
ब्रोकर ट्रेड, दायित्व और जोखिम अपने ऊपर लेता है. फंड बाहर हो जाता है.
यह SEBI के 11 अगस्त के उस प्रस्ताव का मूल है, जिसके तहत Foreign Portfolio Investors (FPIs) को फिजिकली सेटल्ड कमोडिटी कॉन्ट्रैक्ट्स में प्रवेश की अनुमति देने की बात है. यह इस सवाल से भी बड़ा सवाल उठाता है कि भारत अपने कमोडिटी बाजारों में विदेशी पैसा चाहता है या नहीं:
क्या कोई रेगुलेटर सर्कुलर के जरिए ऐसी व्यवस्था बना सकता है, जिसमें एक पक्ष की कॉन्ट्रैक्ट पोजीशन दूसरे पक्ष की बुक्स में चली जाए और फिर उन नियमों में ढील दी जाए, जो आम तौर पर दूसरे पक्ष के बहुत बड़ा हो जाने पर उसे दंडित करते हैं?
ऐसी ट्रेन का टिकट जिसे आप पकड़ नहीं सकते
फिजिकली सेटल्ड फ्यूचर्स कॉन्ट्रैक्ट एक ट्रेन के टिकट की तरह काम करता है. आप इसे जितनी बार चाहें खरीद और बेच सकते हैं. लेकिन अगर ट्रेन छूटने के समय भी टिकट आपके पास है, तो आपको यात्रा करनी होगी. सोने के मामले में इसका मतलब वास्तव में धातु सौंपना, या उसकी कीमत चुकाकर उसे अपने घर ले जाना है.
SEBI के अपने दस्तावेज के मुताबिक, किसी FPI को "डिलीवरी लेने या देने की अनुमति नहीं दी जा सकती", क्योंकि भारत में उसका कोई स्थायी प्रतिष्ठान नहीं है और भारत में वस्तुओं का कारोबार करने के लिए उसे किसी भी स्थिति में GST रजिस्ट्रेशन की जरूरत होगी. इसलिए ड्राफ्ट विदेशी फंड्स को केवल "टेंडर/स्टैगर्ड डिलीवरी अवधि शुरू होने तक" कारोबार करने की अनुमति देता है.
विदेशी फंड इस ट्रेन में सवार नहीं हो सकते. SEBI फंड को टिकट बेचता है और अगर फंड समय पर नहीं उतरता है तो उसकी सीट पर किसी और के बैठने की व्यवस्था करता है.
भारतीय ब्रोकर की एंट्री
फंड से उम्मीद की जाती है कि वह डिलीवरी शुरू होने से पहले अपनी पोजीशन बेच देगा या उसे रोल ओवर कर देगा. SEBI मानता है कि केवल यह उम्मीद पर्याप्त नहीं है, क्योंकि स्वैच्छिक निकासी "पूरी तरह FPI की समय पर स्वैच्छिक कार्रवाई पर निर्भर करती है."
इसलिए एक बैकस्टॉप की व्यवस्था है. आखिरी ट्रेडिंग डे से एक शाम पहले, ब्रोकर को बताया जाता है कि उसके पास क्या आ सकता है. आखिरी ट्रेडिंग डे पर फंड अपनी पोजीशन नहीं बढ़ा सकता. उस शाम बाजार बंद होने के बाद फंड के पास जो भी बचा है, उसे एक्सचेंज की क्लोजिंग कीमत पर ब्रोकर को ट्रांसफर कर दिया जाता है.
दस्तावेज इसे ब्रोकर द्वारा फंड को "सर्विस फीस" के बदले दी जाने वाली "वैल्यू-एडेड सर्विस" बताता है. ब्रोकर वैल्यू देता है और फंड को सर्विस मिलती है.
ड्राफ्ट एक "Proprietary Risk Absorption Charge" की भी अनुमति देता है, ताकि ब्रोकर को जोखिम के लिए मुआवजा दिया जा सके. लेकिन इसमें कहा गया है कि समझौते में इसे शामिल किया "जा सकता है", इसलिए यह चार्ज वैकल्पिक है. इसकी राशि फंड और उस फंड के कारोबार के लिए प्रतिस्पर्धा कर रहे ब्रोकर के बीच तय होती है.
मान लीजिए, उदाहरण के तौर पर, कोई फंड 100 करोड़ रुपए के सोने के कॉन्ट्रैक्ट पीछे छोड़ देता है. ब्रोकर उस शाम की कीमत पर उन्हें अपने खाते में ले लेता है. अगर अगली सुबह सोना 3% नीचे खुलता है, तो ब्रोकर एक भी ऑर्डर दिए बिना 3 करोड़ रुपए नीचे है. फंड का खाता पिछली रात ही सेटल हो चुका था.
बहुत बड़ा? SEBI ने इसका भी इंतजाम किया है
हर ब्रोकर की एक पोजीशन लिमिट होती है, एक सीमा जो SEBI तय करता है ताकि किसी एक कॉन्ट्रैक्ट में कोई एक खिलाड़ी बहुत बड़ा न हो जाए. SEBI के दस्तावेज में माना गया है कि यह ट्रांसफर "नामित TM के Proprietary खाते के लागू पोजीशन लिमिट से अधिक होने का कारण बन सकता है."
SEBI का जवाब है कि ब्रोकर को अपनी पोजीशन कम करने के लिए दो ट्रेडिंग दिनों तक का समय दिया जाए. ड्राफ्ट में कहा गया है कि उस अवधि के दौरान अतिरिक्त पोजीशन को "केवल ऐसे ट्रांसफर के कारण, दंडात्मक कार्रवाई को आकर्षित करने वाले उल्लंघन" के रूप में नहीं माना जाएगा.
इसलिए SEBI की अपनी व्यवस्था ब्रोकर को उसकी लिमिट से ऊपर धकेल सकती है और फिर SEBI कहता है कि अनुमति प्राप्त कमी अवधि के दौरान अतिरिक्त पोजीशन को केवल ट्रांसफर के कारण दंडात्मक कार्रवाई वाले उल्लंघन के रूप में नहीं माना जाएगा.
शुक्रवार की शाम
यह इस तरह हो सकता है. पूरी तरह काल्पनिक उदाहरण के तौर पर मान लीजिए कि तीन विदेशी फंड्स ने एक ही मुंबई ब्रोकर को अपने बैकस्टॉप के रूप में चुना है. प्रस्तावित ढांचे में ऐसा कुछ दिखाई नहीं देता जो कई विदेशी फंड्स को एक ही TM/TCM चुनने से रोकता हो. ड्राफ्ट किसी फंड को "सभी एक्सचेंजों और कमोडिटीज में" एक ब्रोकर चुनने की अनुमति देता है.
शुक्रवार की शाम है और डिलीवरी विंडो सोमवार को खुलती है. अचानक हुई वैश्विक घटना ने सोने की कीमतों में तेज उतार-चढ़ाव पैदा कर दिया है और बाजार में लिक्विडिटी कम हो गई है. तीनों में से किसी भी फंड ने अपनी पोजीशन नहीं निकाली है. इसे बहुत दूर की संभावना मानकर खारिज नहीं किया जाना चाहिए, क्योंकि SEBI खुद इसे लेकर चिंतित है. दस्तावेज कहता है कि रिस्क चार्ज का उद्देश्य फंड्स को बैकस्टॉप को "स्वैच्छिक स्क्वेयर-ऑफ या रोलओवर के विकल्प" के रूप में इस्तेमाल करने से हतोत्साहित करना है.
क्लोजिंग बेल के बाद सिस्टम तीनों पोजीशन को ब्रोकर के खाते में ट्रांसफर कर देता है. ब्रोकर को केवल पिछली शाम चेतावनी दी गई थी. ट्रेडिंग बंद होने तक यह पोजीशन फंड्स की नहीं रही. यह ब्रोकर की हो गई.
अगली सुबह तक उसके पास अपनी बनाई गई पोजीशन से काफी बड़ी पोजीशन हो सकती है और वह अपनी लिमिट से ऊपर है.
अब उसके पास बेचने के लिए अधिकतम दो ट्रेडिंग दिन हैं और अगर ड्राफ्ट सर्कुलर की भाषा कायम रहती है, तो शायद केवल एक. दूसरे ट्रेडर्स, जो यह अंदाजा लगा सकते हैं कि किसी को बेचना ही है, उनके पास अच्छी कीमत देने की बहुत कम वजह है.
इस ट्रेड के दूसरी तरफ कौन है और किस कीमत पर? और अगर ब्रोकर मार्जिन कॉल पूरा नहीं कर पाता तो क्या होगा?
कंसल्टेशन पेपर यह नहीं बताता कि एक ब्रोकर को कुल कितना एक्सपोजर अपने ऊपर लेना पड़ सकता है और न ही यह दिखाने के लिए कोई स्ट्रेस टेस्ट प्रकाशित करता है कि अगर कई FPIs एक साथ बाहर निकलने में विफल रहे तो यह व्यवस्था कैसे काम करेगी. बाजार इससे निपट सकता है या नहीं, इस पर इसका पूरा निष्कर्ष सिर्फ एक वाक्य है: मौजूदा रिस्क फ्रेमवर्क "FPI की अनुमानित भागीदारी का ध्यान रखने के लिए पर्याप्त है."
SEBI का सर्कुलर कितनी दूर तक जा सकता है?
ड्राफ्ट में कहा गया है कि इसे SEBI Act की धारा 11(1) और स्टॉक एक्सचेंज तथा क्लियरिंग कॉरपोरेशन रेगुलेशंस के Regulation 51 के तहत जारी किया गया है.
देखिए यह वास्तव में क्या करता है. यह केवल किसी विदेशी निवेशक को एक्सपायरी से पहले बाहर निकलने के लिए नहीं कहता. यह ऐसी व्यवस्था बनाता है, जिसके तहत एक प्रतिभागी की पोजीशन, अधिकार और दायित्व खत्म हो जाते हैं और पोजीशन दूसरे प्रतिभागी के Proprietary खाते में चली जाती है. इसमें कहा गया है कि ट्रांसफर को "OTC derivatives नहीं माना जाएगा", बल्कि इसे "Trade माना जाएगा", भले ही दस्तावेज खुद इसे "बिक्री के समान" बताता है. और यह रिसीव करने वाले ब्रोकर को एक ऐसी अवधि देता है, जिसमें उसकी अतिरिक्त पोजीशन को दंडात्मक उल्लंघन नहीं माना जाता.
यह केवल एग्जिट की समयसीमा तय करने से आगे जाता है. यह ऐसी व्यवस्था बनाता है, जिसमें एक प्रतिभागी की कॉन्ट्रैक्चुअल पोजीशन और दायित्व खत्म होकर दूसरे प्रतिभागी के Proprietary खाते में ट्रांसफर हो जाते हैं.
SEBI के पास इसका बचाव है. ब्रोकर ट्रेडिंग शुरू होने से पहले समझौते पर हस्ताक्षर करता है, इसलिए किसी को इसके लिए मजबूर नहीं किया जाता. ब्रोकर को भुगतान किया जाता है और उसे आखिरी ट्रेडिंग डे से एक शाम पहले चेतावनी दी जाती है. ट्रांसफर के क्षण तक हर लाभ और नुकसान फंड वहन करता है. यह सब सही है.
लेकिन हस्ताक्षर करना प्रवेश शुल्क है. जो ब्रोकर इस बैकस्टॉप के रूप में काम करने से इनकार करता है, उसे इन कॉन्ट्रैक्ट्स में कोई विदेशी क्लाइंट नहीं मिलता, इसलिए उसका समझौता जितना दिखता है, उतना स्वैच्छिक नहीं है. और खुले जोखिम को स्वीकार करना उतना ही सुरक्षित है, जितनी उस पर लगी सीमा है, जिसे SEBI ने तय नहीं किया है.
SEBI जो एकमात्र सुरक्षा स्पष्ट रूप से बताता है, वह भी स्पष्ट नहीं है. कंसल्टेशन पेपर कहता है कि दो दिन "टेंडर अवधि की शुरुआत से" चलेंगे. ड्राफ्ट सर्कुलर, जो वास्तव में बाध्यकारी बनेगा, कहता है कि यह "ट्रांसफर की तारीख से" होगा, जो एक दिन पहले है. ब्रोकर को ठीक-ठीक पता होना चाहिए कि दंड से उसकी सुरक्षा कब खत्म होगी.
SEBI के पास कानूनी जवाब हो सकता है. धारा 11(1) और Regulation 51 का नाम लेने के अलावा, पेपर उस ट्रांसफर के कानूनी ढांचे को विस्तार से नहीं समझाता. अधिक कठिन सवाल ज्यादा सीमित है: क्या यह नियामक शक्ति सर्कुलर के जरिए ऐसी व्यवस्था बनाने तक जाती है, जिसमें एक प्रतिभागी की कॉन्ट्रैक्चुअल पोजीशन और दायित्व खत्म होकर दूसरे प्रतिभागी के Proprietary खाते में ट्रांसफर हो जाएं, जबकि उस ट्रांसफर से पैदा होने वाले पोजीशन-लिमिट के प्रभावों में अस्थायी रूप से ढील दी जाए?
विदेशी उदाहरण दूसरी ओर इशारा करते हैं
SEBI ने अमेरिका, यूरोप, जापान और चीन को उदाहरण के तौर पर पेश किया है. इन बाजारों के बारे में उसका अपना विवरण उसके खिलाफ जाता है.
CME और ICE में, पेपर के मुताबिक, ब्रोकरों को यह जांचना होता है कि कोई क्लाइंट डिलीवरी संभाल सकता है या नहीं और अगर उन्हें यकीन नहीं है, तो "यह सुनिश्चित करना होता है कि एक्सपायरी से पहले पोजीशन को लिक्विडेट कर दिया जाए." इन बाजारों में ब्रोकर क्लाइंट को बाजार के जरिए बाहर निकालता है. SEBI की योजना के तहत ब्रोकर क्लाइंट की पोजीशन को अपनी बुक्स में लेता है.
पेपर के मुताबिक, चीन और जापान "कड़े पोजीशन लिमिट" पर निर्भर करते हैं. SEBI की योजना ब्रोकर को ठीक उस समय अपनी लिमिट से अस्थायी राहत देती है, जब उसकी पोजीशन सबसे बड़ी होती है.
बड़े बैंक इसे नहीं ले सकते
ऐसा करने में सक्षम ब्रोकर्स का समूह जितना दिखाई देता है, उससे छोटा हो सकता है. 5paisa की रिपोर्ट में दी गई इंडस्ट्री प्रतिक्रिया के मुताबिक, कमोडिटीज में क्लियरिंग और ब्रोकिंग क्षमता का बड़ा हिस्सा बैंकों और उनकी सहायक कंपनियों के पास है, जिन पर RBI की Proprietary commodity-derivatives positions को लेकर पाबंदियां हैं. बाजार प्रतिभागियों को आशंका है कि इससे छोटे गैर-बैंक ब्रोकर उन पोजीशन्स को संभालने के लिए मजबूर हो सकते हैं, जिन्हें बड़ी और बेहतर पूंजी वाली संस्थाएं नहीं ले सकतीं.
उद्योग बाजार खोलने का समर्थन करता है, लेकिन इसके इस हिस्से का नहीं. उसने इस बात की मांग की है कि एक नामित ब्रोकर कितना जोखिम अपने ऊपर ले सकता है, इसकी कमोडिटी-वार सीमा तय की जाए और यह बताया है कि एक ही ब्रोकर के पास कितना जोखिम जमा हो सकता है, इस पर कोई सीमा नहीं है.
भारत इससे पहले भी यहां आ चुका है. 2018 से वास्तविक भारतीय कमोडिटीज में एक्सपोजर रखने वाली विदेशी संस्थाओं को भारतीय एक्सचेंजों पर हेजिंग की अनुमति दी गई थी. Business Standard के मुताबिक, तीन साल से अधिक समय में किसी ने भी इस रास्ते का इस्तेमाल नहीं किया और सितंबर 2022 में इसे खत्म कर दिया गया, जब मौजूदा FPI रूट पेश किया गया था.
ज्वैलर और वायर निर्माता
इन एक्सचेंजों पर हेजिंग करने वाले ज्वैलर्स और कॉपर यूजर्स को ज्यादा लिक्विडिटी से फायदा हो सकता है. उन्हें डिलीवरी से ठीक पहले के दिनों में जबरन बिक्री से नुकसान भी हो सकता है, जब वे अपने कॉन्ट्रैक्ट्स का सेटलमेंट करते हैं. SEBI पहले पहलू पर जोर देता है और दूसरे की जांच नहीं करता.
भुगतान कौन करेगा?
कंसल्टेशन 1 सितंबर को बंद हो गया. SEBI से फीडबैक की समीक्षा के बाद अंतिम सर्कुलर जारी करने की उम्मीद है. अगर SEBI इन मानदंडों के साथ आगे बढ़ता है, तो यह भारतीय ब्रोकर्स के लिए नुकसानदेह हो सकता है.
विदेशी फंड्स को बाजार तक पहुंच मिलती है और उन्हें डिलीवरी से पहले बाहर निकलने का रास्ता भी मिलता है. भारतीय ब्रोकर उस जोखिम के साथ रह जाते हैं जो बचा हुआ है. और SEBI इस व्यवस्था को सुरक्षा उपाय कहता है.
SEBI ने विदेशी फंड के एग्जिट रूट को आखिरी ट्रेडिंग डे तक लिख दिया है. उसने भारतीय ब्रोकर के जोखिम की कोई सीमा नहीं लिखी है. और उसने सबसे सरल सवाल का जवाब नहीं दिया है: अगर ब्रोकर भुगतान नहीं कर सकता, तो कौन करेगा?
पलक शाह, BW रिपोर्टर्स
(पलक शाह एक अनुभवी खोजी पत्रकार हैं और The Market Mafia: Chronicle of India’s High-Tech Stock Market Scandal & The Cabal That Went Scot-Free के लेखक हैं. लगभग दो दशकों के अनुभव के साथ, उन्होंने मुंबई में जमीनी रिपोर्टिंग करते हुए पैसे, ताकत और नियमों के गठजोड़ को उजागर किया है. उनके लेख The Economic Times, Business Standard, The Financial Express और The Hindu Business Line जैसे प्रमुख प्रकाशनों में प्रकाशित हुए हैं. 19 साल की उम्र में अपराध पत्रकारिता से शुरुआत करने वाले पलक ने जल्द ही समझ लिया कि 1980 के दशक के गैंगवार अब कॉरपोरेट अपराध में बदल चुके हैं. इसी ने उन्हें वित्तीय पत्रकारिता की ओर मोड़ा, जहां उन्होंने बाजार हेरफेर और सिस्टम की खामियों को उजागर किया.)
20 वर्षों में भारत की GDP 38 ट्रिलियन डॉलर तक पहुंच सकती है: अजीत डोभाल
राष्ट्रीय सुरक्षा सलाहकार ने कहा कि अगले दो दशकों में भारत का आर्थिक विस्तार नई पीढ़ी के स्नातकों के लिए अवसर पैदा कर सकता है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
राष्ट्रीय सुरक्षा सलाहकार अजीत डोभाल ने शनिवार को कहा कि भारत का सकल घरेलू उत्पाद (GDP) मौजूदा करीब 4.015 ट्रिलियन डॉलर से बढ़कर अगले 20 वर्षों में 38 ट्रिलियन डॉलर तक पहुंच सकता है. डोभाल ने यह अनुमान भारतीय प्रौद्योगिकी संस्थान (IIT) रुड़की के दीक्षांत समारोह को संबोधित करते हुए जताया. उन्होंने मौजूदा दौर को महत्वपूर्ण बदलाव और अवसरों का समय बताया.
डोभाल ने कहा कि स्नातक हो रहे छात्र ऐसे दौर में प्रवेश कर रहे हैं, जो तेज तकनीकी और आर्थिक बदलावों से चिह्नित है. उन्होंने कहा कि इस पीढ़ी के सामने ऐसे अवसर हैं, जो पिछली पीढ़ियों के लिए उपलब्ध नहीं थे. उन्होंने छात्रों से इस दौर का सामना साहस और चुनौतियों को स्वीकार करने की इच्छा के साथ करने का आग्रह किया.
डोभाल ने भारत में हो रहे व्यापक बदलाव से दीर्घकालिक आर्थिक परिदृश्य को जोड़ा. सरकार के 2047 के विजन का उल्लेख करते हुए उन्होंने कहा कि देश बड़े आर्थिक विस्तार के दौर की ओर बढ़ रहा है.
38 ट्रिलियन डॉलर का आंकड़ा डोभाल द्वारा बताए गए 4.015 ट्रिलियन डॉलर के GDP आंकड़े से करीब नौ गुना अधिक है. उनकी यह टिप्पणी दीर्घकालिक अनुमान है, न कि सरकार की ओर से जारी कोई औपचारिक GDP पूर्वानुमान.
तकनीक भविष्य को आकार देगी
IIT रुड़की के स्नातकों को संबोधित करते हुए डोभाल ने नए अवसर पैदा करने में तकनीकी बदलाव की भूमिका पर भी जोर दिया. डोभाल ने स्नातक होने वाले छात्रों को सबसे भाग्यशाली पीढ़ियों में से एक बताया, क्योंकि तकनीक में प्रगति और बदलती वैश्विक परिस्थितियों से उनके लिए नए अवसर पैदा हुए हैं.
सरकारी जमीन और बिल्डिंग्स से जुटाए जाएंगे ₹5,000 करोड़ से ज्यादा, NLMC ने तेज की एसेट मॉनेटाइजेशन प्रक्रिया
NLMC बोर्ड ने 5,000 करोड़ रुपए से अधिक मूल्य की अतिरिक्त जमीन और बिल्डिंग संपत्तियों के मॉनेटाइजेशन की सिफारिश की है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
नेशनल लैंड मॉनेटाइजेशन कॉर्पोरेशन (NLMC) ने 5,000 करोड़ रुपए से ज्यादा मूल्य की अतिरिक्त सरकारी जमीन और बिल्डिंग संपत्तियों के मॉनेटाइजेशन के प्रस्तावों की सिफारिश की है. सरकार कम इस्तेमाल हो रही और अतिरिक्त सरकारी संपत्तियों से आर्थिक वैल्यू हासिल करने की प्रक्रिया को आगे बढ़ा रही है. वित्त मंत्रालय के मुताबिक, ये सिफारिशें 18 सितंबर को NLMC के बोर्ड ऑफ डायरेक्टर्स की 21वीं बैठक में की गईं.
बैठक में NLMC के एसेट मॉनेटाइजेशन प्रोग्राम, वित्तीय प्रदर्शन और संस्थागत पहलों की प्रगति की समीक्षा की गई. बोर्ड ने सरकारी संस्थाओं के पास मौजूद अतिरिक्त और कम इस्तेमाल हो रही जमीन व बिल्डिंग संपत्तियों की पहचान कर उनके मूल्य को अनलॉक करने की प्रक्रिया में तेजी लाने पर जोर दिया.
संपत्तियों की पहचान से मॉनेटाइजेशन तक की होगी प्रक्रिया
बैठक में बोर्ड ने सेंट्रल पब्लिक सेक्टर एंटरप्राइजेज (CPSEs) और अन्य सरकारी संस्थाओं के साथ NLMC के कामकाज की समीक्षा की. इसमें उपयुक्त संपत्तियों की पहचान, ड्यू डिलिजेंस यानी जांच-पड़ताल, वैल्यूएशन और मॉनेटाइजेशन की प्रक्रिया तैयार करने जैसे पहलुओं पर चर्चा हुई.
बोर्ड ने प्रक्रिया को तेज करने के साथ यह सुनिश्चित करने पर जोर दिया कि चिन्हित संपत्तियों का मॉनेटाइजेशन उचित और पारदर्शी तरीके से किया जाए. इसके अलावा संबंधित सरकारी संस्थाओं और अन्य स्टेकहोल्डर्स के साथ बेहतर तालमेल बनाने की जरूरत पर भी जोर दिया गया, ताकि अतिरिक्त संपत्तियों के मॉनेटाइजेशन में देरी न हो.
क्या है NLMC और इसका काम?
NLMC केंद्र सरकार की पूर्ण स्वामित्व वाली कंपनी है, जो वित्त मंत्रालय के डिपार्टमेंट ऑफ पब्लिक एंटरप्राइजेज के प्रशासनिक नियंत्रण में काम करती है. इसका मुख्य उद्देश्य केंद्रीय सार्वजनिक क्षेत्र के उपक्रमों (CPSEs) और अन्य सरकारी संस्थाओं के पास मौजूद अतिरिक्त जमीन और बिल्डिंग संपत्तियों के मॉनेटाइजेशन में मदद करना है.
NLMC मंत्रालयों, विभागों, CPSEs और अन्य सरकारी संस्थाओं के साथ मिलकर ऐसी संपत्तियों की पहचान, वैल्यूएशन और मॉनेटाइजेशन की प्रक्रिया में सहायता करता है, जिनकी अब जरूरत नहीं है या जिनका इस्तेमाल कम हो रहा है.
वित्त मंत्रालय के अनुसार, NLMC का कामकाज पारदर्शिता, दक्षता और संपत्तियों से उचित मूल्य हासिल करने पर केंद्रित है. इसका उद्देश्य सरकारी संपत्तियों के मॉनेटाइजेशन के लिए ज्यादा व्यवस्थित प्रक्रिया तैयार करना है.
वित्त वर्ष 2025-26 के वित्तीय दस्तावेजों को भी मंजूरी
NLMC के बोर्ड ने वित्त वर्ष 2025-26 के सालाना वित्तीय स्टेटमेंट और डायरेक्टर्स की रिपोर्ट को भी मंजूरी दी. मंत्रालय के मुताबिक, कॉर्पोरेशन आगे भी संपत्ति की मालिक सरकारी संस्थाओं के साथ मिलकर अतिरिक्त संपत्तियों की पहचान, वैल्यूएशन और मॉनेटाइजेशन की प्रक्रिया को आगे बढ़ाएगा.
यह पहल सरकार के व्यापक एसेट मॉनेटाइजेशन कार्यक्रम का हिस्सा है. इसके तहत मौजूदा सरकारी संपत्तियों से आर्थिक मूल्य हासिल करने और उनके बेहतर इस्तेमाल के लिए एक व्यवस्थित ढांचा तैयार करने पर जोर दिया जा रहा है.
बकाया टैक्स पर गिरफ्तारी नहीं, संपत्ति कुर्क कर होगी वसूली; CBDT ने नियमों में किया बदलाव
सीबीडीटी ने 17 सितंबर को जारी अधिसूचना के जरिए आयकर नियम, 2026 के नियम 225 में संशोधन किया है. यह नियम टैक्स बकाया की वसूली की प्रक्रिया से संबंधित है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) ने टैक्स बकाया की वसूली से जुड़े नियमों में अहम बदलाव किया है. अब बकाया टैक्स की वसूली के लिए गिरफ्तारी और हिरासत से जुड़े प्रावधान नियमों का हिस्सा नहीं होंगे. हालांकि, टैक्स बकाया की वसूली के लिए संपत्ति कुर्क करने और उसकी बिक्री समेत अन्य उपाय जारी रहेंगे. इसके साथ ही वैल्युअर्स और अधिकृत आयकर प्रैक्टिशनर्स को पंजीकरण पूरा करने के लिए छह महीने की अतिरिक्त समय सीमा दी गई है.
सीबीडीटी ने 17 सितंबर को जारी अधिसूचना के जरिए आयकर नियम, 2026 के नियम 225 में संशोधन किया है. यह नियम टैक्स बकाया की वसूली की प्रक्रिया से संबंधित है. संशोधन के तहत गिरफ्तारी की शक्ति का उल्लेख करने वाले प्रावधान को हटा दिया गया है. इसके अलावा एक अन्य प्रावधान से ‘गिरफ्तारी और हिरासत को छोड़कर’ शब्द भी हटा दिए गए हैं. नियम 225 के कुछ अन्य उप-नियमों को भी समाप्त किया गया है. इन बदलावों को 1 अप्रैल, 2026 से पूर्वव्यापी प्रभाव से लागू किया गया है.
संपत्ति कुर्की और बिक्री से जारी रहेगी वसूली
ग्रांट थॉर्नटन भारत की पार्टनर ऋचा साहनी के मुताबिक, टैक्स वसूली नियमों से गिरफ्तारी और हिरासत के प्रावधान हटाना एक महत्वपूर्ण बदलाव है. उनके अनुसार, अब व्यक्तिगत गिरफ्तारी निर्धारित टैक्स वसूली प्रक्रिया का हिस्सा नहीं होगी. हालांकि, संपत्तियों की कुर्की और बिक्री तथा अन्य वसूली तंत्र के जरिए बकाया टैक्स की वसूली जारी रहेगी. उन्होंने कहा कि यह बदलाव वित्त अधिनियम, 2026 में किए गए बदलावों के अनुरूप है और इससे संपत्ति आधारित टैक्स वसूली के तरीकों पर जोर दिखाई देता है.
वैल्युअर्स और प्रैक्टिशनर्स को 6 महीने की राहत
सीबीडीटी ने वैल्युअर्स और अधिकृत आयकर प्रैक्टिशनर्स के पंजीकरण की समय सीमा भी बढ़ाई है. नियम 246 और 256 के तहत 30 सितंबर, 2026 तक पंजीकरण की समय सीमा थी, जिसे अब बढ़ाकर 31 मार्च, 2027 कर दिया गया है.
आयकर अधिनियम, 2025 की धारा 514 के तहत वैल्युअर के रूप में पंजीकरण के आवेदन फॉर्म में भी बदलाव किया गया है. संशोधित फॉर्म में आवेदक की व्यक्तिगत जानकारी, संबंधित संपत्ति वर्ग, शैक्षणिक योग्यता, पूर्व रोजगार और पेशेवर अनुभव की जानकारी मांगी जाएगी. इसके अलावा पिछले तीन वर्षों के दौरान किए गए मूल्यांकन कार्यों और मूल्यांकित संपत्तियों का विवरण भी देना होगा.
11 संपत्ति वर्गों के लिए अलग आवेदन
संशोधित व्यवस्था में संपत्तियों को 11 वर्गों में बांटा गया है. इनमें अचल संपत्ति, कृषि भूमि, बागान, वन, खदान और क्वेरी, सिक्योरिटीज, मशीनरी एवं प्लांट, आभूषण और कलाकृतियां शामिल हैं. प्रत्येक संपत्ति वर्ग के लिए अलग आवेदन करना होगा. पंजीकरण आवेदन के लिए 10,000 रुपये का शुल्क निर्धारित है. हालांकि, वेल्थ टैक्स एक्ट, 1957 के तहत पहले से पंजीकृत वैल्युअर्स को इस शुल्क से छूट दी गई है.
आयकर प्रैक्टिशनर्स के लिए भी बदला फॉर्म
सीबीडीटी ने अधिकृत आयकर प्रैक्टिशनर के रूप में पंजीकरण के लिए फॉर्म 171 में भी बदलाव किया है. संशोधित फॉर्म में शैक्षणिक योग्यता और आयकर अधिनियम, 1961 के तहत मौजूदा पंजीकरण से जुड़ी जानकारी मांगी जाएगी. आवेदक को यह प्रमाणित करना होगा कि वह कम से कम एक वर्ष से आयकर अधिकारियों के समक्ष प्रैक्टिस कर रहा है.
इसके अलावा नियम 176 में भी संशोधन किया गया है. इसके तहत कुछ संचारों को ‘डिजिटल हस्ताक्षर के साथ’ भेजने की अनिवार्यता को बदलकर ‘इलेक्ट्रॉनिक संचार के माध्यम से’ भेजने का प्रावधान किया गया है. ये सभी बदलाव आयकर (चौथा संशोधन) नियम, 2026 के तहत अधिसूचित किए गए हैं.
पावर प्लांट्स में सिर्फ 9 दिन का कोयला, 42% घटा स्टॉक; लॉजिस्टिक्स बनी बड़ी चुनौती
बिजली की बढ़ती मांग और परिवहन संबंधी दिक्कतों के चलते थर्मल पावर प्लांट्स में कोयले का दबाव बढ़ा, 190 में से 51 प्लांट्स में स्टॉक गंभीर स्तर पर
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
भारत के थर्मल पावर प्लांट्स में कोयले के भंडार पर दबाव बढ़ गया है. अगस्त 2026 में पावर प्लांट्स में कोयले का स्टॉक सालाना आधार पर करीब 42 फीसदी घटकर 29 मिलियन टन (MT) रह गया, जो एक साल पहले 50 MT था. क्रिसिल इंटेलिजेंस की रिपोर्ट के मुताबिक, बिजली की बढ़ती मांग के बीच कोयला आधारित बिजली उत्पादन और खपत बढ़ने तथा कोयले की आपूर्ति में परिवहन संबंधी बाधाओं के कारण प्लांट स्तर पर स्टॉक में कमी आई है.
पावर प्लांट्स में कोयले का स्टॉक कवर भी एक साल पहले के 17 दिनों से घटकर अगस्त में करीब 9 दिन रह गया. यह नवंबर 2023 के बाद सबसे निचला स्तर है. स्टॉक में गिरावट मुख्य रूप से घरेलू कोयले पर निर्भर पावर प्लांट्स में देखने को मिली है.
5 महीनों में कोयले की खपत 8% बढ़ी
अप्रैल से अगस्त के बीच थर्मल पावर प्लांट्स में कोयले की खपत सालाना आधार पर करीब 8 फीसदी बढ़कर 395 MT हो गई. इसी अवधि में बिजली की मांग 9.5 फीसदी बढ़ी. रिपोर्ट के अनुसार, इस दौरान असामान्य रूप से गर्म गर्मी और सामान्य से कम दक्षिण-पश्चिम मानसून ने बिजली की मांग को बढ़ाया. जून से अगस्त के बीच संचयी बारिश दीर्घकालिक औसत से 13 फीसदी कम रही.
अप्रैल-अगस्त के दौरान कुल बिजली उत्पादन भी सालाना आधार पर करीब 10.5 फीसदी बढ़ा, जबकि नवीकरणीय ऊर्जा उत्पादन में 20.7 फीसदी की वृद्धि हुई. हालांकि रिन्यूएबल एनर्जी का उत्पादन तेजी से बढ़ा, लेकिन चौबीसों घंटे बिजली की मांग को पूरा करने में कोयला आधारित बिजली की महत्वपूर्ण भूमिका बनी रही. इससे थर्मल प्लांट्स के कोयला भंडार पर दबाव बढ़ा.
51 पावर प्लांट्स में स्टॉक गंभीर स्तर पर
अगस्त में देश के 190 थर्मल पावर प्लांट्स में से 51 में कोयले का स्टॉक गंभीर रूप से कम था. एक साल पहले ऐसे प्लांट्स की संख्या 20 थी. इनमें से ज्यादातर प्लांट घरेलू कोयले पर निर्भर हैं, इसलिए समय पर कोयले की ढुलाई और आपूर्ति इनकी स्थिति के लिए महत्वपूर्ण है.
केंद्रीय विद्युत प्राधिकरण (CEA) के मानदंड के अनुसार, जब किसी पावर प्लांट में कोयले का स्टॉक निर्धारित मानक स्तर से 25 फीसदी नीचे चला जाता है, तो उसे गंभीर श्रेणी में माना जाता है.
राजस्थान में स्थिति सबसे अधिक दबाव वाली रही, जहां करीब 72 फीसदी कोयला आधारित बिजली उत्पादन क्षमता वाले प्लांट्स में स्टॉक गंभीर स्तर पर था. इसके बाद मध्य प्रदेश में 69 फीसदी और आंध्र प्रदेश में 60 फीसदी क्षमता ऐसी स्थिति में थी.
बिहार में करीब 45 फीसदी और झारखंड में 48 फीसदी कोयला आधारित क्षमता वाले प्लांट्स में स्टॉक गंभीर स्तर पर था. वहीं ओडिशा में यह अनुपात 10 फीसदी और पश्चिम बंगाल में सिर्फ 6 फीसदी रहा.
खदानों पर स्टॉक पर्याप्त, लेकिन परिवहन बना चुनौती
क्रिसिल इंटेलिजेंस के निदेशक सेहुल भट्ट के अनुसार, मार्च 2026 की शुरुआत में 157 MT के उच्च स्तर पर पहुंचा खदानों के मुहाने यानी पिटहेड पर कोयले का स्टॉक अगस्त में घटकर करीब 76 MT रह गया.
रिपोर्ट के मुताबिक, यह गिरावट साल की शुरुआत में जमा हुए अतिरिक्त स्टॉक के सामान्य स्तर पर लौटने को दर्शाती है, न कि कोयले की उपलब्धता में व्यापक कमी को. भट्ट ने कहा कि मौजूदा पिटहेड स्टॉक अगस्त 2024 और 2025 के दौरान दर्ज 76.1 MT के औसत के आसपास है. इससे संकेत मिलता है कि स्टॉक में गिरावट के बावजूद कोयले की उपलब्धता पर्याप्त बनी हुई है और आपूर्ति पक्ष पर कोई बड़ा दबाव नहीं है. हालांकि, पावर प्लांट्स तक कोयला पहुंचाने में परिवहन क्षमता और बढ़ती मांग के बीच अंतर चुनौती बना हुआ है. पूर्वी कोयला क्षेत्र में लंबे समय तक हुई बारिश से खनन गतिविधियां और कोयले की ढुलाई प्रभावित हुई, जिससे पावर प्लांट्स तक आपूर्ति की गति धीमी हुई.
रेक लोडिंग बढ़ी, लेकिन पावर प्लांट्स तक पहुंच कम रही
अप्रैल से अगस्त के बीच कोयले की रेक लोडिंग करीब 5 फीसदी बढ़ी, जबकि पावर प्लांट्स तक कोयले की प्राप्ति सिर्फ 3 फीसदी बढ़ी. इसके मुकाबले कोयले की खपत 8 फीसदी बढ़ी. इसका मतलब है कि अतिरिक्त कोयला ढुलाई पावर प्लांट्स की बढ़ी हुई खपत के अनुरूप स्टॉक को फिर से भरने के लिए पर्याप्त नहीं रही.
स्थिति को सुधारने के लिए Coal India ने 7 सितंबर 2026 से फ्यूल सप्लाई एग्रीमेंट वाले पावर प्लांट्स को रेल परिवहन के साथ सड़क मार्ग से भी अतिरिक्त कोयला उठाने की अनुमति दी है. उम्मीद है कि सड़क के जरिए अतिरिक्त ढुलाई से रेल आधारित परिवहन को सपोर्ट मिलेगा और कम स्टॉक वाले प्लांट्स तक कोयले की आपूर्ति बढ़ाई जा सकेगी.
दूसरी छमाही में बिजली मांग 6-7% बढ़ने का अनुमान
क्रिसिल इंटेलिजेंस की एसोसिएट डायरेक्टर सुरभि कौशल के मुताबिक, वित्त वर्ष की दूसरी छमाही में बिजली की मांग, कोयला आधारित बिजली उत्पादन, कोयले की खपत और पावर प्लांट्स को कोयले की आपूर्ति में सालाना आधार पर 6-7 फीसदी की वृद्धि हो सकती है.
इस अवधि में बिजली की मांग 860-870 अरब यूनिट रहने का अनुमान है. रिपोर्ट के अनुसार, भारत के बिजली मिश्रण में कोयला आधारित उत्पादन की हिस्सेदारी 65-70 फीसदी के आसपास बनी रह सकती है. कौशल के अनुसार, खदानों पर पर्याप्त स्टॉक और कोयले की ढुलाई व्यवस्था में सुधार से बढ़ी हुई आपूर्ति जरूरतों को पूरा करने में मदद मिल सकती है.
मौसम और रेल ढुलाई पर रहेगी नजर
क्रिसिल इंटेलिजेंस ने पावर प्लांट्स में स्टॉक की हालिया गिरावट को संरचनात्मक आपूर्ति संकट के बजाय मुख्य रूप से लॉजिस्टिक्स से जुड़ी अस्थायी समस्या माना है. हालांकि, खराब मौसम से खनन और कोयले की ढुलाई प्रभावित होने का जोखिम बना हुआ है. रिपोर्ट के मुताबिक, रेल उपलब्धता और रेक लोडिंग क्षमता में सुधार में देरी होने पर पावर प्लांट स्तर पर स्टॉक का दबाव लंबे समय तक बना रह सकता है.
क्रिसिल इंटेलिजेंस का कहना है कि पावर प्लांट्स में कोयले का स्टॉक ऐतिहासिक औसत 16-18 दिनों के स्तर तक वापस लाने के लिए लगातार अधिक कोयला आपूर्ति जरूरी होगी. आने वाले महीनों में कोयले की ढुलाई और पावर प्लांट्स तक समय पर आपूर्ति बिजली क्षेत्र के लिए अहम बनी रहेगी
तेल कहां है, MCX?
अगर मुझे कभी भारत के सबसे बड़े कमोडिटी एक्सचेंज के खिलाफ बॉम्बे हाई कोर्ट में याचिका दायर करनी पड़े, तो वह कुछ ऐसी होगी. लापता बैरल्स का मामला.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
पलक शाह, BW रिपोर्टर्स
20.9 लाख भारतीयों को ऐसे तेल की कीमत पर ट्रेड करने के लिए आमंत्रित करने की विचित्र प्रथा, जिसे भारत खरीदता नहीं है और देश में कोई भी हेजिंग के लिए इस्तेमाल नहीं करता. भारत ने क्रिकेट टीमों पर सट्टेबाजी को गैरकानूनी कर दिया. उसने एक अमेरिकी स्टोरेज टैंक में पानी के स्तर पर सट्टेबाजी को लाइसेंस दिया है.
त्यंत सम्मानपूर्वक प्रस्तुत है:
1. याचिकाकर्ता एक अप्रत्याशित जगह से शुरुआत करता है. फैंटेसी क्रिकेट से.
2. अगस्त 2025 में संसद ने ऑनलाइन गेमिंग के प्रचार और विनियमन संबंधी कानून पारित किया और ऑनलाइन मनी गेम्स पर प्रतिबंध लगा दिया. इसमें चुनी गई परिभाषा महत्वपूर्ण हिस्सा है. ऑनलाइन मनी गेम वह है जिसे शुल्क देने या धन या अन्य दांव जीतने की उम्मीद में खेला जाता है, "भले ही वह कौशल, संयोग या दोनों पर आधारित हो."
3. कौशल की परवाह किए बिना. एक दशक तक फैंटेसी प्लेटफॉर्म यह तर्क देते रहे और अदालतों ने बड़े पैमाने पर इसे स्वीकार भी किया, कि क्रिकेट की एकादश चुनना भाग्य के बजाय निर्णय का मामला है. संसद ने एक ही प्रावधान में इस तर्क को बंद कर दिया. जहां भारतीय बड़े पैमाने पर किसी अनिश्चित परिणाम पर पैसा लगा रहे थे और परिवारों को नुकसान हो रहा था, वहां राज्य ने कहा कि वह अब कौशल की दलील स्वीकार नहीं करेगा. बताए गए आधार थे लत, परिवारों को वित्तीय नुकसान और सबसे गंभीर मामलों में आत्महत्याएं.
4. याचिकाकर्ता स्वीकार करता है कि संसद को ऐसा दृष्टिकोण अपनाने का अधिकार था और सम्मानपूर्वक प्रस्तुत करता है कि उसका ऐसा करना सही था.
5. इसलिए याचिकाकर्ता इस माननीय न्यायालय से एक अलग स्क्रीन पर नजर डालने का अनुरोध करता है, जिस पर एक अलग भारतीय एक अलग अनिश्चित परिणाम पर, कहीं अधिक मात्रा में पैसा लगाता है और जिसके बारे में राज्य ने बिल्कुल कुछ नहीं कहा है.
6. याचिकाकर्ता का एक सरल सवाल है.
तेल कहां है?
रूपक के तौर पर नहीं. सचमुच. हर कारोबारी दिन, भारत के सबसे बड़े कमोडिटी एक्सचेंज पर 'क्रूड ऑयल' नामक एक कॉन्ट्रैक्ट में 2.2 लाख करोड़ रुपये का लेनदेन होता है. राजकोट का एक व्यक्ति इसे खरीदता है. सूरत का एक व्यक्ति इसे बेचता है. मुंबई की एक मशीन इसे वापस खरीद लेती है, इससे पहले कि दोनों में से कोई पलक भी झपका पाए.
इसमें शामिल हर व्यक्ति इसे ऑयल कहता है.
याचिकाकर्ता तेल की तलाश में निकला है.
बैरल
7. तेल कुशिंग, ओक्लाहोमा में है.
8. कुशिंग आठ हजार से कम आबादी वाला एक अमेरिकी भू-आबद्ध शहर है, जो निकटतम समुद्र से कई राज्यों की दूरी पर है और स्टोरेज टैंकों से घिरा हुआ है, जिनमें वेस्ट टेक्सास इंटरमीडिएट (WTI) नामक ग्रेड रखा जाता है.
9. याचिकाकर्ता की जानकारी के अनुसार कुशिंग गुजरात का कोई बंदरगाह नहीं है. यह जामनगर की कोई रिफाइनरी नहीं है. यह पादुर, मंगलुरु या विशाखापत्तनम में कोई रणनीतिक रिजर्व नहीं है. कुशिंग से कोई बैरल कभी किसी भारतीय टर्मिनल पर उतारा नहीं गया है, और इसका उत्कृष्ट कारण यह है कि कुशिंग के पास समुद्र नहीं है.
10. याचिकाकर्ता ने जांच की है. भारत ने ओक्लाहोमा पर कब्जा नहीं किया है.
11. भारत वास्तव में रूसी क्रूड खरीदता है, जुलाई में आयात का 55 प्रतिशत और खाड़ी के ग्रेड, ओमान और दुबई, जबकि अधिक मीठे बैरल के लिए ब्रेंट का इस्तेमाल होता है. अगस्त में किसी भी प्रकार का अमेरिकी क्रूड लगभग 75,000 बैरल प्रतिदिन था, करीब 5 मिलियन में से. डेढ़ प्रतिशत, और घटता हुआ. साथ ही, जो अमेरिकी बैरल आते हैं वे WTI मिडलैंड हैं और MCX की कीमत से मेल नहीं खाते. इन्हें गल्फ कोस्ट से उठाया जाता है और 2023 से ब्रेंट कॉम्प्लेक्स में कीमत तय की जाती है.
12. इसलिए याचिकाकर्ता प्रस्तुत करता है कि जिस बेंचमार्क पर भारत का पूरा सूचीबद्ध क्रूड बाजार सेटल होता है, वह भारत द्वारा खरीदी जाने वाली लगभग किसी भी चीज को नियंत्रित नहीं करता. वास्तव में, इसका भारत से कोई लेना-देना ही नहीं है.
दांव
13. इससे किसी को कोई हतोत्साहन नहीं हुआ है.
14. पिछले वित्त वर्ष में MCX ने 65,617 मिलियन बैरल क्रूड ऑयल के बराबर कारोबार किया. भारत की कुल वार्षिक आपूर्ति, उत्पादन और आयात को मिलाकर, लगभग 1,986 मिलियन बैरल थी. देश की पूरी तेल आपूर्ति से 15 गुना अधिक. प्राकृतिक गैस में 172 (एक सौ बहत्तर गुना).
16. याचिकाकर्ता जवाब की उम्मीद करता है. टर्नओवर हमेशा आपूर्ति से अधिक होता है. वही कॉन्ट्रैक्ट कई बार हाथ बदलता है. फ्यूचर्स बाजार कोई गोदाम नहीं है. याचिकाकर्ता यह सब स्वीकार करता है और न्यायालय का ध्यान दिन के अंत में बची हुई चीज पर आकर्षित करता है.
17. पूरे वर्ष MCX क्रूड में औसत ओपन इंटरेस्ट: 17 मिलियन बैरल. इसलिए वही बैरल किसी के पास रह जाने से पहले करीब 4000 (चार हजार) बार हाथ बदल चुका था.
18. यह ऊर्जा बाजार नहीं है. यह टर्नओवर है. भारत ने 65.6 अरब बैरल तेल हासिल नहीं किया. कॉन्ट्रैक्ट बार-बार हाथ बदलते रहे.
A. याचिकाकर्ता से समय-समय पर पूछा जाता है कि इतने सारे भारतीय इस बाजार में क्यों आ गए हैं. जवाब रहस्यमय नहीं है. यह SEBI के नियम बनाने और टैक्स कोड में मौजूद था.
B. इक्विटी डेरिवेटिव्स पर सिक्योरिटीज ट्रांजैक्शन टैक्स अक्टूबर 2024 में और फिर अप्रैल 2026 में बढ़ाया गया, फ्यूचर्स के लिए 0.05 प्रतिशत, ऑप्शंस के लिए 0.15 प्रतिशत — घोषित उद्देश्य अल्पकालिक सट्टा कारोबार को हतोत्साहित करना था. लॉट साइज बढ़ाए गए. एक्सपायरी घटाई गई.
C. कमोडिटीज ट्रांजैक्शन टैक्स 2013 से नहीं बदला है. फ्यूचर्स 0.01 प्रतिशत. ऑप्शंस प्रीमियम का 0.05 प्रतिशत. तेरह साल, बिना बदलाव, दो दौर की टैक्स नीति के बावजूद, जो स्पष्ट रूप से भारतीयों को डेरिवेटिव्स पर जुआ खेलने से रोकने के लिए लिखी गई थी.
D. निफ्टी पर सट्टेबाजी में अब गोल्ड पर सट्टेबाजी की तुलना में टैक्स तीन गुना अधिक लगता है. स्टॉक फ्यूचर्स की लागत क्रूड कॉन्ट्रैक्ट से पांच गुना अधिक है.
E. इक्विटी डेरिवेटिव ट्रेडर्स की संख्या लगभग 20 प्रतिशत घट गई. MCX के क्लाइंट्स की संख्या 13 लाख से बढ़कर 20.9 लाख हो गई. याचिकाकर्ता प्रस्तुत करता है कि आंकड़े एक स्पष्ट सवाल खड़ा करते हैं: क्या नीति ने एक कमरे को महंगा कर दिया, जबकि दूसरे कमरे का दरवाजा पूरी तरह खुला छोड़ दिया?
F. याचिकाकर्ता प्रस्तुत करता है कि टैक्स केवल शुरुआत थी.
G. इक्विटी में नियामक ने अपने पास मौजूद हर लीवर को इस्तेमाल किया. छोटे ट्रेडर को बाजार से बाहर करने के लिए लॉट साइज बढ़ाए गए. कॉन्ट्रैक्ट वैल्यू बढ़ाई गई. साप्ताहिक एक्सपायरी को सप्ताह में एक तक सीमित कर दिया गया, इस स्पष्ट तर्क के साथ कि हर दिन नई एक्सपायरी निवेशकों के बजाय जुआरियों का निर्माण कर रही थी. चेयरमैन ने सार्वजनिक रूप से ऐसा कहा. सर्कुलर में इसे लिखित रूप में कहा गया. हर मामले में घोषित उद्देश्य तेजी से बढ़ रहे सट्टे को रोकना था.
H. कमोडिटीज में इनमें से एक भी लीवर नहीं छुआ गया है.
I. लॉट साइज अभी भी इतना छोटा है कि 5,000 रुपये वाला व्यक्ति ब्रेंट पर पोजीशन ले सकता है. कॉन्ट्रैक्ट वैल्यू इक्विटी के समकक्ष का एक अंश बनी हुई है. एक्सपायरी अभी भी लगातार होती हैं. हर एक रुपये के ट्रेड में ऑप्शंस 87 पैसे के बने हुए हैं. और जहां इक्विटी को 18 महीनों में दो टैक्स बढ़ोतरी मिलीं, वहीं कमोडिटी टैक्स 2013 से नहीं बदला है.
J. याचिकाकर्ता प्रस्तुत करता है कि एक ऐसा नियामक जो खतरे की पहचान करता है, उसका नाम लेता है और एक बाजार में उसके खिलाफ कानून बनाता है, जबकि बगल के बाजार में वही सभी स्थितियां बरकरार रखता है, वह असावधान नहीं रहा है. उसने एक विकल्प चुना है.
K. यह विकल्प ऐसे कारणों से लिया गया था जिन्हें सार्वजनिक रूप से बताया जा सकता है या नहीं, यह ऐसा मामला है जिसमें याचिकाकर्ता की तुलना में प्रतिवादी इस माननीय न्यायालय की बेहतर सहायता कर सकते हैं.
कीमत
19. इनमें से कुछ भी दुर्घटना नहीं थी और याचिकाकर्ता को न्यायालय को यह बताने का खेद है कि यह सब लिखित रूप में है.
20. अक्टूबर 2005 में NYMEX और MCX ने एक समझौता ज्ञापन पर हस्ताक्षर किए, जिसके तहत भारतीय एक्सचेंज को अमेरिकी सेटलमेंट कीमतों का इस्तेमाल करने की अनुमति दी गई. 6 जून 2006 को यह एक लाइसेंस बन गया क्रूड, गैस, हीटिंग ऑयल, गैसोलीन भारत में रुपये वाले कॉन्ट्रैक्ट, जिनमें से प्रत्येक का आकार अमेरिकी मूल कॉन्ट्रैक्ट का ठीक दसवां हिस्सा था.
21. NYMEX के अध्यक्ष ने कहा कि यह व्यवस्था भारतीय ऊर्जा क्षेत्र के लिए जोखिम प्रबंधन हेतु एक बेंचमार्क मूल्य संदर्भ उपलब्ध कराएगी, जो उस तरह का वाक्य है जो 27 वर्षों तक इसलिए जीवित रहता है क्योंकि कोई उसे दो बार नहीं पढ़ता.
22. MCX बनाने वाले जिग्नेश शाह कम संकोची थे. उन्होंने जिस चीज की शुरुआत की थी, उसे "मिनी-NYMEX एनर्जी कॉन्ट्रैक्ट्स" बताया.
भारतीय हेज नहीं. अमेरिकी हेज की एक छोटी प्रति. उन्होंने इसे एक प्रेस रिलीज में कहा था. वह सच बता रहे थे.
23. जुलाई 2015 में NYMEX को खरीद चुके CME Group ने लाइसेंस का नवीनीकरण किया. इसके चेयरमैन ने बिना किसी स्पष्ट असहजता के भारत की भूमिका समझाई: "भारत हमारी एशिया ग्रोथ रणनीति के लिए महत्वपूर्ण है."
23. CME की वेबसाइट अभी भी MCX को एक "रणनीतिक साझेदार" के रूप में सूचीबद्ध करती है और बताती है कि यह सौदा MCX को अपने रुपये वाले तेल और गैस कॉन्ट्रैक्ट्स का सेटलमेंट CME Group की कीमतों पर करने में सक्षम बनाता है. यह पूरे समय साफ अंग्रेजी में वहीं मौजूद रहा है.
24. याचिकाकर्ता प्रस्तुत करता है कि इस व्यवस्था को संक्षेप में कहा जा सकता है. भारत ट्रेडर्स, रुपये, एक्सचेंज, ब्रोकर, क्लियरिंग कॉरपोरेशन, नियामक का समय और निश्चित रूप से नुकसान उपलब्ध कराता है.
अमेरिका नंबर उपलब्ध कराता है.
हेज
25. न्यायालय स्पष्ट सवाल पूछेगा: क्या यह हेजिंग बाजार नहीं है?
यह मुंबई में अपने घर का फायर इंश्योरेंस खरीदने जैसा है, जो तभी भुगतान करता है जब कैलिफोर्निया में कोई घर जल जाए. वर्षों तक कुछ नहीं होता. प्रीमियम जाते रहते हैं. पॉलिसी एक दराज में पड़ी रहती है और आश्वस्त करती हुई दिखती है.
26. फिर एक रात आपके अपने घर में आग लग जाती है और आपको पता चलता है कि पॉलिसी किसी और के घर के लिए थी.
27. खाड़ी में युद्ध पर विचार कीजिए, वह परिदृश्य जिससे हर भारतीय ऊर्जा योजनाकार की नींद उड़ती है. मध्य पूर्व से आपूर्ति बाधित होती है. भारत वास्तव में जो क्रूड खरीदता है, उसकी कीमत आसमान छूने लगती है. और उन भू-आबद्ध ओक्लाहोमा टैंकों में मौजूद तेल, जिसका उस युद्ध से कोई लेना-देना नहीं है, उसका अनुसरण नहीं करता. वह गिर भी सकता है.
28. रिफाइनर की लागत बढ़ जाती है. उसका हेज पैसा खो देता है. उसी सुबह.
29. याचिकाकर्ता यह समझने में असमर्थ है कि किसी भारतीय रिफाइनरी से ओक्लाहोमा के एक स्टोरेज हब के इन्वेंट्री स्तर पर पोजीशन लेकर गल्फ कार्गो की सुरक्षा करने की अपेक्षा कैसे की जाती है. जब तक कि, निश्चित रूप से, रिफाइनरी चुपचाप ओक्लाहोमा स्थानांतरित न हो गई हो?
30. बाजार के पास इसके लिए एक नाम है. बेसिस रिस्क. किसी ऐसे देश में काम करने वाले अग्निशामक यंत्र के लिए एक सूखा-सा शब्द, जहां आग लगी ही नहीं है.
31. न्यायालय को याचिकाकर्ता की बात मानने की जरूरत नहीं है.
20 अप्रैल 2020 को कुशिंग के टैंक पूरी क्षमता तक भर गए, WTI गिरकर माइनस 37 डॉलर प्रति बैरल हो गया और MCX ने अपने भारतीय कॉन्ट्रैक्ट का सेटलमेंट माइनस 2,884 रुपये पर किया. इसके बाद भारतीय ब्रोकर और उनके ग्राहक इसी न्यायालय के सामने यह बहस करने आए कि आठ हजार लोगों के शहर में पैदा हुए स्टोरेज संकट का भुगतान कौन करे. तेल ओक्लाहोमा में ही रहा. नुकसान मुंबई आया. इस न्यायालय को इसके परिणामों की सुनवाई का दुर्भाग्य पहले ही हो चुका है.
पैसा
32. पिछले साल 17,52,200 से अधिक (सत्रह लाख बावन हजार दो सौ से अधिक) भारतीयों ने MCX क्रूड में कारोबार किया. 13 लाख से अधिक (तेरह लाख) ने गैस में कारोबार किया इनमें से कई वही लोग थे, जो दोनों में कारोबार कर रहे थे. क्रूड ट्रेडिंग का 60 प्रतिशत कारोबार लोगों ने नहीं, बल्कि एल्गोरिदम ने किया. बाकी बहुमत भोले-भाले रिटेल ट्रेडर्स हैं.
33. SEBI ने खुद जनवरी 2019 में एक्सचेंजों को निर्देश दिया था कि वे यह प्रकाशित करें कि कितने आयातक, प्रोसेसर, स्टॉकिस्ट और फिजिकल ट्रेडर्स भाग ले रहे हैं, ताकि जनता यह तय कर सके कि इस बाजार का वास्तविक हेजर्स से कोई संबंध है या नहीं. ये खुलासे 2020 से प्रकाशित किए जा रहे हैं. क्रूड और गैस में फिजिकल प्रतिभागी नगण्य हैं.
34. बाकी ट्रेडिंग का एक बहुत बड़ा हिस्सा उस श्रेणी में आता है जिसे एक्सचेंज "अन्य" कहता है, ऐसे क्लाइंट्स जिनकी वह पहचान नहीं कर सकता, क्योंकि उसने कभी यह जानकारी एकत्र ही नहीं की. याचिकाकर्ता प्रस्तुत करता है कि एक ऐसा एक्सचेंज जो यह नहीं जानता कि उस पर कौन ट्रेड कर रहा है, उसके पास निगरानी की असामान्य परिभाषा है.
35. एक आंकड़ा पूरी बात को एक पंक्ति में तय कर देगा: MCX के क्रूड ओपन इंटरेस्ट में से कितना हिस्सा वास्तव में भारतीय तेल की हेजिंग करने वाले किसी व्यक्ति के पास है?
इसे कभी प्रकाशित नहीं किया गया है. किसी को इसे प्रकाशित करने के लिए कभी बाध्य नहीं किया गया.
कानून
36. भारतीय अनुबंध अधिनियम, 1872 की धारा 30 में प्रावधान है कि सट्टे के माध्यम से किए गए समझौते शून्य हैं और कोई अदालत किसी व्यक्ति को अपनी जीत की राशि वसूलने में सहायता नहीं करेगी. अदालतें यह जांचती हैं कि क्या किसी पक्ष का दांव के अलावा परिणाम में कोई हित है.
37. मुंद्रा की ओर बढ़ रहे कार्गो वाला एक रिफाइनर ऐसा हित रखता है.
38. राजकोट में 5,000 रुपये वाला व्यक्ति ऐसा नहीं करता और कर भी नहीं सकता. पेट्रोलियम अधिनियम, 1934 और उसके तहत बनाए गए नियमों के अनुसार, भारत में क्रूड ऑयल का संचालन एक लाइसेंस प्राप्त कारोबार है, जिसकी शर्तें कोई व्यक्ति पूरी नहीं कर सकता. इस देश में कोई रिटेल ऑयल वेयरहाउस नहीं है. किसी के फ्लैट तक कोई पाइपलाइन नहीं है.
39. एक्सचेंज, क्लियरिंग हाउस और स्क्रीन को हटा दें और जो बचता है वह एक ऐसा व्यक्ति है जो एक नंबर पर पैसा लगा रहा है, जिसका कीमत तय की जा रही चीज में कोई हित ही नहीं है.
40. कानून इसे एक ही प्रावधान से बचाता है, सिक्योरिटीज कॉन्ट्रैक्ट्स (रेगुलेशन) एक्ट की धारा 18A, जिसे संसद ने 1999 में शामिल किया था, जिसमें कहा गया है कि डेरिवेटिव कॉन्ट्रैक्ट कानूनी और वैध हैं, यदि वे किसी मान्यता प्राप्त एक्सचेंज पर ट्रेड किए जाएं और उसके क्लियरिंग हाउस के माध्यम से सेटल हों.
41. अंतर केवल स्थान का है.
42. याचिकाकर्ता सम्मानपूर्वक ध्यान दिलाता है कि इस देश ने 30 साल पुलिसकर्मियों को रतन खत्री जैसे लोगों द्वारा चलाए जाने वाले पिछले कमरों में मटका तोड़ने के लिए भेजे — ऐसे लोग जो बिना किसी आधार के नंबरों पर पैसा लेते थे. आज अंतर एक लाइसेंस, एक क्लियरिंग कॉरपोरेशन और कानून की एक धारा है. याचिकाकर्ता इस न्यायालय से यह तय करने के लिए नहीं कहता कि इसे क्या कहा जाए. याचिकाकर्ता केवल यह कहता है कि किसी को इसे समझाने के लिए बाध्य किया जाए.
नियामक
43. SEBI हर साल, एक-एक रुपये तक, यह गिनता है कि साधारण भारतीय शेयर बाजार में जुआ खेलकर कितना पैसा गंवाते हैं. 2022 से 2024 के बीच इक्विटी डेरिवेटिव्स में 93 प्रतिशत व्यक्तिगत ट्रेडर्स को नुकसान हुआ. 1.8 लाख करोड़ रुपये. इन आंकड़ों ने ऊंचे टैक्स, कड़े नियम और छोटे निवेशक की सुरक्षा के बारे में बहुत सारे भाषणों को उचित ठहराया. और SEBI इसमें माहिर है. कार्रवाई को छोड़कर.
44. SEBI 11 वर्षों से कमोडिटी डेरिवेटिव्स को विनियमित कर रहा है.
उसने क्रूड ऑयल के नुकसान के लिए कभी यह आंकड़ा प्रकाशित नहीं किया. या प्राकृतिक गैस के लिए. एक बार भी नहीं. एक भी वर्ष के लिए नहीं.
45. याचिकाकर्ता प्रस्तुत करता है कि यह चूक से अधिक एक प्राथमिकता है.
46. याचिकाकर्ता आगे प्रस्तुत करता है कि इस संदर्भ में नियामक के अपने सर्कुलर असहज करने वाले हैं. सितंबर 2016 में SEBI ने प्रत्येक फ्यूचर्स कॉन्ट्रैक्ट के लिए भारत के वार्षिक उत्पादन, आयात, खपत और घरेलू स्पॉट कीमतों के आधार पर औचित्य की मांग की. जनवरी 2017 में उसने अन्य परीक्षणों के साथ कम बेसिस रिस्क और घरेलू बेंचमार्क बनाने की क्षमता की मांग की. अक्टूबर 2017 में उसने निर्देश दिया कि फिजिकल डिलीवरी हमेशा पहली प्राथमिकता होगी, जबकि कैश सेटलमेंट की अनुमति केवल वहां होगी जहां कोई कमोडिटी अमूर्त हो या उसे स्टोर या परिवहन करना कठिन हो.
47. क्रूड ऑयल अमूर्त नहीं है. भारत इसे भूमिगत गुफाओं में रखता है. यह रोजाना जहाजों के पूरे लदान के रूप में आता है. और क्रूड तथा गैस, जैसा कि होता है, भारतीय एक्सचेंजों पर एकमात्र ऐसे कमोडिटी फ्यूचर्स हैं जिनमें कोई डिलीवरी ही नहीं होती. एक्सपायरी पर गोल्ड, सिल्वर, इलायची की डिलीवरी का विकल्प है.
48. तो दर्ज किया गया तर्क कहां है? कौन-सी फाइल? किसके हस्ताक्षर?
इसे प्रस्तुत नहीं किया गया है और किसी ने इसके लिए पूछा भी नहीं है. और अब सबसे अजीब हिस्सा आता है.
इंजन
49. याचिकाकर्ता अब उस हिस्से पर आता है जो अभी इतिहास नहीं है और जिसे यह न्यायालय अभी भी समय रहते देख सकता है. एक विदेशी बेंचमार्क के इर्द-गिर्द एक विशाल बाजार बनाने के बाद MCX बाजार को और तेज बनाना चाहता है. किसके लिए तेज?
50. भारतीय कमोडिटी डेरिवेटिव्स में को-लोकेशन की अनुमति नहीं है. इसे स्पष्ट रूप से प्रतिबंधित किया गया है. 27 सितंबर 2016 के SEBI सर्कुलर, संख्या SEBI/HO/CDMRD/DMP/CIR/P/2016/97 में, क्लॉज 7 में कहा गया है:
"को-लोकेशन, को-होस्टिंग या कोई अन्य सुविधा या व्यवस्था जो कुछ सदस्यों को अन्य सदस्यों की तुलना में नुकसानदेह स्थिति में रखती हो, की अनुमति नहीं दी जाएगी."
51. उस सर्कुलर के जारी होने के तीन सप्ताह बाद, एक SEBI कार्यकारी निदेशक से पूछा गया कि कमोडिटीज में को-लोकेशन कब आ सकता है. उन्होंने जवाब दिया: "हमने कमोडिटीज में को-लोकेशन के बारे में नहीं सोचा है. हमें नहीं लगता कि इसका समय आ गया है."
52. वह अधिकारी संतोष कुमार मोहंती थे. 28 मई 2026 को उन्हें मल्टी कमोडिटी एक्सचेंज के बोर्ड में पब्लिक इंटरेस्ट डायरेक्टर के रूप में नियुक्त किया गया — वह सीट जो एक्सचेंज की अपनी व्यावसायिक प्रवृत्तियों के सामने जनता का प्रतिनिधित्व करने के लिए नियमों में मौजूद है और जिसे SEBI की मंजूरी से भरा जाता है.
53. याचिकाकर्ता किसी अनुचित कार्य का आरोप नहीं लगाता और इसकी कोई आवश्यकता भी नहीं है. याचिकाकर्ता केवल यह दर्ज करता है कि जिस व्यक्ति ने कहा था कि समय नहीं आया है, वह अब उस मेज पर बैठा है जहां समय तय किया जा रहा है.
54. 11 मई 2026 को एक एनालिस्ट कॉल में MCX की प्रबंध निदेशक से पूछा गया कि अनुमति मिलने पर को-लोकेशन कितनी जल्दी शुरू किया जा सकता है. उन्होंने जवाब दिया: "हमारे पास अपनी योजनाएं तैयार हैं और हम उन्हें कम समय के नोटिस पर सक्रिय कर पाएंगे."
55. 21 जुलाई 2026 को MCX/TECH/424/2026 सर्कुलर के माध्यम से — विषय पंक्ति थी Planned Migration to a New Data Centre Facility — सदस्यों को बताया गया कि 31 दिसंबर से एक्सचेंज का ऑर्डर मैचिंग इंजन MB3 के अंदर चलेगा, जो चांदिवली, पवई में एक वाणिज्यिक डेटा सेंटर है.
56. MB3 का स्वामित्व और संचालन Equinix India Pvt Ltd के पास है, जो Equinix Pacific LLC की पूर्ण स्वामित्व वाली सहायक कंपनी है और Equinix Inc. का हिस्सा है. इसका अंतिम स्वामित्व काफी हद तक BlackRock, Vanguard और State Street के पास है. यह 8 अप्रैल 2026 को खोला गया, करीब चार एकड़ में पांच मंजिलों वाला है, जिसे 95 मिलियन डॉलर से अधिक की लागत से बनाया गया है, लॉन्च के समय 1,370 कैबिनेट और पूरा होने पर 5,475 कैबिनेट की पेशकश करता है और इसके मालिक द्वारा कम-लेटेंसी कनेक्टिविटी और एल्गोरिदमिक ट्रेडिंग इंफ्रास्ट्रक्चर के लिए इसका विपणन किया जाता है.
57. याचिकाकर्ता तारीखों को एक-दूसरे के बगल में रखकर रुकता है. 11 मई को योजनाएं तैयार हैं. 21 जुलाई को गंतव्य तय है. 31 दिसंबर को इंजन पहुंचता है. इस पूरी अवधि में नियामक अभी भी यह तय कर रहा है कि इनमें से कुछ हो भी सकता है या नहीं.
58. याचिकाकर्ता प्रस्तुत करता है कि यहां कठिनाई नीति नहीं, भौतिकी है. फाइबर में प्रकाश हर तरफ प्रति किलोमीटर करीब पांच माइक्रोसेकंड की गति से चलता है. MB3 के अंदर एक कैबिनेट शून्य पर बैठता है. बगल का MB2 एक माइक्रोसेकंड पीछे है. उसी कैंपस में 1.5 किलोमीटर दूर डार्क फाइबर पर MB1 पंद्रह माइक्रोसेकंड पीछे है. BKC या गोरेगांव में किसी कैरियर पॉइंट पर मौजूद ब्रोकर 150 माइक्रोसेकंड पीछे है, जो इस बाजार में भूगर्भीय युग के बराबर है.
59. MB1 2012 से और MB2 2019 से संचालित हो रहे हैं. जो कोई भी उस कैंपस में पहले से जगह रखता था, MCX द्वारा MB3 चुनने से पहले ही उसी फाइबर फैब्रिक पर था.
60. इसलिए को-लोकेशन कोई ऐसा उत्पाद नहीं है जिसे एक्सचेंज बेचता है. यह दूरी है. एक बार इंजन इमारत के अंदर आ गया तो दूरियां एक फ्लोर प्लान, क्रॉस-कनेक्ट और मकान मालिक की ऑर्डर बुक से तय हो जाती हैं. SEBI अंततः जो भी नियम लिखेगा, वह पहले से चिन्हित मैदान पर लिखा जाएगा.
61. याचिकाकर्ता न्यायालय का ध्यान एक और अंतर की ओर आकर्षित करता है. नेशनल स्टॉक एक्सचेंज अपने भवन के अंदर को-लोकेशन चलाता है, तय करता है कि किसे रैक मिलेगा, प्रकाशित करता है कि वह कितना शुल्क लेता है और दोनों के लिए नियामक के प्रति जवाबदेह है. MCX भारत के कमोडिटी इंजन को ऐसी इमारत के अंदर चलाएगा जिसका वह मालिक नहीं है, ऐसे सेगमेंट में जहां उसे कानूनी रूप से रैक देने की अनुमति ही नहीं हो सकती और इसलिए उसके पास प्रकाशित करने के लिए कोई आवंटन नियम नहीं हैं और कोई ऐसा मकान मालिक नहीं है जिसकी वह निगरानी करता हो.
62. अमेरिका में एक्सचेंज को-लोकेशन शुल्क सिक्योरिटीज एंड एक्सचेंज कमीशन के पास नियमों में बदलाव के रूप में दाखिल किए जाते हैं. MiFID II के तहत, एक विनियमित बाजार को यह सुनिश्चित करना होता है कि उसके को-लोकेशन नियम पारदर्शी, निष्पक्ष और गैर-भेदभावपूर्ण हों — एक ऐसा दायित्व जो भवन के मालिक होने से पैदा नहीं होता और उसका मालिक न होने से खत्म भी नहीं होता. भारतीय इक्विटी के लिए SEBI के अपने 2018 फ्रेमवर्क में प्रकाशित लेटेंसी परसेंटाइल, कई कनेक्टिविटी वेंडर और एक्सचेंज को अपने वेंडरों के आचरण के लिए जवाबदेह रखा गया है.
63. यह फ्रेमवर्क कमोडिटी एक्सचेंजों पर लागू नहीं होता.
64. भारत पहले भी यहां आ चुका है. जून 2022 में SEBI ने NSE तक बिछाई गई डार्क फाइबर और उससे दो ब्रोकरों को मिली तरजीही कनेक्टिविटी को लेकर 18 पक्षों पर 43.8 करोड़ रुपये का जुर्माना लगाया. ट्रिब्यूनल ने अगस्त 2023 में उस आदेश को रद्द कर दिया. NSE ने तब से को-लोकेशन और डार्क फाइबर मामलों को एक साथ निपटाने के लिए 1,388 करोड़ रुपये की पेशकश की है और SEBI ने जनवरी 2026 में सैद्धांतिक रूप से सहमति दी.
65. उस आंकड़े तक पहुंचने में 11 साल लगे.
66. उस मामले में निकटता पहले बनाई गई और बाद में उसकी जांच की गई.
67. याचिकाकर्ता सम्मानपूर्वक प्रस्तुत करता है कि यह फिर से, सार्वजनिक रूप से, रिकॉर्ड पर मौजूद तारीखों के साथ हो रहा है और इस बार जांच उपयोगी रूप से निकटता से पहले हो सकती है. याचिकाकर्ता यह संकेत नहीं देता कि किसी ने कुछ गलत किया है. वह केवल यह देखता है कि नियम पुस्तिका से पहले इमारत खड़ी हो गई और इस देश में ऐसा पहले भी हो चुका है और इसका मतलब समझने में 11 साल और 1,388 करोड़ रुपये लगे.
68. A. न्यायालय पूछ सकता है कि कुछ माइक्रोसेकंड की कीमत क्या है. 3 जुलाई 2025 को SEBI ने कथित एक्सपायरी-डे हेरफेर को लेकर Jane Street से 4,844 करोड़ रुपये जब्त किए, यह दर्ज करते हुए कि फर्म ने 27 महीनों में भारतीय इंडेक्स ऑप्शंस से 44,358 करोड़ रुपये कमाए थे. पिछले साल उसी बाजार में प्रोप्राइटरी डेस्क और विदेशी निवेशकों ने करीब 58,000 करोड़ रुपये का सकल लाभ दर्ज किया, जिसमें से एल्गोरिदम ने 99 प्रतिशत लिया, जबकि 87.7 प्रतिशत व्यक्तिगत ट्रेडर्स को नुकसान हुआ.
B. याचिकाकर्ता प्रस्तुत करता है कि आंकड़े बताते हैं कि यह सवाल क्यों महत्वपूर्ण है. एक ऐसे बाजार में जहां कंपनियां एक सेकंड के अंशों के लिए प्रतिस्पर्धा करती हैं, गति कोई सजावटी चीज नहीं है.
69. याचिकाकर्ता केवल इतना और जोड़ता है. जबकि किसी ने यह नहीं गिना कि MCX पर ट्रेडर्स ने कितना नुकसान उठाया, एक्सचेंज का अब तक का सबसे अच्छा वर्ष रहा — आय दोगुनी होकर 2,429 करोड़ रुपये हो गई, लाभ 138 प्रतिशत बढ़ा और 12 महीनों में उसके बाजार मूल्य में 40,500 करोड़ रुपये जुड़ गए.
प्रार्थना
70. याचिकाकर्ता सट्टेबाज के पक्ष में कोई दलील नहीं देता. राजकोट का व्यक्ति पूरी तरह जानता था कि वह सट्टा लगा रहा है. जो वह नहीं जानता था वह यह है कि वह ओक्लाहोमा के एक टैंक में पानी के स्तर पर सट्टा लगा रहा था और इस देश में किसी ने यह गिनने की जहमत नहीं उठाई कि इसकी उसे कितनी कीमत चुकानी पड़ी. क्या MCX वास्तव में ऑक्लाहोमा के टैंकों में तेल या पानी भरा है, इसका ऑडिट कर सकता है? फिर, इसे अंडरलाइंग कीमत कैसे माना जा सकता है?
71. इसलिए याचिकाकर्ता अत्यंत सम्मानपूर्वक प्रार्थना करता है कि यह माननीय न्यायालय प्रतिवादियों को निम्नलिखित समझाने का निर्देश देने की कृपा करे:
(a) भारत का प्रमुख क्रूड कॉन्ट्रैक्ट ऐसे बेंचमार्क पर क्यों सेटल होता है, जो भारत के आयात के केवल डेढ़ प्रतिशत को नियंत्रित करता है;
(b) वास्तव में इस एक्सचेंज पर भारतीय फिजिकल ऑयल एक्सपोजर की हेजिंग कौन कर रहा है और कितनी मात्रा में;
(c) कैश सेटलमेंट के लिए दर्ज औचित्य कहां है, जबकि नियामक के अपने सर्कुलर में कहा गया है कि फिजिकल डिलीवरी को हमेशा प्राथमिकता दी जाएगी;
(d) नियामक (शक्तिशाली SEBI) हर साल इक्विटी डेरिवेटिव्स में रिटेल नुकसान प्रकाशित क्यों करता है और 11 वर्षों में क्रूड या गैस, गोल्ड या सिल्वर के लिए कभी प्रकाशित क्यों नहीं किया;
(e) लाइसेंसिंग समझौते के तहत भारत अमेरिकी कीमत के इस्तेमाल के लिए कितना भुगतान करता है;
(f) को-लोकेशन के लिए कौन पात्र होगा और उन सभी लोगों पर इसके प्रभाव का क्या आकलन किया गया है जो पात्र नहीं हैं;
(g) कच्चे तेल के दुनिया के तीसरे सबसे बड़े खरीदार के लिए भारतीय क्रूड बेंचमार्क बनाने के लिए 20 वर्षों में क्या किया गया है;
(h) क्या SEBI ने भारत के कमोडिटी मैचिंग इंजन को किसी विदेशी वाणिज्यिक ऑपरेटर के स्वामित्व वाले परिसर में स्थानांतरित करने के लिए कोई स्पष्ट या निहित मंजूरी दी है और यदि हां, तो दर्ज शर्तों के आधार पर;
(i) MB3 के अंदर इंजन के सबसे नजदीक कैबिनेट कौन आवंटित करेगा, किस प्रकाशित कीमत पर, किस कतार में और क्या कैंपस के मौजूदा कब्जाधारियों को ग्रैंडफादर किया जाएगा;
(j) क्या इमारत के अंदर आंतरिक फाइबर लंबाई को बराबर किया जाएगा और क्या लेटेंसी को 50वें और 99वें परसेंटाइल पर प्रकाशित किया जाएगा;
(k) मकान मालिक की निगरानी कौन करता है;
(l) क्या सबसे पहले पहुंचना स्वयं एक ऐसा लाभ है जिसकी नियम अनुमति देते हैं.
और ऐसी अन्य तथा आगे की राहत के लिए, जिसे यह माननीय न्यायालय भारतीय जनता के हित में उचित समझे.
72.याचिकाकर्ता यह आरोप नहीं लगाता कि किसी ने कानून तोड़ा है.
यदि न्यायालय उसे क्षमा करे, तो यही कठिनाई है.
यह एक काल्पनिक जनहित याचिका है. ऐसा कोई मामला बॉम्बे हाई कोर्ट के समक्ष लंबित नहीं है. याचिकाकर्ता ने इसे दायर नहीं किया है.
हालांकि, उसने इसकी एक प्रति रखी है. दुर्भाग्य से सभी के लिए तथ्य काल्पनिक नहीं हैं. वे पूरी तरह SEBI के सर्कुलर, MCX के खुलासे, CME की प्रेस रिलीज और कानून की किताब से लिए गए हैं, जो सभी उन लोगों के लिए उपलब्ध हैं जो उन्हें पढ़ने की परवाह करते हैं, जो अब तक कोई नहीं करता.
याचिकाकर्ता काल्पनिक बने रहने का अधिकार सुरक्षित रखता है.
पलक शाह, BW रिपोर्टर्स
(पलक शाह एक अनुभवी खोजी पत्रकार हैं और The Market Mafia: Chronicle of India’s High-Tech Stock Market Scandal & The Cabal That Went Scot-Free के लेखक हैं. लगभग दो दशकों के अनुभव के साथ, उन्होंने मुंबई में जमीनी रिपोर्टिंग करते हुए पैसे, ताकत और नियमों के गठजोड़ को उजागर किया है. उनके लेख The Economic Times, Business Standard, The Financial Express और The Hindu Business Line जैसे प्रमुख प्रकाशनों में प्रकाशित हुए हैं. 19 साल की उम्र में अपराध पत्रकारिता से शुरुआत करने वाले पलक ने जल्द ही समझ लिया कि 1980 के दशक के गैंगवार अब कॉरपोरेट अपराध में बदल चुके हैं. इसी ने उन्हें वित्तीय पत्रकारिता की ओर मोड़ा, जहां उन्होंने बाजार हेरफेर और सिस्टम की खामियों को उजागर किया.)
CBI ने ₹2,684 करोड़ के LIC मामले में रिलायंस कैपिटल और अनिल अंबानी के खिलाफ दर्ज किया केस
LIC की शिकायत में 2012 से 2018 के बीच Reliance Capital द्वारा जारी पांच NCD में किए गए निवेश में गलत जानकारी देने और फंड डायवर्ट करने के आरोप
by
बिजनेस वर्ल्ड ब्यूरो
Published - Saturday, 19 September, 2026
Saturday, 19 September, 2026
रिलायंस ग्रुप के चेयरमैन अनिल अंबानी ने किसी भी तरह की गड़बड़ी से इनकार किया है. यह प्रतिक्रिया केंद्रीय जांच ब्यूरो (CBI) द्वारा Reliance Capital (RCAP) के खिलाफ भारतीय जीवन बीमा निगम (LIC) के करीब ₹2,684.57 करोड़ के कथित धोखाधड़ी मामले में केस दर्ज किए जाने के बाद आई है. FIR में Reliance Capital, कंपनी के पूर्व चेयरमैन, पूर्व ग्रुप मैनेजिंग डायरेक्टर सतीश सेठ, अज्ञात सरकारी अधिकारियों और अन्य लोगों के नाम शामिल हैं.
CBI के अनुसार, यह FIR LIC की ओर से मिली लिखित शिकायत के आधार पर दर्ज की गई है. मामला LIC द्वारा Reliance Capital में किए गए निवेश और धोखाधड़ी, आपराधिक विश्वासघात, आपराधिक कदाचार, फंड के डायवर्जन या गबन और खातों में हेरफेर जैसे आरोपों से जुड़ा है.
अनिल अंबानी के प्रवक्ता ने कहा कि FIR Reliance Capital से संबंधित है. प्रवक्ता के मुताबिक, अंबानी 2005 से नवंबर 2021 तक कंपनी के बोर्ड में नॉन-एग्जीक्यूटिव डायरेक्टर और चेयरमैन रहे. नवंबर 2021 में भारतीय रिजर्व बैंक (RBI) ने कंपनी के बोर्ड को हटा दिया था और एक एडमिनिस्ट्रेटर नियुक्त किया था.
प्रवक्ता ने कहा कि अनिल अंबानी किसी भी तरह की गलत गतिविधि से पूरी तरह इनकार करते हैं और कानून के तहत उपलब्ध सभी अधिकार सुरक्षित रखते हैं. वहीं, CBI का मामला LIC की शिकायत में Reliance Capital, अनिल अंबानी, सतीश सेठ, अज्ञात सरकारी अधिकारियों और अन्य लोगों के खिलाफ लगाए गए आरोपों पर आधारित है.
LIC के निवेश की जांच
CBI के मुताबिक, LIC ने आरोप लगाया है कि उसने 12 अप्रैल 2012 से 9 मार्च 2018 के बीच Reliance Capital द्वारा जारी पांच नॉन-कन्वर्टिबल डिबेंचर (NCD) में निवेश किया था. इन निवेशों की कुल राशि ₹3,900 करोड़ थी. यह निवेश सामान्य कॉरपोरेट उद्देश्यों, फंडिंग जरूरतों और मौजूदा कर्ज के पुनर्वित्त के लिए किया गया था.
CBI ने कहा कि LIC ने आरोप लगाया है कि आरोपियों ने आपराधिक साजिश रची और धोखाधड़ी, आपराधिक विश्वासघात, आपराधिक कदाचार, फंड के डायवर्जन या गबन और खातों में हेरफेर जैसे अपराध किए. ये आरोप उस शिकायत का हिस्सा हैं, जिसके आधार पर FIR दर्ज की गई है.
LIC का आरोप है कि गलत जानकारी देकर उसे Reliance Capital में निवेश करने के लिए प्रेरित किया गया और इसके बाद इन फंड को कथित तौर पर गलत तरीके से दूसरी जगह डायवर्ट किया गया. CBI के अनुसार, बीमा कंपनी ने आरोप लगाया है कि इन गतिविधियों से LIC को नुकसान हुआ.
CBI ने बताया कि LIC के अनुसार इन गतिविधियों के कारण उसे ₹2,684.57 करोड़ का नुकसान हुआ. एजेंसी के मुताबिक, शिकायत में आरोपियों और अन्य लाभार्थियों को इसके अनुरूप गलत तरीके से लाभ मिलने की बात भी कही गई है.
CBI फंड के इस्तेमाल और डायवर्जन की जांच करेगी
CBI ने मामले की जांच शुरू कर दी है. एजेंसी सभी संबंधित लोगों की भूमिका की जांच करेगी, जिसमें सरकारी अधिकारी और निजी व्यक्ति भी शामिल हैं. इसके साथ ही कथित आपराधिक साजिश और निवेश की गई रकम के अंतिम इस्तेमाल या संभावित डायवर्जन का भी पता लगाया जाएगा.
जांच Reliance Capital द्वारा जारी किए गए पांच NCD के जरिए LIC द्वारा निवेश की गई रकम पर केंद्रित है. CBI ने कहा कि वह शिकायत में लगाए गए आरोपों की जांच करने के साथ-साथ इन निवेशों के अंतिम इस्तेमाल और संभावित डायवर्जन का पता लगाएगी.
मामला फिलहाल जांच के अधीन है. CBI FIR में नामजद व्यक्तियों और संस्थाओं की भूमिका की जांच कर रही है. एजेंसी कथित आपराधिक साजिश और LIC द्वारा निवेश किए गए फंड की आवाजाही की भी जांच करेगी.
Reliance Group की कंपनियों के खिलाफ पहले भी FIR
CBI ने बताया कि वह इससे पहले Reliance Communications Limited, Reliance Capital Limited, Reliance Home Finance Limited, Reliance Commercial Finance Limited और Reliance Telecom Limited के खिलाफ आठ FIR दर्ज कर चुकी है. ये मामले विभिन्न सार्वजनिक क्षेत्र के बैंकों, कर्मचारी भविष्य निधि संगठन (EPFO) और LIC से मिली शिकायतों के आधार पर दर्ज किए गए थे.
एजेंसी के मुताबिक, इन मामलों में अब तक छह चार्जशीट दाखिल की जा चुकी हैं और सात आरोपियों को गिरफ्तार किया गया है. CBI ने कहा कि ये मामले अभी भी जांच के अधीन हैं और सुप्रीम कोर्ट की निगरानी में हैं.