₹140 लाख करोड़ का ब्लैक बॉक्स: SEBI की खतरनाक अनदेखी
क्या इसकी कीमत खुदरा निवेशक चुका रहे हैं?
 by
बिजनेस वर्ल्ड ब्यूरो ।।
Published - Monday, 27 July, 2026
Monday, 27 July, 2026

₹140 लाख करोड़.
यह वह रकम है जिस पर आज भारत के फंड मैनेजर बैठे हैं, देश की पूरी बचत, जिसे म्यूचुअल फंड, PMS, AIF और ऑफशोर व्हीकल्स में बांटा गया है. लेकिन क्या आप जानते हैं कि भारत की ₹140 लाख करोड़ की बचत एक ब्लैक बॉक्स में गायब हो गई है?
यह वह बात है जिसे कोई खुलकर नहीं कहता. ₹140 लाख करोड़ का एक बड़ा हिस्सा कुछ उन्हीं चुनिंदा फर्मों के जरिए चलता है अलग-अलग निवेश माध्यमों के माध्यम से. जब इनमें से कोई वित्तीय फर्म किसी शेयर का समर्थन करती है, तो हर ग्राहक के लिए निवेश विचार एक जैसा होता है, चाहे वह म्यूचुअल फंड हो, PMS हो या AIF, क्योंकि ये सभी एक ही छतरी यानी उसी एसेट मैनेजमेंट कंपनी के अंतर्गत आते हैं. लेकिन अलग-अलग निवेश माध्यमों को मैनेज करने से इन फर्मों को मिलने वाली फीस अक्सर अलग-अलग होती है.
एक रिटेल म्यूचुअल फंड सीमित और तय फीस देता है. लेकिन उसी फर्म द्वारा चलाए जाने वाले कई PMS खाते, AIF और ऑफशोर फंड प्रदर्शन आधारित फीस लेते हैं यानी मुनाफे का एक हिस्सा जो कई गुना अधिक हो सकता है. एक ही एनालिस्ट. एक ही निवेश फैसला. लेकिन यह फैसला किस ग्राहक के खाते में जाता है, इसके आधार पर फर्म को सामान्य फीस मिल सकती है या बहुत अधिक कमाई हो सकती है.
और किसी भी सुबह, इनमें से केवल एक खाते को सबसे पहले भरा जा सकता है. पहले नंबर पर आने वाले को बेहतर कीमत मिलती है.
तो क्या उस कतार में खुदरा निवेशक सबसे आगे होता है, या वह ग्राहक जिसका खाता फर्म को अधिक कमाई कराता है? किसी ने कभी इसकी जांच नहीं की. न यह देखा गया कि ऐसा होता है या नहीं, न यह कि कितनी बार ऐसा हुआ क्योंकि ऐसी जांच व्यवस्था मौजूद ही नहीं है.
यह संभावना वहां मौजूद रहती है जहां एक ही फर्म रिटेल पैसा, प्रदर्शन आधारित फीस वाला पैसा और ऑफशोर पैसा एक ही निवेश इंजन से चलाती है. क्या कोई फर्म वास्तव में किसी एक पक्ष की ओर झुकती है, यही वह सवाल है जिसका जवाब व्यवस्थित निगरानी के जरिए दिया जा सकता है. भारत के बाजार नियामक SEBI ने कभी ऐसी जांच प्रणाली बनाई ही नहीं.
और यही असली खोज है. मामला केवल यह नहीं है कि जवाब छिपा हुआ है. मामला यह है कि यहां हितों के टकराव की एक पूरी श्रेणी मौजूद है, जिसे केवल किसी फर्म के अपने उत्पादों के बीच निवेश आवंटन की जांच करके पकड़ा जा सकता है, लेकिन SEBI ऐसी किसी जांच के लिए स्क्रीनिंग नहीं करता.
यह ऐसा मामला नहीं है जिसे SEBI ने जांच कर बंद कर दिया हो. यह एक ऐसा सवाल है जिसे SEBI ने कभी खोला ही नहीं.
जिस कतार पर कोई नजर नहीं रखता
एक दशक पहले बाजार को-लोकेशन मामले को लेकर हिल गया था, कुछ ब्रोकर एक्सचेंज के अंदर बाकी लोगों से कुछ मिलीसेकंड पहले पहुंच गए थे. यह मामला एक कतार को लेकर था: बाजार तक सबसे पहले कौन पहुंचता है. घोटाला सामने आने के वर्षों बाद SEBI ने इसकी निगरानी के लिए व्यवस्था बनाई.
लेकिन अब एक दूसरी कतार मौजूद है. यह एक्सचेंज के बाहर नहीं है. यह फंड हाउस के अंदर है, एक ही फर्म अपने म्यूचुअल फंड, निजी पोर्टफोलियो और ऑफशोर पैसे को एक ही ट्रेड में किस क्रम में निवेश करती है. इस कतार पर कोई नजर नहीं रखता.
यह समझने के लिए कि यह स्थिति कैसे बनती है, आपको समझना होगा कि भारतीय एसेट मैनेजर का स्वरूप किस तरह बदल गया है. एक पीढ़ी पहले कोई फंड हाउस केवल एक काम करता था: वह जनता के लिए म्यूचुअल फंड चलाता था और उस पर सीमित फीस होती थी. आज वही समूह आमतौर पर एक ही प्रतिभाशाली टीम के जरिए चार कारोबार चलाता है, रिटेल निवेशकों के लिए म्यूचुअल फंड, अमीर ग्राहकों के लिए PMS, बहुत अमीर निवेशकों के लिए AIF और विदेशी तथा NRI पैसे के लिए ऑफशोर या FPI व्हीकल.
अलग-अलग फीस, अलग-अलग खुलासे, अलग-अलग ग्राहक. लेकिन अक्सर एक ही रिसर्च टीम और एक ही चीफ इन्वेस्टमेंट ऑफिसर इन सभी को संभाल रहे होते हैं.
जब यह एक ही निवेश इंजन किसी ऐसे निवेश विचार को तैयार करता है जिसमें जगह सीमित हो, जैसे कोई ब्लॉक डील, कम कारोबार वाला स्मॉल-कैप शेयर या QIP का हिस्सा, तो कोई यह तय करता है कि कौन सा निवेश पूल खरीदेगा और किस क्रम में खरीदेगा.
यही वह फैसला है जहां रिटेल निवेशक कतार में सबसे पीछे पहुंच सकता है. और यह फैसला दिखाई नहीं देता.
ऐसा इसलिए नहीं है क्योंकि यह फैसला लेना गैरकानूनी है. बल्कि इसलिए क्योंकि किसी को इसे दिखाने की जरूरत नहीं है.
हर फंड हाउस ट्रेड-आवंटन नीति रखता है; कोई भी निवेशक उसे पढ़ नहीं सकता. हर समूह अपने डेस्क के बीच सूचना संबंधी दीवार होने का दावा करता है; लेकिन उनकी मजबूती को स्वतंत्र रूप से कभी प्रकाशित नहीं किया जाता.
SEBI फंड हाउसों की जांच करता है; लेकिन रिपोर्ट गोपनीय होती हैं. ट्रस्टी हितों के टकराव की निगरानी के लिए होते हैं; लेकिन उनकी रिपोर्ट भी बंद रहती हैं.
रिटेल निवेशक की सुरक्षा करने वाला पूरा ढांचा ऐसे दस्तावेजों पर बना है जिन्हें रिटेल निवेशक देख ही नहीं सकता.
इस अंतर को इस बात से समझा जा सकता है कि भारत में हितों के टकराव के मामले वास्तव में कैसे सामने आए हैं.
2022 में एक्सिस म्यूचुअल फंड में फ्रंट-रनिंग कार्रवाई आंतरिक संदेह और बाजार की चर्चाओं के जरिए सामने आई. 2024 में क्वांट की जांच एक सूचना मिलने के बाद शुरू हुई. इससे पहले के अन्य मामलों में शिकायतों या संकटों की भूमिका रही.
हर मामला SEBI तक पहुंचाया गया. लेकिन किसी भी मामले को नियमित जांच के जरिए नहीं पकड़ा गया, जिसमें यह देखा जाता कि क्या किसी समूह का अपना आवंटन पैटर्न उसके अधिक फीस वाले निवेश माध्यमों को रिटेल निवेशकों के मुकाबले फायदा पहुंचा रहा है, क्योंकि ऐसी कोई जांच व्यवस्था मौजूद ही नहीं है.
अमेरिका में SEC सलाहकार द्वारा मैनेज किए जाने वाले खातों में इसी तरह की सांख्यिकीय जांच करता है. इसी तरह की जांच के जरिए उसने 2024 में वेस्टर्न एसेट में 600 मिलियन डॉलर के आवंटन मामले का पता लगाया था.
मुद्दा अमेरिकी मामला नहीं है. मुद्दा यह है कि यह जांच उपकरण विदेशों में सामान्य है, लेकिन भारत में मौजूद नहीं है.
एक ऐसी साफ-सुथरी फर्म, जिसकी आप फिर भी पुष्टि नहीं कर सकते
एक वास्तविक उदाहरण लेते हैं, जिसे इसलिए चुना गया है क्योंकि इस फर्म के खिलाफ कोई आरोप नहीं है. यही इस उदाहरण का उद्देश्य है. दिग्गज निवेशक समीर अरोड़ा द्वारा स्थापित Helios Capital एक पूरा निवेश ढांचा चलाता है, जिसमें लगभग दो दशक पुराना सिंगापुर FPI कारोबार, 2023 में शुरू किया गया भारतीय म्यूचुअल फंड और PMS तथा AIF योजनाएं शामिल हैं. इसके अपने डिस्क्लोजर दस्तावेज में समूह के भीतर साझा रिसर्च क्षमता को स्वीकार किया गया है. यहां Helios का इस्तेमाल इसलिए नहीं किया गया है क्योंकि यह सबसे खराब मामला है, बल्कि इसलिए किया गया है क्योंकि यह सबसे बेहतर मामलों में से एक है, इस कहानी की सबसे अधिक जानकारी साझा करने वाली फर्म, जिसने पूरी तरह जवाब दिया. अगर इतनी पारदर्शी फर्म की भी स्वतंत्र रूप से पुष्टि नहीं की जा सकती, तो समस्या स्पष्ट रूप से फर्म में नहीं है.
जून 2026 तक की तिमाही में Helios का वही निवेश विचार Adani Enterprises पूरे समूह में दिखाई दिया. सिंगापुर के तीन ऑफशोर फंडों ने लगभग 7.7 लाख शेयर खरीदे, जिनमें से दो ने पहली बार खरीदारी की थी. भारतीय Flexi Cap Fund ने मई में 5.73 लाख शेयरों की पोजीशन शुरू की, जो उस महीने की उसकी सबसे बड़ी एकल खरीद थी. Adani Ports, Eternal और Paytm में भी इसी तरह का ओवरलैप दिखाई देता है.
इसमें कुछ भी गलत नहीं है. एक साझा रिसर्च टीम द्वारा अपने सभी फंडों में एक ही निवेश विचार तैयार करना उसका काम है. लेकिन यहां महत्वपूर्ण बात यह है. म्यूचुअल फंड की खरीद की तारीख मई की है. ऑफशोर खरीद की तारीख केवल "तिमाही" तक ही सीमित है. यह पोजीशन कंपनी की करीब 0.06% हिस्सेदारी है, जो भारत में हर डिस्क्लोजर सीमा से नीचे है. न कोई ब्लॉक डील रिकॉर्ड है, न किसी शेयरहोल्डिंग पैटर्न में इसका उल्लेख है.
इसलिए सीधा सवाल, किस सप्ताह, किस कीमत पर, किस निवेश माध्यम ने खरीदारी की और रिटेल फंड पहले आया या बाद में Helios के बाहर कोई भी इसका जवाब नहीं दे सकता. यह डेटा केवल फर्म, उसके ट्रस्टी और SEBI के पास है. SEBI ने कभी भी किसी फंड हाउस के लिए ऐसी जांच सार्वजनिक नहीं की है.
यह भेजे जाने के बाद, अरोड़ा ने पूरा जवाब दिया, रिकॉर्ड पर, जो कि ज्यादातर लोगों ने नहीं किया. उनका पक्ष विस्तृत है. उनके अनुसार, तीनों कारोबारों को भौतिक और इलेक्ट्रॉनिक रूप से अलग रखा गया है, इन्हें अलग-अलग मैनेजर और डीलर अलग-अलग सिस्टम पर संचालित करते हैं; म्यूचुअल फंड और PMS पक्ष के डीलर कॉल रिकॉर्ड किए जाते हैं; समूह ने कभी भी अपने ही निवेश माध्यमों के बीच कोई सिक्योरिटी ट्रांसफर नहीं की है.
उन्होंने अपने बोर्ड में स्वतंत्र निदेशकों के बहुमत का भी उल्लेख किया, जो नियमों की मांग से अधिक है.
और मुख्य सवाल पर उन्होंने प्रोत्साहन व्यवस्था को उलटकर समझाया: उनके अनुसार, उनके PMS और AIF निवेशकों में 15% से भी कम लोग प्रदर्शन आधारित फीस देते हैं, और मजबूत म्यूचुअल फंड प्रदर्शन समय के साथ कहीं अधिक पैसा जुटाता है, जबकि अतिरिक्त फीस का छोटा हिस्सा कभी भी उसकी बराबरी नहीं कर सकता, इसलिए अगर कोई झुकाव है भी तो वह रिटेल फंड की ओर होगा, उससे दूर नहीं.
उन्होंने अंत में कहा कि SEBI पूरे उद्योग में जो भी निगरानी करना चाहे, उसका वह स्वागत करेंगे.
यह एक गंभीर जवाब है और पूरी तरह सही भी हो सकता है. लेकिन कोई बाहरी व्यक्ति इसकी किसी भी बात की पुष्टि नहीं कर सकता. हर आश्वासन, चाहे वह दीवारों का हो, रिकॉर्डिंग का हो, क्रम निर्धारण का हो या ट्रांसफर न होने का, केवल Helios, उसके ऑडिटर और SEBI द्वारा ही जांचा जा सकता है.
एक स्पष्ट और सम्मानित फर्म के पास भी जनता को देने के लिए केवल यही बचता है "हम पर भरोसा करें और भरोसा करें कि नियामक ने जांच कर ली है."
यह फर्म की गलती नहीं है कि इस वाक्य के दोनों हिस्सों की जांच नहीं की जा सकती. नियामक ने कभी ऐसा किया ही नहीं और SEBI से पूछा जाना चाहिए कि क्यों.
द गैलरी - हर जगह एक जैसा पैटर्न
Motilal Oswal, वही शेयर, म्यूचुअल फंड और PMS.
Motilal Oswal इस मामले में अलग है क्योंकि वह अपने उत्पादों के बीच रिसर्च के एकीकरण को खुद बढ़ावा देता है. इसका परिणाम उसके अपने डिस्क्लोजर में देखा जा सकता है.
Eternal (पूर्व में Zomato) उसके Flexi Cap म्यूचुअल फंड की प्रमुख होल्डिंग्स में शामिल है और फरवरी 2026 तक उसकी Value Strategy PMS में भी 4.79% हिस्सेदारी है. CG Power भी दोनों में दिखाई देता है और Kalyan Jewellers भी म्यूचुअल फंड तथा NTDOP PMS दोनों में मौजूद है.
दूसरे शब्दों में, रिटेल यूनिटधारकों और प्रदर्शन आधारित फीस वाले PMS ग्राहकों को एक ही डेस्क द्वारा उन्हीं शेयरों की ओर निर्देशित किया जा रहा है.
किसी भी खरीदारी में किस खाते ने पहले खरीदारी की और किस कीमत पर की, म्यूचुअल फंड अपनी होल्डिंग्स का खुलासा हर महीने करता है; जबकि PMS की पोजीशन केवल समय-समय पर जारी फैक्टशीट में सामने आती हैं. दोनों को एक ही दिन के आधार पर नहीं मिलाया जा सकता.
(स्रोत: pmsaifworld.com Value Strategy holdings; businesstoday.in flexicap May 2026 portfolio.)
Abakkus, Helios के बाद सबसे स्पष्ट तारीख आधारित मामला
सुनील सिंघानिया की Abakkus एक केंद्रित PMS और AIF पोर्टफोलियो चलाती है. इसकी कई पोजीशन 1% और 5% सीमा को पार करती हैं, इसलिए वे कंपनियों के शेयरहोल्डिंग पैटर्न और बल्क डील रिकॉर्ड में दिखाई देती हैं , जिससे सटीक तारीखें मिलती हैं.
जून 2026 तक Abakkus के पास Carysil में 5.30% हिस्सेदारी थी; मार्च से जून 2026 के बीच उसने Hindware Home Innovation में हिस्सेदारी 4.60% से बढ़ाकर 5.56% कर ली; और 15 जुलाई 2026 को एक ही बल्क डील में Mrs Bectors Food Specialities के 29,39,588 शेयर खरीदे.
अब Abakkus ने म्यूचुअल फंड लाइसेंस भी हासिल कर लिया है, जो उसी स्मॉल और मिड-कैप ब्रह्मांड पर केंद्रित है जिसमें उसके प्रदर्शन आधारित फीस वाले निवेश माध्यम पहले से निवेश कर रहे हैं.
जब यह रिटेल फंड उन नामों को खरीदना शुरू करेगा, जिनमें AIF और PMS पहले से 5% से अधिक हिस्सेदारी रखते हैं, तो क्रम का सवाल महत्वपूर्ण हो जाएगा — और Helios की तरह यहां भी केवल Abakkus और SEBI ही देख पाएंगे कि कतार में कौन कहां खड़ा था.
(स्रोत: trendlyne.com Abakkus bulk/block deals; business-standard.com Bectors bulk deal, 16 July 2026.)
SBI / Amundi, सबसे बड़ा और सबसे स्पष्ट मामला
भारत का सबसे बड़ा म्यूचुअल फंड SBI, फ्रांस की एसेट मैनेजर Amundi के साथ संयुक्त उद्यम है.
यह कोई अनुमान नहीं है: SBI Funds Management के IPO डिस्क्लोजर में कहा गया है कि वह Amundi के Global Emerging Markets mandates को सलाहकार सेवाएं देता है, जिसमें 31 मार्च 2026 तक ₹1,49,653 मिलियन यानी करीब ₹1.5 लाख करोड़ के भारत से जुड़े एसेट्स शामिल हैं.
इसका मतलब है कि वही संस्था जो करोड़ों भारतीयों की रिटेल बचत को संभालती है, वह विदेशी फंड पूल को यह सलाह भी देती है कि कौन से भारतीय शेयर खरीदे जाएं.
क्या ये दोनों निवेश प्रवाह अलग-अलग रखे गए हैं, और जब दोनों एक ही शेयर में रुचि रखते हैं तो पहले कौन कदम उठाता है, यही वह सवाल है जो किसी ने उनसे नहीं पूछा.
(स्रोत: SBI Funds Management IPO disclosures)
Nippon India, अपने ही दस्तावेज से पूरा ढांचा
Nippon Life India Asset Management स्पष्ट रूप से बताता है कि वह म्यूचुअल फंड और ETF, PMS सहित मैनेज्ड अकाउंट्स, अल्टरनेटिव इन्वेस्टमेंट फंड्स, पेंशन फंड्स और ऑफशोर फंड तथा सलाहकार सेवाओं को संभालता है, जिसमें GIFT City के माध्यम भी शामिल हैं, सब एक ही छत के नीचे.
जो ढांचा हितों के टकराव को जन्म दे सकता है, उसका आरोप यहां नहीं लगाया गया है; बल्कि इसे खुद फर्म ने बताया है.
(स्रोत: indiainfoline.com company summary.)
द गैलरी से उभरता पैटर्न
इनमें से दो मोतीलाल ओसवाल और अबक्कस को वास्तविक होल्डिंग्स के आधार पर और अबक्कस के मामले में वास्तविक तारीखों के आधार पर जोड़ा जा सकता है. दोनों ही मामलों में एक ही निवेश विचार एक साथ रिटेल निवेश माध्यम और परफॉर्मेंस-फीस वाले निवेश माध्यम में दिखाई देता है. एसबीआई/अमूंडी के मामले को प्रॉस्पेक्टस में स्वीकार किया गया है. बाकी मामलों की पुष्टि खुद कंपनियों द्वारा अपने बारे में दिए गए विवरणों से होती है. और इनमें से किसी एक के लिए भी, जिसमें हेलिओस भी शामिल है, कोई बाहरी व्यक्ति उस एक अहम तथ्य को स्थापित नहीं कर सकता जो सबसे ज्यादा मायने रखता है: किसी खास ट्रेड में किस फंड को पहले मौका मिला और किस कीमत पर.
यही इस पूरी कहानी की कड़ी है. भारत की आठ प्रमुख एसेट मैनेजमेंट कंपनियों में साझा निवेश इंजन दिखाई देता है, निवेशों में ओवरलैप दिखाई देता है, लेकिन ऑर्डर का क्रम केवल कंपनी और उसके रेगुलेटर के अलावा किसी और को दिखाई नहीं देता. सेबी ने कभी इसकी जांच नहीं की.
मॉडल की पुष्टि करने वाली कंपनी
आदित्य बिड़ला सन लाइफ ने एक गंभीर जवाब दिया, जो पूरी तरह सही भी हो सकता है, लेकिन जिसकी पुष्टि कोई बाहरी व्यक्ति नहीं कर सकता. कंपनी का कहना है कि उसका साझा रिसर्च सिस्टम उसके म्यूचुअल फंड, पीएमएस, एआईएफ और ऑफशोर कारोबार में "जानबूझकर दक्षता बढ़ाने के उद्देश्य से" साझा किया जाता है और वह यह भी स्पष्ट करती है कि यह नियामकीय ढांचे के तहत अनुमत है.
कंपनी के अनुसार, इस साझा रिसर्च को साफ-सुथरा बनाए रखने के लिए बाकी सभी स्तरों पर अलगाव रखा गया है, अलग निवेश टीमें, बैक ऑफिस, डीलिंग डेस्क और सिस्टम स्तर के नियंत्रण मौजूद हैं. अप्रकाशित निवेश योजनाएं, पोर्टफोलियो की स्थिति और ट्रेड से जुड़ी जानकारी अलग-अलग कारोबार इकाइयों के बीच सीमित रखी जाती है. प्रत्येक फंड मैनेजर केवल अपने निवेश माध्यम के उद्देश्य के आधार पर स्वतंत्र निर्णय लेता है, ताकि साझा रिसर्च का इस्तेमाल म्यूचुअल फंड निवेशकों के साथ अलग व्यवहार करने के लिए न हो. कंपनी ने अपने अनुपालन ढांचे का हवाला दिया है.
आदित्य बिड़ला ने वह बात साफ तौर पर कही जिसे बाकी कंपनियां केवल संकेतों में छोड़ देती हैं, एक ही रिसर्च इंजन चार तरह के ग्राहकों के लिए काम करता है और फिर जनता से भरोसा करने को कहता है कि यह इंजन कभी किसी एक दिशा में नहीं झुकेगा. यह कंपनी की आलोचना नहीं है. यही इस मुद्दे का मूल बिंदु है: भरोसा ही एकमात्र आश्वासन है, क्योंकि इसकी पुष्टि करने वाला कोई तंत्र मौजूद नहीं है.
वह कंपनी जिसने कहा: हमारी जांच कीजिए
सौरभ मुखर्जी द्वारा स्थापित मार्सेलस के मामले में समस्या का स्वरूप अलग है और कंपनी ने सबसे उपयोगी जवाब दिया. यह हजारों पीएमएस खातों में 18–45 शेयरों का केंद्रित पोर्टफोलियो चलाती है, इसलिए हर नया ग्राहक उन शेयरों को खरीदता है जिन्हें पहले से मौजूद ग्राहक भी रखते हैं. मुखर्जी का कहना है कि कंपनी ऑर्डर रोटेशन नीति अपनाती है, जिसके तहत किसी भी ग्राहक समूह को प्राथमिकता नहीं दी जाती. कंपनी अलग-अलग ब्रोकरों का इस्तेमाल कर ट्रेड निष्पादन में अंतर रखती है और पूरी प्रक्रिया को अनुपालन और ऑडिट के दायरे में रखती है.
उन्होंने रिकॉर्ड पर हमारी दो धारणाओं को भी स्पष्ट किया, कंपनी का गिफ्ट सिटी कारोबार केवल आउटबाउंड है और उसकी अमेरिकी इकाई ग्लोबल इक्विटी में निवेश करती है, जिसका भारतीय पोर्टफोलियो में कोई प्रवाह नहीं आता. कंपनी का कोई म्यूचुअल फंड नहीं है, वह आईपीओ या क्यूआईपी में भाग नहीं लेती और अपने कर्मचारियों तथा उनके रिश्तेदारों को सीधे शेयर रखने से रोकती है.
सबसे महत्वपूर्ण बात यह है कि जब उनसे पूछा गया कि क्या वह निवेश आवंटन नीतियों के सार्वजनिक खुलासे और सेबी द्वारा अमेरिकी एसईसी जैसी अलग-अलग निवेश माध्यमों की जांच प्रणाली अपनाने का समर्थन करेंगे, तो मार्सेलस ने दोनों के लिए सहमति जताई.
यही सबसे महत्वपूर्ण संकेत है. जब इस क्षेत्र की एक समझदार कंपनी खुद इस तरह की जांच का स्वागत करती है, तो जांच प्रणाली का न होना केवल तकनीकी कमी नहीं रह जाता. उद्योग अपने रेगुलेटर से आगे निकल चुका है.
वह कंपनी जिसने कुछ नहीं कहा
क्वांट म्यूचुअल फंड से सबसे आसान सवाल पूछा गया था. सवाल यह नहीं था कि 2024 की फ्रंट रनिंग जांच में उसने कुछ गलत किया या नहीं क्योंकि किसी समझौते का मतलब किसी गलती को स्वीकार करना नहीं होता और यहां ऐसा कोई आरोप भी नहीं लगाया गया, बल्कि सवाल यह था कि यदि समझौते के कारण यूनिटधारकों को जांच में सामने आई जानकारी कभी नहीं मिलती, तो क्या कंपनी उन्हें खुद बताएगी.
उसका पूरा जवाब था: "आपके ईमेल में उठाए गए मुद्दों पर हमारी ओर से कोई टिप्पणी नहीं है." इसके बाद कंपनी ने चेतावनी दी कि कोई भी गलत या "बिना पुष्टि वाली" रिपोर्टिंग होने पर वह कानून के तहत उपलब्ध सभी अधिकारों और उपायों का इस्तेमाल करेगी.
एक ऐसी कंपनी जो पहले ही फ्रंट रनिंग जांच का सामना कर चुकी है, जब अपने निवेशकों के साथ पारदर्शिता से जुड़े सवाल का सामना करती है तो उसका जवाब कानूनी भाषा में आता है. निवेशक को कोई जानकारी नहीं मिलती और उसे यह संदेश मिलता है कि सवाल पूछना भी कानूनी मामला बन सकता है.
और फिर आई चुप्पी
यही प्रश्नावली, जिसे पूरे उद्योग में इस बात की समीक्षा के रूप में भेजा गया था कि इन हितों के टकराव को कैसे नियंत्रित किया जाता है, जिसमें दो सप्ताह का समय और पृष्ठभूमि बातचीत का विकल्प दिया गया था, एक सप्ताह से अधिक समय पहले बाकी बड़ी मल्टी-प्रोडक्ट कंपनियों को भेजी गई थी. कोटक, मोतीलाल ओसवाल, निप्पॉन इंडिया, आईसीआईसीआई प्रूडेंशियल, व्हाइटओक, 360 ONE, अबक्कस और एएसके की ओर से कोई जवाब नहीं आया. न टिप्पणी से इनकार, न कोई प्रतिक्रिया.
ये छोटी कंपनियां नहीं हैं जिन्हें अचानक भेजे गए ईमेल ने चौंका दिया हो. ये भारतीय परिवारों की बड़ी मात्रा में बचत संभालने वाली प्रमुख संस्थाएं हैं. इन्हें एक सीधा सवाल भेजा गया था जिसका कोई भी ईमानदार फिड्यूशियरी एक पैराग्राफ में जवाब दे सकता है, आप यह कैसे सुनिश्चित करते हैं कि सबसे छोटा निवेशक कतार में सबसे पीछे न रह जाए?
इनके पास एक सप्ताह से ज्यादा समय था. उन्होंने चुप्पी चुनी. इतनी बड़ी संस्थाओं से इतने बुनियादी मुद्दे पर चुप्पी केवल नजरअंदाज करना नहीं है; यह एक फैसला है और जिन लाखों लोगों की बचत इनके पास है, उन्हें इस फैसले के मायने समझने का अधिकार है.
यह भी ध्यान देने योग्य है कि जनता की बचत संभालने वाली इतनी सारी कंपनियों ने सामान्य शब्दों में भी यह बताने की जरूरत नहीं समझी कि वे इन निवेश पूलों को अलग कैसे रखती हैं. और इन कंपनियों की संरचना सार्वजनिक रिकॉर्ड में मौजूद है. मोतीलाल ओसवाल अपने फंडों में एक साझा रिसर्च ढांचे के इस्तेमाल को खुले तौर पर बढ़ावा देता है. व्हाइटओक पहले ऑफशोर मैनेजर था और बाद में म्यूचुअल फंड बना, जहां एक ही प्लेटफॉर्म से काम होता है और गिफ्ट सिटी एआईएफ उसके म्यूचुअल फंड स्कीम से जुड़ा है. अबक्कस ने बड़ा केंद्रित पीएमएस और एआईएफ पोर्टफोलियो बनाया है और अब उसी स्मॉल-कैप क्षेत्र को ध्यान में रखते हुए रिटेल म्यूचुअल फंड लाइसेंस भी हासिल कर लिया है.
ब्लैकस्टोन की बहुलांश हिस्सेदारी वाली एएसके घरेलू पीएमएस और एआईएफ, गिफ्ट सिटी, सिंगापुर और आयरलैंड स्थित संरचनाओं के जरिए समान रणनीतियां चलाती है. इन सभी से अपनी आंतरिक सुरक्षा दीवारों के बारे में बताने को कहा गया था. अब तक सभी ने जवाब नहीं देने का विकल्प चुना है. जहां किसी कंपनी ने जवाब नहीं दिया, वहां यह कहानी उसके खिलाफ किसी गलत काम का आरोप नहीं लगाती केवल यह बताती है कि उसने उन लोगों को भरोसा दिलाने का मौका गंवा दिया जिनका पैसा वह संभालती है.
इससे भी बड़ा और शांत रूप वाला हितों का टकराव है, जिसके बारे में कोई सवाल नहीं करता. भारत के कई बड़े म्यूचुअल फंडों में विदेशी कंपनियों की हिस्सेदारी है, जबकि उन्हीं विदेशी कंपनियों के ग्लोबल फंड भारतीय शेयरों में बड़े विदेशी निवेशकों में शामिल हैं, जैसे एसबीआई फंड इकाई में अमूंडी, एक्सिस में श्रोडर्स और यूटीआई में टी. रो प्राइस.
हर मामले में वही मूल कंपनी एक तरफ भारतीय शेयर खरीदने वाले बड़े विदेशी फंड को सलाह देती है और दूसरी तरफ भारतीय रिटेल निवेशकों के लिए उन्हीं शेयरों में निवेश करने वाले घरेलू फंड की सह-मालिक होती है. किसी ने सार्वजनिक रूप से यह नहीं पूछा कि क्या इन दोनों के बीच दीवार बनी हुई है. यहां यह सवाल पूछा गया. वहां भी चुप्पी रही.
निष्कर्ष क्या है
इस पूरी कहानी का एक अंतिम पहलू भी है. 2004 में भारत के सिक्योरिटीज अपीलेट ट्रिब्यूनल ने एक प्रमुख मामले में "यह कहा था" कि इन हितों के टकराव को संभालने की जिम्मेदारी किसी व्यक्ति से ज्यादा एएमसी और ट्रस्टियों, यानी संस्थानों की होती है. 22 साल बाद भी यही संस्थागत परत सबसे ज्यादा बंद रखी गई है: गोपनीय निरीक्षण, गुप्त नीतियां और ऐसी ट्रस्टी रिपोर्ट जिन्हें कोई पढ़ नहीं सकता. ट्रिब्यूनल ने जिस कमी की ओर इशारा किया था, वह आज भी दूर नहीं हुई है.
इसलिए यह कहानी किसी ऐसे व्यक्ति के बारे में नहीं है जिसे चोरी करते हुए पकड़ा गया हो. इस संवाददाता की जांच और शोध में जो सामने आया है, वह इससे भी ज्यादा असहज करने वाला है. भारत ने जनता के पैसे को संभालने के लिए ₹140 लाख करोड़ की ऐसी व्यवस्था बना ली है, जिसमें फंड हाउस के बाहर कोई भी न बचतकर्ता, न मीडिया, न ही वह रेगुलेटर जिसके पास पूरा डेटा है, यह साबित कर सकता है कि किसी के साथ धोखा नहीं हो रहा है.
इसका समाधान बहुत जटिल नहीं है. सेबी को हर तिमाही ट्रेड डेटा पहले से मिलता है. वह एसईसी की तरह इसकी जांच कर सकता है ताकि यह पता लगाया जा सके कि कहीं ज्यादा फीस वाले निवेश माध्यमों को फायदा पहुंचाने वाला कोई आवंटन पैटर्न तो नहीं है. वह कंपनियों से अपनी निवेश आवंटन नीतियों का सारांश उन निवेशकों के सामने रखने को कह सकता है, जो इन नीतियों से प्रभावित होते हैं. वह अपने निरीक्षणों में सामने आए हितों के टकराव से जुड़े निष्कर्षों को बंद रखने के बजाय सार्वजनिक कर सकता है. इसके लिए किसी नए कानून की जरूरत नहीं है. जरूरत सिर्फ देखने की इच्छा की है.
जब तक ऐसा नहीं होता, ईमानदार कंपनियां, जिन्होंने जवाब दिया, जिन्होंने कहा कि हमारी जांच कीजिए, खुद को ईमानदार साबित करने में असमर्थ रह जाएंगी, और बाकी कंपनियां बिना जांच के बची रहेंगी. वहीं 5 करोड़ म्यूचुअल फंड निवेशकों से कहा जाएगा कि वे अपनी बचत किसी ऐसी चीज पर भरोसा करके रखें जिसे वे खुद सत्यापित नहीं कर सकते, बल्कि केवल विश्वास के आधार पर रखें.
जब तक सेबी स्वतंत्र रूप से यह सत्यापित नहीं कर सकता कि ₹140 लाख करोड़ की भारतीय बचत को अलग-अलग प्रतिस्पर्धी ग्राहक समूहों के बीच कैसे आवंटित किया जाता है, तब तक देश का सबसे बड़ा मनी मैनेजमेंट उद्योग आज की तरह ही बना रहेगा: एक ब्लैक बॉक्स. यह नियमन नहीं है. यह केवल उम्मीद है.
हेलिओस कैपिटल (समीर अरोड़ा), मार्सेलस (सौरभ मुखर्जी), आदित्य बिड़ला सन लाइफ और क्वांट ने जवाब दिया और उनके जवाबों को उन्हीं के शब्दों में शामिल किया गया है. कोटक, मोतीलाल ओसवाल, निप्पॉन इंडिया, आईसीआईसीआई प्रूडेंशियल, व्हाइटओक, 360 ONE, अबक्कस, एएसके और विदेशी प्रायोजित फंड हाउसों ने एक सप्ताह से अधिक पहले भेजे गए सवालों का जवाब नहीं दिया. इस कहानी में किसी भी नामित कंपनी के खिलाफ किसी गलत काम का आरोप नहीं लगाया गया है; इसमें उस ढांचे की जांच की गई है जो इन सभी को नियंत्रित करता है.
पलक शाह, BW रिपोर्टर्स
(पलक शाह एक अनुभवी खोजी पत्रकार हैं और The Market Mafia: Chronicle of India’s High-Tech Stock Market Scandal & The Cabal That Went Scot-Free के लेखक हैं. लगभग दो दशकों के अनुभव के साथ, उन्होंने मुंबई में जमीनी रिपोर्टिंग करते हुए पैसे, ताकत और नियमों के गठजोड़ को उजागर किया है. उनके लेख The Economic Times, Business Standard, The Financial Express और The Hindu Business Line जैसे प्रमुख प्रकाशनों में प्रकाशित हुए हैं. 19 साल की उम्र में अपराध पत्रकारिता से शुरुआत करने वाले पलक ने जल्द ही समझ लिया कि 1980 के दशक के गैंगवार अब कॉरपोरेट अपराध में बदल चुके हैं. इसी ने उन्हें वित्तीय पत्रकारिता की ओर मोड़ा, जहां उन्होंने बाजार हेरफेर और सिस्टम की खामियों को उजागर किया.)
भारत में कारोबार बढ़ाने की तैयारी में डुमारे, EV और AI टेक्नोलॉजी पर रहेगा फोकस
डुमारे ग्रुप भारत में अपने कारोबार का विस्तार करने के साथ इंजन की दक्षता बढ़ाने, आर्टिफिशियल इंटेलिजेंस (AI) आधारित कंट्रोल सिस्टम और क्लीन मोबिलिटी सॉल्यूशंस पर काम कर रहा है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
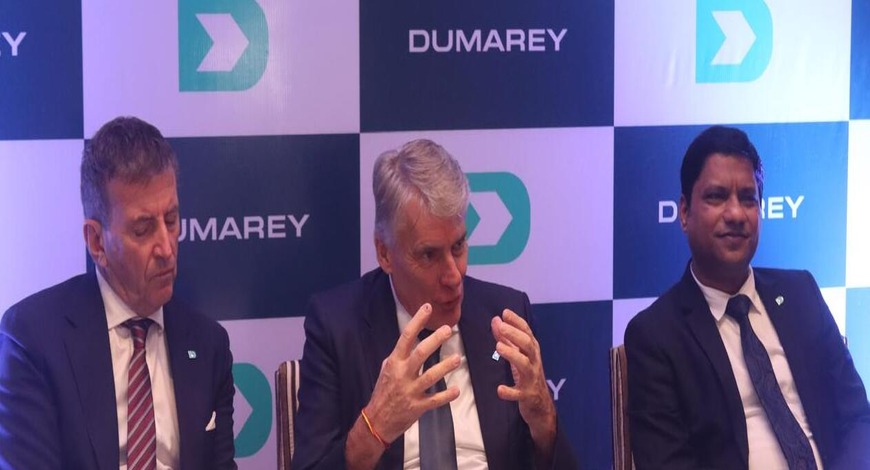
ऑटोमोबाइल और इंजीनियरिंग क्षेत्र की कंपनी डुमारे इंडिया (Dumarey India) ने भारत में अपने नए कारोबार की शुरुआत की है. कंपनी इस नई सुविधा के जरिए भारत के ऑटोमोबाइल और इंजीनियरिंग इकोसिस्टम में अपनी मौजूदगी मजबूत करने के साथ सस्टेनेबल मोबिलिटी के क्षेत्र में अपनी भूमिका बढ़ाना चाहती है. कंपनी का लक्ष्य पारंपरिक इंजन के साथ इलेक्ट्रिक, हाइब्रिड, हाइड्रोजन और इथेनॉल आधारित तकनीकों में भी अपनी क्षमताएं बढ़ाना है. बिजनेस वर्ल्ड से बातचीत में डुमारे इंडिया के प्रमुख अभिषेक अग्रवाल ने बताया कि कंपनी ऑटोमोबाइल के अलावा डेटा सेंटर, निर्माण और औद्योगिक क्षेत्रों के लिए भी तकनीकी समाधान विकसित कर रही है.
ऑटोमोबाइल से डेटा सेंटर तक कारोबार का विस्तार
बिजनेस वर्ल्ड से बातचीत में डुमारे इंडिया के प्रमुख अभिषेक अग्रवाल ने बताया कि कंपनी का काम केवल पारंपरिक इंटरनल कम्बशन इंजन (ICE) तक सीमित नहीं है. डुमारे इंडिया ट्रैक्टर, ऑफ-हाईवे वाहन और निर्माण क्षेत्र में इस्तेमाल होने वाले वाहनों के लिए भी तकनीक और सेवाएं उपलब्ध कराती है.
उन्होंने कहा कि कंपनी बैटरी इलेक्ट्रिक व्हीकल (EV) और हाइब्रिड वाहनों के लिए भी काम कर रही है. इसके अलावा हाइड्रोजन, फ्लेक्स फ्यूल, इथेनॉल, लिथियम और यूरो-7 से जुड़े एप्लिकेशन पर भी काम किया जा रहा है. कंपनी के ग्राहकों में दोपहिया वाहन निर्माता कंपनियों से लेकर भारी वाणिज्यिक वाहन और निर्माण उपकरण बनाने वाली कंपनियां शामिल हैं.
अग्रवाल के मुताबिक, आर्टिफिशियल इंटेलिजेंस के बढ़ते इस्तेमाल के साथ डेटा सेंटर के लिए ऊर्जा समाधान विकसित करने की संभावनाएं भी बढ़ रही हैं. कंपनी बड़े इंजनों पर काम कर रही है, जिनका इस्तेमाल पहले जहाजों में किया जाता था. अब इन्हें डेटा सेंटर के लिए सीएनजी आधारित ऊर्जा स्रोत के रूप में इस्तेमाल करने के लिहाज से तैयार किया जा रहा है.
उन्होंने बताया कि कंपनी ऐसे काइनेटिक सिस्टम भी विकसित कर रही है, जो बिजली की मांग में अचानक होने वाले उतार-चढ़ाव को संभाल सकें. इसके साथ ही पूरी कम्बशन प्रणाली को बेहतर बनाने पर काम किया जा रहा है, ताकि इंजन की दक्षता 50 फीसदी तक पहुंचाई जा सके.
1 लीटर इंजन से 400 हॉर्सपावर तक की ताकत
कंपनी की भविष्य की योजनाओं पर बात करते हुए प्रतिनिधियों ने बताया कि डुमारे का प्रमुख लक्ष्य इंजन की दक्षता के मामले में अपनी तकनीकी क्षमता को बेहतर बनाना है. इसके लिए प्री-चैंबर कम्बशन (Pre-chamber Combustion) तकनीक पर विशेष जोर दिया जा रहा है.
कंपनी के मुताबिक, उसके ज्यादातर इंजन टर्बोचार्ज्ड होंगे. कुछ इंजन एक लीटर क्षमता में 400 हॉर्सपावर तक की ताकत देने में सक्षम हैं. कंपनी पहले एक सिलेंडर के आधार पर तकनीक विकसित करती है और फिर उसी तकनीक को बड़े इंजनों में इस्तेमाल करती है.
इस तकनीक को औद्योगिक क्षेत्र में 60 लीटर क्षमता वाले V20 इंजन तक और दूसरी ओर 1.6 लीटर क्षमता वाले V6 इंजन तक इस्तेमाल किया जा सकता है. कंपनी का मानना है कि कम्बशन तकनीक में सुधार से अलग-अलग श्रेणियों के इंजनों की दक्षता बढ़ाई जा सकती है.
इंजन मैनेजमेंट और डायग्नोस्टिक्स में AI का इस्तेमाल
डुमारे भविष्य में अपने कंट्रोल सिस्टम और सॉफ्टवेयर में आर्टिफिशियल इंटेलिजेंस का इस्तेमाल बढ़ाने की तैयारी कर रही है. कंपनी के प्रतिनिधियों ने बताया कि आधुनिक इंजन और वाहन लगातार अधिक जटिल होते जा रहे हैं. ऐसे में इंजन की स्थिति, उसकी उम्र, संभावित खराबियों और प्रदर्शन का अनुमान लगाने के लिए उन्नत एल्गोरिदम की जरूरत है.
कंपनी ने इसके लिए एक अलग बिजनेस यूनिट बनाई है, जो पूरी तरह AI पर केंद्रित है. यह यूनिट कंट्रोलर, डायग्नोस्टिक्स, इंजन मैनेजमेंट, कम्बशन और आफ्टर-ट्रीटमेंट जैसे क्षेत्रों में काम करेगी.
इसके अलावा कंपनी अपने ग्राहकों को भी AI आधारित सेवाएं उपलब्ध कराना चाहती है. इन सेवाओं के जरिए ग्राहक वाहनों और इंजनों से मिलने वाले डेटा का विश्लेषण कर सकेंगे और उनके प्रदर्शन में समय के साथ होने वाले बदलावों का अनुमान लगा सकेंगे.
कंपनी के मुताबिक, इस तकनीक से किसी उत्पाद को बाजार में लाने में लगने वाला समय कम करने में मदद मिलेगी. साथ ही इंजन की पूरी जीवन अवधि के दौरान उसकी कार्यक्षमता और संभावित खराबियों का पहले से अनुमान लगाया जा सकेगा. इसका इस्तेमाल भारी ट्रकों, बसों और यात्री कारों जैसे विभिन्न क्षेत्रों में किया जा सकता है.
इलेक्ट्रिक और पारंपरिक इंजन के बीच तकनीक का मिश्रण जरूरी
भारतीय ग्राहकों के लिए संदेश देते हुए कंपनी के प्रतिनिधियों ने कहा कि किसी वाहन या इंजन की तकनीक का आकलन केवल उसमें इस्तेमाल होने वाले ईंधन के आधार पर नहीं किया जाना चाहिए. इसके बजाय यह देखना जरूरी है कि एक किलोमीटर की दूरी तय करने में कितनी ऊर्जा खर्च होती है और पूरे जीवनकाल में उसकी वास्तविक लागत कितनी रहती है.
उन्होंने कहा कि आने वाले वर्षों में अलग-अलग तकनीकों का मिश्रण देखने को मिलेगा. इलेक्ट्रिफिकेशन को लेकर मौजूदा धारणाओं का भी अगले 10 वर्षों में दोबारा आकलन करना पड़ सकता है.
कंपनी के प्रतिनिधियों ने तकनीक के पूरे जीवन चक्र (Cradle to Cradle) के आधार पर उसके पर्यावरणीय प्रभाव का आकलन करने पर जोर दिया. इसमें किसी तकनीक के निर्माण से लेकर उसके इस्तेमाल, कार्बन उत्सर्जन और अंत में रिसाइक्लिंग तक के सभी पहलुओं को शामिल करना जरूरी है.
उन्होंने बैटरी रिसाइक्लिंग को भी महत्वपूर्ण मुद्दा बताया. उनके मुताबिक, बाजार में कई तरह की बैटरियां उपलब्ध हैं, लेकिन उन्हें रिसाइकिल करना उतना आसान नहीं है, जितना आमतौर पर माना जाता है. अगर इस चुनौती का समाधान नहीं किया गया तो भविष्य में बड़ी मात्रा में बैटरी कचरा लैंडफिल तक पहुंच सकता है.
भारत को बताया अहम ऑटोमोबाइल और इंजीनियरिंग बाजार
डुमारे ग्रुप के फाउंडर गुइडो डुमारे ने कहा कि भारत दुनिया के सबसे तेजी से बढ़ते ऑटोमोबाइल और इंजीनियरिंग बाजारों में से एक है. गुरुग्राम में नए कॉरपोरेट ऑफिस में निवेश कंपनी की दीर्घकालिक प्रतिबद्धता को दर्शाता है.
उन्होंने कहा कि यूरोप की इंजीनियरिंग विशेषज्ञता को भारत की तकनीकी प्रतिभा और मजबूत मैन्युफैक्चरिंग क्षमताओं के साथ जोड़कर कंपनी स्वच्छ, अधिक कुशल और टिकाऊ पावरट्रेन सॉल्यूशंस की दिशा में काम करेगी. उन्होंने कहा कि भारत में नए ऑफिस की शुरुआत स्थानीय जरूरतों के अनुरूप इंजीनियरिंग समाधान उपलब्ध कराने की कंपनी की प्रतिबद्धता का हिस्सा है. घरेलू स्तर पर कुशल कर्मचारियों और मजबूत सप्लायर नेटवर्क के साथ कंपनी अपने ऑरिजिनल इक्विपमेंट मैन्युफैक्चरर्स (OEM) पार्टनर्स की बदलती जरूरतों को पूरा करने की दिशा में काम करेगी.
बच्चों पर सोशल मीडिया के असर को लेकर सुप्रीम कोर्ट सख्त, मेटा के फेसबुक-इंस्टाग्राम पर उठे सवाल
याचिका में आरोप लगाया गया है कि फेसबुक और इंस्टाग्राम के एल्गोरिदम बच्चों को लंबे समय तक स्क्रीन पर सक्रिय रहने के लिए प्रेरित करते हैं. याचिकाकर्ता ने बच्चों की मानसिक सेहत, निजता और ऑनलाइन सुरक्षा को लेकर भारत में विशेष सुरक्षा उपाय लागू करने की मांग की है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
बच्चों की मानसिक सेहत और ऑनलाइन सुरक्षा पर सोशल मीडिया के कथित दुष्प्रभावों को लेकर सुप्रीम कोर्ट ने मेटा (Meta) के प्लेटफॉर्म फेसबुक और इंस्टाग्राम के खिलाफ दायर जनहित याचिका पर संबंधित पक्षों को नोटिस जारी किया है. यह याचिका सोशल मीडिया प्लेटफॉर्म के एल्गोरिदम और उनके जरिए बच्चों के बीच बढ़ते स्क्रीन टाइम को लेकर चिंता जताते हुए दायर की गई है.
संविधान के अनुच्छेद 32 के तहत अधिवक्ता और लीगल-टेक्नोलॉजी उद्यमी श्रीरूपा चौधरी ने यह जनहित याचिका दायर की है. इसमें आरोप लगाया गया है कि सोशल मीडिया प्लेटफॉर्म पर इस्तेमाल होने वाले एल्गोरिदम आधारित फीचर्स बच्चों को लगातार कंटेंट देखने और लंबे समय तक प्लेटफॉर्म पर सक्रिय रहने के लिए प्रोत्साहित करते हैं.
सोशल मीडिया के किन फीचर्स पर उठाए सवाल?
याचिका में इनफिनिट स्क्रॉलिंग, ऑटोप्ले रील्स, पर्सनलाइज्ड रिकमेंडेशन और यूजर्स के व्यवहार की प्रोफाइलिंग जैसे फीचर्स पर सवाल उठाए गए हैं. याचिकाकर्ता का आरोप है कि इन फीचर्स को इस तरह तैयार किया गया है कि यूजर्स अधिक से अधिक समय सोशल मीडिया पर बिताएं.
याचिका में कहा गया है कि इसका बच्चों पर गंभीर असर पड़ सकता है. इनमें सोशल मीडिया की लत, चिंता, अवसाद, नींद की कमी, शरीर की छवि को लेकर असंतोष और ऑनलाइन ग्रूमिंग जैसे खतरे शामिल हैं. इसके अलावा बच्चों के चाइल्ड सेक्सुअल एब्यूज मटेरियल (CSAM) के संपर्क में आने की आशंका भी जताई गई है.
भारत में फेसबुक-इंस्टाग्राम के करोड़ों यूजर्स
याचिका में भारत में मेटा के सोशल मीडिया प्लेटफॉर्म के बड़े यूजर बेस का भी उल्लेख किया गया है. DataReportal की रिपोर्ट 'Digital 2026: India' का हवाला देते हुए कहा गया है कि भारत में इंस्टाग्राम के करीब 48.05 करोड़ और फेसबुक के लगभग 40.3 करोड़ यूजर्स हैं.
याचिकाकर्ता के मुताबिक, भारत मेटा का दुनिया में सबसे बड़ा राष्ट्रीय बाजार है. यहां इन दोनों प्लेटफॉर्म के यूजर्स की संख्या अमेरिका के मुकाबले 2 से 2.6 गुना तक है.
याचिका में तर्क दिया गया है कि भारत में सोशल मीडिया का इस्तेमाल करने वाले बच्चों की बड़ी संख्या को देखते हुए देश के लिए अलग और मजबूत चाइल्ड सेफ्टी उपायों की जरूरत है. भारतीय बच्चों को ऑनलाइन सुरक्षा के मामले में पश्चिमी देशों के बच्चों की तुलना में कम संरक्षण नहीं मिलना चाहिए.
बच्चों की सुरक्षा के लिए अलग फंड बनाने की मांग
याचिका में सुप्रीम कोर्ट की निगरानी में नेशनल चाइल्ड ऑनलाइन सेफ्टी एंड वेलफेयर फंड बनाने की मांग की गई है. इसके लिए मेटा से कथित नुकसान के अनुपात में मुआवजा लेने का प्रस्ताव रखा गया है.
इसके अलावा याचिकाकर्ता ने नाबालिग यूजर्स की संख्या और बच्चों की सुरक्षा के लिए मौजूदा व्यवस्थाओं से जुड़ी भारत-विशिष्ट जानकारी सार्वजनिक करने की मांग की है. इसमें सुरक्षा के डिफॉल्ट विकल्प मजबूत करने, एल्गोरिदम पर अतिरिक्त सुरक्षा उपाय लागू करने और बच्चों के सोशल मीडिया इस्तेमाल से जुड़े जोखिमों को रोकने के लिए पर्याप्त सरकारी दिशा-निर्देश बनाने की मांग भी शामिल है.
मेटा से 18 अरब डॉलर के बराबर मुआवजे की मांग
याचिका में मुआवजे की मांग भी प्रमुखता से उठाई गई है. याचिकाकर्ता ने प्रस्तावित फंड में कम से कम उतनी राशि जमा कराने की मांग की है, जितनी मेटा ने अन्य देशों में इसी तरह के मामलों में समझौतों के तहत देने की बात कही है.
इस संबंध में अगस्त 2026 में अमेरिका में कई राज्यों के साथ हुए कम से कम 18 अरब डॉलर के कथित समझौते का हवाला दिया गया है.
याचिकाकर्ता का तर्क है कि भारत में फेसबुक और इंस्टाग्राम का यूजर बेस अमेरिका से काफी बड़ा है. ऐसे में भारतीय बच्चों को हुए कथित नुकसान के लिए मुआवजे की राशि भी यहां के यूजर बेस और भारतीय बाजार से मेटा को होने वाले कारोबारी लाभ के अनुपात में तय होनी चाहिए.
NCPCR से स्वतंत्र जांच की मांग
जनहित याचिका में राष्ट्रीय बाल अधिकार संरक्षण आयोग (NCPCR) से इस मामले की स्वतंत्र जांच कराने की भी मांग की गई है. साथ ही भारत में सोशल मीडिया प्लेटफॉर्म के बच्चों की मानसिक सेहत पर पड़ने वाले प्रभावों को लेकर अलग से शोध कराने का अनुरोध किया गया है.
याचिकाकर्ता ने स्पष्ट किया है कि यह मुकदमा जनहित में यानी प्रो बोनो पब्लिको (Pro Bono Publico) के तहत दायर किया गया है. इसमें उनका कोई व्यक्तिगत या व्यावसायिक हित नहीं है.
टाटा ग्रुप के विवाद पर वित्त मंत्री निर्मला सीतारमण की सलाह, आपसी बातचीत से सुलझाएं मतभेद
वित्त मंत्री निर्मला सीतारमण ने टाटा ग्रुप के नेतृत्व से आंतरिक मतभेदों को बातचीत के जरिए सुलझाने और समूह में सामान्य स्थिति बहाल करने की अपील की है. उन्होंने कहा कि टाटा ग्रुप भारतीय अर्थव्यवस्था का अहम हिस्सा है और इस विवाद का सार्वजनिक रूप से जारी रहना ठीक नहीं है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
वित्त मंत्री निर्मला सीतारमण ने टाटा ग्रुप में चल रहे विवाद को सौहार्दपूर्ण तरीके से सुलझाने की अपील की है. उन्होंने संकेत दिया कि फिलहाल सरकार इस मामले में तत्काल हस्तक्षेप की जरूरत नहीं समझती है. 2 नवंबर को एक कार्यक्रम में बोलते हुए वित्त मंत्री ने कहा कि विवाद से जुड़े पक्षों को आपसी बातचीत के जरिए अपने मतभेद दूर करने चाहिए.
सीतारमण ने टाटा ग्रुप के नेतृत्व से एक-दूसरे के साथ बातचीत करने और समूह में सामान्य स्थिति बहाल करने का आग्रह किया. उन्होंने कहा कि टाटा ग्रुप भारतीय अर्थव्यवस्था का महत्वपूर्ण हिस्सा है. देश के औद्योगिक विकास में समूह के योगदान और इसकी ब्रांड वैल्यू को देखते हुए विवाद का जल्द समाधान जरूरी है.
टाटा संस को लेकर क्या है विवाद?
टाटा ग्रुप में मौजूदा विवाद टाटा ट्रस्ट्स के चेयरमैन नोएल टाटा और टाटा संस के चेयरमैन एन चंद्रशेखरन के बीच मतभेदों से जुड़ा है. यह विवाद होल्डिंग कंपनी के संचालन, भविष्य की योजनाओं और गवर्नेंस से जुड़े मुद्दों पर है. इसमें टाटा संस की संभावित शेयर बाजार में लिस्टिंग और चंद्रशेखरन की दोबारा नियुक्ति का मामला भी शामिल है.
टाटा ट्रस्ट्स के पास टाटा संस की करीब 66 फीसदी हिस्सेदारी है, जबकि शापूरजी पलोनजी ग्रुप की इसमें लगभग 18.4 फीसदी हिस्सेदारी है. शापूरजी पलोनजी ग्रुप लंबे समय से टाटा संस में अपने निवेश का मूल्य हासिल करने के लिए कंपनी की संभावित शेयर बाजार लिस्टिंग का रास्ता तलाश रहा है.
चंद्रशेखरन की दोबारा नियुक्ति पर बढ़े मतभेद
यह विवाद 17 सितंबर को हुई टाटा संस के बोर्ड की बैठक के बाद और गहरा गया. इस बैठक में एन चंद्रशेखरन को अगले पांच साल के कार्यकाल के लिए दोबारा चेयरमैन नियुक्त करने की मंजूरी दी गई थी. साथ ही नियामकीय आवश्यकताओं के अनुसार कंपनी की लिस्टिंग की दिशा में आगे बढ़ने का फैसला लिया गया था. नोएल टाटा ने इन फैसलों का विरोध किया था.
दरअसल, भारतीय रिजर्व बैंक (RBI) ने टाटा संस को अपर-लेयर नॉन-बैंकिंग फाइनेंशियल कंपनी (NBFC) के रूप में वर्गीकृत किया है. इसके तहत कंपनी पर सख्त नियामकीय नियम लागू होते हैं, जिनमें शेयर बाजार में लिस्टिंग की अनिवार्यता भी शामिल है.
टाटा संस ने इस वर्गीकरण से बाहर निकलने की कोशिश की है, लेकिन आरबीआई ने लिस्टिंग का मुद्दा अभी बरकरार रखा है.
26 नवंबर की बैठक पर नजर
टाटा ग्रुप में मतभेद अब टाटा ट्रस्ट्स के कामकाज और गवर्नेंस तक भी पहुंच गए हैं. ट्रस्टियों ने प्रशासनिक मामलों और नेतृत्व से जुड़े फैसलों पर सवाल उठाए हैं. अब इस मामले में अगला बड़ा घटनाक्रम 26 नवंबर को होने वाली टाटा संस के बोर्ड की बैठक में देखने को मिल सकता है. इस बैठक में होल्डिंग कंपनी के प्रस्तावित पुनर्गठन और अन्य महत्वपूर्ण मुद्दों पर चर्चा होने की संभावना है.
2029 तक 3 लाख करोड़ रुपये के रक्षा उत्पादन का लक्ष्य, 50 हजार करोड़ रुपये के निर्यात पर सरकार की नजर
रक्षा मंत्री राजनाथ सिंह ने कहा- सेना के आधुनिकीकरण और स्वदेशी रक्षा क्षमताओं को मजबूत करने पर है जोर, रक्षा बजट बढ़कर रिकॉर्ड 7.85 लाख करोड़ रुपये हुआ
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
भारत ने साल 2029 तक रक्षा उत्पादन को बढ़ाकर 3 लाख करोड़ रुपये और रक्षा निर्यात को 50 हजार करोड़ रुपये तक पहुंचाने का लक्ष्य तय किया है. रक्षा मंत्री राजनाथ सिंह ने मंगलवार को यह जानकारी दी. उन्होंने कहा कि मौजूदा और भविष्य की सुरक्षा चुनौतियों से निपटने के लिए सेना का आधुनिकीकरण तेज करने और देश की स्वदेशी रक्षा क्षमताओं को मजबूत बनाने की जरूरत है.
राजस्थान के जैसलमेर में रक्षा मंत्रालय की 'भारतीय सशस्त्र बलों का आधुनिकीकरण' विषय पर आयोजित सलाहकार समिति की बैठक की अध्यक्षता करते हुए राजनाथ सिंह ने ये बातें कहीं. बैठक में युद्ध के बदलते तौर-तरीकों, तकनीकी विकास और थलसेना, नौसेना तथा वायुसेना की परिचालन तैयारियों को बेहतर बनाने पर चर्चा हुई.
रक्षा मंत्रालय के मुताबिक, बैठक में छह प्रमुख क्षेत्रों पर विचार-विमर्श किया गया. इनमें सैन्य क्षमताओं का विकास और आधुनिकीकरण, तीनों सेनाओं के बीच बेहतर तालमेल, स्वदेशी रक्षा विनिर्माण, उभरती तकनीक, रक्षा अनुसंधान एवं नवाचार और संसाधनों का बेहतर इस्तेमाल शामिल हैं.
राजनाथ सिंह ने कहा कि तकनीक आधारित युद्ध की चुनौतियों से निपटने के लिए सरकार बजटीय सहायता, रक्षा खरीद, तकनीकी विकास और सैन्यकर्मियों के कौशल पर विशेष ध्यान दे रही है.
रिकॉर्ड 7.85 लाख करोड़ रुपये हुआ रक्षा बजट
रक्षा मंत्री ने बताया कि वित्त वर्ष 2026-27 के लिए रक्षा बजट बढ़ाकर रिकॉर्ड 7.85 लाख करोड़ रुपये कर दिया गया है. इसमें सेना के आधुनिकीकरण और पूंजीगत खरीद के लिए 2.19 लाख करोड़ रुपये का प्रावधान किया गया है.
उन्होंने कहा कि देश का रक्षा उत्पादन वित्त वर्ष 2014-15 के 46,429 करोड़ रुपये से बढ़कर वित्त वर्ष 2025-26 में रिकॉर्ड 1.78 लाख करोड़ रुपये हो गया है. वहीं, वर्ष 2014 में 2,000 करोड़ रुपये से कम रहने वाला रक्षा निर्यात बढ़कर करीब 40,000 करोड़ रुपये पहुंच गया है.
राजनाथ सिंह ने कहा, "हमारा लक्ष्य 2029 तक 3 लाख करोड़ रुपये का रक्षा उत्पादन और 50 हजार करोड़ रुपये का रक्षा निर्यात हासिल करना है."
उन्होंने रक्षा क्षेत्र में विदेशी स्रोतों पर भारत की रणनीतिक निर्भरता कम करने की जरूरत पर भी जोर दिया. इसके लिए घरेलू स्तर पर अनुसंधान, डिजाइन, विकास और विनिर्माण को बढ़ावा दिया जा रहा है. सरकार निजी कंपनियों, स्टार्टअप, सूक्ष्म, लघु एवं मध्यम उद्यमों (MSME) और शैक्षणिक संस्थानों की भागीदारी भी बढ़ा रही है.
रक्षा क्षेत्र में AI और ऑटोनॉमस सिस्टम पर जोर
बैठक में भविष्य के युद्धों में आर्टिफिशियल इंटेलिजेंस (AI), ऑटोनॉमस सिस्टम, मानवरहित प्लेटफॉर्म, साइबर और अंतरिक्ष क्षमताओं, इलेक्ट्रॉनिक वॉरफेयर और आधुनिक संचार तकनीकों की बढ़ती भूमिका पर भी चर्चा हुई.
रक्षा मंत्री ने उन्नत हथियारों, मिसाइलों और सैन्य प्रणालियों के विकास में रक्षा अनुसंधान एवं विकास संगठन (DRDO) के योगदान को रेखांकित किया. उन्होंने कहा कि अनुसंधान को सैन्य इस्तेमाल के योग्य क्षमताओं में बदलने के लिए तीनों सेनाओं, DRDO, रक्षा सार्वजनिक क्षेत्र के उपक्रमों, निजी उद्योग और शैक्षणिक संस्थानों के बीच सहयोग बढ़ाना जरूरी है.
सेना के जवानों की तैयारी और कौशल बढ़ाने पर भी जोर
राजनाथ सिंह ने कहा कि सैन्य आधुनिकीकरण का मतलब केवल नए हथियार और उपकरण खरीदना नहीं है, बल्कि सेना के जवानों की क्षमताओं और परिचालन तैयारियों को बेहतर बनाना भी है.
उन्होंने भारतीय सेना में शुरू की गई नई टुकड़ियों असनी, भैरव और शक्तिबाण प्लाटून का भी जिक्र किया. उन्होंने कहा कि ये नई टुकड़ियां मौजूदा सैन्य जरूरतों को पूरा करने में प्रभावी साबित हो रही हैं.
बैठक में तीनों सेनाओं के बीच बेहतर समन्वय, संयुक्त सैन्य योजना और अलग-अलग क्षेत्रों में उपलब्ध सैन्य क्षमताओं के एकीकृत इस्तेमाल पर भी जोर दिया गया.
इस विचार-विमर्श में लोकसभा और राज्यसभा के सांसदों ने भी अपने सुझाव दिए. रक्षा मंत्रालय के अनुसार, बैठक में महत्वपूर्ण सैन्य क्षमताओं को प्राथमिकता देने, विभिन्न पक्षों के बीच समन्वय बढ़ाने, रक्षा खरीद और विकास की प्रक्रियाओं को सरल बनाने और तय लक्ष्यों की समय-समय पर समीक्षा करने का रोडमैप तैयार किया गया.
SBI के मुनाफे में 14.28% की बढ़ोतरी, दूसरी तिमाही में ₹23,038 करोड़ का शुद्ध लाभ
नेट इंटरेस्ट इनकम में 14.69% का उछाल, बढ़कर ₹49,143 करोड़ हुई; बैंक की एसेट क्वालिटी में भी सुधार
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
देश के सबसे बड़े सरकारी बैंक भारतीय स्टेट बैंक (SBI) ने वित्त वर्ष 2026-27 की दूसरी तिमाही (जुलाई-सितंबर) के नतीजे जारी कर दिए हैं. बैंक का स्टैंडअलोन शुद्ध मुनाफा सालाना आधार पर 14.28 फीसदी बढ़कर ₹23,038 करोड़ हो गया है. पिछले वित्त वर्ष की समान तिमाही में बैंक ने ₹20,000 करोड़ के आसपास का शुद्ध लाभ दर्ज किया था. इस दौरान बैंक की नेट इंटरेस्ट इनकम (NII) में भी 14.69 फीसदी की बढ़ोतरी हुई और यह ₹49,143 करोड़ पर पहुंच गई.
मंगलवार को घोषित नतीजों के मुताबिक, बैंक की एसेट क्वालिटी में भी सुधार देखने को मिला है. सितंबर 2026 के अंत में ग्रॉस नॉन-परफॉर्मिंग एसेट (NPA) अनुपात घटकर 1.39 फीसदी रह गया, जो एक साल पहले 1.73 फीसदी था. हालांकि, बैंक का नेट इंटरेस्ट मार्जिन (NIM) मामूली गिरावट के साथ 2.94 फीसदी पर आ गया, जबकि पिछले साल की समान तिमाही में यह 2.96 फीसदी था.
ब्याज से होने वाली आय में बढ़ोतरी
एसबीआई की ब्याज से होने वाली आय वित्त वर्ष 2026-27 की दूसरी तिमाही में सालाना आधार पर 10.46 फीसदी बढ़कर ₹1,32,019 करोड़ हो गई. वहीं, ब्याज खर्च 8.09 फीसदी बढ़कर ₹82,876 करोड़ रहा. इसके चलते बैंक की नेट इंटरेस्ट इनकम पिछले वित्त वर्ष की दूसरी तिमाही के ₹42,847 करोड़ से बढ़कर ₹49,143 करोड़ हो गई.
इस दौरान बैंक का ऑपरेटिंग प्रॉफिट 7.28 फीसदी बढ़कर ₹34,226 करोड़ रहा, जबकि पिछले साल की समान तिमाही में यह ₹31,904 करोड़ था. बैंक की कुल आय 8.25 फीसदी बढ़कर ₹1,51,084 करोड़ हो गई. वहीं, कुल खर्च 8.54 फीसदी बढ़कर ₹1,16,859 करोड़ रहा.
गैर-ब्याज आय में 4.94 फीसदी की गिरावट दर्ज की गई और यह ₹20,056 करोड़ से घटकर ₹19,066 करोड़ रह गई. हालांकि, फीस से होने वाली आय 9.63 फीसदी बढ़कर ₹9,549 करोड़ हो गई. इसमें लोन प्रोसेसिंग चार्ज और अन्य बैंकिंग सेवाओं से होने वाली आय का योगदान रहा.
एसबीआई फंड्स मैनेजमेंट में हिस्सेदारी बेचने से ₹7,288 करोड़ का फायदा
बैंक के दूसरी तिमाही के नतीजों में एसबीआई फंड्स मैनेजमेंट में अपनी हिस्सेदारी बेचने से हुआ ₹7,288 करोड़ का एकमुश्त लाभ भी शामिल है. वहीं, पिछले वित्त वर्ष की समान तिमाही में बैंक को यस बैंक में अपनी हिस्सेदारी बेचने से ₹4,593 करोड़ का एकमुश्त लाभ हुआ था.
दोनों तिमाहियों में इस एकमुश्त लाभ की रकम में अंतर का असर बैंक के सालाना मुनाफे की वृद्धि पर भी पड़ा है. एसबीआई ने अपनी एनालिस्ट प्रेजेंटेशन में इन दोनों सौदों से होने वाले लाभ का अलग से ब्योरा दिया है.
बैंक के लोन में 17.84% की बढ़ोतरी, जमा में 12.27% का इजाफा
30 सितंबर 2026 तक एसबीआई का कुल ग्रॉस एडवांस 17.84 फीसदी बढ़कर ₹52.08 लाख करोड़ हो गया. इस दौरान बैंक की कुल जमा राशि भी 12.27 फीसदी बढ़कर ₹62.78 लाख करोड़ पर पहुंच गई.
घरेलू बाजार में बैंक का एडवांस 16.94 फीसदी बढ़कर ₹43.77 लाख करोड़ रहा. वहीं, विदेशी शाखाओं का एडवांस 22.86 फीसदी बढ़कर ₹8.31 लाख करोड़ हो गया.
घरेलू एडवांस में 41.7 फीसदी हिस्सेदारी रखने वाले रिटेल पर्सनल लोन में सालाना आधार पर 14.54 फीसदी की वृद्धि हुई. स्मॉल एंड मीडियम एंटरप्राइज (SME) को दिए गए कर्ज में 21.97 फीसदी और कृषि क्षेत्र के कर्ज में 22.64 फीसदी की बढ़ोतरी दर्ज की गई. वहीं, कॉरपोरेट एडवांस 16.12 फीसदी बढ़ा.
जमा के मोर्चे पर करंट अकाउंट और सेविंग अकाउंट (CASA) डिपॉजिट 8.13 फीसदी बढ़कर ₹22.97 लाख करोड़ हो गया. वहीं, टर्म डिपॉजिट में 14.26 फीसदी की वृद्धि हुई और यह ₹36.98 लाख करोड़ पर पहुंच गया.
घरेलू नेट इंटरेस्ट मार्जिन में सुधार
एसबीआई का पूरे बैंकिंग कारोबार का नेट इंटरेस्ट मार्जिन वित्त वर्ष 2026-27 की दूसरी तिमाही में 2.94 फीसदी रहा. यह पिछले वित्त वर्ष की समान तिमाही के 2.96 फीसदी से कम है. हालांकि, पिछली तिमाही यानी अप्रैल-जून 2026 के 2.86 फीसदी के मुकाबले इसमें सुधार हुआ है.
घरेलू कारोबार का नेट इंटरेस्ट मार्जिन बढ़कर 3.11 फीसदी हो गया, जो जून 2026 में समाप्त तिमाही के दौरान 3 फीसदी और पिछले साल की समान तिमाही में 3.08 फीसदी था. इस तरह घरेलू NIM में तिमाही आधार पर 11 बेसिस पॉइंट का सुधार हुआ.
इस सुधार की एक वजह जमा पर बैंक की लागत में कमी आना है. सितंबर 2026 में घरेलू जमा पर लागत घटकर 4.84 फीसदी रह गई, जबकि मार्च 2026 में यह 5.04 फीसदी थी. वहीं, दिए गए कर्ज पर घरेलू यील्ड 8.22 फीसदी रही, जो मार्च 2026 में 8.50 फीसदी थी.
एनपीए में गिरावट से सुधरी एसेट क्वालिटी
एसबीआई की एसेट क्वालिटी में लगातार सुधार जारी है. सितंबर 2026 के अंत में बैंक का ग्रॉस NPA अनुपात घटकर 1.39 फीसदी रह गया, जबकि सितंबर 2025 में यह 1.73 फीसदी और जून 2026 में 1.47 फीसदी था.
बैंक का ग्रॉस NPA घटकर ₹72,529 करोड़ रह गया, जो एक साल पहले ₹76,243 करोड़ था. इसी तरह नेट NPA अनुपात भी 0.42 फीसदी से घटकर 0.36 फीसदी पर आ गया. सितंबर 2026 के अंत में नेट NPA की रकम ₹18,546 करोड़ रही.
दूसरी तिमाही में नए एनपीए यानी स्लिपेज की रकम ₹5,227 करोड़ रही, जबकि पिछली तिमाही में यह ₹7,046 करोड़ थी. वहीं, लोन लॉस प्रोविजन में सालाना आधार पर 33.23 फीसदी की गिरावट आई और यह ₹2,759 करोड़ रह गया.
बैंक की क्रेडिट कॉस्ट दूसरी तिमाही में 0.22 फीसदी रही, जबकि पिछले साल की समान तिमाही में यह 0.39 फीसदी थी. वहीं, राइट-ऑफ किए गए खातों को छोड़कर प्रोविजन कवरेज रेशियो 74.43 फीसदी रहा.
कैपिटल एडिक्वेसी रेशियो बढ़कर 16.09% हुआ
एसबीआई का कैपिटल एडिक्वेसी रेशियो (CRAR) सितंबर 2026 में बढ़कर 16.09 फीसदी हो गया, जो एक साल पहले 14.62 फीसदी था. वहीं, कॉमन इक्विटी टियर-1 (CET1) रेशियो भी सितंबर 2025 के 11.47 फीसदी से बढ़कर 13.34 फीसदी पर पहुंच गया.
बैंक की बैलेंस शीट में भी विस्तार हुआ है. सितंबर 2026 के अंत में यह सालाना आधार पर 12.88 फीसदी बढ़कर ₹78.88 लाख करोड़ हो गई, जबकि पिछले साल की समान अवधि में बैंक की बैलेंस शीट ₹69.87 लाख करोड़ थी.
लगातार पांचवें साल RECMA की रैंकिंग में पहले स्थान पर रही Havas Media, नए कारोबार में भी बनाई बढ़त
कंपनी के मुताबिक, यह उपलब्धि भविष्य की जरूरतों के अनुरूप मीडिया कारोबार तैयार करने पर उसके लगातार फोकस को दर्शाती है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
मीडिया एजेंसी Havas Media ने लगातार पांचवें साल RECMA की भारत रैंकिंग में पहला स्थान बरकरार रखा है. कंपनी ने 2026 के क्वालिटेटिव असेसमेंट में 21 अंकों के साथ 'डॉमिनेंट प्रोफाइल' हासिल किया है. इसके अलावा, अगस्त 2025 से अगस्त 2026 के बीच नए कारोबार के मामले में भी एजेंसी ने शीर्ष स्थान हासिल किया. वहीं, 2025 में कुल गतिविधि की मात्रा (Overall Activity Volume) के आधार पर भी यह भारत की शीर्ष पांच मीडिया एजेंसियों में शामिल रही.
RECMA (रिसर्च कंपनी इवैल्यूएटिंग द मीडिया एजेंसी इंडस्ट्री) एक स्वतंत्र शोध संगठन है, जो विभिन्न बाजारों में मीडिया एजेंसियों के प्रदर्शन का मूल्यांकन करता है. भारत में इसका क्वालिटेटिव असेसमेंट 18 मानदंडों पर आधारित है. इसमें एजेंसियों की कारोबारी गति, संगठनात्मक ढांचा, क्षमताओं, संसाधनों और क्लाइंट पोर्टफोलियो का आकलन किया जाता है.
Havas Media India को कुल 21 अंक मिले हैं. इसमें 11 अंक वाइटैलिटी और 10 अंक स्ट्रक्चर के लिए दिए गए हैं. वाइटैलिटी के तहत नए कारोबार का संतुलन, पिच में प्रतिस्पर्धा, कारोबारी वृद्धि और पुरस्कार जैसे मानकों का मूल्यांकन किया जाता है. वहीं, स्ट्रक्चर के अंतर्गत एजेंसी के विशेषज्ञ संसाधनों, क्षमताओं और क्लाइंट पोर्टफोलियो को परखा जाता है. RECMA के क्वालिटेटिव असेसमेंट में 'डॉमिनेंट प्रोफाइल' सर्वोच्च श्रेणी है.
कंपनी के मुताबिक, यह उपलब्धि भविष्य की जरूरतों के अनुरूप मीडिया कारोबार तैयार करने पर उसके लगातार फोकस को दर्शाती है. इसके तहत रणनीतिक विशेषज्ञता, डेटा, टेक्नोलॉजी और विशेष क्षमताओं को एक साथ लाकर ब्रांड्स को तेजी से बदलते और जटिल मीडिया परिदृश्य में आगे बढ़ने में मदद की जाती है.
इस रणनीति में Havas के इंटीग्रेटेड डेटा, टूल्स और टेक्नोलॉजी प्लेटफॉर्म Converged.AI की अहम भूमिका है. यह डेटा, टेक्नोलॉजी और आर्टिफिशियल इंटेलिजेंस (AI) को मानवीय विशेषज्ञता के साथ जोड़ता है, ताकि ग्राहकों के कारोबार के लिए बेहतर नतीजे हासिल किए जा सकें. RECMA के अलग-अलग आकलनों में एजेंसी का प्रदर्शन कारोबार बढ़ाने के साथ अपनी क्षमताओं का विस्तार करने की दिशा में उसके प्रयासों को भी दर्शाता है.
Havas India, SEA और नॉर्थ एशिया (जापान और दक्षिण कोरिया) के ग्रुप सीईओ राणा बरुआ ने कहा कि भारत Havas के लिए एक महत्वपूर्ण बाजार है और यहां कंपनी ने पिछले कुछ वर्षों में जो काम किया है, उस पर उसे गर्व है. RECMA के क्वालिटेटिव असेसमेंट और नए कारोबार की रैंकिंग में शीर्ष स्थान हासिल करना टीम की मेहनत का परिणाम है.
उन्होंने कहा कि मीडिया कारोबार तेजी से बदल रहा है. ऐसे में प्रासंगिक बने रहने के लिए लगातार नई क्षमताएं विकसित करना और ग्राहकों की कारोबारी जरूरतों को प्राथमिकता देना जरूरी है. यह उपलब्धि टीम के लिए गर्व का विषय है और आगे भी नए मानक स्थापित करने की प्रेरणा देती है.
Havas Media Network India के सीईओ मोहित जोशी ने कहा कि ये उपलब्धियां कंपनी के कारोबार की मजबूती और बाजार में उसकी बढ़ती गति को दर्शाती हैं. 'Growth, Powered by Desire' के सिद्धांत के साथ एजेंसी रणनीतिक सोच, डेटा, टेक्नोलॉजी और विशेषज्ञ क्षमताओं को जोड़कर ग्राहकों को अधिक मूल्य देने पर काम कर रही है.
उन्होंने कहा कि यह सफलता टीमों की प्रतिबद्धता और ग्राहकों के भरोसे को भी दर्शाती है. कंपनी भारत में Havas Media के कारोबार के अगले चरण की वृद्धि के लिए इसी गति को बनाए रखने पर ध्यान दे रही है.
सचिन तेंदुलकर ने गेमिंग कंपनी मेटास्पोर्ट्स इंटरएक्टिव में किया निवेश, 3 साल में 10 करोड़ डाउनलोड का लक्ष्य
कंपनी का लोकप्रिय क्रिकेट गेम 'हिटविकेट' अब तक 120 देशों में 2 करोड़ से ज्यादा यूजर्स तक पहुंच चुका है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
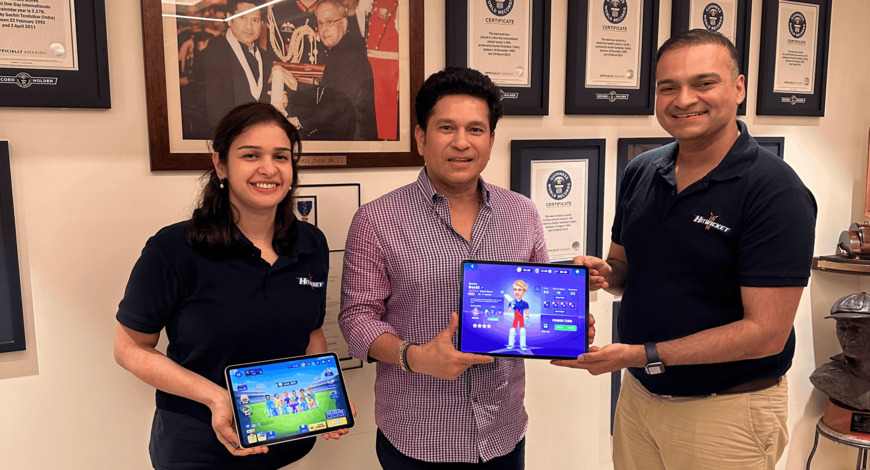
क्रिकेट के दिग्गज सचिन तेंदुलकर ने मोबाइल आधारित प्रतिस्पर्धी स्पोर्ट्स गेमिंग कंपनी मेटास्पोर्ट्स इंटरएक्टिव (Metasports Interactive) में रणनीतिक निवेश किया है. कंपनी के प्रमुख गेम 'हिटविकेट' (Hitwicket) को वैश्विक स्तर पर विस्तार देने की योजना है. इसके तहत अगले तीन वर्षों में गेम के डाउनलोड की संख्या 10 करोड़ तक पहुंचाने का लक्ष्य रखा गया है.
कश्यप रेड्डी और कीर्ति सिंह द्वारा स्थापित मेटास्पोर्ट्स इंटरएक्टिव का गेम हिटविकेट साल 2020 में लॉन्च हुआ था. कंपनी के मुताबिक, लॉन्च के बाद से अब तक 120 देशों में इसके 2 करोड़ से अधिक यूजर्स हो चुके हैं. पिछले छह महीनों में गेम के रेवेन्यू में 100 फीसदी की बढ़ोतरी दर्ज की गई है. इसके खिलाड़ी औसतन हर दिन 51 मिनट इस गेम पर बिताते हैं.
रणनीति पर आधारित है हिटविकेट गेम
हिटविकेट एक मल्टीप्लेयर क्रिकेट गेम है, जिसमें खिलाड़ियों को केवल बल्लेबाजी और गेंदबाजी के बजाय रणनीति के आधार पर फैसले लेने होते हैं. इसमें गेंदबाज की रणनीति को समझना, फील्डिंग के अनुसार शॉट चुनना और हर गेंद के हिसाब से खेल की योजना बनाना जैसे पहलुओं पर जोर दिया गया है.
कंपनी के मुताबिक, गेम में क्रिकेट की रणनीतिक बारीकियों को शामिल करने की यही खासियत सचिन तेंदुलकर को पसंद आई और उन्होंने इसमें निवेश का फैसला किया. तेंदुलकर गेम के इन-गेम अनुभव, कंटेंट और ब्रांड से जुड़ी गतिविधियों में भी नजर आएंगे.
सचिन बोले- क्रिकेट की रणनीति को गेम में उतारा गया
इस साझेदारी पर सचिन तेंदुलकर ने कहा कि हिटविकेट में क्रिकेट के पीछे छिपी रणनीतिक सोच को गेम के रूप में पेश किया गया है. क्रिकेट में हर गेंद पर गेंदबाज को समझना, फील्डिंग का आकलन करना और सही रणनीति चुनना जरूरी होता है. हिटविकेट इन फैसलों को गेम का हिस्सा बनाता है.
उन्होंने कहा कि यह गेम केवल तेज रिफ्लेक्स पर निर्भर नहीं है, बल्कि मैदान पर एक क्रिकेटर जिस तरह सोचता है, उसे भी दर्शाता है. उन्हें यह गेम खेलना पसंद आया और कंपनी की योजना पर भरोसा है. इसी वजह से यह साझेदारी उन्हें स्वाभाविक लगी.
कंपनी ने बताया 2 करोड़ खिलाड़ियों का आंकड़ा
मेटास्पोर्ट्स इंटरएक्टिव के सह-संस्थापक और सीईओ कश्यप रेड्डी ने कहा कि हिटविकेट ने क्रिकेट गेमिंग में अपनी अलग पहचान बनाई है. इसमें रणनीतिक फैसलों को गेमिंग अनुभव का मुख्य हिस्सा बनाया गया है और सचिन तेंदुलकर ने भी इसकी इसी खासियत को पहचाना है.
उन्होंने कहा कि सचिन के साथ बातचीत से कंपनी को यह समझने में मदद मिल रही है कि शीर्ष स्तर के क्रिकेटर मैदान पर किस तरह सोचते हैं. इससे गेम को और बेहतर बनाने में मदद मिलेगी. कंपनी के 2 करोड़ खिलाड़ी हर दिन औसतन 51 मिनट गेम पर बिताते हैं, जो इसके प्रति यूजर्स की दिलचस्पी को दिखाता है.
अप्रैल में जुटाए थे 2 करोड़ डॉलर
मेटास्पोर्ट्स इंटरएक्टिव की यह साझेदारी अप्रैल 2026 में लंदन स्थित कंपनी मेटिका (Metica) से मिली 2 करोड़ डॉलर की फंडिंग के बाद हुई है. यह फंडिंग यूजर अधिग्रहण यानी नए खिलाड़ियों को गेम से जोड़ने के लिए जुटाई गई थी.
कंपनी के मुताबिक, हिटविकेट के रेवेन्यू, खिलाड़ियों को लंबे समय तक गेम से जोड़े रखने की क्षमता और यूजर अधिग्रहण से जुड़े आंकड़ों ने मेटिका को बड़े स्तर पर निवेश के लिए भरोसा दिया. हिटविकेट ने एक भारतीय क्रिकेट गेम से आगे बढ़कर वैश्विक स्तर पर रणनीति आधारित गेम के रूप में अपनी पहचान बनाई है.
रेलवे इलेक्ट्रिफिकेशन ने पकड़ी रफ्तार, 12 साल में तीन गुना बढ़ा आंकड़ा; 99.7% नेटवर्क हुआ इलेक्ट्रिक
आंकड़ों के मुताबिक, 1950 तक देश के केवल 0.7 फीसदी रेल नेटवर्क का विद्युतीकरण हुआ था. 1961 में यह आंकड़ा 1.3 फीसदी और 2001 तक 23.6 फीसदी पहुंचा. इसके बाद भी रफ्तार सीमित रही, लेकिन 2014 के बाद इलेक्ट्रिफिकेशन के काम में तेजी आई.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
भारत में रेलवे नेटवर्क के विद्युतीकरण का काम तेजी से आगे बढ़ा है. साल 2014 तक देश के ब्रॉडगेज रेल नेटवर्क का महज 33 फीसदी हिस्सा इलेक्ट्रिफाइड था, जो अब बढ़कर 99.7 फीसदी हो गया है. यानी पिछले 12 साल में रेलवे इलेक्ट्रिफिकेशन का दायरा करीब तीन गुना बढ़ा है. रेल मंत्रालय के आंकड़ों के मुताबिक, अब देश के केवल तीन राज्यों में 191 रूट किलोमीटर रेल नेटवर्क का विद्युतीकरण बाकी है. इस उपलब्धि के साथ भारत दुनिया में दूसरे स्थान पर पहुंच गया है. उससे आगे फिलहाल केवल स्विट्जरलैंड है.
30 सितंबर तक 70,311 किलोमीटर रेल नेटवर्क इलेक्ट्रिफाइड
रेल मंत्रालय के मुताबिक, 30 सितंबर 2026 तक देश के कुल 70,502 किलोमीटर ब्रॉडगेज रेल नेटवर्क में से 70,311 किलोमीटर का विद्युतीकरण पूरा हो चुका था. इस तरह देश का 99.7 फीसदी ब्रॉडगेज नेटवर्क इलेक्ट्रिफाइड हो गया है.
आंकड़ों के अनुसार, देश के 27 राज्यों और केंद्रशासित प्रदेशों में रेलवे नेटवर्क का 100 फीसदी विद्युतीकरण हो चुका है. अब केवल असम, कर्नाटक और गोवा में कुछ हिस्सों पर काम बाकी है. कर्नाटक में 120 किलोमीटर, असम में 55 किलोमीटर और गोवा में 16 किलोमीटर रेल नेटवर्क का विद्युतीकरण होना शेष है.
2014 के बाद तेजी से बढ़ा इलेक्ट्रिफिकेशन का काम
भारत में रेलवे इलेक्ट्रिफिकेशन की शुरुआत साल 1925 में हुई थी. देश की पहली इलेक्ट्रिक ट्रेन महाराष्ट्र में बॉम्बे विक्टोरिया टर्मिनस (अब छत्रपति शिवाजी महाराज टर्मिनस) से कुर्ला हार्बर के बीच चली थी. हालांकि, शुरुआती दशकों में इस दिशा में काम काफी धीमी गति से आगे बढ़ा.
आंकड़ों के मुताबिक, 1950 तक देश के केवल 0.7 फीसदी रेल नेटवर्क का विद्युतीकरण हुआ था. 1961 में यह आंकड़ा 1.3 फीसदी और 2001 तक 23.6 फीसदी पहुंचा. इसके बाद भी रफ्तार सीमित रही, लेकिन 2014 के बाद इलेक्ट्रिफिकेशन के काम में तेजी आई.
साल 2015 में देश का 33.9 फीसदी रेल नेटवर्क इलेक्ट्रिफाइड था. 2019 तक यह बढ़कर 50.9 फीसदी और 2021 में 76.2 फीसदी हो गया. इसके बाद 2023 में यह आंकड़ा 84.7 फीसदी, 2024 में 90.8 फीसदी और 2025 में 99.4 फीसदी तक पहुंच गया. अब यह 99.7 फीसदी हो चुका है.
दुनिया में भारत से आगे सिर्फ स्विट्जरलैंड
रेलवे इलेक्ट्रिफिकेशन के मामले में भारत दुनिया के अग्रणी देशों में शामिल हो गया है. उपलब्ध आंकड़ों के मुताबिक, स्विट्जरलैंड अपने पूरे रेल नेटवर्क का विद्युतीकरण करने वाला देश है. इस सूची में भारत 99.7 फीसदी इलेक्ट्रिफिकेशन के साथ दूसरे स्थान पर है.
दूसरी ओर, चीन में करीब 82 फीसदी रेल नेटवर्क इलेक्ट्रिफाइड है, जबकि दक्षिण अफ्रीका में यह आंकड़ा 81.1 फीसदी है. जापान का 75 फीसदी, स्पेन का 67 फीसदी और फ्रांस का 58 फीसदी रेल नेटवर्क इलेक्ट्रिफाइड है. वहीं, जर्मनी में 53 फीसदी और इटली में 49.7 फीसदी रेल नेटवर्क पर इलेक्ट्रिक ट्रेनें चलाने की सुविधा है.
नए रेल प्रोजेक्ट भी इलेक्ट्रिफिकेशन के साथ
रेल मंत्रालय के मुताबिक, रेलवे नेटवर्क को पूरी तरह इलेक्ट्रिफाइड बनाने की दिशा में काम जारी है. नई रेल लाइनें बिछाने और मौजूदा नेटवर्क पर मल्टीट्रैकिंग से जुड़े प्रोजेक्ट्स में भी इलेक्ट्रिफिकेशन को शामिल किया जा रहा है. इससे आने वाले समय में शेष रेल नेटवर्क का विद्युतीकरण पूरा करने में मदद मिलेगी.
डेटा सेंटर कारोबार पर अडानी ग्रुप का बड़ा दांव, 1.5 अरब डॉलर का विदेशी कर्ज जुटाने की तैयारी
गौतम अडानी के नेतृत्व वाला अडानी ग्रुप अब ऊर्जा और बुनियादी ढांचे के पारंपरिक कारोबार से आगे बढ़कर डिजिटल क्षेत्र में अपनी मौजूदगी मजबूत करने पर जोर दे रहा है. प्रस्तावित फंडिंग इसी रणनीति का हिस्सा है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
आर्टिफिशियल इंटेलिजेंस (AI) और क्लाउड कंप्यूटिंग की बढ़ती मांग के बीच अडानी ग्रुप अपने डिजिटल इंफ्रास्ट्रक्चर कारोबार का विस्तार करने की तैयारी में है. इसके लिए समूह करीब 1.5 अरब डॉलर (करीब 12,500 करोड़ रुपये) का विदेशी कर्ज जुटाने के लिए कई अंतरराष्ट्रीय बैंकों से बातचीत कर रहा है. कंपनी ने 2035 तक डेटा सेंटर और अन्य डिजिटल इंफ्रास्ट्रक्चर में 100 अरब डॉलर निवेश करने का लक्ष्य रखा है.
गौतम अडानी के नेतृत्व वाला अडानी ग्रुप अब ऊर्जा और बुनियादी ढांचे के पारंपरिक कारोबार से आगे बढ़कर डिजिटल क्षेत्र में अपनी मौजूदगी मजबूत करने पर जोर दे रहा है. प्रस्तावित फंडिंग इसी रणनीति का हिस्सा है. मामले से जुड़े सूत्रों के मुताबिक, यह कर्ज विदेशी बाजारों से जुटाया जाएगा. हालांकि, अभी इसकी ब्याज दर और अन्य शर्तों को अंतिम रूप नहीं दिया गया है.
इन वैश्विक बैंकों से चल रही है बातचीत
इस फंडिंग की जिम्मेदारी अडानी ग्रुप की संयुक्त उद्यम कंपनी अडानीकॉनेक्स प्राइवेट (AdaniConneX Pvt.) संभाल रही है. यह कंपनी डेटा सेंटर ऑपरेटर एजकॉनेक्स (EdgeConneX) के साथ मिलकर बनाई गई है.
मीडिया रिपोर्ट्स के अनुसार, अडानीकॉनेक्स इस कर्ज के लिए डीबीएस ग्रुप होल्डिंग्स (DBS Group Holdings), फर्स्ट अबू धाबी बैंक (FAB) और मित्सुबिशी यूएफजे फाइनेंशियल ग्रुप (MUFG) समेत कई बड़े बैंकों के संपर्क में है.
इसके अलावा नैटिक्सिस (Natixis SA), आईएनजी बैंक (ING Bank NV) और सोसाइटी जनरले (Societe Generale SA) जैसे अंतरराष्ट्रीय कर्जदाताओं के साथ भी बातचीत की जा रही है. प्रस्तावित कर्ज की अवधि पांच से सात साल हो सकती है. हालांकि, अभी तक इसकी शर्तें तय नहीं हुई हैं.
पहले भी 800 मिलियन डॉलर का कर्ज जुटा चुकी है कंपनी
अडानीकॉनेक्स ने कुछ महीने पहले ही डेटा सेंटर कारोबार के लिए 800 मिलियन डॉलर का कर्ज हासिल किया था. यह कर्ज 18 महीने की अवधि के लिए लिया गया था. अब कंपनी 1.5 अरब डॉलर की नई फंडिंग जुटाने की कोशिश कर रही है, जिससे डेटा सेंटर कारोबार के विस्तार को गति मिल सके.
समूह ने 2035 तक डेटा सेंटर समेत डिजिटल इंफ्रास्ट्रक्चर के क्षेत्र में करीब 100 अरब डॉलर निवेश करने की योजना बनाई है. ऐसे में नई फंडिंग कंपनी की दीर्घकालिक विस्तार रणनीति का अहम हिस्सा मानी जा रही है.
रिलायंस भी AI इंफ्रास्ट्रक्चर में करेगी 110 अरब डॉलर का निवेश
भारत के डेटा सेंटर और आर्टिफिशियल इंटेलिजेंस इंफ्रास्ट्रक्चर बाजार में अडानी ग्रुप के सामने रिलायंस इंडस्ट्रीज भी बड़ी तैयारी कर रही है. मुकेश अंबानी के नेतृत्व वाली रिलायंस ने अगले सात साल में AI से जुड़े इंफ्रास्ट्रक्चर में 110 अरब डॉलर तक निवेश करने की योजना बनाई है.
AI और क्लाउड कंप्यूटिंग सेवाओं की बढ़ती मांग के कारण डेटा सेंटर की जरूरत तेजी से बढ़ रही है. इन तकनीकों को संचालित करने के लिए बड़े स्तर पर कंप्यूटिंग क्षमता, स्टोरेज और डिजिटल नेटवर्क की आवश्यकता होती है. यही वजह है कि देश के बड़े कारोबारी समूह इस क्षेत्र में निवेश बढ़ा रहे हैं.
2030 तक 8 गीगावाट हो सकती है भारत की डेटा सेंटर क्षमता
भारत में डेटा सेंटर बाजार तेजी से विस्तार कर रहा है. उपलब्ध रिपोर्टों के मुताबिक, अगस्त 2026 में देश की कुल डेटा सेंटर क्षमता करीब 1.57 गीगावाट थी. अनुमान है कि 2030 तक यह बढ़कर लगभग 8 गीगावाट हो सकती है.
इस क्षेत्र में अगले सात से आठ वर्षों के दौरान करीब 200 अरब डॉलर का निवेश आने की संभावना जताई जा रही है. AI, क्लाउड सेवाओं, डिजिटल भुगतान और ऑनलाइन कारोबार के विस्तार से डेटा स्टोरेज और प्रोसेसिंग की मांग बढ़ रही है. ऐसे में अडानी ग्रुप और रिलायंस जैसे बड़े कारोबारी समूहों का निवेश भारत के डिजिटल इंफ्रास्ट्रक्चर बाजार के विस्तार में अहम भूमिका निभा सकता है.
डिज्नी में फिर होगी छंटनी! खर्च में 20% तक कटौती की तैयारी, हजारों कर्मचारियों की जा सकती है नौकरी
डिज्नी पिछले कई वर्षों से लागत घटाने और कारोबार के पुनर्गठन की प्रक्रिया में जुटी है. इस दौरान कंपनी हजारों कर्मचारियों की छंटनी कर चुकी है और अरबों डॉलर के खर्च में कटौती की है.
by
बिजनेस वर्ल्ड ब्यूरो
Published - Tuesday, 03 November, 2026
Tuesday, 03 November, 2026
दुनिया की दिग्गज एंटरटेनमेंट कंपनी वॉल्ट डिज्नी (Walt Disney) एक बार फिर बड़े पैमाने पर छंटनी की तैयारी कर रही है. कंपनी अपने कारोबार के कुछ हिस्सों में सालाना खर्च 20 फीसदी तक कम करना चाहती है. इसके लिए हजारों कर्मचारियों की नौकरियां जा सकती हैं. ब्लूमबर्ग की रिपोर्ट के मुताबिक, कंपनी ने कुछ मैनेजरों को खर्च घटाने के संभावित उपायों की पहचान करने को कहा है. इसमें कर्मचारियों की संख्या कम करने के साथ-साथ परिचालन खर्च में कटौती भी शामिल हो सकती है.
रिपोर्ट के अनुसार, छंटनी का असर डिज्नी के सभी कारोबार पर एक जैसा नहीं होगा. कंपनी के थीम पार्क, टेलीविजन नेटवर्क और फिल्म स्टूडियो जैसे कारोबार पर इसका अपेक्षाकृत अधिक असर पड़ सकता है. हालांकि, कंपनी की ओर से छंटनी की अंतिम संख्या या इसकी समयसीमा को लेकर कोई आधिकारिक जानकारी सामने नहीं आई है.
कहां होगा बचाए गए पैसों का इस्तेमाल?
डिज्नी के नए मुख्य कार्यकारी अधिकारी (CEO) जोश डी'अमारो (Josh D'Amaro) लागत में कटौती से बचाई गई रकम का एक हिस्सा कंपनी के दूसरे कारोबार में दोबारा निवेश करना चाहते हैं. इसमें फिल्म और टेलीविजन कंटेंट, टेक्नोलॉजी, थीम पार्क और क्रूज शिप कारोबार शामिल हैं.
कंपनी का उद्देश्य परिचालन को अधिक प्रभावी बनाना और उन क्षेत्रों में निवेश बढ़ाना है, जहां भविष्य में कारोबार की संभावनाएं बेहतर हैं.
पहले भी हजारों कर्मचारियों की जा चुकी है नौकरी
डिज्नी पिछले कई वर्षों से लागत घटाने और कारोबार के पुनर्गठन की प्रक्रिया में जुटी है. इस दौरान कंपनी हजारों कर्मचारियों की छंटनी कर चुकी है और अरबों डॉलर के खर्च में कटौती की है.
पहले किए गए पुनर्गठन का असर ABC, Pixar, ESPN, फिल्म स्टूडियो और कंपनी के एक्सपीरियंस बिजनेस समेत कई डिवीजनों पर पड़ा था. कंपनी के पिछले वित्त वर्ष के अंत तक दुनियाभर में करीब 2.31 लाख कर्मचारी थे.
यह ताजा कदम ऐसे समय उठाया जा रहा है, जब डिज्नी ने चालू वित्त वर्ष में एडजस्टेड प्रति शेयर आय (Adjusted EPS) में दोहरे अंकों की वृद्धि का लक्ष्य रखा है. कंपनी इस लक्ष्य को हासिल करने के लिए लागत पर नियंत्रण और कारोबार की दक्षता बढ़ाने पर जोर दे रही है.
टीवी कारोबार के पुनर्गठन की भी तैयारी
इससे पहले 1 अक्टूबर को वॉल स्ट्रीट जर्नल की एक रिपोर्ट में बताया गया था कि डिज्नी अपने टेलीविजन डिवीजन का पुनर्गठन करने की योजना बना रही है. इसके साथ ही कंपनी की लीगल और ग्लोबल अफेयर्स यूनिट में भी कर्मचारियों की संख्या घटाई जा सकती है.
एंटरटेनमेंट इंडस्ट्री में बढ़ रहा छंटनी का दबाव
डिज्नी का यह फैसला पूरी एंटरटेनमेंट इंडस्ट्री में हो रहे बदलावों के बीच आया है. पारंपरिक टेलीविजन से होने वाली कमाई में गिरावट और स्ट्रीमिंग प्लेटफॉर्म के सब्सक्राइबर बढ़ने की रफ्तार धीमी होने से कंपनियों पर दबाव बढ़ रहा है.
इसके अलावा सोशल मीडिया प्लेटफॉर्म, ऑनलाइन वीडियो सर्विस और टेक्नोलॉजी कंपनियों के स्ट्रीमिंग कारोबार से प्रतिस्पर्धा भी तेज हो गई है. दर्शकों का ध्यान आकर्षित करने और कमाई के नए मॉडल विकसित करने की चुनौती के बीच कई कंपनियां अपने खर्च कम कर रही हैं.
नेटफ्लिक्स, सोनी पिक्चर्स एंटरटेनमेंट, स्काईडांस के स्वामित्व वाली पैरामाउंट और वार्नर ब्रदर्स जैसी कंपनियां भी कर्मचारियों की संख्या घटाने के कदम उठा चुकी हैं. ऐसे में डिज्नी की नई लागत कटौती योजना को एंटरटेनमेंट इंडस्ट्री में जारी व्यापक बदलावों के हिस्से के रूप में देखा जा रहा है.